节选一些今天大摩宏观闭门会上Robin的观点(有问题请来香港西九龙找大摩,别找我,我就转发一下):
对比中美宏观环境,美国当前经济偏热,应收缩却未收缩,仍通过税收返还支持居民资产负债表,与国内环境形成显著差异。美国两党在减税与增支政策调整上存在分歧无法达成共识,不愿收缩开支过苦日子,最终导致美国在经济偏热本该政策收缩的阶段依然维持财政大幅扩张态势,财政赤字率高达GDP的6%,形成宏观失衡,仅靠加息很难破解该困局。
美股盈利预期强劲,季度实际盈利持续超出市场预期,盈利预期整体呈向上调整态势,是全球各类资产中盈利动能最强的标的;且美股前期已完成一定估值调整,在长端利率上行阶段韧性较强,面临的压力相对更小。美股的强劲韧性无法映射到港股,二者基本面存在根本性差异:2026年MSCI中国指数盈利预期为6%,市场一致预期为13%-14%,后续港股盈利预期仍有巨大下调空间,而美股盈利预期处于持续上调通道,二者估值面临的压力完全不同。
中美两大经济体宏观环境截然相反,美国需求强劲、通胀下行较慢,需收紧货币政策。加息预测方面,预计今年12月、明年3月各加息一次,当前市场定价隐含的加息次数更多,虽市场预期偏鹰,但短期暂无理由逆定价交易。美国经济韧性较强,3季度美国GDP环比折年率约2.5%,私人部门终端需求环比折年率近4%,职位空缺与失业人数比重重回1倍以上;通胀粘性显著,8月核心PCE环比0.25,年化增速超3%,叠加油价高企影响,美联储暂无快速转向理由。
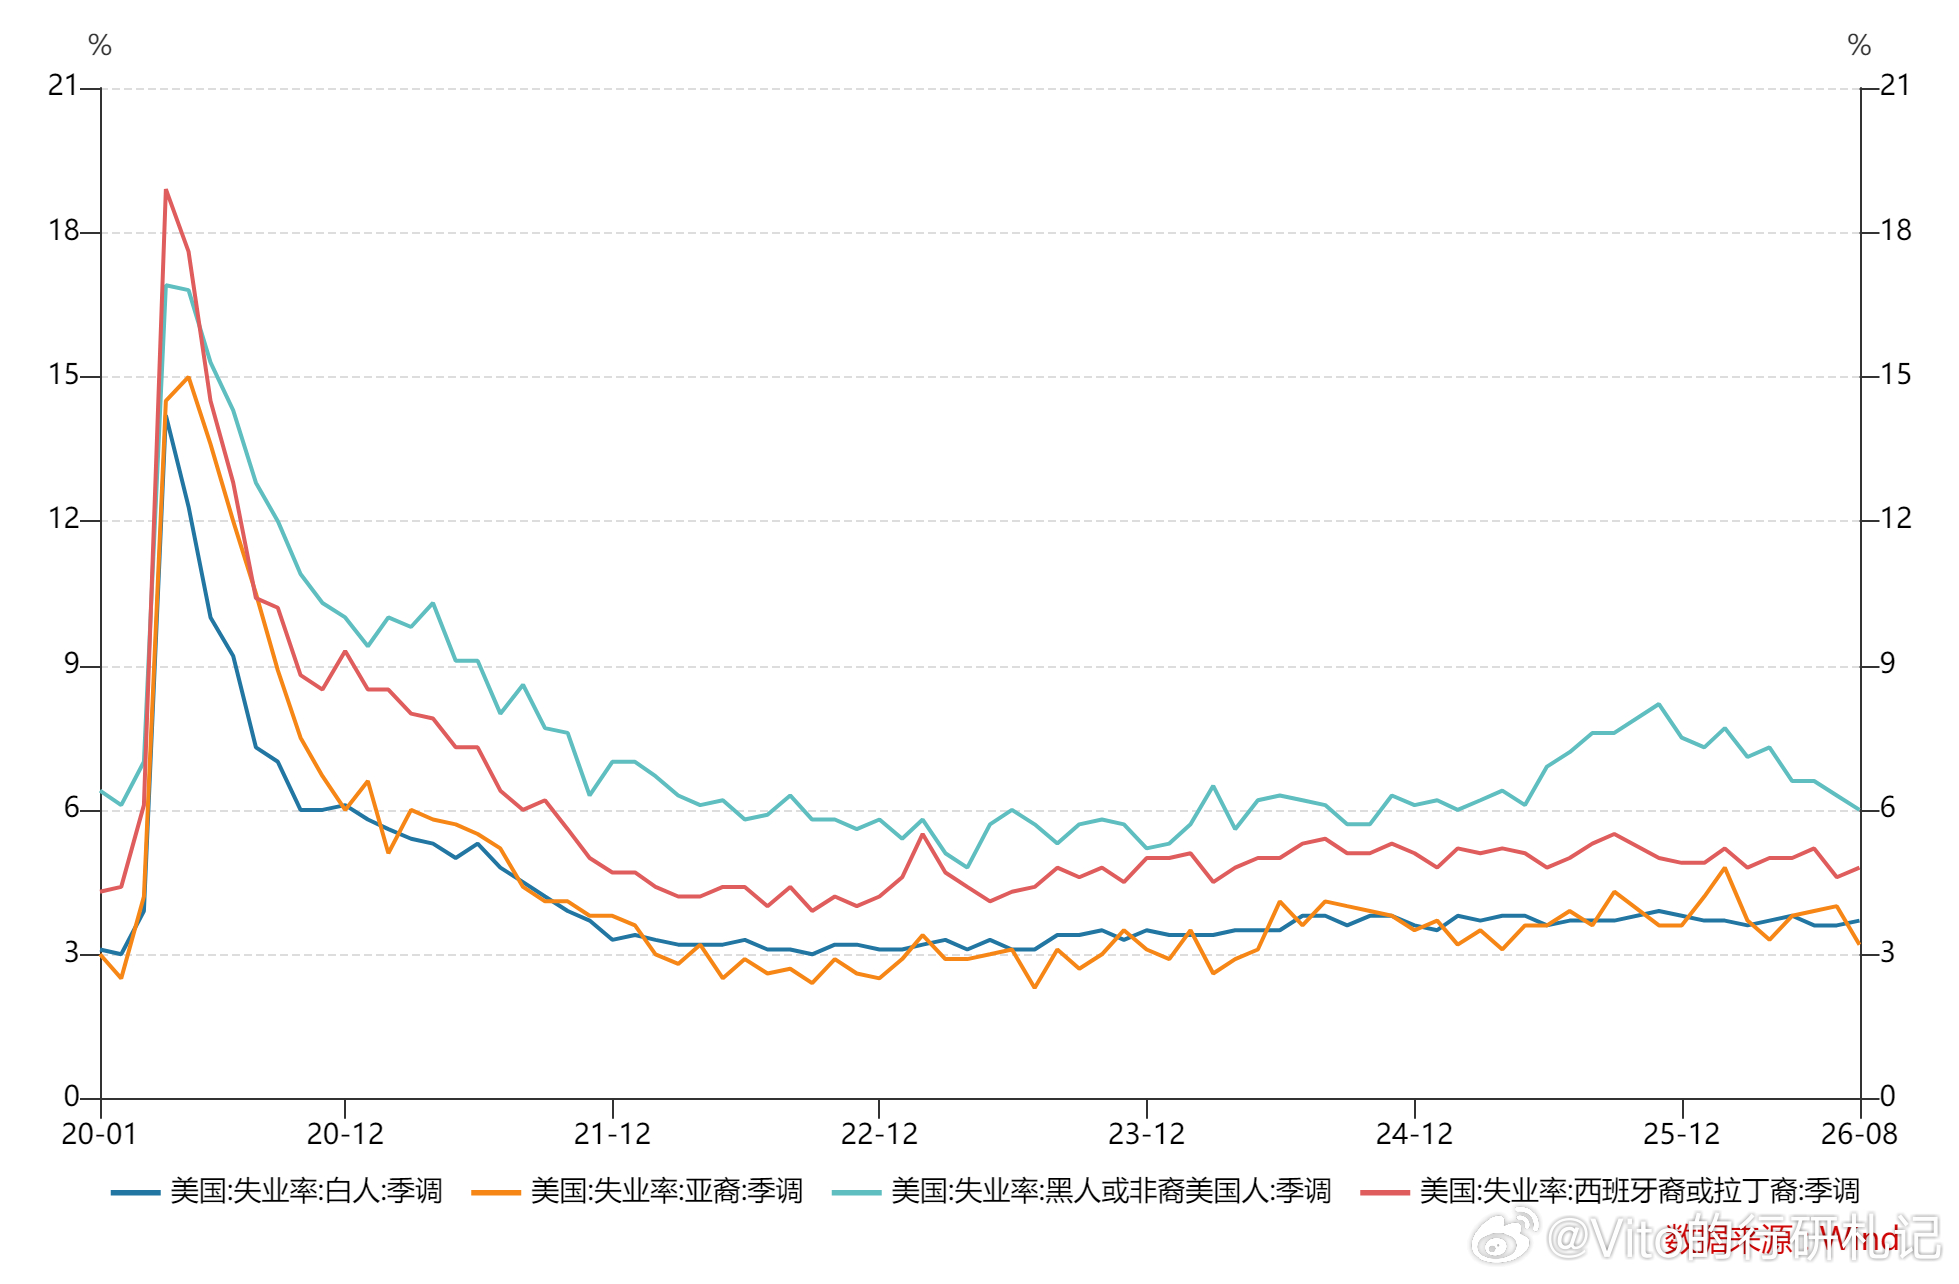
(注:配图为美国失业率分项数据,随着严格限制移民&财政支出发力,近期各个族裔失业率均开始下降)a股