管清友捅破A股窗户纸!取消减持限制、恢复T+0,散户真能翻身吗?
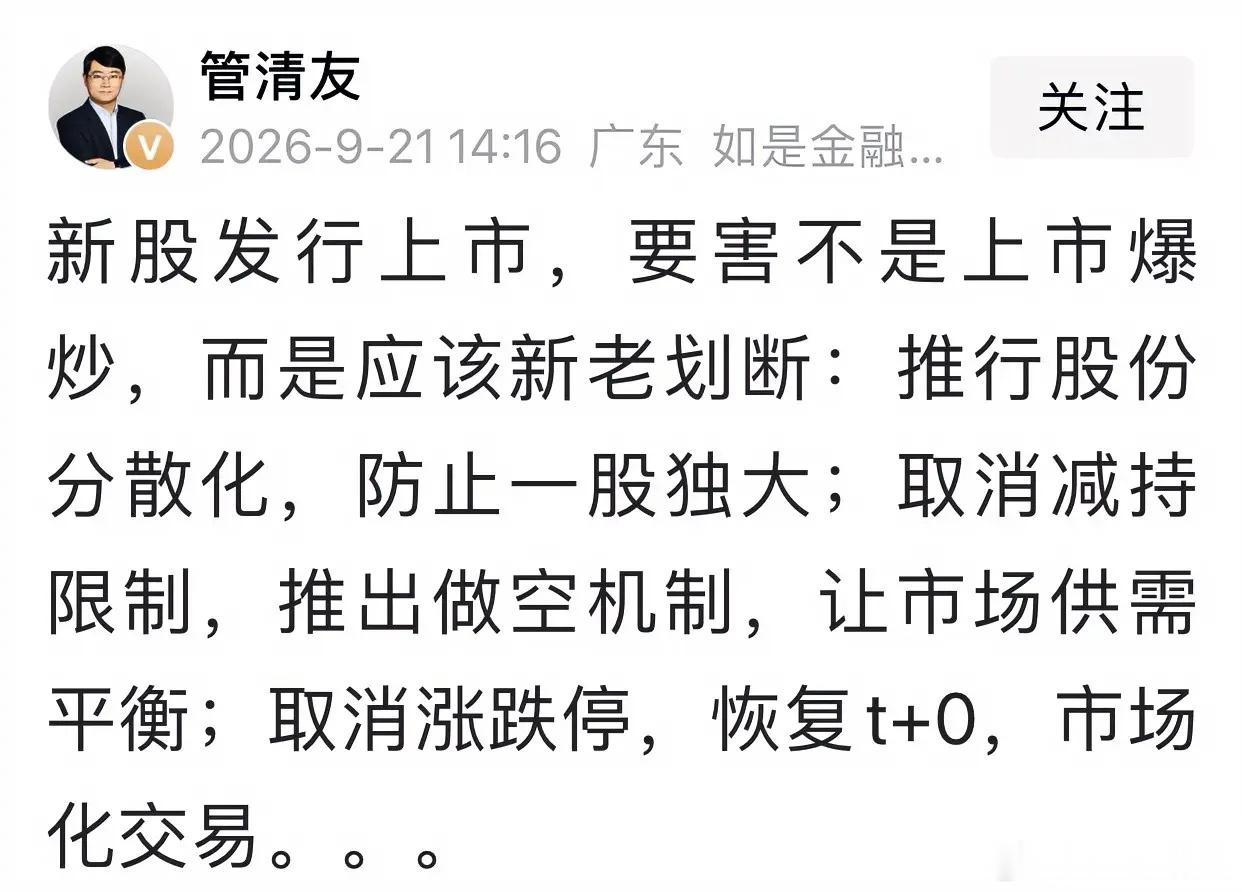
管清友又开炮了,可以说句句戳在散户肺管子上。他说新股上市要害不是爆炒,而是应该推行股份分散化、防止一股独大,取消减持限制、推出做空机制,取消涨跌停、恢复T+0,让市场供需平衡。这话散户爱听,但光爱听不行,得看看到底有没有道理。
先看“推行股份分散化、防止一股独大”。 这话没毛病。A股很多公司上市前老板持股七八成,上市后流通盘小得可怜,拉几个涨停板轻轻松松。散户冲进去以为是价值投资,结果大股东成本可能就几毛钱,等解禁期一到,人家一键减持,散户还在山顶站岗。管清友说的“新股发行定价虚高”也早就不是秘密,很多科技股上市之初的价格即便考虑未来盈利折现也站不住脚。 从根子上让股权分散,确实能治一治这个毛病。
再看“取消减持限制”。 这话听着过瘾,但实操起来是把双刃剑。现在A股对控股股东减持有一堆锁定期和比例限制,比如上市后三十六个月内不得转让,破发情形下不得通过二级市场减持等等。这些规矩确实烦人,但也确实在保护散户。全放开会怎样?大股东分分钟清仓式减持,跑得比兔子还快。管清友的原意可能是想让市场自己定价,但你得承认,A股的散户跟美股散户玩的根本不是一个游戏。人家机构有对冲工具,散户只能硬扛。减持限制一取消,大股东套现如流水,散户连反应时间都没有。
然后是“推出做空机制”。 这个方向是对的。做空机制理论上能改善供求关系,当股价因炒作严重偏离价值时,做空者会入场卖空,促进价格回归真实。但问题在于,A股现在的做空工具散户基本用不上。融券?散户经常无券可融。股指期货?五十万门槛直接把绝大多数散户挡在门外。所以做空机制不完善,做多容易做空难,管清友自己也承认这一点。更关键的是,如果做空机制只服务于机构,那结果就是机构砸盘赚得盆满钵满,散户只能眼睁睁看着账户缩水。
最后是“取消涨跌停、恢复T+0”。 管清友以前对这个事其实很谨慎,2020年接受凤凰网财经采访时就说过,A股现在还不具备重新推行T+0、取消涨跌停制度的基础条件,需要很多配套改革,比如注册制的不完整、做空机制的不完善。他还说过一句很扎心的话:没有比较完善的注册制就开始实施T+0、取消涨跌停,散户大概率会“血流成河”。注册制是推行了,但退市制度、信息披露质量、中介机构看门人职责,哪一样能让人完全放心?有学者就指出,T+0和取消涨跌停能提升日内交易纠错能力、改善流动性,但无法穿透上市公司底层经营数据,不能识别财务造假。交易制度是二级市场的“放大器”,不是“治病药”。散户当天买进当天就能卖听着自由,但一天亏掉半年积蓄也就是分分钟的事。
说白了,管清友这五条建议方向大都没错,但节奏和顺序是致命问题。
我的判断是:股份分散化和做空机制可以积极推进,但取消减持限制和全面恢复T+0必须极其谨慎。真正的市场公平,不是让散户和机构跑同一条赛道,而是让散户别光着脚跟穿跑鞋的比。 别到最后,散户高喊“支持T+0”,结果被量化机构用毫秒级的速度反复收割,那就真成了管清友自己说的“血流成河”了。
制度改革的初衷得先想清楚:是为了让市场更有效,还是为了让散户更公平?如果只做到了前者,那散户的处境不会变好,只会更糟。