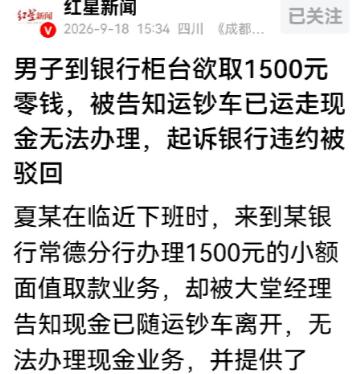
纯属无理取闹!湖南常德有个哥们儿,离银行下班还剩6分钟冲进营业厅,想取1500块零钱。大堂经理两手一摊:运钞车下午四点半就把现金拉走了,柜台一分钱没有。哥们儿当场火了,认为银行这就是在欺负人。他扭头就走,心生不满的他,半个月后直接起诉银行维权。不料法院直接驳回其全部诉求。你觉得他冤不冤?先别急着站队,这事儿背后藏着的,是所有储户都可能踩的坑。
他跑到柜台说要取1500块钱,而且特意强调要零钱。大堂经理听完愣了一下,然后告诉他一个很现实的情况:每天下午4点半,运钞车准时来把网点现金全部拉走。这是雷打不动的规矩,不是针对谁临时变卦。
站在旁观者视角来看,这个时间点的确很微妙。银行门还开着,工作人员也还没走,但现金确实已经不在了。大堂经理没有直接甩一句“办不了”就完事,他给了夏某几条路:ATM机能取整钱,旁边商户可以问问能不能换零钱,或者第二天预约了再来。
夏某一条都没接。他在网点待了大约十三分钟,然后走了。故事到这里其实很普通,就是一个储户赶上了银行现金调度的时间差,没办成事。但接下来的走向,让这件事变得不那么普通了。
半个月后,夏某把投诉信写到了省长信箱。银行那边认认真真出了一份情况说明,把当天的时间线、沟通内容、提供的替代方案都写得明明白白,还道了歉。信访件办结了,夏某不满意。
他又跑去法院递了诉状。理由是银行无正当理由拒绝办理业务,构成违约,还侵害了他的合法权利。
法院的判决说得很清楚。武陵区人民法院审理后认为,夏某主张银行违约这个事,核心要看银行是不是“无正当理由”拒绝。
运钞车4点半把现金拉走,这是银行安全运营的固定安排,不是针对某一个储户的临时决定。银行柜台在特定时间段没有现金,属于客观条件限制,不是主观上要剥夺储户的取款权利。
法院还点出了一个关键细节:夏某要取的是1500块零钱。普通取款和取零钱,在银行的业务逻辑里完全是两码事。零钱意味着小面额现金,网点日常备付量本来就有限。法院认定,这种特殊需求原则上就需要提前预约或者告知。
从实际落地结果来看,这个判决其实划了一条很实在的线。“取款自由”这四个字写在商业银行法第二十九条里,但法律条文里的自由,从来不是字面意义上的无条件自由。它是你在账户正常、银行具备服务能力的前提下,可以自主决定取款的时间、金额和方式,不受银行的无理刁难。
深究背后逻辑就会发现,很多人对银行网点的运作方式存在一个认知偏差。大家觉得银行门开着就等于有钱,柜员坐在那里就等于能办业务。
实际上,现代银行的现金管理是一条严密的链条。运钞车定时押运、网点现金限额留存、大额取款提前预约,这些制度的存在,本身就是为了保障资金安全和储户的长期利益。
夏某这件事往深了看,其实暴露了一个更普遍的问题:储户对银行服务边界的期待,和银行实际运作逻辑之间存在信息差。很多人不知道运钞车几点来、不知道零钱要预约、不知道柜台现金有额度限制。这些信息平时用不上,但一旦碰上急事,就容易演变成“银行故意刁难我”的误解。
法院驳回了夏某的全部诉求,包括他主张的维权费用。这个结果在旁观者看来,并不让人意外。银行提供了替代方案,解释了客观原因,事后还做了沟通和道歉。从合同履行的角度,银行没有违约的动作。
但话说回来,夏某的愤怒也不是完全不能理解。一个普通储户踩着点冲进银行,满心以为能办成事,结果被告知“钱没了”,这种落差感是真实的。
问题的根子在于,银行的服务时间标识和实际现金服务时间之间,存在一个储户看不见的断层。门开着,但现金业务其实已经停了。这个断层如果不在显眼位置说清楚,类似的误会以后还会发生。
这场博弈的结局其实从一开始就注定了。夏某的诉求建立在“银行必须随时满足我的取款需求”这个前提上,而这个前提在法律和银行运营逻辑面前站不住脚。法院的判决书里写得很明白,取款自由不等于无条件取款,银行的合理经营安排不构成违约。
站在储户的角度,这件事给出的提醒很直接:如果你有取零钱的需求,别卡着下班的点去。如果你有大额现金需求,提前一天打个电话预约。这不是向银行低头,这是对自己时间的尊重。
站在银行的角度,这个案例也是一个提醒。门开着和能办业务之间,储户分不清。把现金服务截止时间、零钱预约要求这些信息放在更显眼的地方,比事后解释十遍都管用。

评论列表