标签: 阿里云

很多人以为AI越强,人被淘汰得越快。阿里云创始人王坚却在9月10日的外滩大会上
很多人以为AI越强,人被淘汰得越快。阿里云创始人王坚却在9月10日的外滩大会上给出相反答案:不要跟AI较劲,它不会取代人。第一个说法值得记下来。王坚提出AI应该被理解为机器智能,而不是人工制造的人类智能。他打了个比方,望远镜比眼睛看得远,也曾挑战人,但最终成了人的工具。凡是新东西的发明,都是让人类重新发现自己的边界。第二个数据更有意思。他说如果在AI上投入1度电,这个世界可能在别处少用10度电。从1950年到今天,科技发展最快的阶段也是碳排放攀升最快的阶段。他抛出一个命题:能不能只用今天10%的资源,就让人活得很好?在他看来,数据是数字时代的自然资源,而最会用数据的正是AI。第三个判断针对AI自身的耗电争议。王坚认为现在还是早期,就像灯泡到LED的过程,效率会持续提升。未来完成同一个任务,可能只需要10%的Token。把这三点连起来看,逻辑很清楚。AI替代的往往只是我们熟悉的旧活儿。真正的机会,是它逼着人去发现自己还没被开发的能力。与其焦虑被取代,不如想想怎么用它把资源花得更省、把事情做得更新。
账上躺着4700亿,还向市场伸手要钱!股价大跌8%,马云拿出6亿港元抄自家公司股
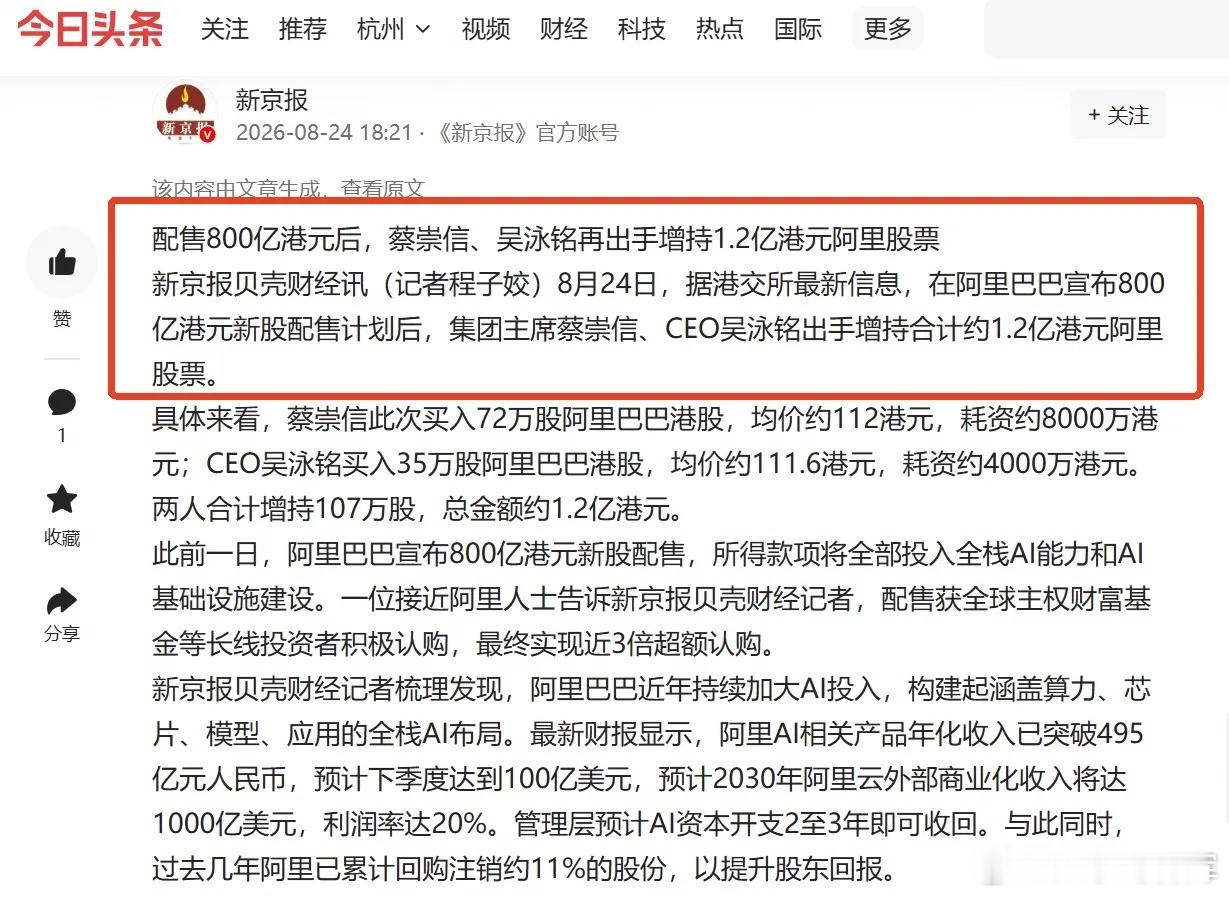
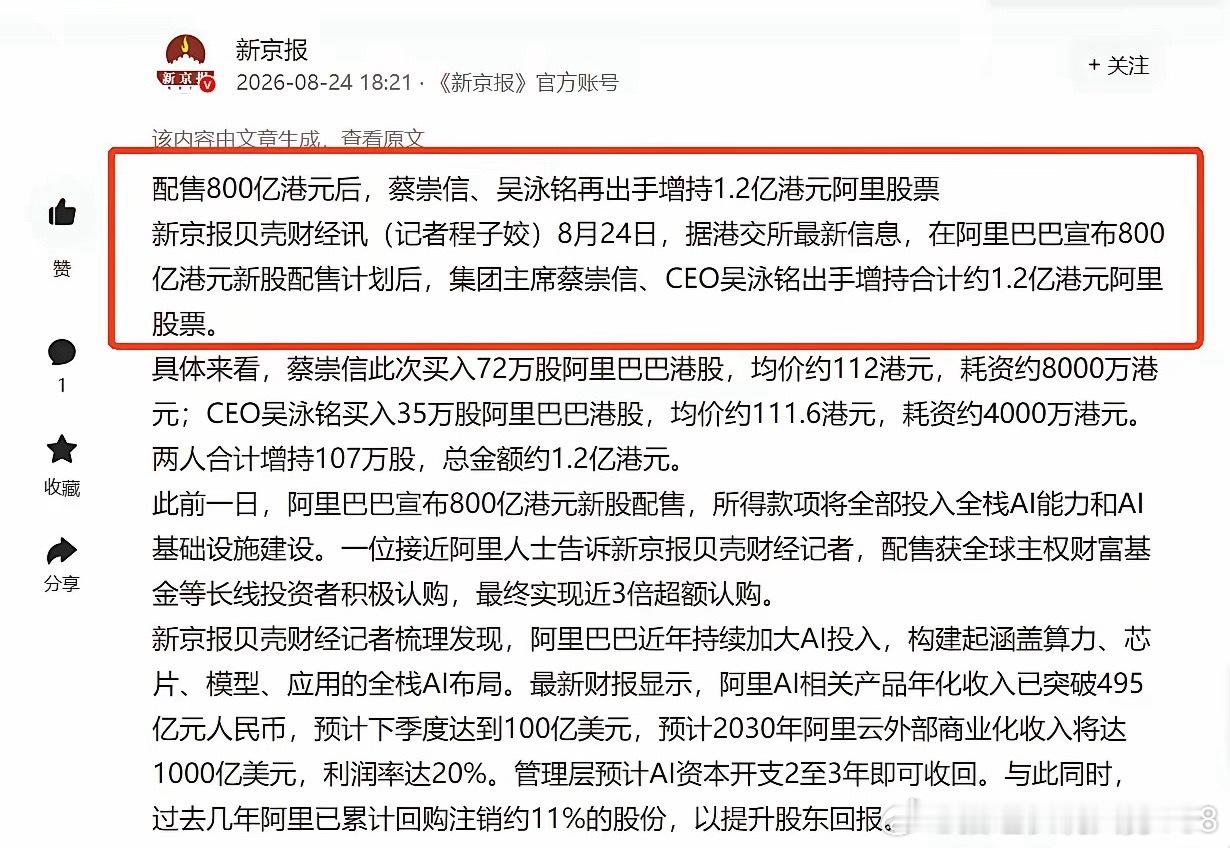
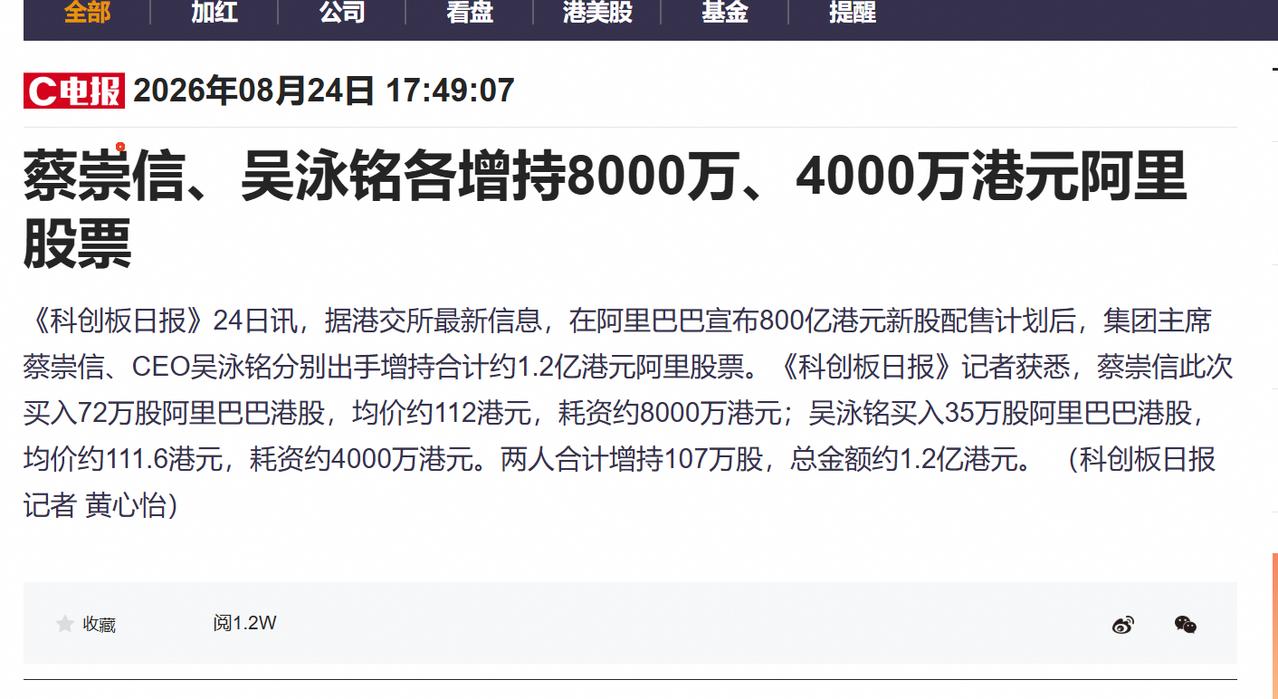
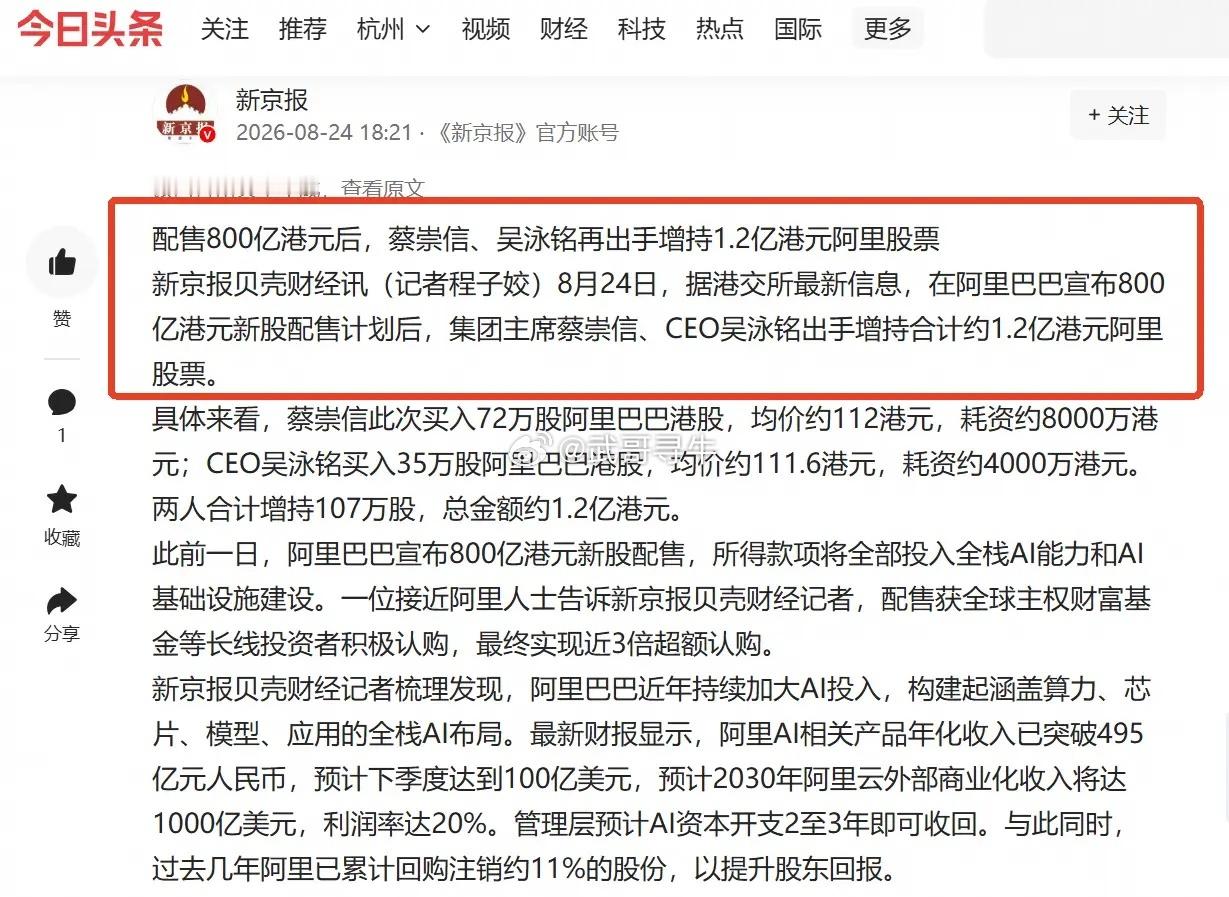
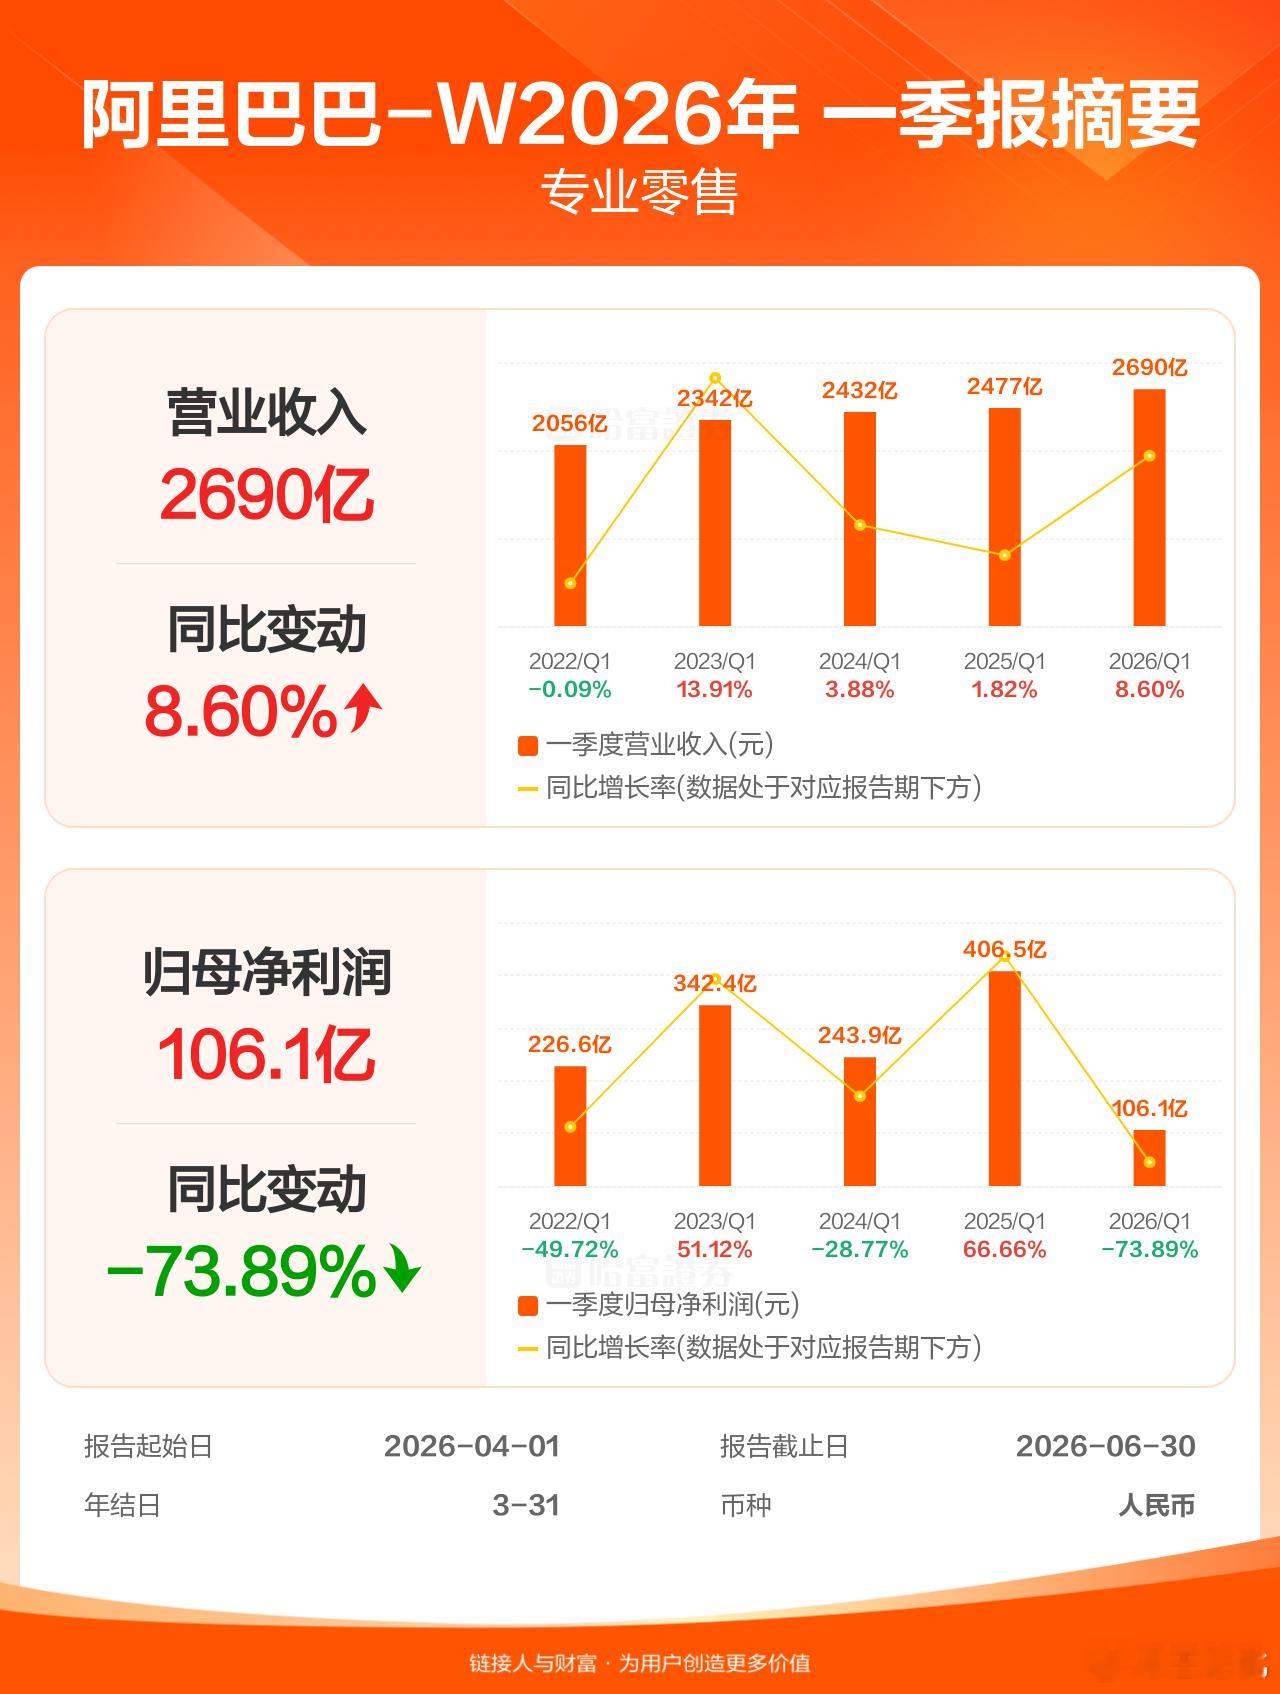
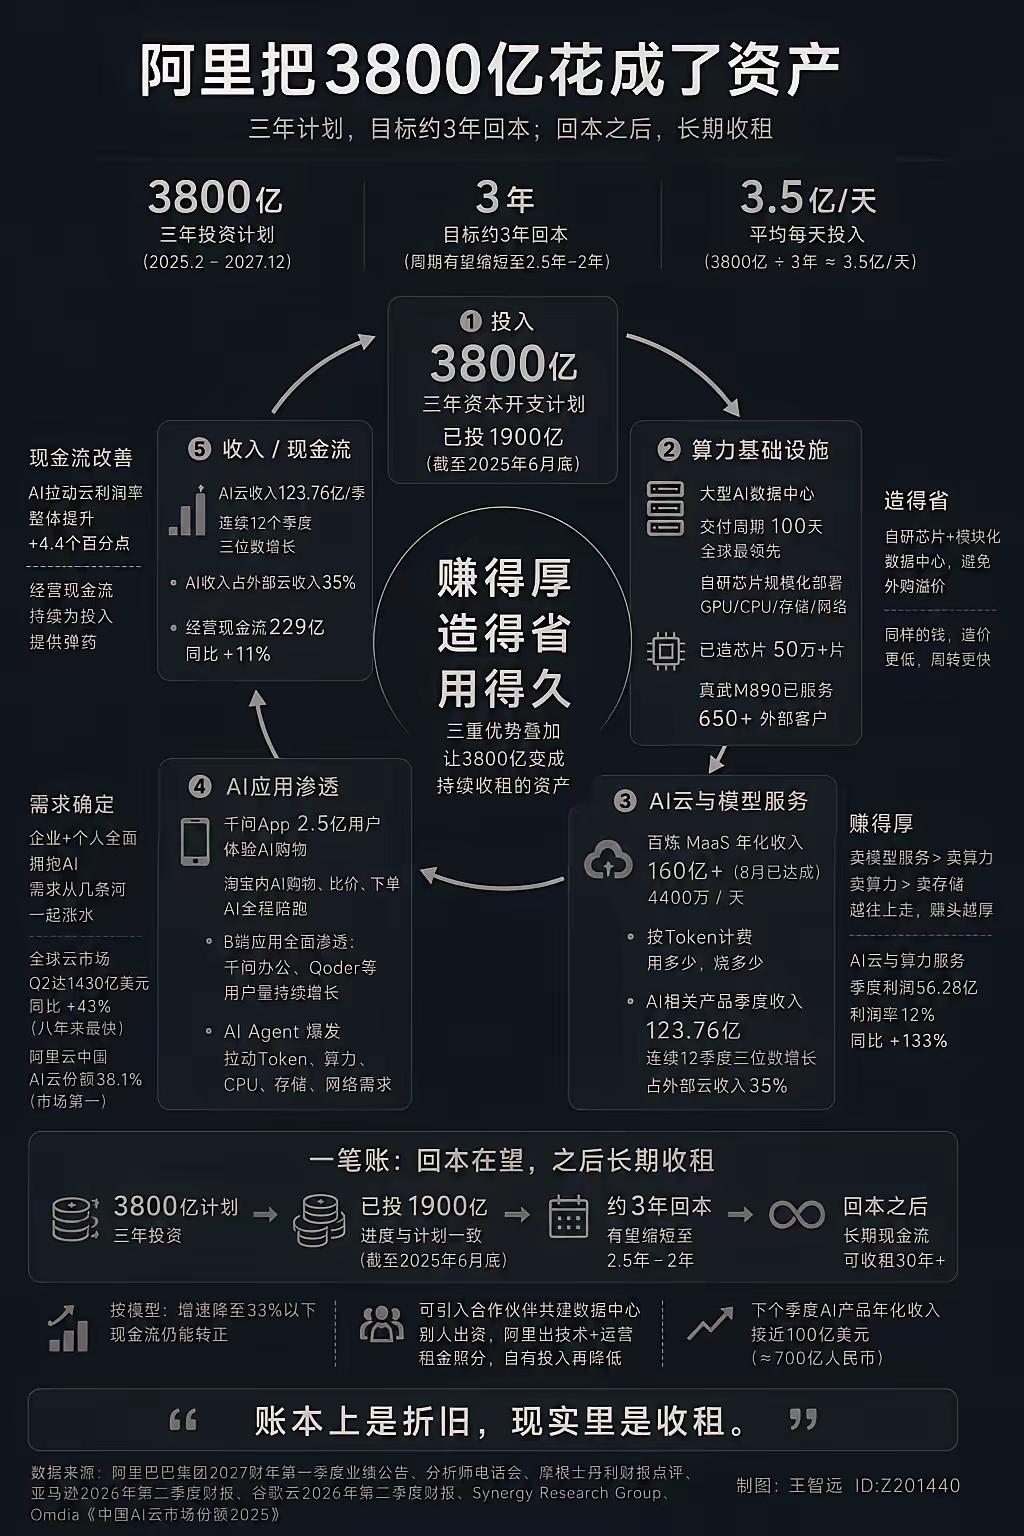
账上躺着4700亿,还向市场伸手要钱!股价大跌8%,马云拿出6亿港元抄自家公司股票。2026年8月23日,阿里巴巴抛出一则令市场错愕的公告,计划在港股配售新股,募资总额800亿港元,折合102亿美元,全部资金百分之百投入AI基础设施建设。消息传开,市场反应十分激烈,2026年8月24日阿里港股盘中一度暴跌超10%,收盘大跌8.54%,单日市值蒸发约2013亿港元,当天卖空股数、卖空金额双双刷新历史新高。不少投资者心里充满不解,甚至生出不满。公司账面上明明躺着4745亿元人民币现金以及流动性投资,为何还要到市场再融资,稀释原有股东的权益。想要看懂这件事,要区分账面存量资金和现实持续消耗。截至2026年6月底,阿里账面上确实拥有接近4700亿元现金储备,这个数字看着十分可观。但同期另一组数据同样不容忽视,2027财年第一季度单季资本性支出达到676.78亿元,同比上涨75%,当期自由现金流净流出446.7亿元,创下阿里上市以来单季自由现金流流出的高点。简单来讲,4700亿属于过去积累下来的家底,而AI赛道比拼的是持续投入,每个季度都要往外掏出巨额真金白银。按照当前消耗节奏,再雄厚的现金储备也扛不住长期烧钱。摆在阿里面前的路径并不多,要么增加债务,要么选择股权发股融资。选择举债,当下并不划算。阿里本季度净利润已经出现同比下滑,如果再叠加高额债务,利息压力会进一步侵蚀利润,财报表现会更加难看。亚马逊、谷歌这类海外科技巨头敢于大规模发债,背后依靠云业务带来稳定充沛现金流做支撑。阿里云业务还没有达到同等实力,核心电商业务又面临多方竞争压力,这种背景下选用股权融资,不去抬高财务杠杆,从财务逻辑层面看会更加稳妥。在我看来,财务层面合理不等于资本市场就会买账。大额配售直接稀释老股东权益,投资者会本能担忧未来收益被摊薄,这也是消息一出股价快速下挫的核心原因,理性财务逻辑和二级市场情绪,本身就存在割裂。资本市场不只看冰冷的财务逻辑,同样看重市场情绪。股价大幅回落之后,企业核心人物立刻用真金白银释放信号。据媒体报道,马云连续多日增持阿里港股,总金额超过6亿港元,董事会主席蔡崇信与CEO吴泳铭合计增持约2亿港元,管理层近期累计增持金额突破8亿港元。增持消息放出之后,2026年8月25日阿里港股反弹1.51%,但依旧没能收复前期的下跌缺口。市场对这次增持的评价十分客观。对比800亿港元的融资规模,8亿港元增持更多属于信心表态,管理层向外界传递自己愿意共同承担风险。可想要彻底打消广大投资者心里的顾虑,这点投入远远不够。这件事本质,是一家互联网巨头站在AI竞赛关口,押注充满不确定性的未来。投入AI基础设施,短期很难转化成实实在在的利润,回报周期漫长,最终结果也无法百分百确定。投资者的担忧并非毫无道理,如果巨额AI投入拿不到预期回报,老股东就要为这场豪赌承担损失。马云和管理层拿出自有资金增持,就是用实际行动回应这份质疑,愿意和普通股东站在一起,承担一样的投资风险。至于这次押注能不能收获回报,还需要交给时间去验证。信源:证券时报--《阿里巴巴拟配售800亿港元新股,全部投向AI基础设施》2026.8.23澎湃新闻--《配股引发股价大跌,马云、蔡崇信、吴泳铭合计增持超8亿港元阿里港股》2026.8.2836氪--《阿里2027财年Q1财报:资本开支大增75%,现金储备4745亿元》2026.8.20
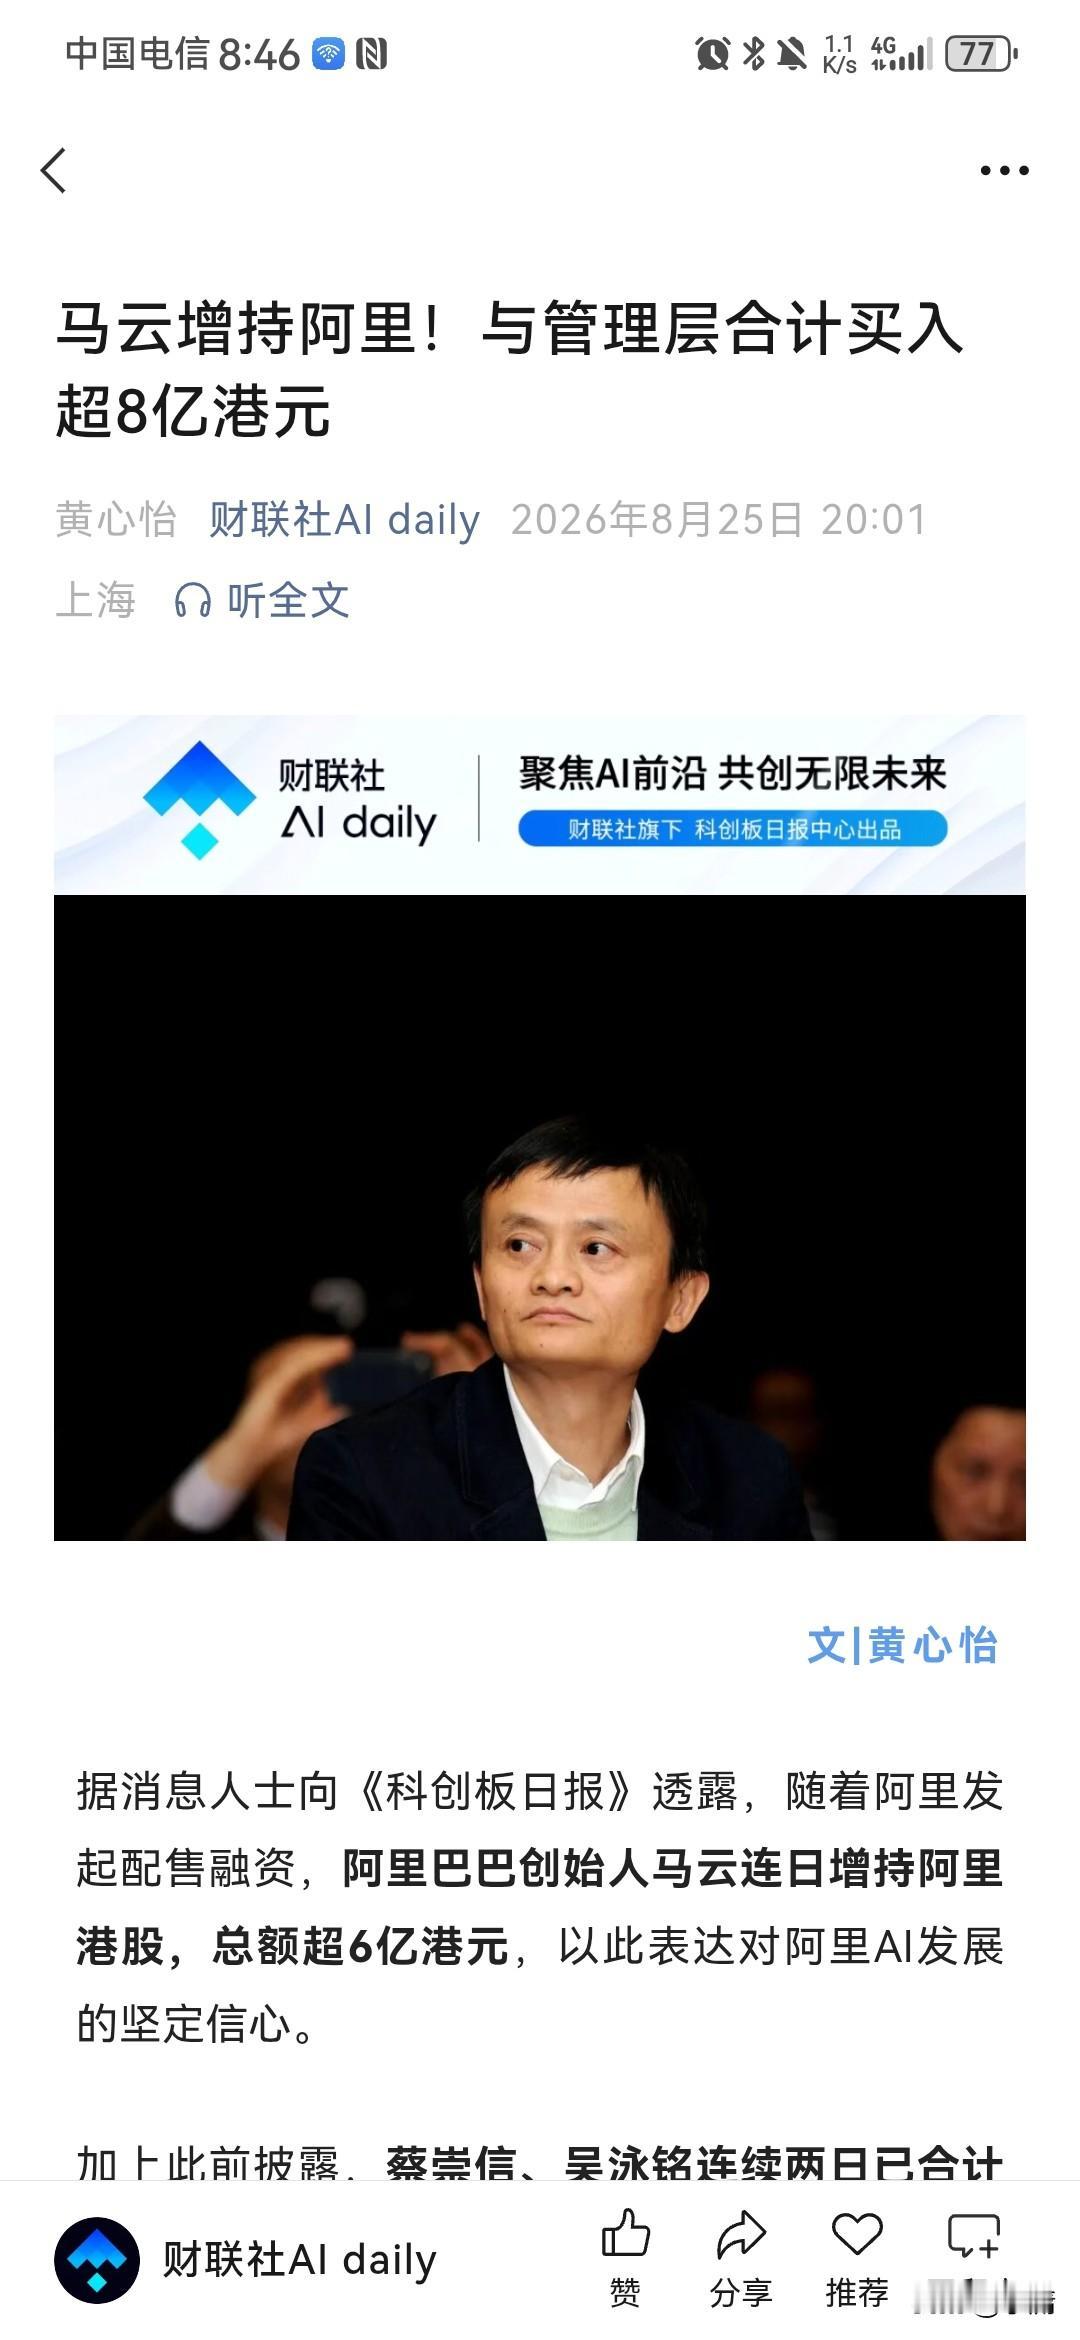
我现在是对马云越来越有好感了。根据财联社8月25日报道,近日马云与蔡崇信、吴泳铭
我现在是对马云越来越有好感了。根据财联社8月25日报道,近日马云与蔡崇信、吴泳铭等阿里巴巴管理层竟然联手增持了超过8亿港元的阿里港股股票。在这之前,阿里巴巴更是有一个大动作,宣布要配售800亿港元的新股,所得资金将全部投入AI建设。这两个消息前后脚发生,只说明了一点,那就是以马云为代表的阿里巴巴管理层已经是下定了决心,一定要在AI这个领域干出一番大成绩,并且对于自己的未来发展有着巨大的信心,否则管理层也不会直接增持阿里股票。阿里巴巴最开始只是一个电商平台,看起来并没有什么科技含量,但是随着这些年的发展,阿里巴巴可以说已经真正成为一个在前沿科技领域有着巨大影响力的科技巨头,从马云支持王坚主导开发阿里云,打造出国内第一套完全自研的云计算内核,到现在对AI的大力度投入,不断研发迭代通义千问Qwen大模型,无不说明了这一点。这才是一个巨头公司应该干的事情!不能仅仅只是想着怎么赚钱,赚了钱之后更要想着将自己获得的资金投入到科技研发中,不断提升自身的科技水平,帮助推动整个国家的科技发展。所以说,笔者现在是对马云越来越有好感了。马云有很多争议,但是,知错能改,善莫大焉,在这个中美AI激烈竞争的大时代,马云能够带领阿里巴巴推动我们AI产业的发展,这就是好样的!这就是有价值的!衷心祝愿阿里巴巴未来能够研发出更加优秀更加尖端的AI产品!
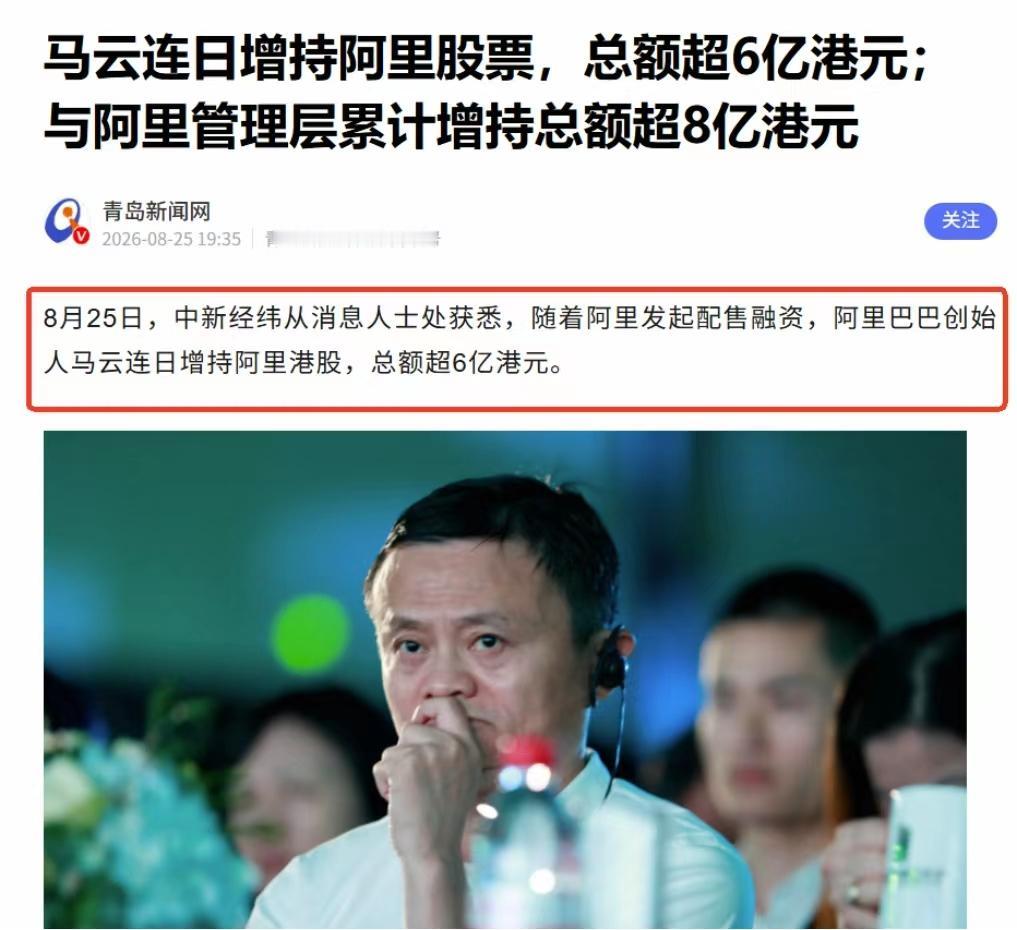
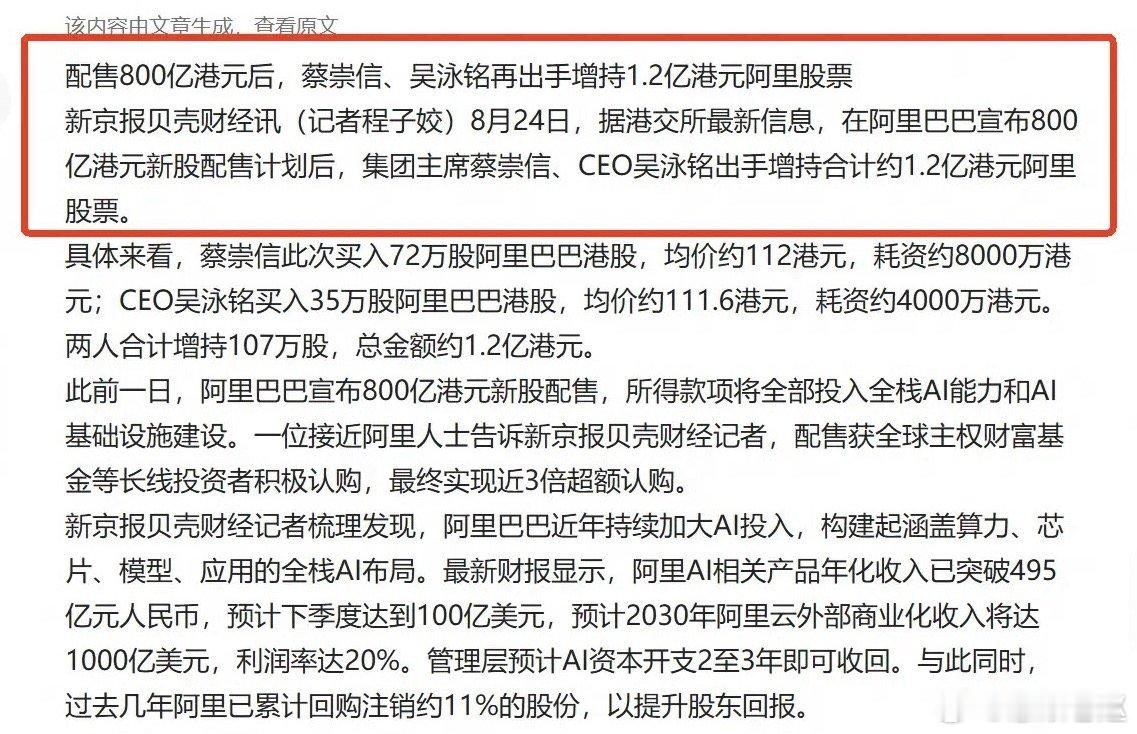





同样是做卖货生意,阿里市值2967亿美元,京东仅390多亿,差距超7倍凭什么?
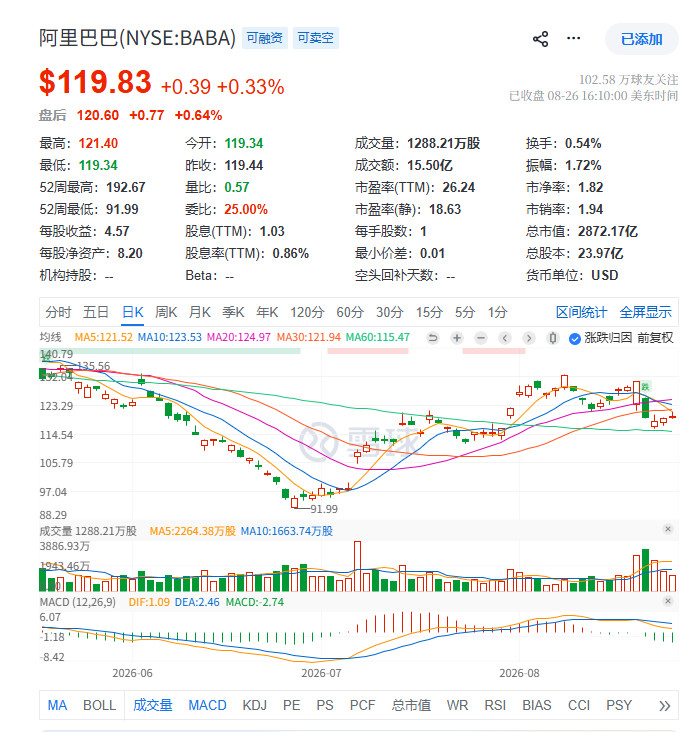
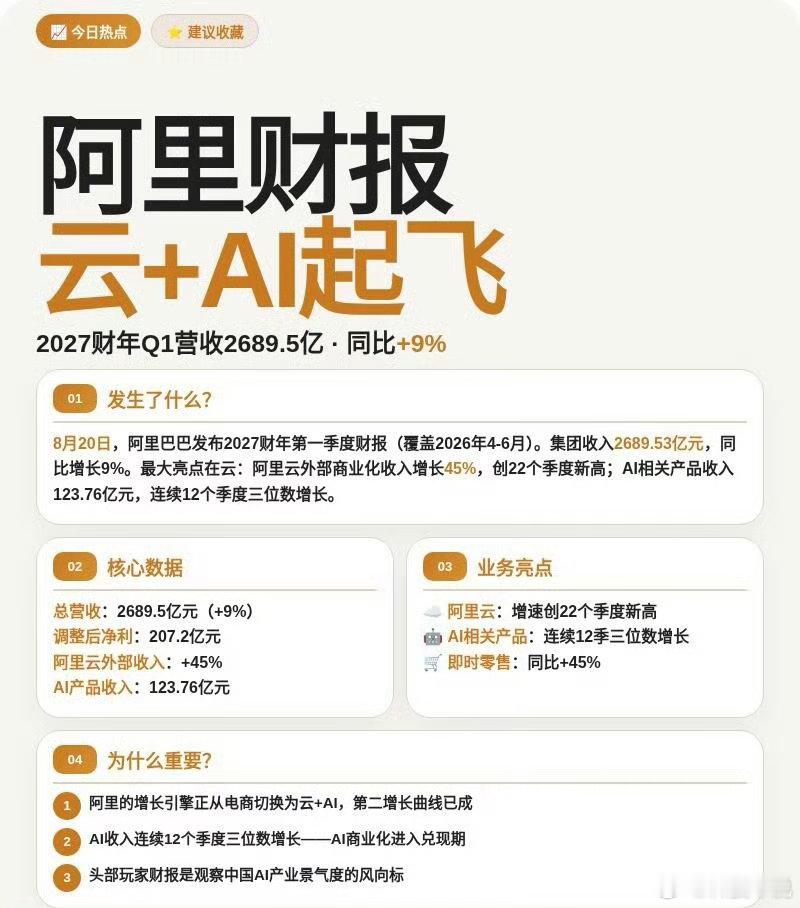
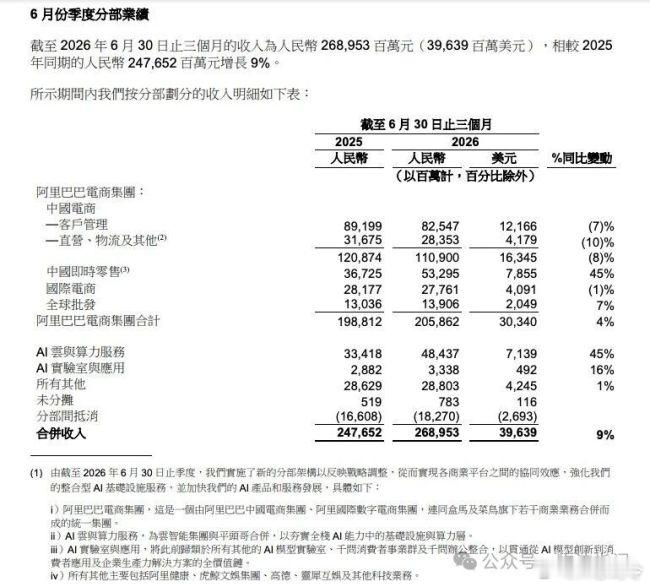
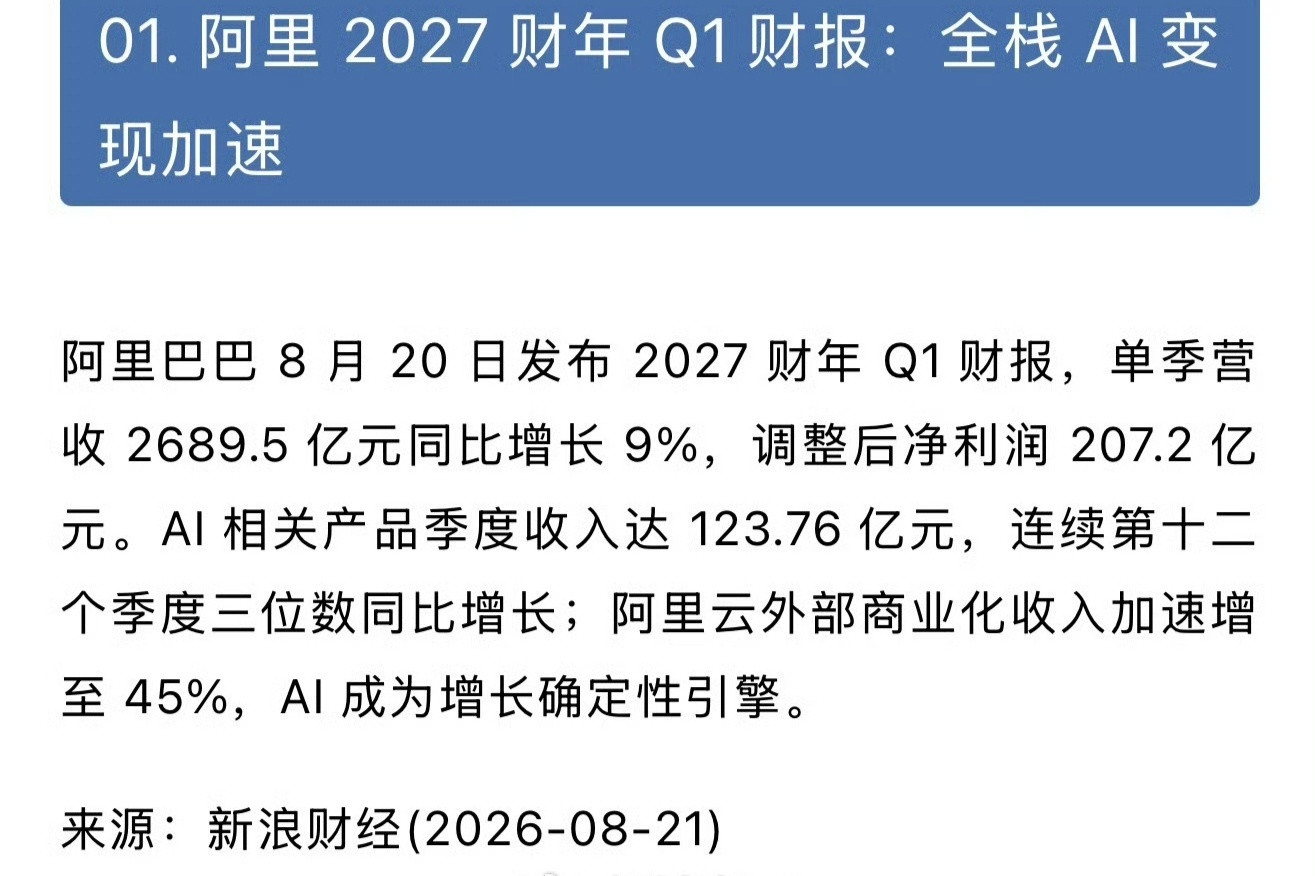
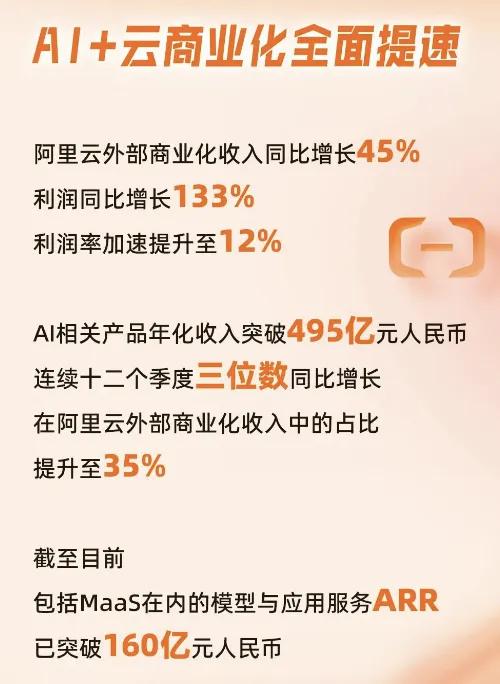
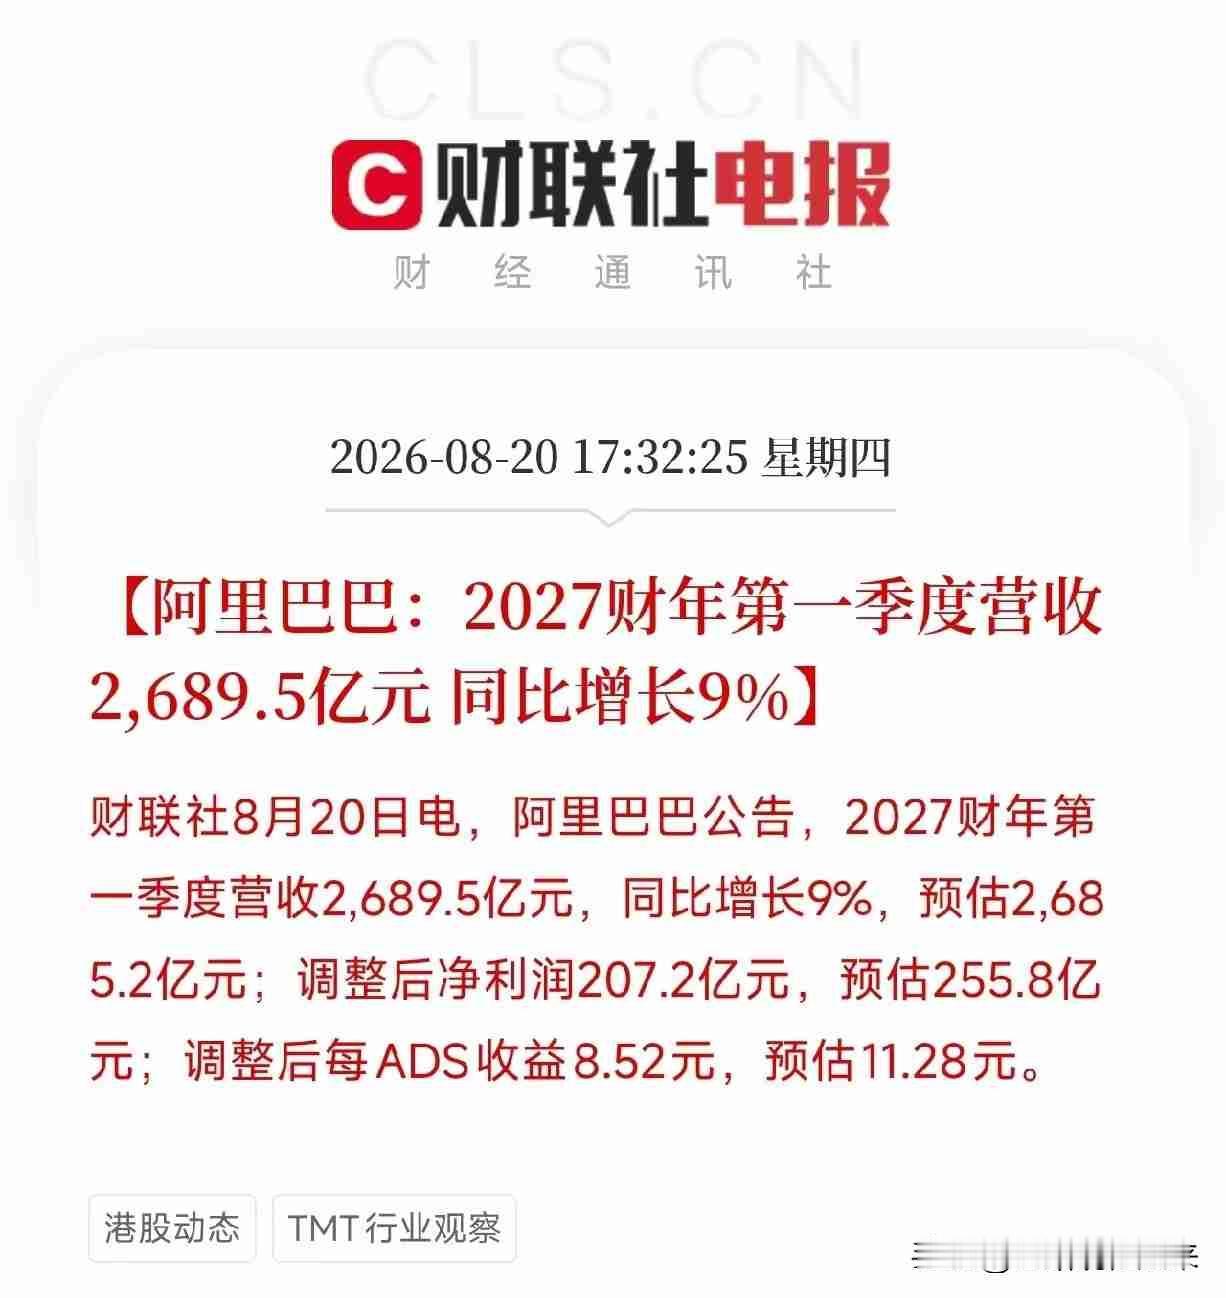
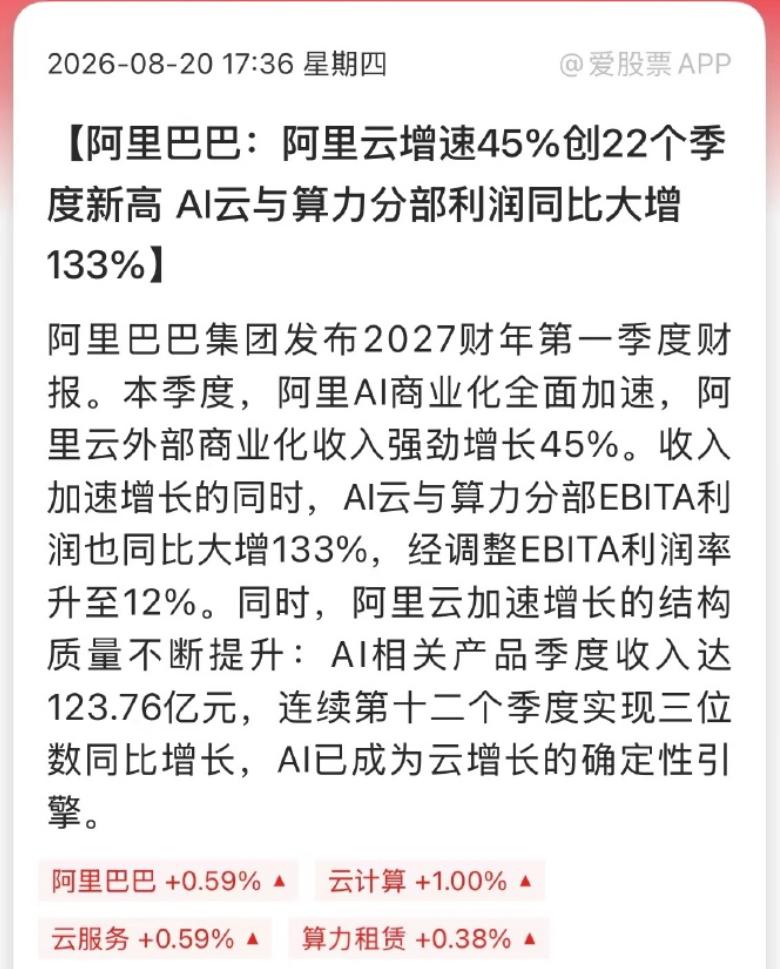
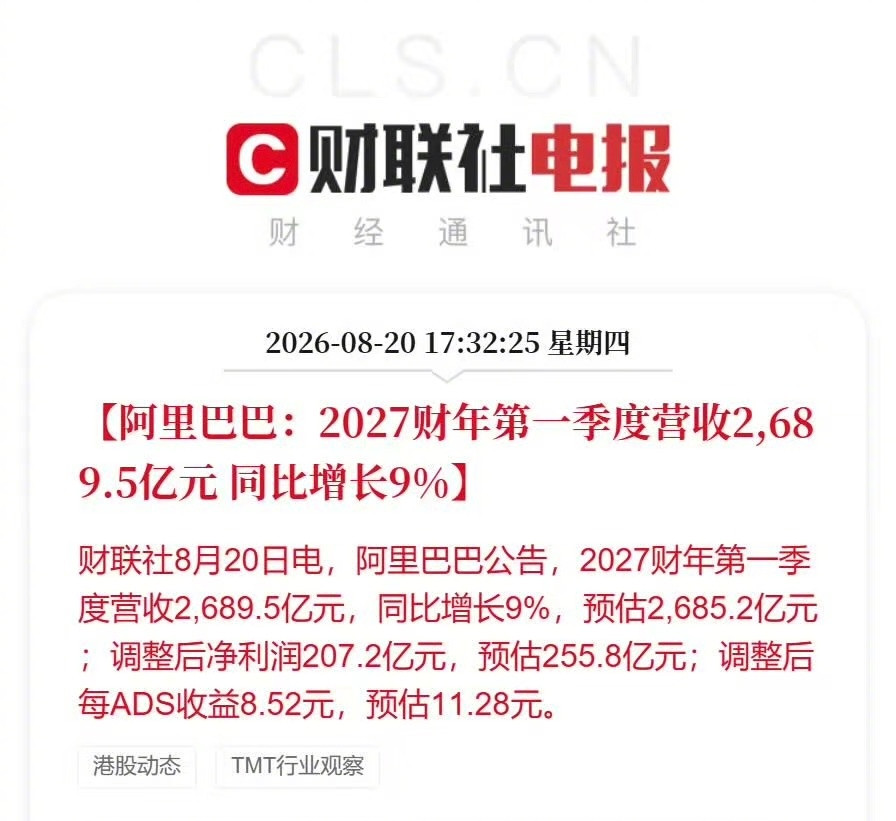
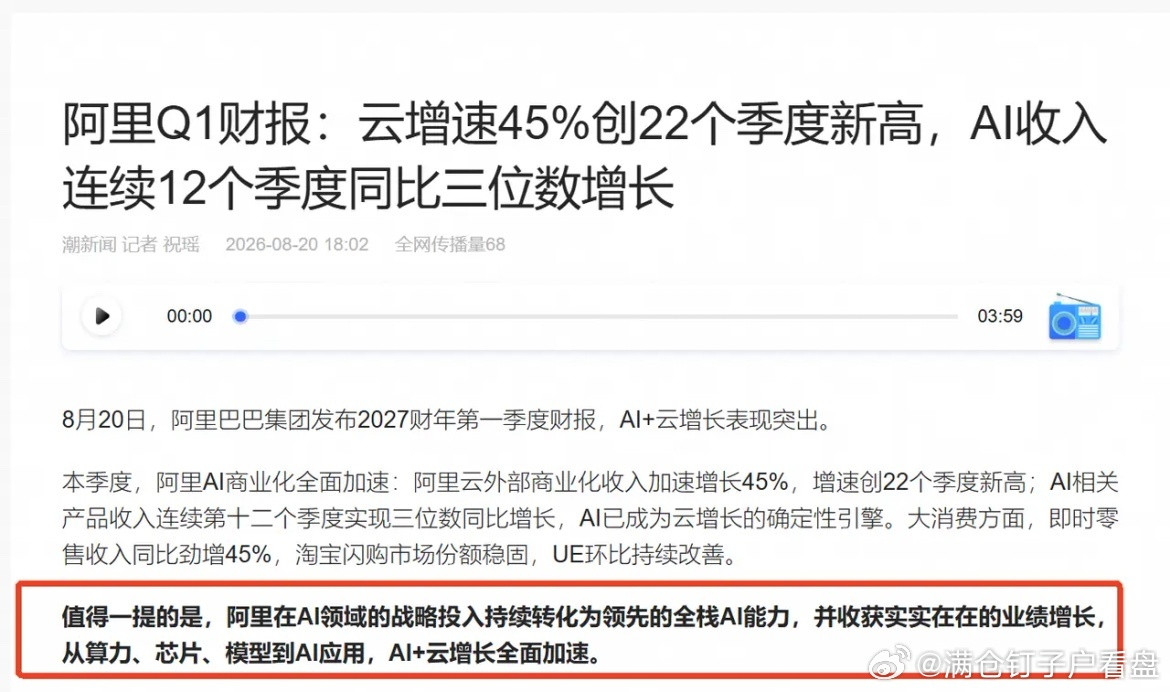
同样是做卖货生意,阿里市值2967亿美元,京东仅390多亿,差距超7倍凭什么?同样扎根电商赛道,都以“卖东西”为核心主业,两家企业的资本市场估值却拉开巨大鸿沟:阿里市值达到2967亿美元,京东市值仅有390多亿美元,市值相差7倍多。很多人疑惑,都是电商巨头,为什么二级市场给出的定价会如此悬殊?拨开表面的卖货业务,底层商业模式、资产轻重、第二增长曲线,才是拉开差距的核心原因。第一个关键原因:阿里不只是卖货,还在“卖算力”,手里握着科技成长故事。京东对外最深入人心的标签,是自营+送货上门。自建物流体系给消费者带来极致体验,次日达、当日达成为京东坚固的护城河,但同时,也把企业的业务边界牢牢锁在了零售履约这条主线之上。阿里则是双轮驱动,一边是淘宝、天猫深耕商品交易,做成熟的电商基本盘;另一边阿里云扛起科技增长大旗,对外输出算力、存储、AI大模型服务。阿里云2025年Q4收入265亿,利润23亿,业务规模还在持续向上攀升。电商是稳定的现金牛,云计算代表数字经济、AI时代的未来想象空间。对于资本市场来说,一家公司同时拥有消费和科技两大赛道,估值天花板自然会被拉高。第二个原因:京东模式太重,利润薄如纸片,资产包袱拉低估值。京东走的是自营电商路线,自己采购货品、自建大面积仓库、搭建全国物流配送网络。这套模式的优势显而易见:正品可控、配送时效快、售后体验好。但代价是重资产属性,大量资金沉淀在库存、仓储、车辆、人员上面,固定资产折旧、仓储损耗、履约成本持续侵蚀利润,整体毛利率长期处于偏低区间,赚的是供应链进销差价,利润空间十分有限。阿里采用平台模式,本身不进货、不囤货,不直接碰商品库存。只是搭建线上商业广场,吸引商家入驻,主要收入来自商家广告费、交易佣金、各类技术服务费。不需要承担货品积压风险,也不用背负庞大的线下履约资产,属于轻资产运转,利润弹性远远高于自营模式。同样的交易规模,平台模式能够沉淀下更多利润。第三个原因:阿里真正跑通了多条第二曲线,京东的核心收入依旧高度依赖零售。时至今日,京东最核心、贡献绝大部分营收利润的,依旧是把商品卖给普通消费者这门生意。虽然也在尝试多元布局,但还没有成长为体量足够大、可以独立撑起估值的第二增长引擎。反观阿里,业务触角已经伸到多个赛道:物流板块菜鸟网络,本地生活饿了么,阿里云云计算,大文娱,还有速卖通为核心的国际电商。多条业务线并行发展,既有稳固的基本盘,又有新业务不断贡献增量。资本市场评判一家企业,从来不只看当下赚了多少钱,更看重未来还能靠什么赚钱。当下的利润只是底色,想象空间决定估值上限。阿里手握阿里云这张长期饭票,云计算叠加AI,是全球资本愿意给高溢价的赛道;而京东手中的核心底牌,依旧是自营零售与自建物流。物流是强大护城河,但属于零售配套能力,很难给到科技赛道那样的估值倍数。当然,市值差距不等于企业实力的全盘高下。京东重资产模式换来的供应链、仓配履约壁垒,同样很难被对手复制,营收规模十分扎实。只是资本对于“重资产零售”和“消费+科技平台”,天然给出完全不同的定价逻辑,这也就造就了两家电商巨头7倍的市值差距。