标签: 迪拜
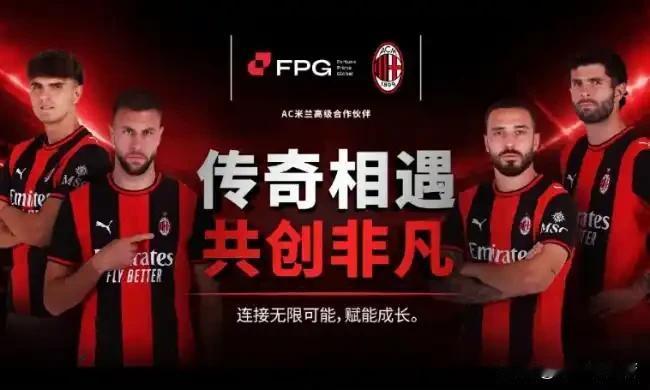
FPG财盛国际!迪拜迎来了AC米兰与俱乐部官方在线交易合作伙伴FPG财盛国际合作
FPG财盛国际!迪拜迎来了AC米兰与俱乐部官方在线交易合作伙伴FPG财盛国际合作历程中的首个里程碑,这也是FPG首次与体育品牌展开合作。这个FPG财盛国际核心牌照包括澳大利亚证券和投资委员会还有瓦努阿图金融服务委员会。这个合作牵线人就是澳大利亚证券,这个澳大利亚证券和米兰新债主加拿大ManulifeComvest(宏利集团)是合作伙伴关系。FPG财盛国际市场负责人KyleLiu表示,AC米兰所倡导的激情、卓越与信任,与FPG财盛国际及旗下企业坚持的价值理念较为契合。因此,此次携手不仅是品牌资源层面的合作,也体现了双方在价值理念上的连接。AC米兰持续连接全球球迷与合作伙伴,并通过跨行业合作拓展体育品牌的商业价值与国际影响力。红黑名宿克里斯蒂安·帕努奇亮相迪拜外汇博览会,并在FPG展位参与见面会,为球迷提供了近距离接触俱乐部的独特机会,也彰显了AC米兰在该地区日益增长的影响力,以及对该地区的重视与投入。米兰影响力增长我同意,克里斯蒂安·帕努奇是米兰名宿有待商榷,哥们夺冠后貌似就跟着卡佩罗去皇家马德里了,好像和米兰当时管理加利亚尼还是谁矛盾重重,那时候我还不是米兰球迷,对当时事情了解有限,但克里斯蒂安·帕努奇离开米兰去皇家马德里是事实。

迪拜三王妃晒了胖三送的🌸,感觉每次晒花不是怀孕了就是快生了,是不是已经怀上6
迪拜三王妃晒了胖三送的🌸,感觉每次晒花不是怀孕了就是快生了,是不是已经怀上6️⃣胎了?五女儿法蒂玛快三个月大了,按胖三夫妇六年生五胎刚出月子就怀孕的效率,这么快就再次怀孕非常有可能。三王妃现在就是在和时间赛跑,她明年就39岁了,想缓一两年休养下身体再怀孕都不行,再生不出耀祖胖三可能真娶二房了
莫迪的杀猪盘,又盯上了中东王爷们!迪拜王室砸27.5亿美元拿下印度老牌银行控
莫迪的杀猪盘,又盯上了中东王爷们!迪拜王室砸27.5亿美元拿下印度老牌银行控股权,交割刚满两个月,十亿级税单就直接送到门口。从签协议到拿批文一路绿灯,结果前脚钱到账,后脚监管就上门了。27.5亿美元进入印度银行业,两个月后却收到一份税务通知,这件事迅速被包装成“印度收割中东资本”的故事。但如果回到交易本身,会发现真正值得讨论的,并不是一张税单,而是印度吸引外资过程中长期存在的规则矛盾。此次交易的主角是印度RBL银行,买方为阿联酋EmiratesNBD集团。该机构拥有迪拜政府背景,并非某位王室成员个人投资,而是一家大型金融集团进行海外布局。2026年6月,EmiratesNBD完成对RBL银行的资本注入,通过约2600亿卢比的增资获得控股权。对于迪拜资本而言,这笔投资看中的不是短期收益,而是印度庞大的金融市场。印度人口规模巨大,数字支付发展迅速,零售金融需求持续增长。进入印度银行业,可以帮助海湾资本扩大南亚市场布局,同时加强贸易、投资和跨境金融联系。争议来自之后出现的税务通知。公开信息显示,印度马哈拉施特拉邦税务部门针对RBL银行2020至2021财年部分数字银行业务提出税务要求,涉及税款、利息和罚金合计约10.376亿卢比。这个数字折算后约为千万美元级别,与27.5亿美元投资规模相比,占比有限。更重要的是,这笔税务争议发生在迪拜资本入主之前,针对的是银行过去经营中的问题,并非新股东进入后产生的事项。跨境收购中,历史税务风险本来就是企业调查的重要内容,不能简单理解为投资完成后突然遭遇“埋伏”。不过,这件事依然给印度敲响警钟。印度这些年积极吸引全球资本,希望借助外资推动制造业、金融业和基础设施发展。但对于投资者而言,市场规模只是一个条件,稳定透明的制度环境才是决定长期投入的关键。过去印度也曾因税务争议受到国际企业关注,一些跨国公司曾面对长期法律程序。印度政府推动营商改革,改善审批效率,但地方执行、税务解释和监管协调仍然是外资评估风险时的重要因素。在我看来,把这场风波直接称为“莫迪的杀猪盘”,更多是情绪化表达,并没有足够事实支撑。印度不可能因为一笔正常税务争议就被认定为专门针对外国资本的陷阱。但另一方面,印度也需要明白,吸引资本不能只依靠市场规模和政策口号。中东资本进入印度,是全球资金寻找新增长空间的一种选择。迪拜投资者看重印度的发展潜力,但也会关注规则是否稳定。一个国家真正具有吸引力,不只是能够让资金进来,更要让资金知道未来如何运行、风险如何解决。因此,这场争议的核心并不是27.5亿美元有没有被“套住”,而是印度能否证明自己拥有与经济体量相匹配的制度确定性。资本可以接受竞争,也可以接受监管,但最忌讳的是长期面对不可预测的规则变化。对于印度而言,未来能否持续吸引全球资金,最终取决于它能否把市场优势转化为可信赖的发展环境。
莫迪的杀猪盘,又盯上了中东王爷们!迪拜王室砸。27.5,亿美元拿下印度老牌银行控
莫迪的杀猪盘,又盯上了中东王爷们!迪拜王室砸。27.5,亿美元拿下印度老牌银行控股权,交割刚满两个月,十亿级税单直接送到门口。从签协议到拿批文一路绿灯,结果前脚钱到账,后脚监管上门了。说起来这事儿前半段走得别提多顺了,从2025年10月双方签协议开始,印度储备银行、竞争委员会、证监会一路开绿灯27.5亿美元刚刚完成注资两个多月,一份超过10亿卢比的税务通知就摆到了RBL银行面前。单看这个时间差,确实很容易让人产生一种感觉:外国资本刚把钱投进去,印度监管部门就开始“翻旧账”。但事情真正值得看的地方,恰恰不在这个戏剧化的时间差,而在于这张税务文件到底是什么,以及阿联酋方面为什么明知道印度监管环境并不简单,仍然愿意投入如此大的一笔钱。先把最重要的一点说清楚。8月27日,RBL银行收到的是孟买州税务部门发出的GST说明理由通知,涉及2020—2021财年数字银行业务的进项税抵扣,金额约103.77crore卢比,也就是约10.38亿卢比,其中已经包括利息和拟议罚金。它目前并不是最终生效的处罚决定,银行还有申辩程序。RBL的态度也很明确:不认。因为同一种税务争议,2018—2019财年和2019—2020财年已经出现过,RBL表示,此前相关税务机关作出的处理结果对银行有利。也就是说,这一次并非突然出现了一个从未有过的问题,而是旧争议延伸到了新的财年。银行因此判断,目前没有理由认为这件事会对经营造成重大影响。这样一来,“等阿联酋的钱一到,印度才临时找理由开罚单”的说法就站不稳了。公开资料至少证明,这类税务争议早在EmiratesNBD控股之前已经存在。至于印度税务部门这一次最终会不会坚持追缴,要等后续行政程序甚至司法程序,不能提前下结论。再看这27.5亿美元到底是谁投的。网络上喜欢把这件事称为“迪拜王室砸钱”,听上去很有故事感,但真正的投资主体不是某位王室成员个人,而是迪拜上市银行EmiratesNBD。它是阿联酋大型银行集团,董事长谢赫·艾哈迈德·本·赛义德·阿勒马克图姆拥有迪拜王室背景,但这笔收购本质上仍是一项大型金融机构之间的商业投资。双方最初在2025年10月18日签署投资协议,当时计划通过增发新股,让EmiratesNBD获得RBL最多60%的股份,同时依法向其他股东提出最高26%的公开收购。印度竞争委员会在2026年1月20日批准了交易框架,当时允许最终持股比例位于51%至74%之间。阿联酋中央银行则在3月24日批准EmiratesNBD取得RBL多数股权,并同意其印度现有银行业务未来按照监管程序并入RBL。到了5月15日,RBL宣布印度和阿联酋两边所需的主要政府及监管批准已经取得。6月18日,钱真正到账。RBL向EmiratesNBD发行约9.291亿股新股,每股280卢比,总额约2601.6亿卢比,折合约27.5亿美元。交易完成后,EmiratesNBD持有RBL扩股后大约60%的股份,正式取得控制权。这个细节很重要。它不是简单的“大股东套现走人”,而是RBL突然得到了一大笔可以扩张业务、提高资本充足率的资金。交易完成后,截至6月底,RBL资本充足率已经达到33.28%,一年前只有15.59%。贷款余额同比增长23%,存款增长11%。银行的经营数据也不能说差。2026财年第一季度,RBL净利润254crore卢比,同比增加27%;净利息收入1654crore卢比,同比增长12%。这里要特别注意印度的数字表达方式,1654crore相当于165.4亿卢比,并不是中文网络文章里经常误写的“1600多亿卢比”。信用评级也发生了变化。6月以后,RBL获得CRISIL的AAA级国内评级;7月底,穆迪给出的长期发行人、存款及交易对手风险评级为Baa2。至少从评级机构目前给出的判断来看,EmiratesNBD入主后,RBL并没有表现出外界所描述的那种“接盘后立刻陷入危机”的状态。EmiratesNBD自己的半年报更能说明问题。7月23日,该集团披露,收购RBL后,集团资产增加约740亿迪拉姆,新增贷款约440亿迪拉姆、存款约430亿迪拉姆。所以真正的问题来了:印度过去不断出现外资税务纠纷,为什么中东资本还愿意往里面投?答案并不复杂,印度市场足够大。RBL成立于1943年,现在已经拥有600多家网点、1300多个业务代理网点,客户约1500万。对于EmiratesNBD来说,如果只靠自己原来在印度的3家分行慢慢扩张,不知道需要多少年才能铺开这样的网络。直接控制一家现成的全国性银行,相当于用资本换时间。
莫迪的杀猪盘,又盯上了中东王爷们!迪拜王室砸27.5亿美元拿下印度老牌银行控
莫迪的杀猪盘,又盯上了中东王爷们!迪拜王室砸27.5亿美元拿下印度老牌银行控股权,交割刚满两个月,十亿级税单直接送到门口。从签协议到拿批文一路绿灯,结果前脚钱到账,后脚监管上门了。这次出手收购的阿联酋NBD银行,正儿八经是迪拜王室背景的银行,也是中东地区数得着的大银行,他们看上的RBL银行,在印度经营八十多年,网点覆盖二十多个邦,手握一千五百多万客户,是块相当优质的资产。为了这笔收购,两边足足走了八个月流程,从印度央行到证监会再到联邦政府,层层审批全票通过。今年六月交割仪式上,当地邦首席部长都亲自出席,场面给得十足。阿联酋这边最终投了27.5亿美元,拿到扩股后六成的股份,还往董事会派了五名自己人,眼看着就能全盘接手业务,借印度市场的东风扩张版图。谁知道八月底,印度税务部门直接发了通知,说这家银行2020到2021财年的GST有问题,连税带罚要收103.76亿卢比。这笔钱虽说和收购价比不算天文数字,但恶心人的是,收购尽调、监管审批大半年,半个字没提过这笔旧账。我觉得这事最耐人寻味的就是时间点,钱刚砸进去,团队刚进驻,业务还没开始调整,罚单就精准落下来,早不查晚不查,偏偏等外资接盘之后才翻旧账,熟悉印度商业环境的人都知道,这根本不是新鲜事,而是一套运行多年的成熟套路。当年英国沃达丰收购印度电信资产,交易全程在境外完成,按当时法律根本不用向印度交税,结果收购完成后,印度直接修改法律追溯过往,硬生生要走几十亿美元。这些年倒在这个套路里的企业能列一长串,科技巨头苹果在印度建厂扩产,刚把产能做到全球四分之一,反垄断罚单直接开到380亿美元,相当于它在印度十几年利润的总和。手机厂商小米市场份额刚登顶,几十亿资金直接被冻结,理由是违反外汇管理规定,从沃尔玛到三星,从亚马逊到通用汽车,几乎所有进场的外资巨头,都领教过这套先引资、后收割的操作。这套逻辑说穿了也简单,就是吃准了外资的沉没成本,你千里迢迢过来,厂房建了,设备买了,员工招了,渠道铺了,前前后后砸下几十上百亿,不可能说走就走。这时候不管是加税还是罚款,你都得接着,大不了少赚点,总比血本无归强,再加上印度人天生擅长交际,招商的时候好话讲尽,政策优惠拍胸脯保证,等你真进来了,规则怎么解释全在他们手里。对我们这些做海外布局的市场参与者来说,这桩买卖其实是个很好的提醒,很多人总盯着人口红利、市场规模这些光鲜的数字,觉得十四亿人的市场怎么都能分一杯羹,却忽略了规则不稳定带来的隐性成本。做生意不能只听对方承诺了什么,更要看他们过往是怎么做的,那些一而再再而三发生的事,就不是意外,而是规律。说到底,商业合作的基础是规则稳定,如果规则可以随时为了短期利益调整,今天的优惠可能就是明天的陷阱,现在的绿灯可能就是将来的伏笔。迪拜王室这单生意亏不亏还不好说,但至少给全世界的投资者提了个醒:去印度做生意,别光听甜言蜜语,多想想前车之鉴,总没坏处。以上是小编个人看法,如果您也认同,麻烦点赞支持!有更好的见解也欢迎在评论区留言,方便大家一同探讨。


德国之声今天(8月16日)写道:“一艘名为‘迪拜塔号’的中国货轮于周六晚离开宁波
德国之声今天(8月16日)写道:“一艘名为‘迪拜塔号’的中国货轮于周六晚离开宁波,经过北极驶往英国费利克斯托。这一航线可将赴欧货运时间缩短约一半,同时也引发了人们对船舶活动可能导致极地冰层融化的担忧。”很多人只看到航程缩短的优势,却忽略了这条航线实打实的绿色价值。航运行业实测数据显示,航程减半后,船舶燃油消耗、尾气排放都会同步下降三至五成,采用LNG动力的船舶,减碳效果还会更加突出。相较于传统途经苏伊士运河的海运路线,北极新航线不仅省时高效,还能实实在在降低跨境货运的碳足迹,是兼顾经贸发展与低碳环保的优质方案。熟悉全球航运格局的人都能看出来,这套说辞根本站不住脚,满满的双重标剧本。北极夏季通航是全球公认的自然规律,每年夏季北极冰层都会自然消融,多国船舶常年借助窗口期通行北极航道,欧美各国更是常年率先抢占北极航运资源,从未被外媒质疑过生态问题。外媒如今专门针对中国常态化北极航线发难,本质不是关心极地生态,而是忌惮中国海运物流的话语权持续提升。过去几十年,中欧海运基本被传统航线绑定,途经苏伊士运河、地中海的路线,不仅航程漫长,还容易遭遇地缘冲突、运河拥堵、通行费用上涨等各类不确定风险,欧洲在这条传统物流链条里掌握着极大的主导权。中国打通常态化北极快航,相当于彻底打破了旧有的中欧海运格局,给亚欧贸易搭建了一条自主可控、高效低碳的全新通道。这条航线覆盖英国、荷兰、德国、波兰等多个欧洲国家核心港口,承载的又是我国光伏、储能、动力电池等高端新能源货物,能极大助力国产新能源产品快速抢占欧洲市场。外界完全可以理性讨论北极航运的生态防护方案,这是全球各国都该共同面对的议题,可单纯针对中国航线进行污名化抹黑,根本算不上客观公正的舆论监督,纯粹是地缘博弈下的舆论打压。西方媒体长期秉持这样的逻辑,只要是中国取得的产业突破、通道优势,总能强行找出莫须有的问题进行批判。更值得细品的是,目前我国运营的北极航线,全程严格遵循北极航运环保公约,船舶通行航线、通航时段、排污标准都符合国际规范,同时配套了完善的极地航行生态监测方案。反观部分西方国家,常年在北极开展军事演练、大规模资源勘探开发,对极地生态的扰动远大于商业货运,外媒却对此视而不见,双标态度展现得淋漓尽致。极地生态保护从来不是限制正常商贸发展的枷锁,而是需要全球协同推进的共同事业。合理利用北极夏季通航窗口期开展低碳航运贸易,和全力保护极地生态环境,本身就可以实现平衡共存。中国在开辟新航线的同时,始终主动承担生态保护责任,持续优化船舶减排技术、规范航行流程,这份态度远比只会口头指责的外媒更加务实。这条北极快航的常态化运营,对我国外贸发展的意义十分深远。长三角制造业的优质货品,能以更快速度、更低成本输送至欧洲市场,大幅提升国产商品的海外竞争力,同时也能增强我国在国际海运通道中的自主话语权,摆脱对单一传统航线的长期依赖,让中欧经贸合作的韧性变得更强。未来随着北极通航技术持续升级、航线运营体系不断完善,这条“冰上丝绸之路”还会释放更大价值。西方媒体想要靠片面舆论抹黑,根本阻挡不了中国航运稳步发展的步伐,更无法逆转全球低碳航运、多元物流通道发展的大趋势。地缘舆论的刻意抹黑,终究掩盖不住事实与优势。北极航线的常态化落地,是中国依托自身航运技术、产业实力拿下的全新突破,既为中欧贸易打通了高效低碳的新通路,也为全球极地航运的规范化、绿色化发展提供了中国方案。未来全球航运格局的重塑,只会依托实力与规则推进,不会被片面的舆论偏见左右,务实的产业进步永远比双标舆论更有说服力。

德国之声16日报道:“中国货轮辟北极新捷径赴欧。一艘名为‘迪拜塔号’的中国货轮于
德国之声16日报道:“中国货轮辟北极新捷径赴欧。一艘名为‘迪拜塔号’的中国货轮于周六晚离开宁波,经过北极驶往英国费利克斯托。这一航线可将货运时间缩短约一半,从中国东部城市宁波到英国费利克斯托港的航程将耗时20天——这大约仅为经由苏伊士运河从中国向欧洲运输货物所需时间的一半。同时也引发了人们对船舶活动可能导致极地冰层融化的担忧。分析人士认为,北极未来有望成为重要国际贸易通道,尤其对中国而言更具战略意义。”评几句:中国“迪拜塔号”开启常态化中欧北极货运航线,让多年推进的“冰上丝绸之路”构想落到实处,这条航道大幅缩短亚欧航行时长,还能够规避红海航线不稳定带来的航运风险,是我国丰富海运通道、保障外贸畅通的关键布局。德国之声一边承认这条航道巨大的商业与战略价值,一边搬出极地环保问题提出质疑,论调难免透着酸意。不少西方国家自身早已试水北极航运,如今看到中国率先开通常态化定期航线,便着重渲染环境隐患。当然北极航道存在通航时段受限、通航条件复杂等客观制约,短期难以完全替代传统运河航线,但不可否认,随着全球地缘局势变化,开拓北极航道意义重大,而西方不断拿出各类议题进行掣肘,也预示未来北极航道相关的地缘舆论博弈还会持续上演。


