云霞资讯网

标签: 江苏银行_个股

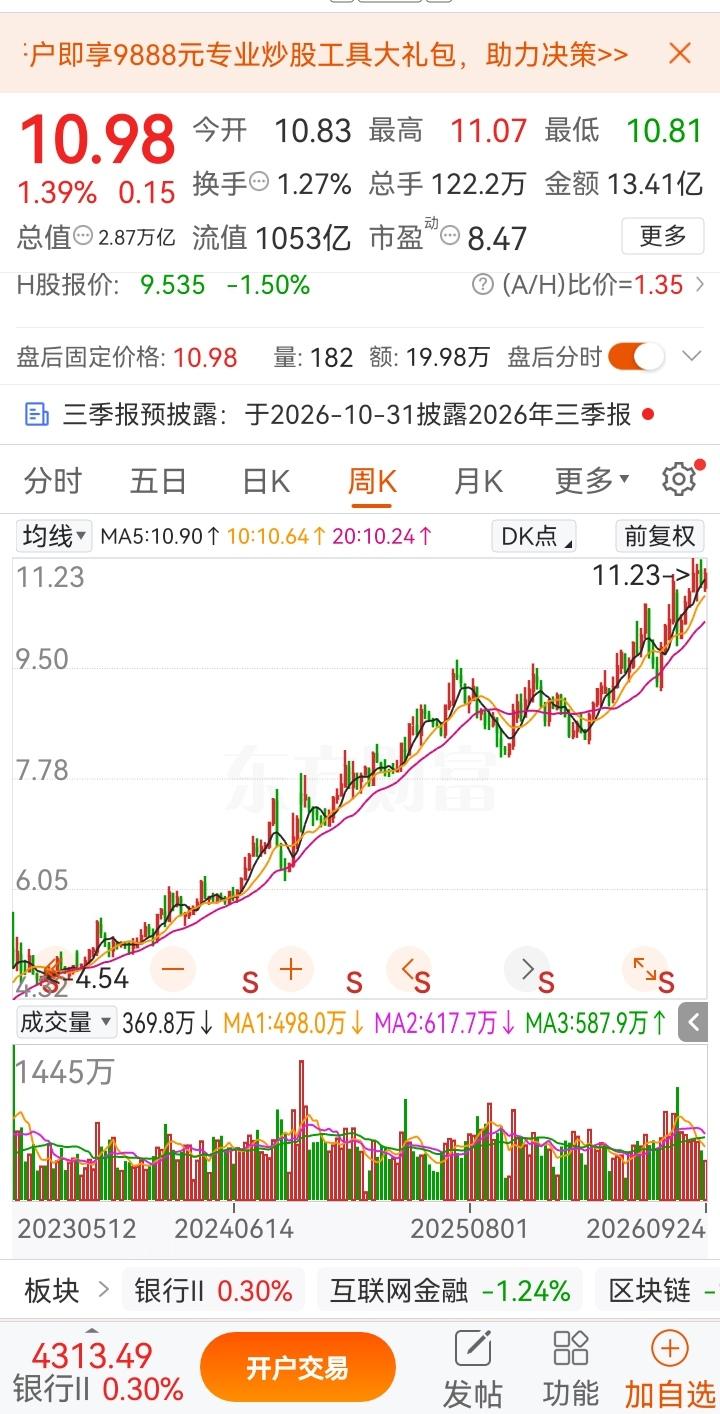
谁能想到,一只银行股走出了如此强势的行情。股价一路稳步向上攀登,从2元多的低位,

谁能想到,一只银行股走出了如此强势的行情。股价一路稳步向上攀登,从2元多的低位,

谁能想到,一只银行股走出了如此强势的行情。股价一路稳步向上攀登,从2元多的低位,一路上涨突破到11元区间,走出了一段长周期的上行行情。我认为,研究这种银行股最容易犯的错,就是只盯着K线感叹“怎么还能涨”,却没去看价格后面发生了什么。银行股能在几年时间里不断抬高平台,难的不是某一天拉出大阳线,而是在一次次回撤、分歧和解套盘出现时,市场还愿意给它新的定价。按公开信息去对照,这段描述和江苏银行的长期走势比较接近。经济参考网披露,江苏银行2026年8月19日收于11.95元,年内多次创历史新高,上市以来股价累计上涨超过200%。很多人喜欢把这类走势归结成“主力长期拉升”,我觉得这个解释太省事了。一只大市值银行想把行情走成几年级别,光靠情绪很难撑住。持有人会兑现、会调仓、会在前高附近卖出,机构也会重新比较收益率。股价每往上走一层,都得有人愿意用更高价格接走筹码,背后看的还是利润、资产质量、资本实力和股东回报。江苏银行2026年上半年营业收入489.52亿元,同比增长9.11%,归母净利润218.76亿元,同比增长8.09%,年化加权平均净资产收益率15.72%。我更愿意说,这些数字比一句“资金抱团”更有解释力。长期行情要想站得住,盈利至少不能掉链子。资产质量也很关键,江苏银行6月末不良贷款率0.81%,较上年末下降0.03个百分点,拨备覆盖率维持在300%以上。可做银行研究不能只盯不良率一个数字,还得看关注类贷款、逾期贷款、拨备这些指标是不是一起改善,单个指标漂亮,不等于所有风险都消失。我觉得这类慢牛最有意思的地方,是市场会从“它便不便宜”慢慢转向“它值不值得更贵一点”。2026年8月19日,江苏银行市净率约0.81倍。破净不代表一定低估,银行股长期低于净资产并不少见。要是ROE往下掉,再低的PB也可能长期趴着;要是ROE有韧性、风险数据稳、利润还能增长,市场才有理由把原来的折价往回收。分红也不是简单的“每年收一笔钱”,江苏银行自上市以来累计派发普通股现金股利近600亿元,这会改变长期资金看它的方式。可我不赞成把高股息说成稳赚逻辑,分红后股价会除权,真正要看的是企业未来还能不能持续赚钱、资本够不够、分红政策能不能延续。再看整个行业,2026年上半年42家A股上市银行合计营业收入约3.14万亿元,同比增长7.42%,归母净利润约1.13万亿元,同比增长2.96%。二季度商业银行净息差为1.41%,比一季度回升1个基点。我个人会把它理解成“压力出现缓和信号”,还不会直接喊成趋势反转。一个基点太小,后面的贷款收益率、存款成本和信贷需求,都可能改变结果。这也能解释银行股为什么会分化,行业都叫银行,地区经济、客户结构、零售风险、对公资产质量、负债成本却差很多。有的银行息差回升,有的还在下滑;有的利润增速较快,有的仍有压力,把所有银行股都塞进“高股息慢牛”一个框里,研究反而容易失真。至于所谓“消化套牢盘”,我的看法是,不必想得太神秘。前面买贵的人解套后卖出,新资金愿意接,筹码完成换手;企业利润继续积累,每股净资产和分红能力往前走,老价格对应的估值也在变化。时间一拉长,原来看着很重的压力位,可能已经不是同一个估值位置。我认为,这类银行股真正值得普通投资者学的,不是去猜下一根K线,而是把股价、利润、资产质量、净息差、ROE和分红放在一起看。尊重公开信息,敬畏市场风险,不追逐未经证实的传闻,才是更理性的投资态度。资本市场要走得稳,也离不开真实、透明和长期主义。
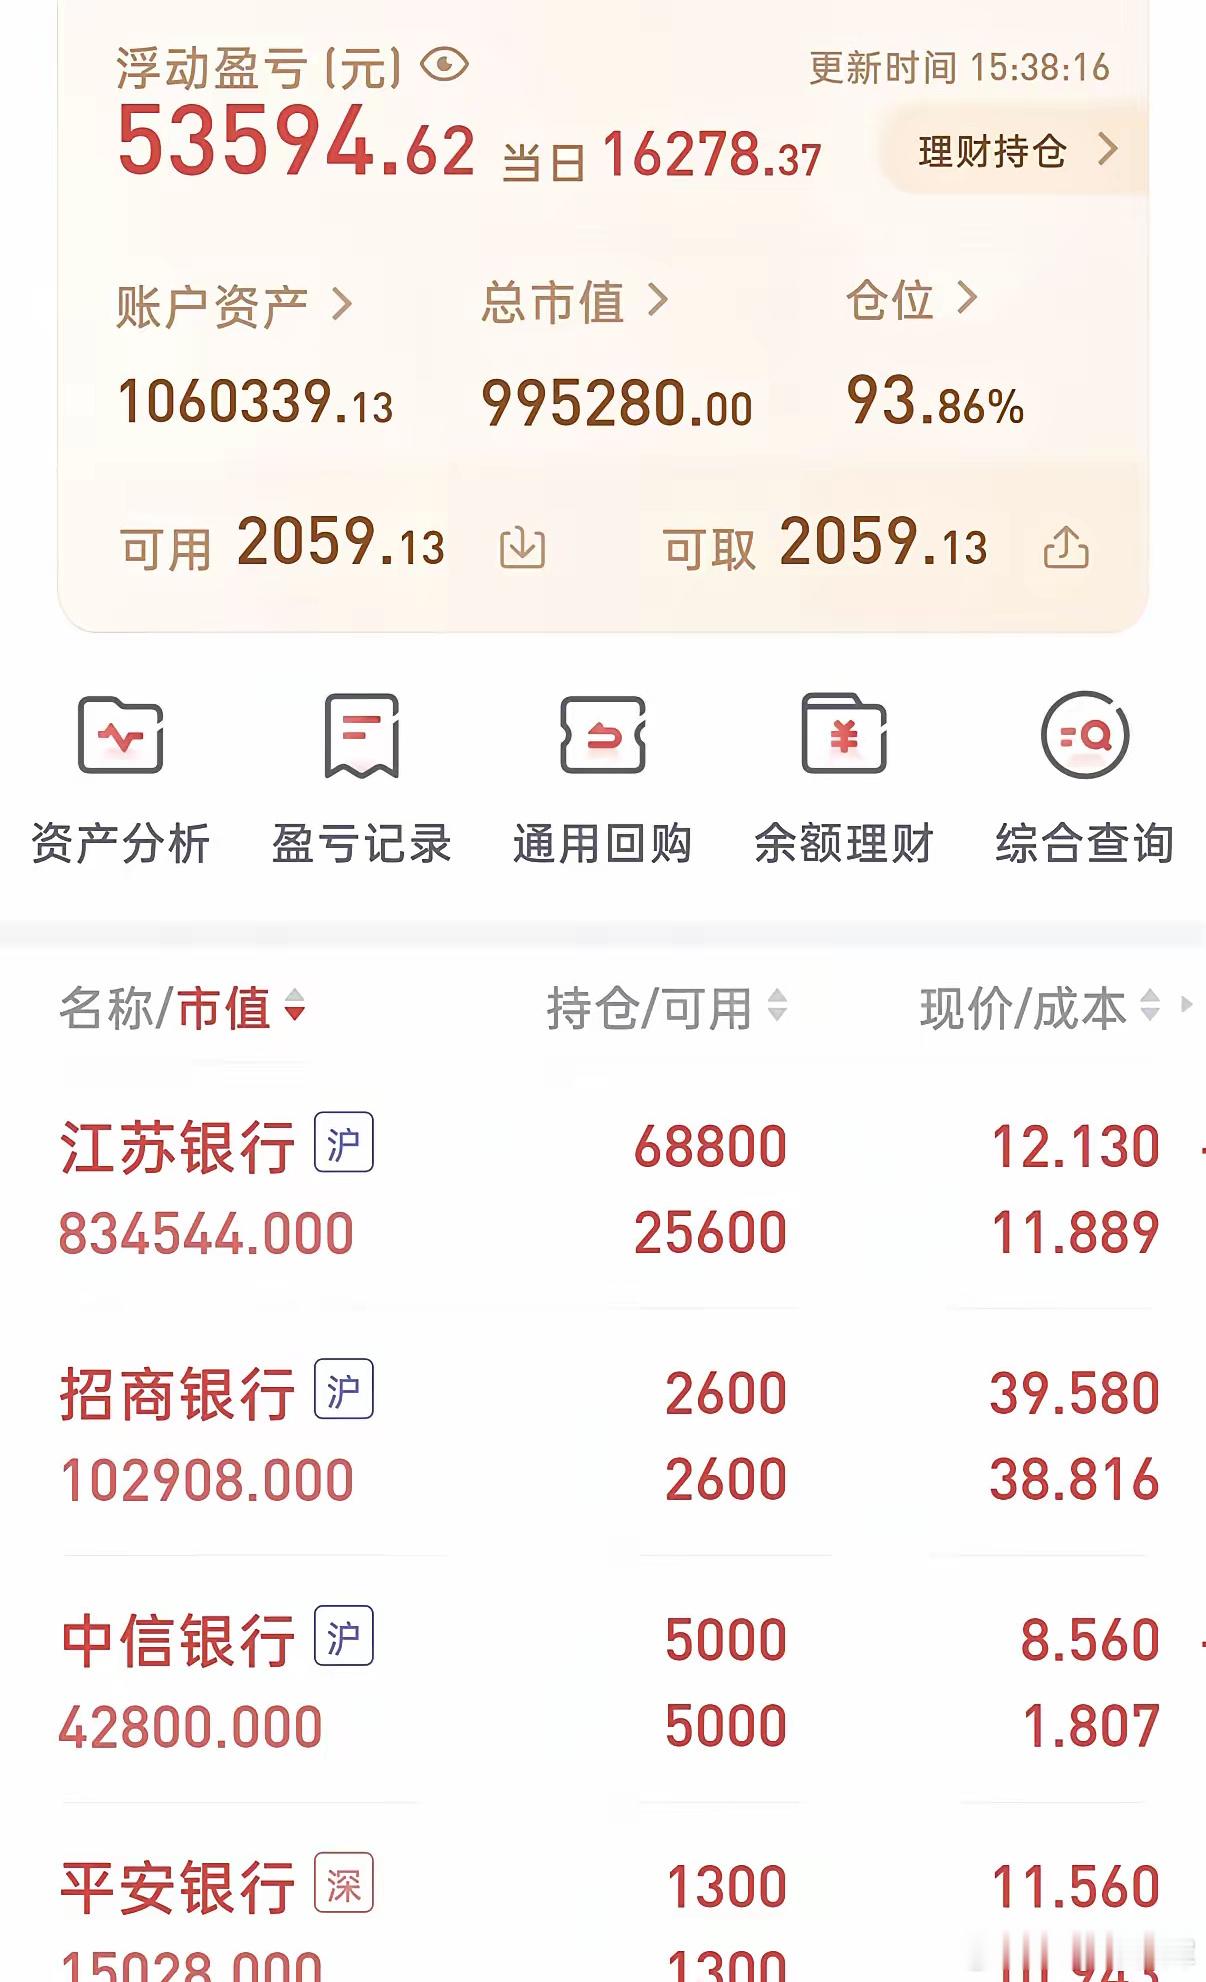
一网友晒出了106万满仓银行股的账户,专心攒股收息。其中,江苏银行68800股,

一网友晒出了106万满仓银行股的账户,专心攒股收息。其中,江苏银行68800股,

一网友晒出了106万满仓银行股的账户,专心攒股收息。其中,江苏银行68800股,招商银行2600股,中信银行5000股,平安银行1300股,看得出来他是真爱银行股啊!我认为,这份账户最值得讨论的,不是106万元这个数字,而是他把投资目标定得很明确:不靠频繁买卖寻找差价,主要靠增加股数、等待分红积累现金流。按2025年度完整分红口径计算,江苏银行全年每10股派5.641元,68800股对应38810.08元,招商银行中期和年度分红合计每股2.016元,2600股对应5241.60元。中信银行全年每10股派3.81元,5000股对应1905元,平安银行全年每10股派5.96元,1300股对应774.80元。四项加起来约46731.48元,这还是税前数字,平均摊到每个月约3894元。若把106万元当作账户市值,这份组合对应的静态现金回报约为4.41%。我觉得,股息率最容易被误解的地方,就在于它不是贴在股票身上的固定标签。每股派息不变,股价涨了,股息率就会下降,股价跌了,股息率看着会升高,买入成本不同,每个人的持仓收益率也不一样。这笔钱也不是每个月按时进入账户,银行分红多在中期或年度集中发放,把全年股息除以12,只能用来衡量平均现金流,不能当成类似工资的月度到账安排。收息更不能照搬银行存款的思路,股票现金分红后会进行除息处理,账面上多了现金,股价参考基准也会相应调整。真正决定长期结果的,还是银行能不能持续赚钱、每股收益能不能稳住、分红政策能不能延续。我很认同这名网友不追热点、愿意长期积累股数的耐心,很多投资者嘴上说看重分红,股价震荡几天就改变计划,实际拿不到几个完整的分红周期。长期策略最大的门槛,往往不是选股公式,而是能否接受资产价格长期波动。可我不赞成把这份账户简单理解成“买了四只银行,风险已经分散”。按照披露的派息金额估算,江苏银行贡献的股息约占整个组合的83%。看起来持有四家公司,实际结构更接近“一只核心重仓加三只小仓位”,江苏银行的经营变化对账户现金流影响很大。四家公司虽然客户结构、经营区域和业务侧重点各有不同,底层仍属于同一个行业。利率变化、信贷需求、资产质量、资本充足水平和监管要求,都可能一起影响银行利润与分红能力。在我看来,真正的分散不能只看股票代码有几个,还得看收益来源是否来自不同经济环节。四只银行的分红来源存在较强相关性,这一点比表面的持股数量更值得注意。还有一个尺度不能忽略,106万元的账户只要下跌10%,账面波动就是10.6万元,相当于两年多的税前股息。这个对比不是说银行股不能买,而是提醒大家,高股息只能缓冲波动,无法消除本金价格变化。个人投资者取得上市公司股息,持股超过一年暂免个人所得税,持股一个月至一年,实际税负为10%,持股一个月以内,实际税负为20%。分批买入的股票还要分别计算持有期限,最终能够留下多少钱,不能只看公告中的含税派息。若是我有100万元,我不会全部压在银行股上。我会先把未来一两年的家庭支出和应急资金单独留好,再把可以承受波动的钱分散到银行、宽基指数和其他低相关资产里,单家公司也不会占到决定整个账户命运的比例。我赞成长期投资,也赞成用优质企业分红补充家庭现金流,但前提是量力而行、看懂风险、保持分散。攒股收息可以是一种朴素的投资方法,却不是没有波动的固定收益产品。本文仅作案例分析,不构成任何投资建议。
银行板块今天最牛的票诞生了,它就是江苏银行,为什么这样说呢?股价最高涨到11.9

银行板块今天最牛的票诞生了,它就是江苏银行,为什么这样说呢?股价最高涨到11.9

银行板块今天最牛的票诞生了,它就是江苏银行,为什么这样说呢?股价最高涨到11.95元,再次突破历史新高。前期的高点是在去年7月7号11.86元,如今再度刷新高点,引起很多散户的猜测,主力是不是要拉行情了。江苏银行涨幅并不是最大的,银行板块今天整体强势,大涨1.46%。主要还是护盘的作用,因为个股下跌了5069家。作为大A的定海神针,此时出来护盘,也在情理之中。