标签: 厄尔尼诺现象
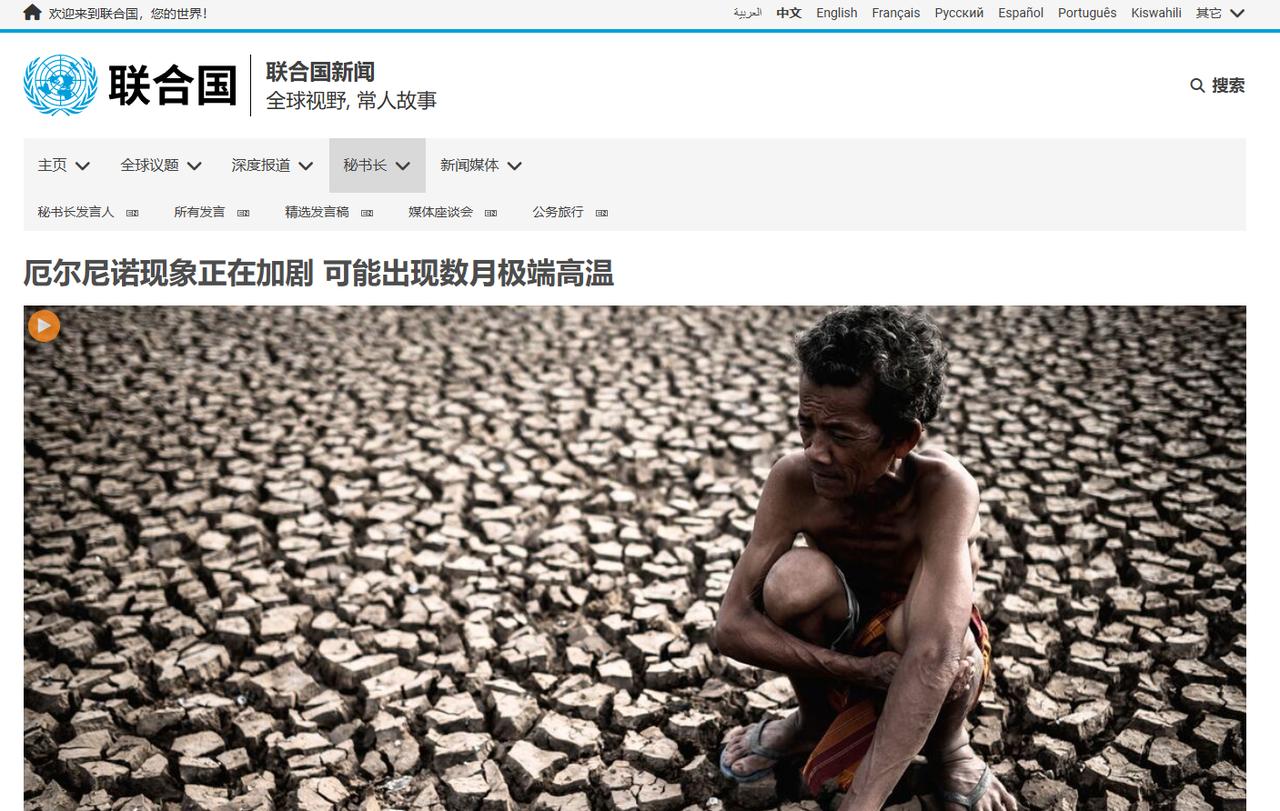



世界气象组织:厄尔尼诺现象已形成,将发展为超强级别!极端天气风险将持续至2027
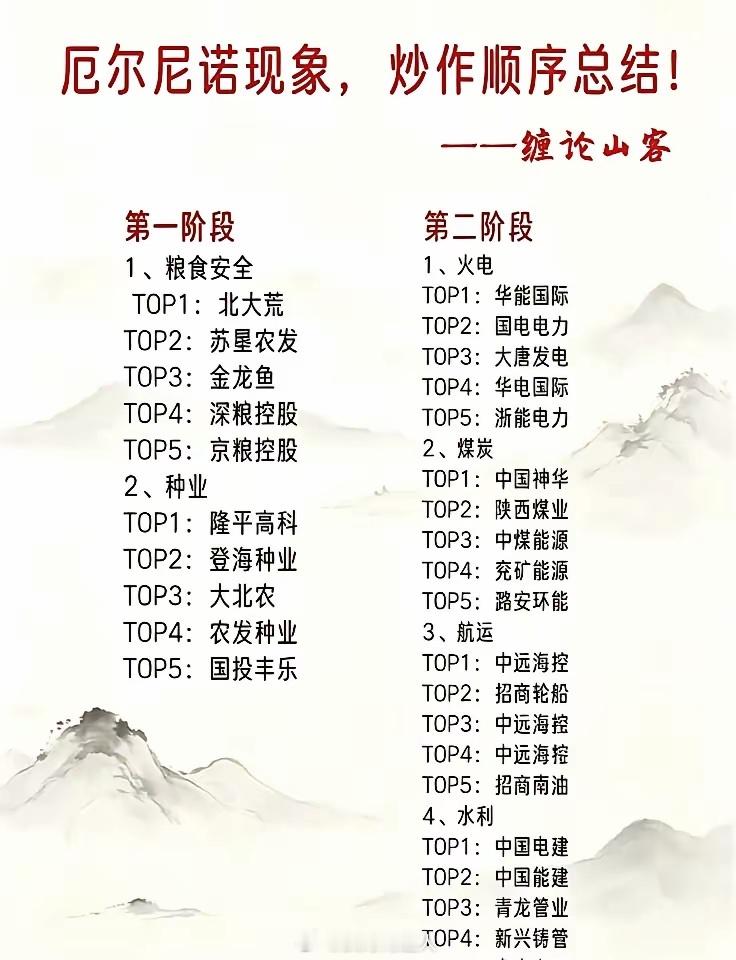
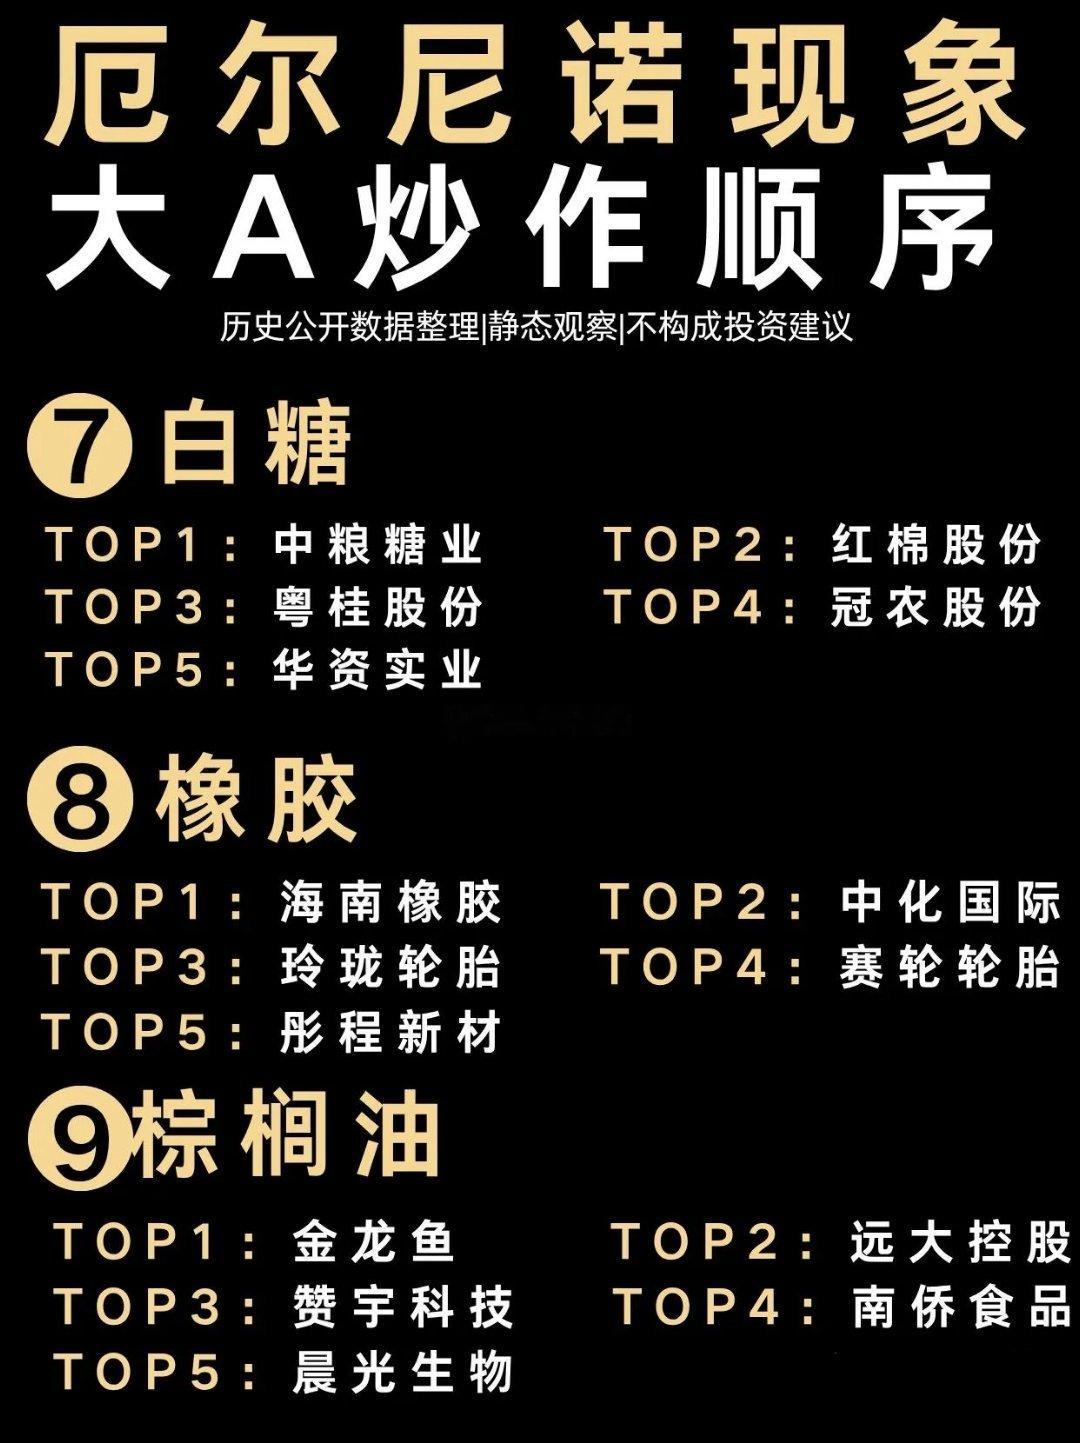
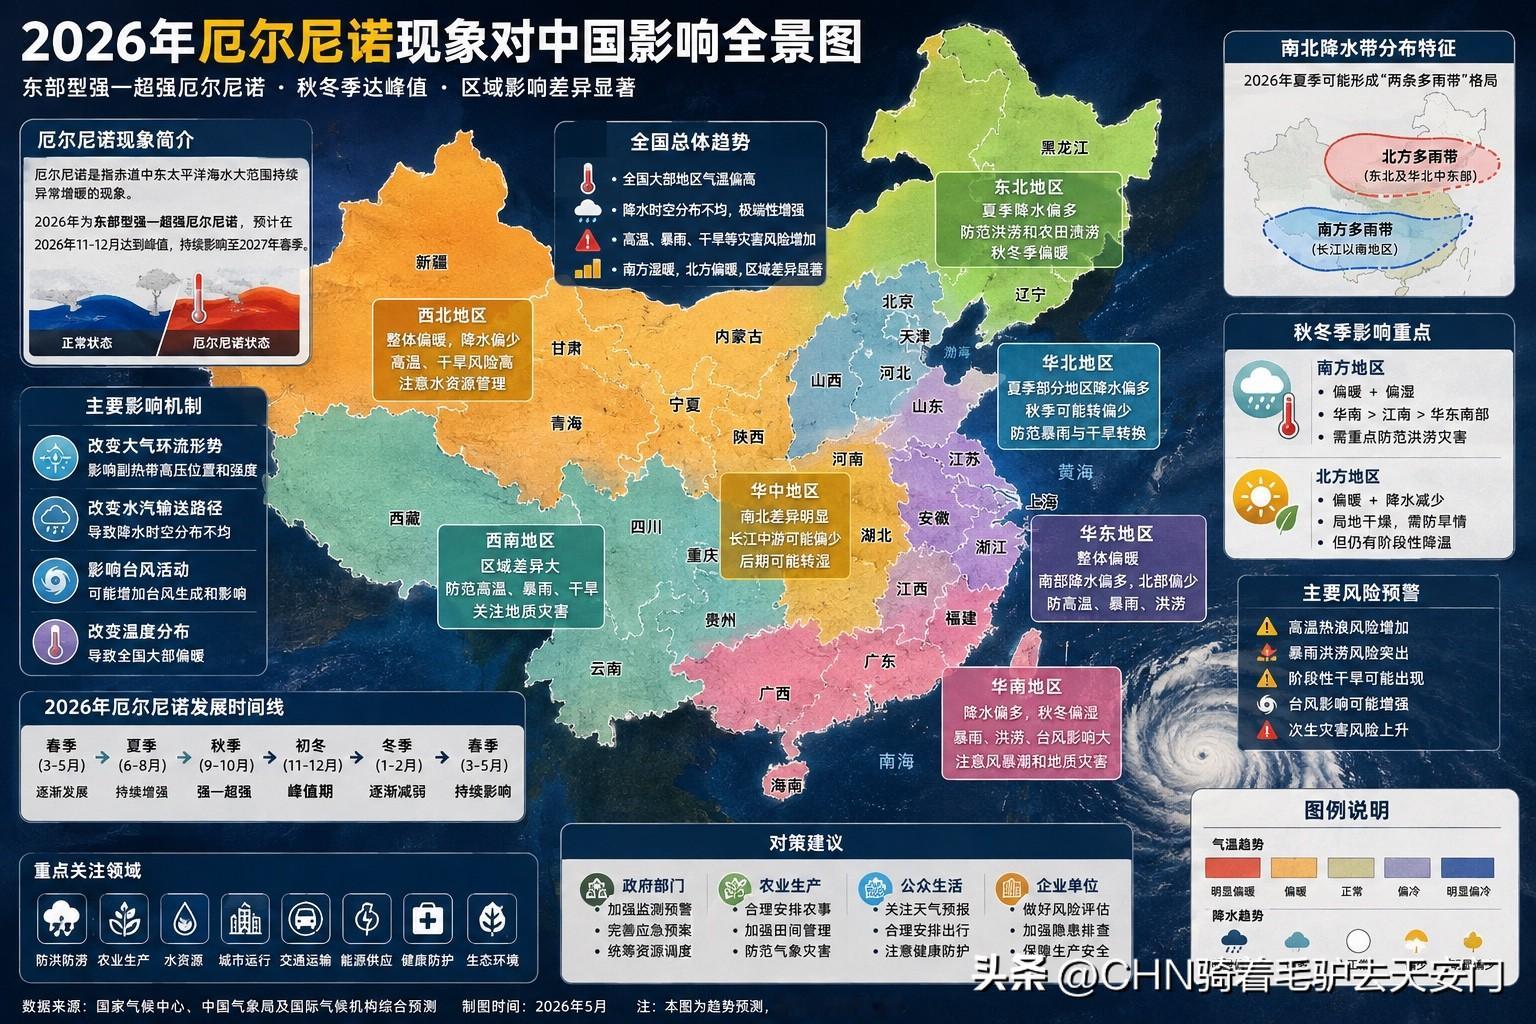
世界气象组织:厄尔尼诺现象已形成,将发展为超强级别!极端天气风险将持续至2027年!(干货梳理)🚩厄尔尼诺正式成立:对国内商品期货影响强度分梯队梳理⚠️前提区分:分「直接供给冲击」、「间接传导」、「影响分化/甚至利空」三类,不是所有农产品统一利多;同时分预期炒作期、减产兑现期,很多品种有明显滞后整体气候核心格局:东南亚/南亚/澳洲干旱;南美西海岸暴雨、南美东部偏湿润;中国大概率南涝北旱、高温增多。第一梯队:确定性最强、弹性最大、直接供给冲击(优先级最高)1.棕榈油(最强确定性)•主产区印尼+马来占全球85%,正好是厄尔尼诺核心干旱区,多年生油棕,花芽分化提前受影响,减产滞后9~12个月,不是马上体现,2026Q4预期、2027年集中兑现减产。•干旱→坐果率、出油率下降,历史强厄尔尼诺单产下滑10-20%;国内高度进口依赖,无本土产能对冲。•油脂链里:棕榈油>菜油>豆油;豆油(美/巴产区多雨)受影响弱很多,更多是替代联动,不是直接减产逻辑。•也是之前复盘原油系、油脂板块里,气候逻辑最强的一个品种。2.白糖(郑糖)•印度、泰国季风减弱干旱,甘蔗单产/出糖率下降,印度容易触发出口限制;巴西干旱也有扰动,同时乙醇联动原油分流甘蔗。•影响中等偏强,兑现窗口新榨季(26/27),属于已经在交易预期、之前做到5450附近月线压力位的品种。•风险:如果巴西降水正常、库存高,容易预期证伪3.天然橡胶•东南亚(泰/马/印尼)干旱→割胶天数减少、胶水产出下滑;滞后6-10个月,多年生木本,供给恢复慢。•同时带工业品属性,还联动原油、轮胎需求,是双重逻辑。•注意:当前很多时候处于「强预期、弱现实」,前期已经走了一波双顶回调,就是预期先行、还没到实质减产兑现的典型。以上三个:热带经济作物、产区高度集中、多年生、减产滞后,是厄尔尼诺最标准受益组合。外盘可可、咖啡同理,但国内没有对应主力期货。第二梯队:有影响、但确定性中等、逻辑分化、扰动为主4.棉花(郑棉)•利多分支:印度(雨养)、澳大利亚干旱减产逻辑明确;•中性对冲:美国产区降雨反而改善旱情、新疆灌溉农业为主直接减产风险低,更多是高温导致蕾铃脱落、品质影响。•结论:有支撑、有阶段性行情,但弹性远弱于棕油/白糖/橡胶,属于次要影响品种。5.小麦/稻谷•分化:澳大利亚小麦明确利多(干旱减产);北美、南美部分区域降雨偏多反而有利产量,全球对冲后整体弹性一般。•主粮有储备、政策保供约束强,容易炒预期然后证伪,波动大、趋势弱。•国内水稻:南方涝、北方高温,是病虫害/品质风险大于大规模绝收风险。6.玉米•中国北方高温干旱风险、南非减产;但美/巴很多产区降雨偏多,全球供给对冲明显。•属于局部天气扰动,不是厄尔尼诺核心主线,适合阶段性波段,不适合单边长线。❗大豆/豆粕:整体偏中性、甚至阶段性利空这个是最容易搞错的:厄尔尼诺通常北美大豆降雨偏多、单产向好,南美部分区域也偏湿,整体反而利多产量,没有稳定减产逻辑。豆粕更多是间接传导(油脂联动、饲料成本、运费),不属于核心受益标的。第三梯队:能源类——间接需求逻辑,不是作物减产7.动力煤>天然气>原油•核心路径:全球高温↑制冷用电↑+中国/东南亚干旱→水电出力下滑→火电补缺口,推高煤需求,这个逻辑最硬。•原油:不是直接气候减产,是气温、飓风扰动巴拿马运河/墨西哥湾物流、生物柴油需求联动棕榈油,属于次级放大器。也就是你之前复盘说原油本身地缘是主驱动,厄尔尼诺只是边际加持,不是原油主逻辑。•化工全板块(甲醇、PTA、乙二醇、PVC等):全部是成本端间接传导,通过原油/煤联动,没有直接气候减产逻辑,属于被动跟随原油、跟随油脂链,不是厄尔尼诺主线品种。第四梯队:工业金属——供给扰动、区域型、强次生逻辑8.铜(沪铜)>电解铝>镍•铜:智利、秘鲁(全球主产)厄尔尼诺容易强降雨、洪涝,干扰露天矿开采、运输、港口,阶段性精矿供给风险,最敏感工业金属。属于暴雨扰动供给,和农产品干旱反过来。•电解铝:云南/西南水电占比高,干旱→水电不足→电解铝限产预期。•锂:智利盐湖降水多、蒸发效率下降,也是反向供给扰动。•共性:宏观/美元/产业周期才是主驱动,厄尔尼诺只作为短期供给扰动、行情放大器,很难单独走出大趋势。其他特殊扰动品种•鱼粉:秘鲁海域水温异常、渔场迁移,捕捞配额下降,历史上厄尔尼诺非常容易扰动,属于小众但确定性高。•航运/巴拿马运河:水位下降,通行限制,推高运费,间接影响所有进口大宗商品。几个非常关键的交易层面要点:1.时间错配:预期先行vs实质兑现◦当前(9月):属于预期交易阶段,棕榈油、橡胶、白糖已经提前反应一部分预期,容易冲高、乖离大、双顶、回调洗盘,也就是最近复盘经常看到的状态。◦真正减产数据验证主升窗口:2026年底→2027年上半年。◦多年生作物(棕油、橡胶)滞后远长于一年生谷物。2.优先级本质:产区集中度>作物属性>库存>政策对冲进口依赖、没有国家储备强干预、产区单一集中的,弹性最大;主粮、有灌溉、有储备、多产区对冲的,弹性差、容易证伪。3.绝对不能单独拿「厄尔尼诺」作为开仓唯一理由它是供需侧的边际变量、放大器,必须叠加本身量价结构、周期位置、盈亏比、原有供需基本面。比如已经高位乖离、放出巨量、形成双顶的品种,哪怕气候逻辑利多,也一样先回调修复,不能无脑追多,和之前复盘原则完全一致。4.反例:如果本身处于大过剩周期,强库存,厄尔尼诺也带不起趋势行情,只会带来波段波动。5.影响排序总结一句话:✅第一梯队:棕榈油>白糖>橡胶(最强主线)⚠️第二梯队:棉花、部分小麦、玉米(分化、波段)⚡第三梯队:动力煤(用电/水电逻辑)📎间接扰动:铜铝有色、原油、整个化工链、豆粕(联动为主)❌易误解:大豆整体不是利多主线
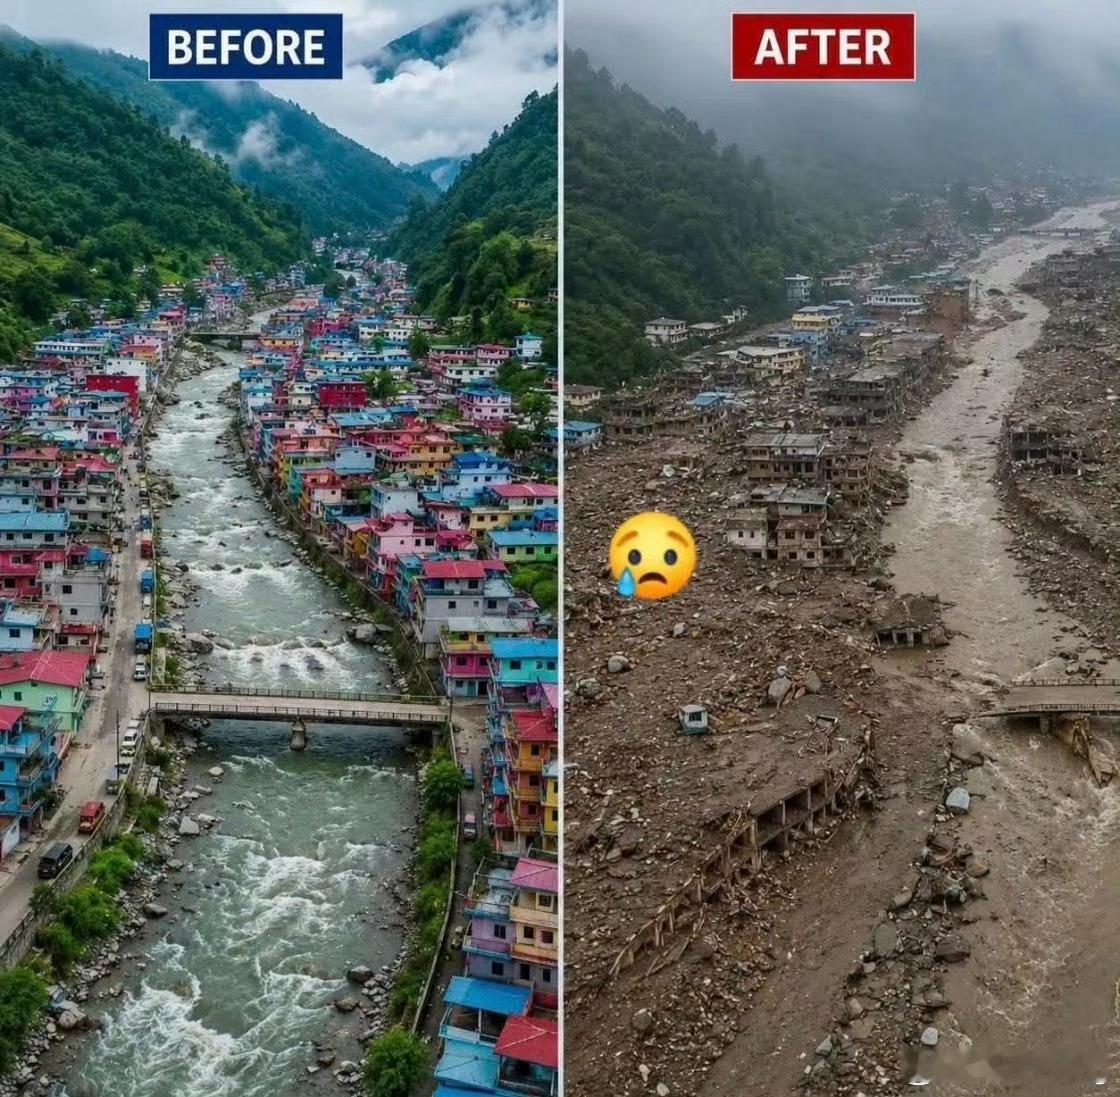
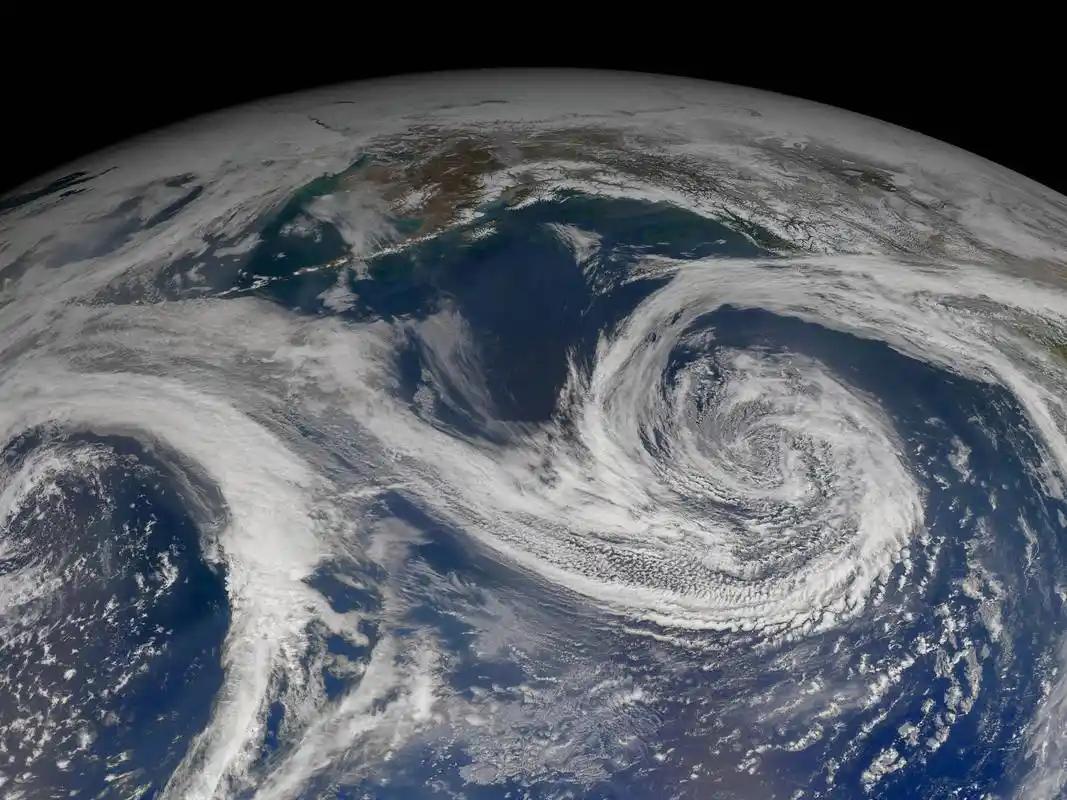
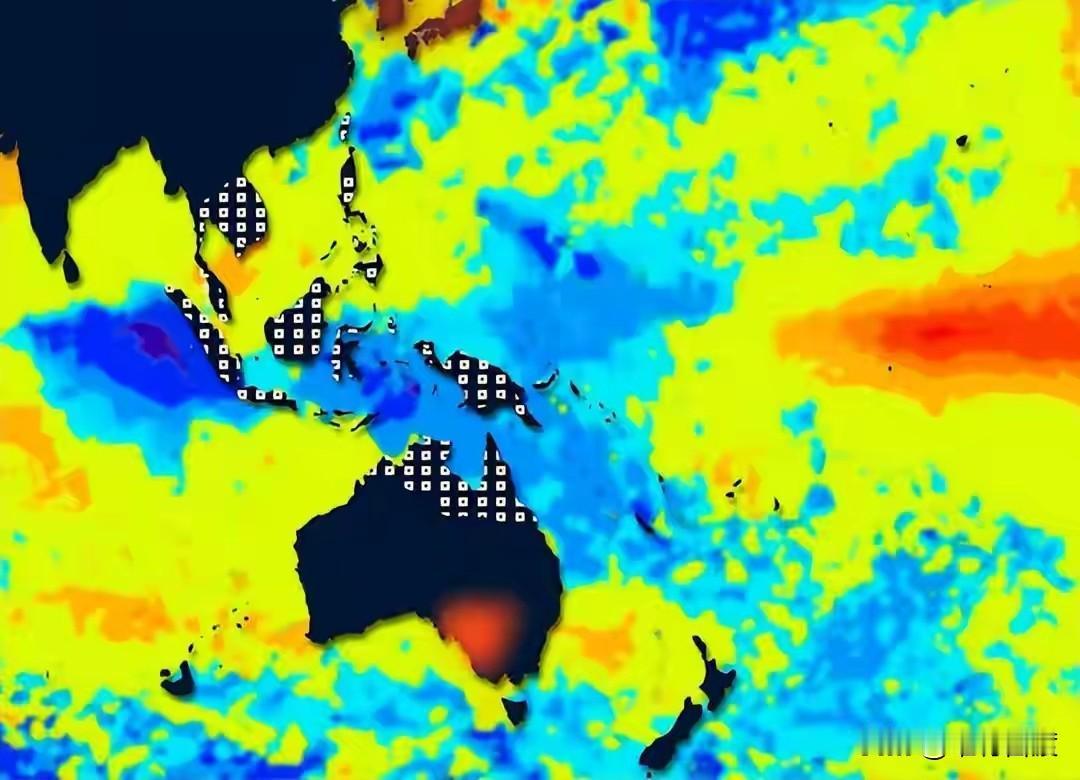


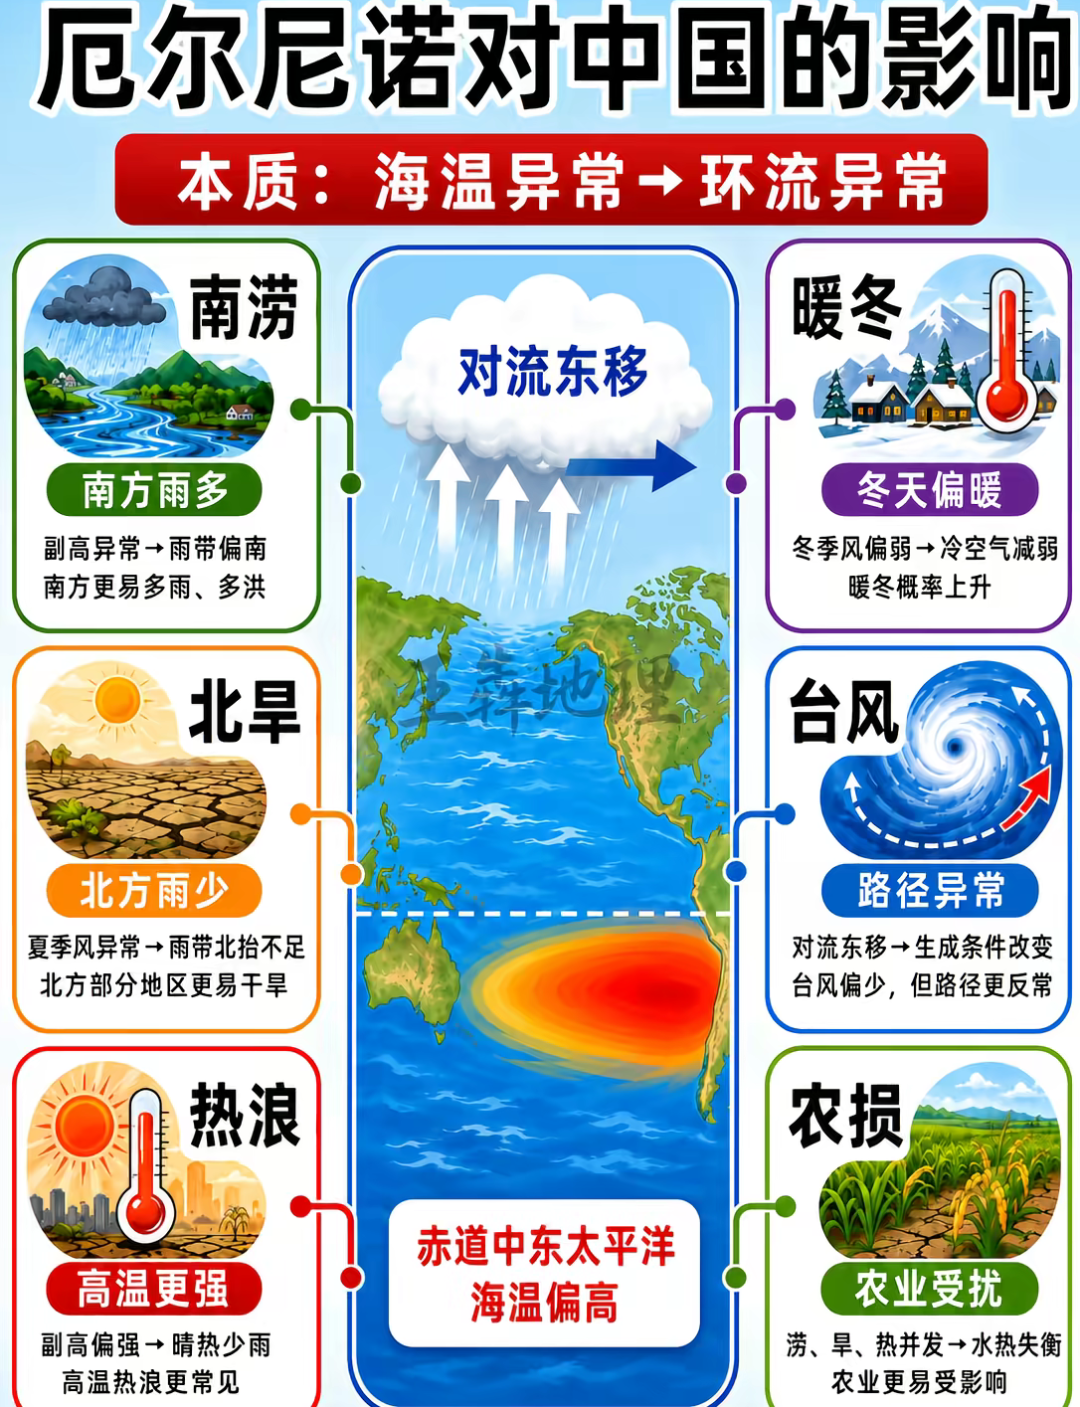
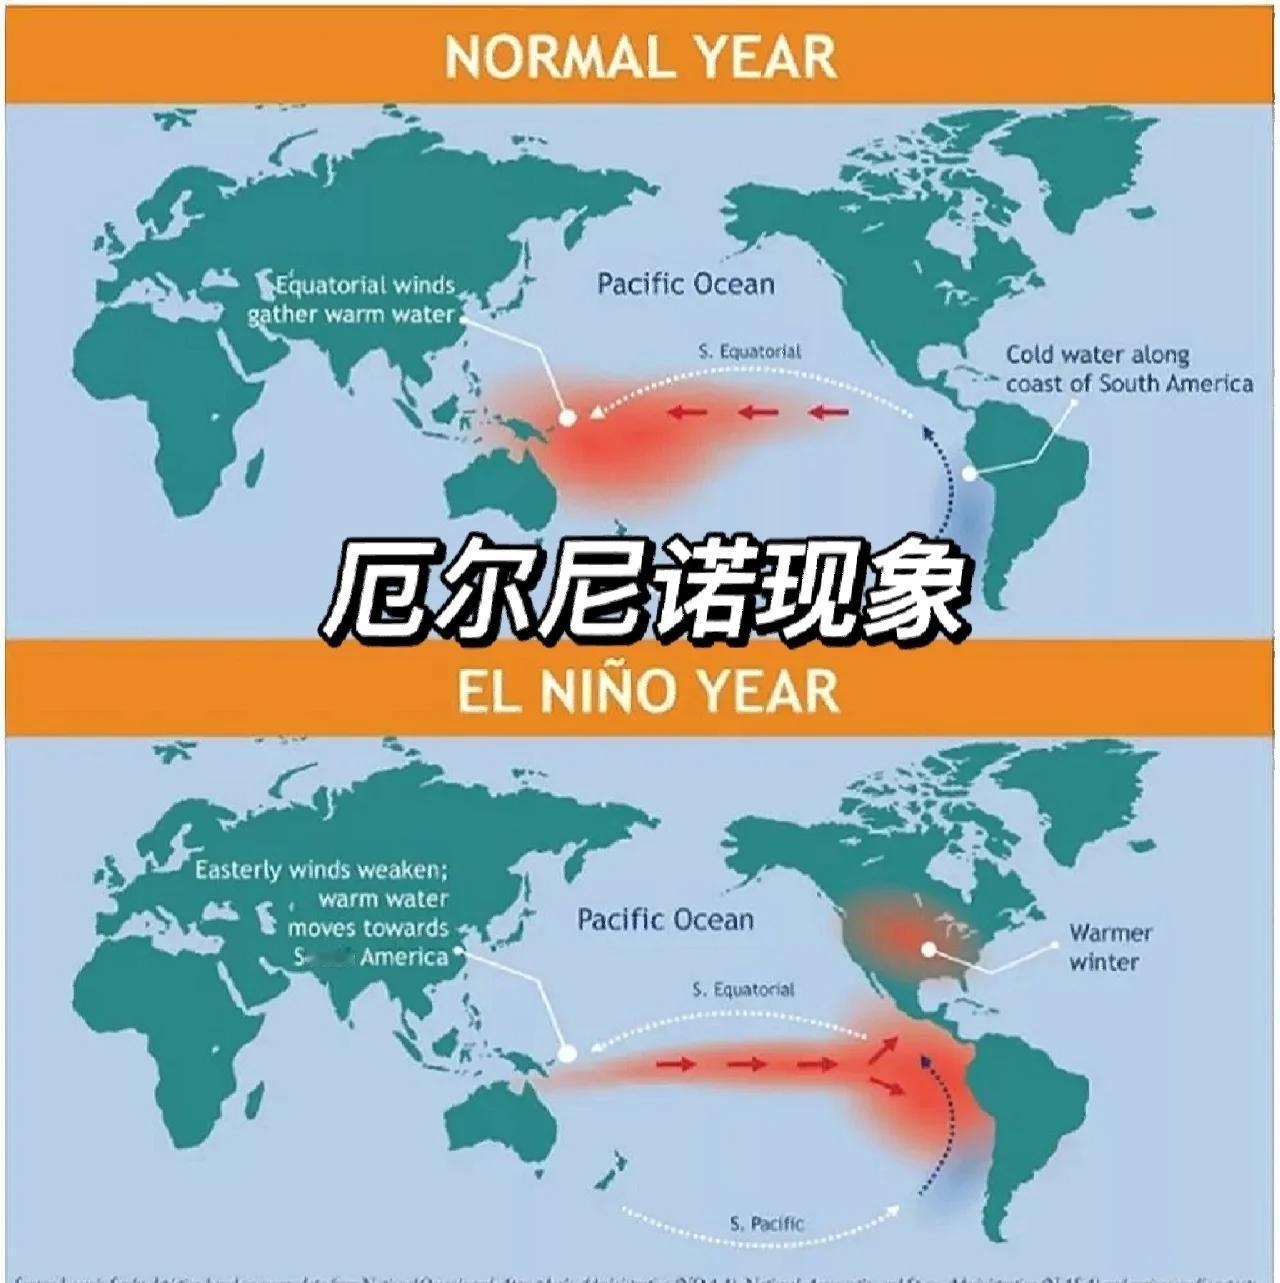
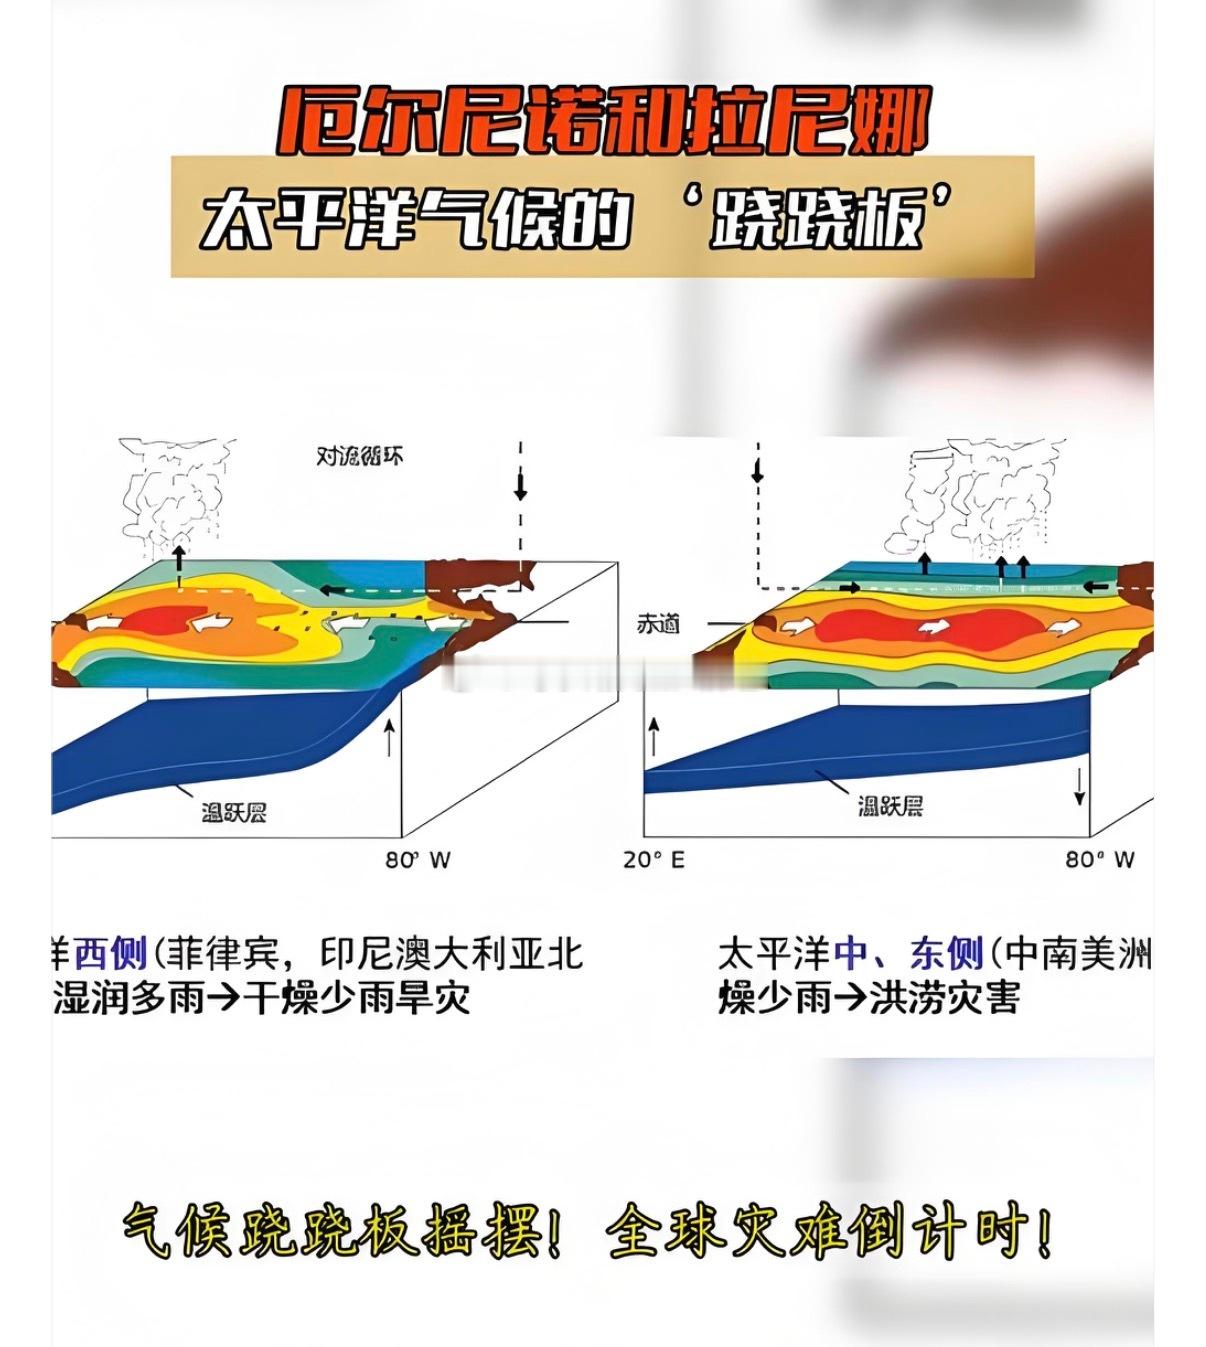
厄尔尼诺是一种气候现象,它会让全球气温升高,极端天气变得频繁。要么暴雨成灾,
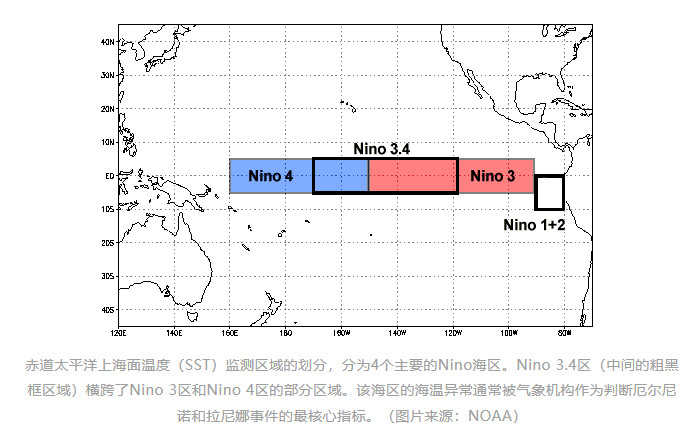
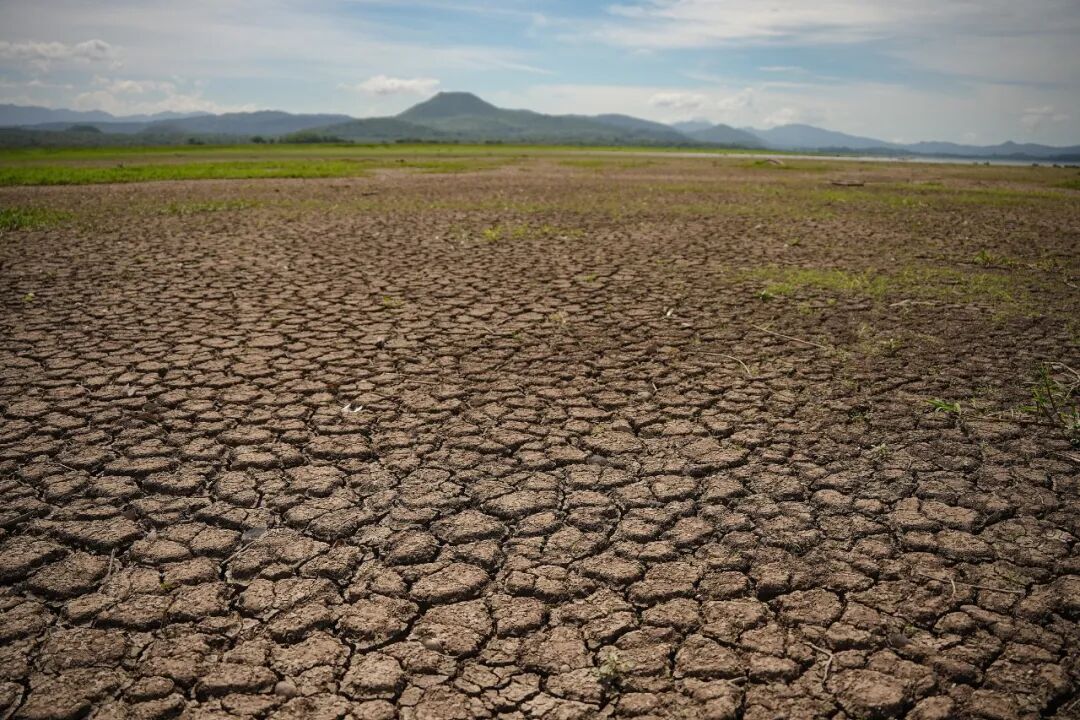
厄尔尼诺是一种气候现象,它会让全球气温升高,极端天气变得频繁。要么暴雨成灾,洪水泛滥,城市内涝无法出行,农村庄稼可能被淹。要么干旱,农作物轻则减产,重则绝收。厄尔尼诺不是一种好现象,它让天气变得不正常,不是旱就是涝。