云霞资讯网

标签: 华工科技_个股

什么情况?中芯国际、佰维存储、华工科技等细分市场科技龙头及大牛股为何股价长时间围

什么情况?中芯国际、佰维存储、华工科技等细分市场科技龙头及大牛股为何股价长时间围

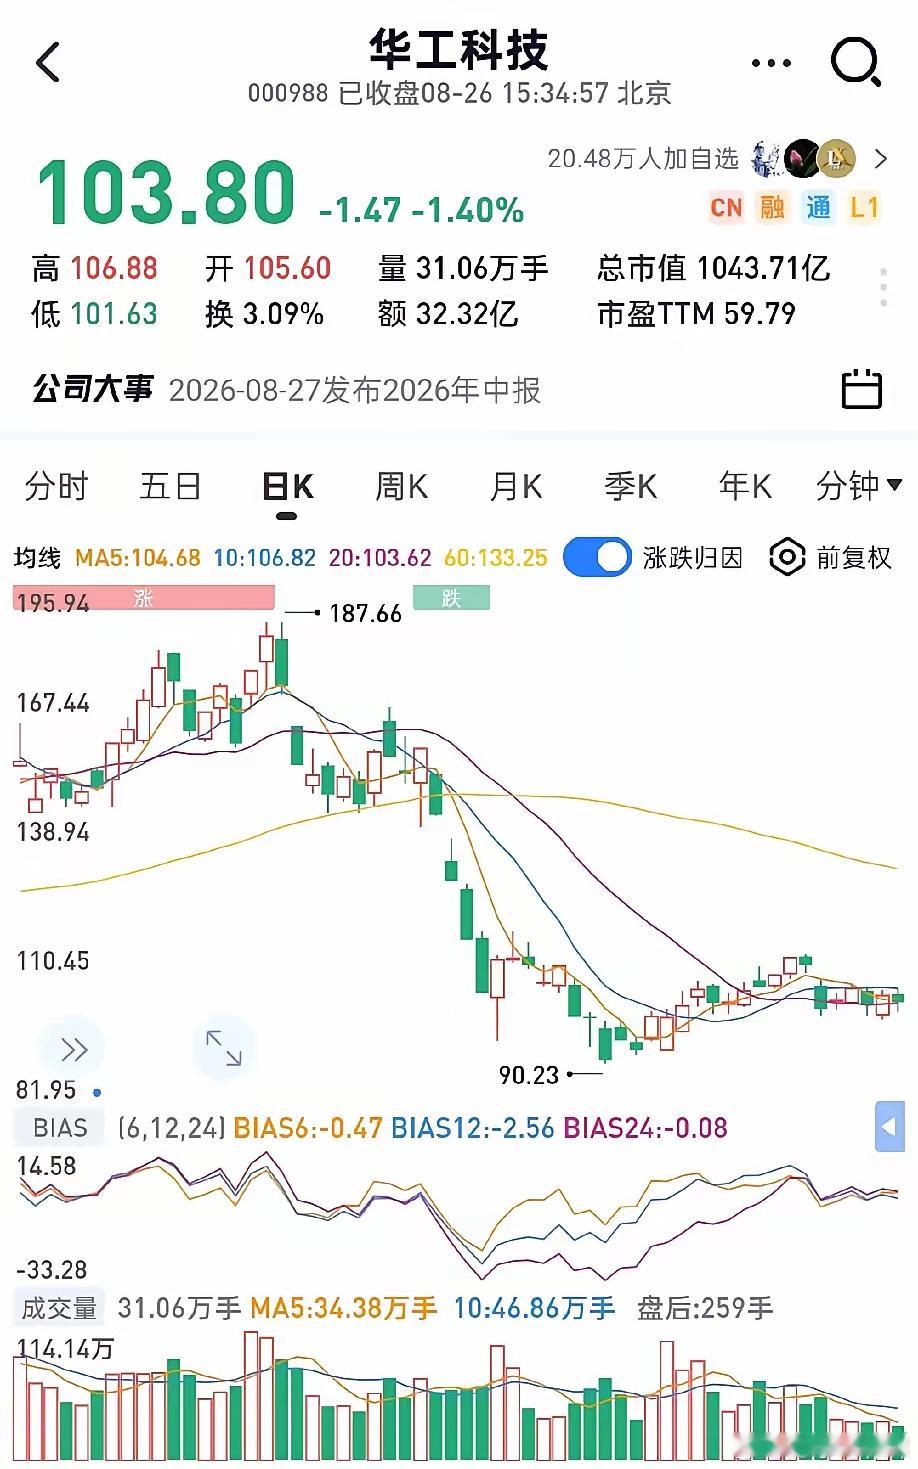
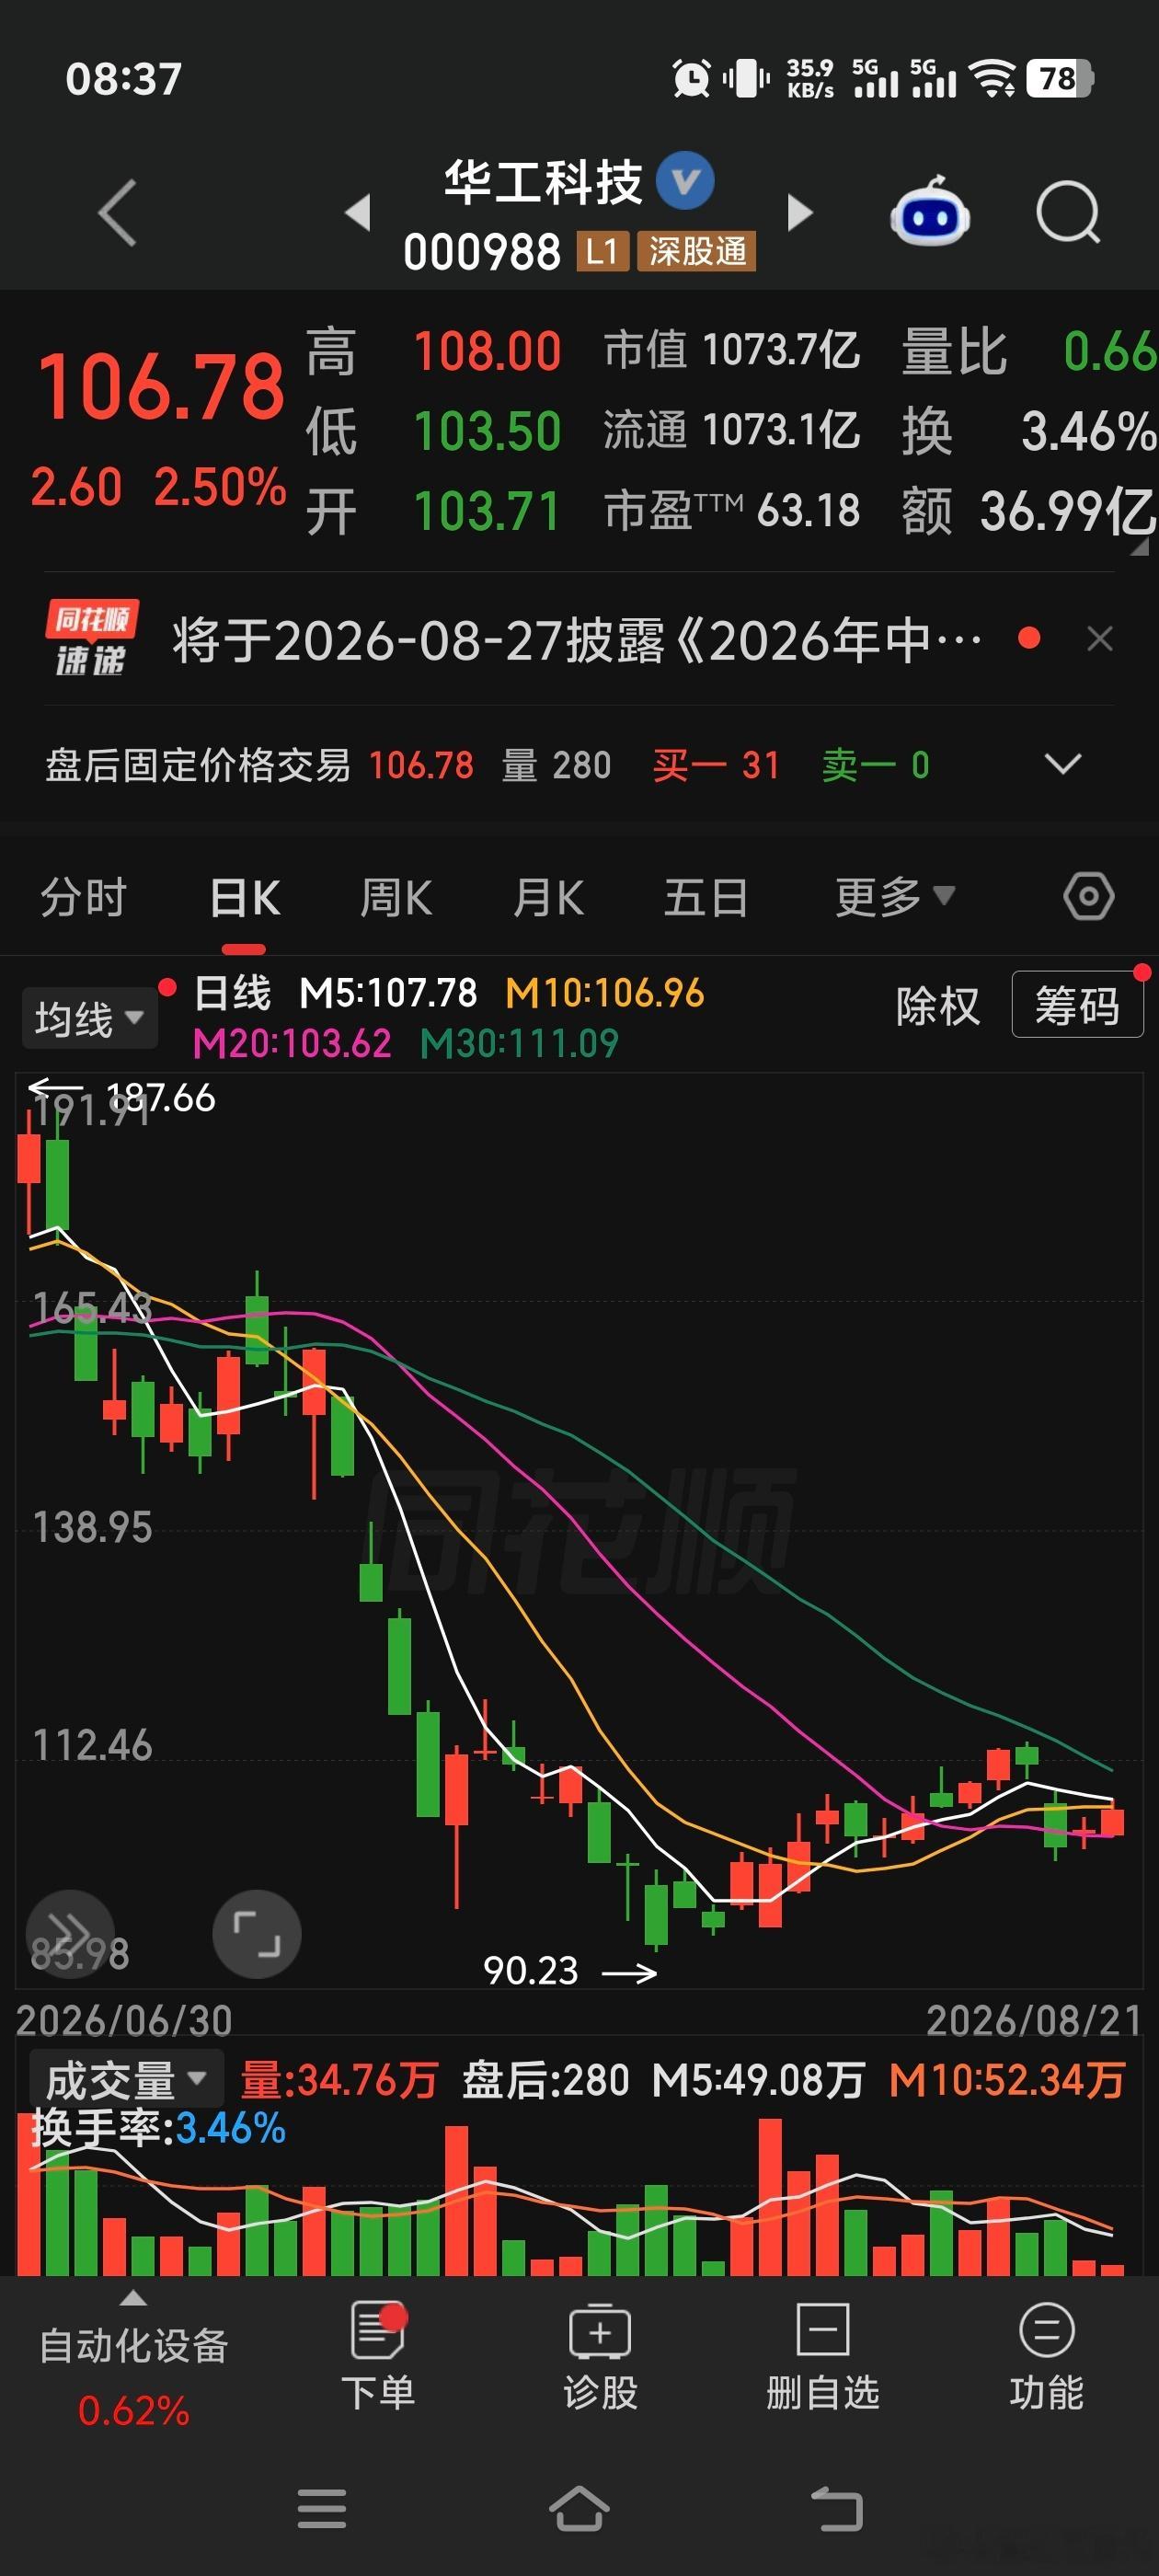
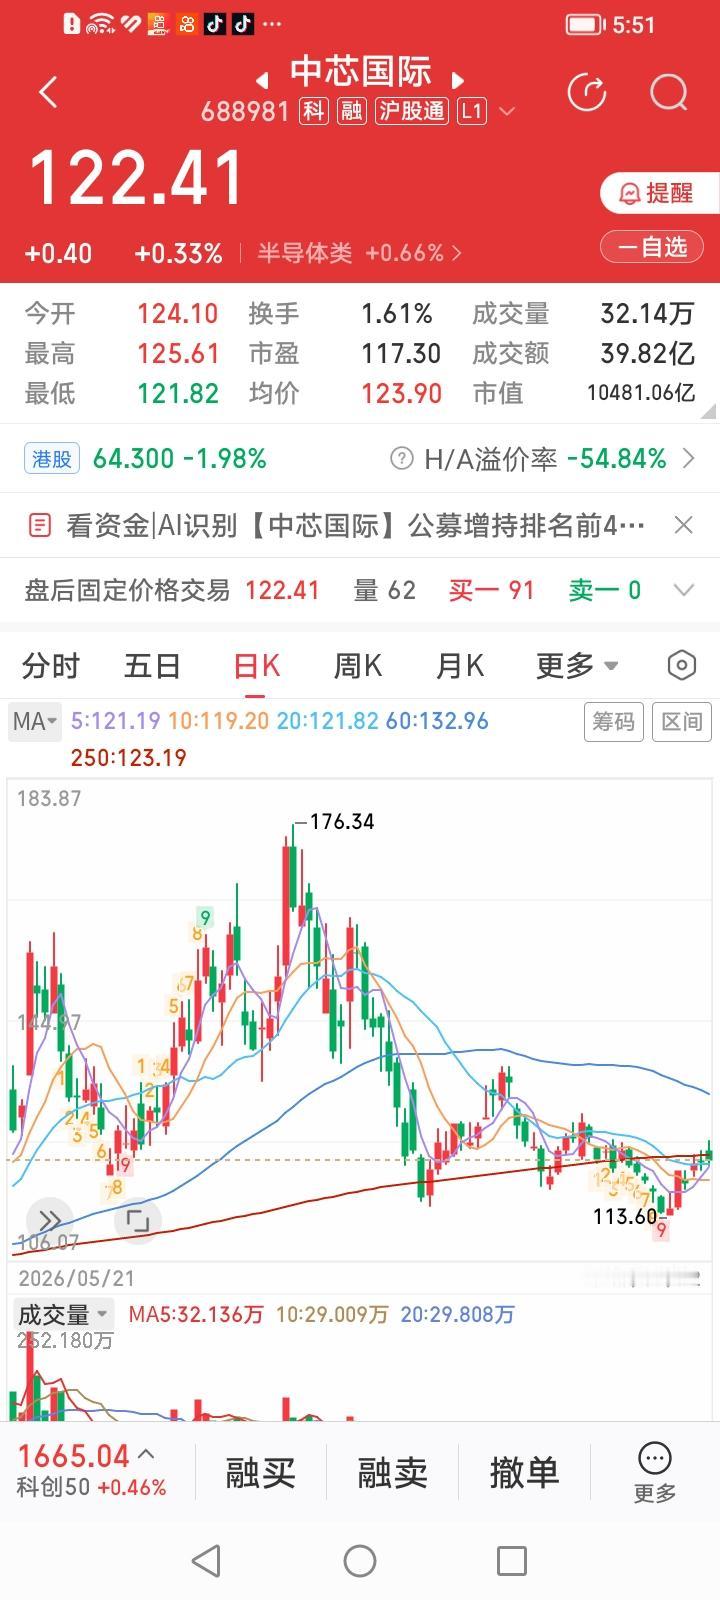
什么情况?中芯国际、佰维存储、华工科技等细分市场科技龙头及大牛股为何股价长时间围绕年线盘整?中芯国际从今年最高点176.34元跌到最低点113.6元,最大跌幅35.6%,目前动态市盈率117.30倍。佰维存储从今年最高点517元跌到最低点196元,最大跌幅62.1%,目前动态市盈率7.23倍。华工科技从今年最高点187.66元跌到最低点90.23元,最大跌幅51.91%。这些涨幅巨大跌幅不小的芯片、存储、股神光模块领域的细分市场龙头科技股为何股价在年线附近反复盘整拉锯,是久盘必跌还是蓄势待发?
新一代通信网中兴通讯、烽火通信、亨通光电、中天科技、光迅科技、华工科技、新易盛、

新一代通信网中兴通讯、烽火通信、亨通光电、中天科技、光迅科技、华工科技、新易盛、

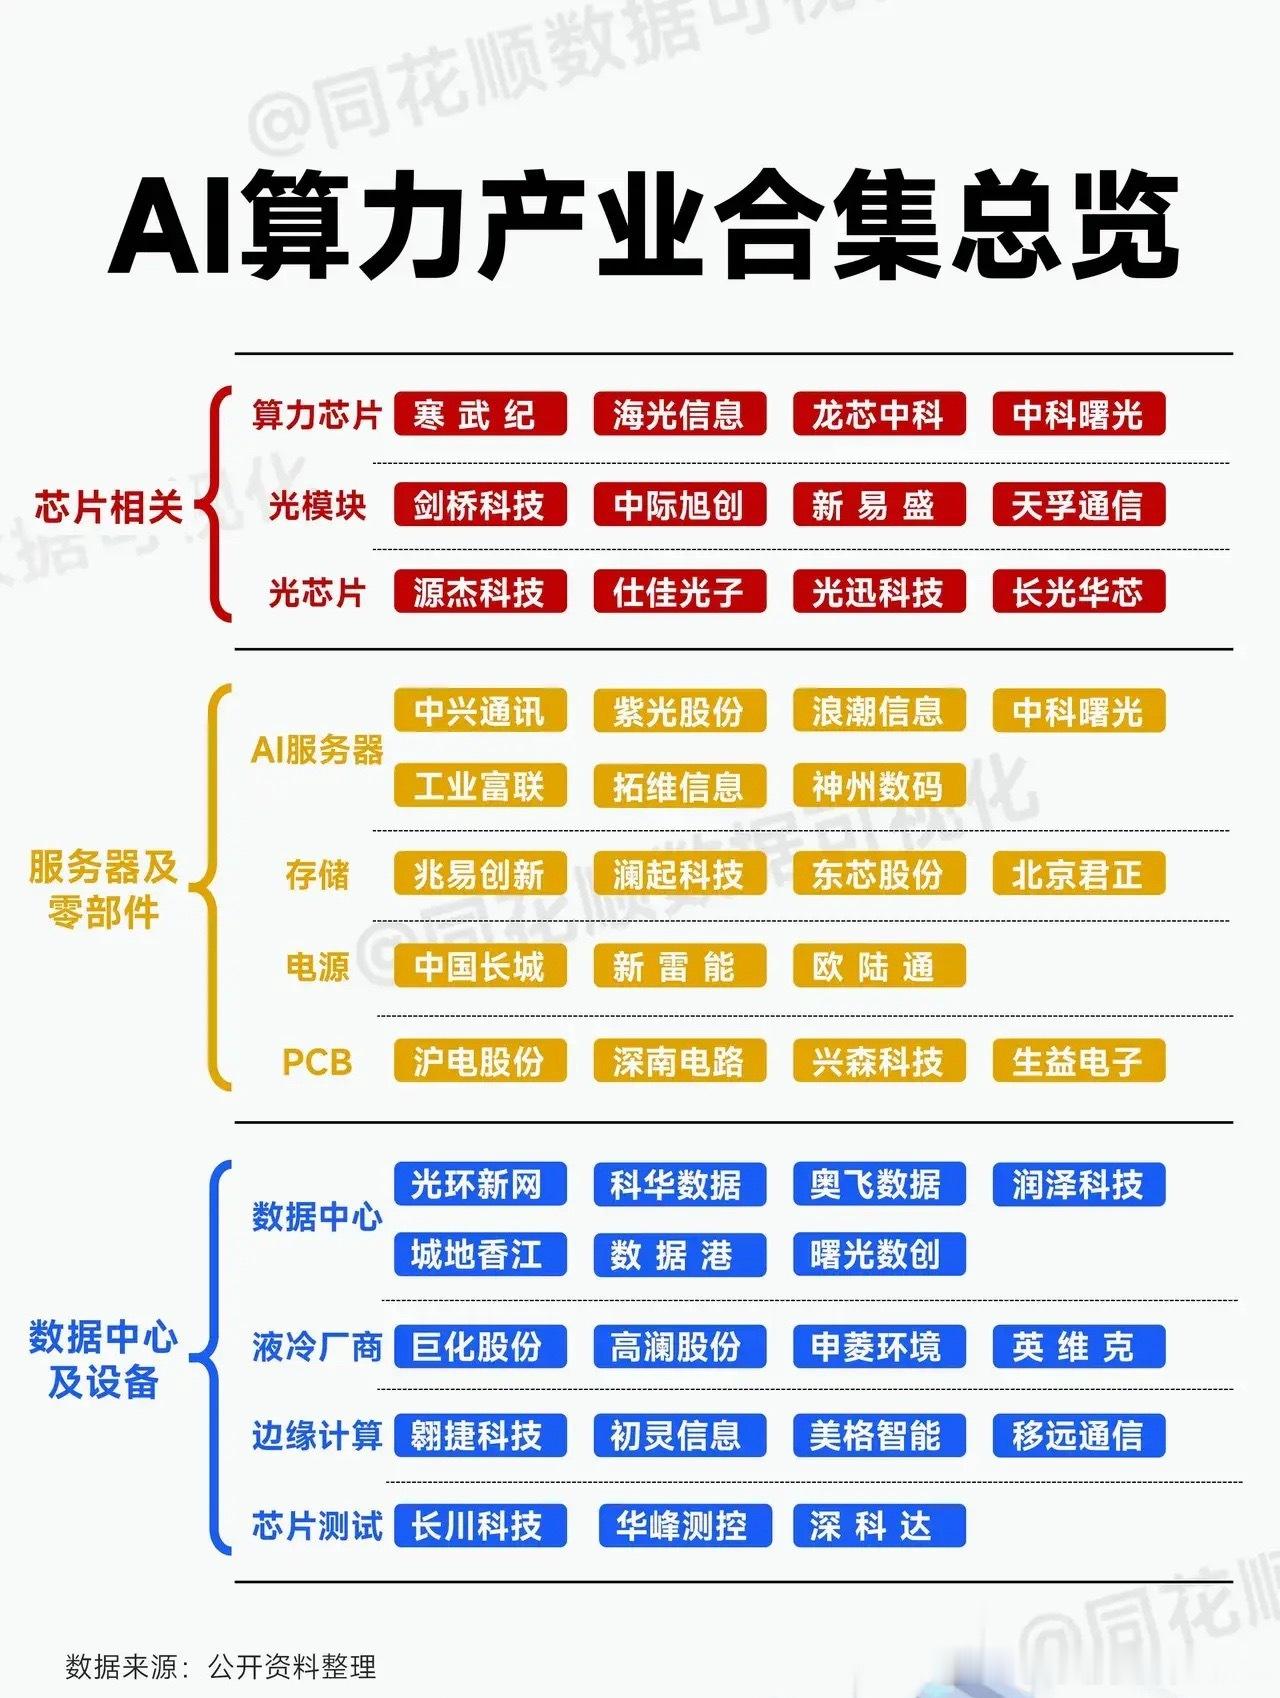
新一代通信网中兴通讯、烽火通信、亨通光电、中天科技、光迅科技、华工科技、新易盛、中际旭创、天孚通信、剑桥科技、铭普光磁、紫光股份、共进股份、吴通控股、华星创业PCB沪电股份、深南电路、鹏鼎控股、胜宏科技、景旺电子、崇达技术、超声电子、兴森科技、生益科技、南亚新材、华正新材、奥士康、广信材料、中京电子光纤概念长飞光纤、亨通光电、中天科技、烽火通信、永鼎股份、通鼎互联、长盈通、太辰光、金信诺、远东股份、特发信息、中贝通信NPO天孚通信、中际旭创、华工科技、光迅科技、新易盛、深南电路、长飞光纤、铭普光磁、罗博特科、紫光股份、联特科技、华光环能ABF概念深南电路、兴森科技、华正新材、宏昌电子、南亚新材、生益科技、中京电子、方邦股份、鹏鼎控股半导体中芯国际、韦尔股份、兆易创新、北方华创、中微公司、长电科技、通富微电、华虹公司、沪硅产业、安集科技、雅克科技、江丰电子、南大光电、鼎龙股份、彤程新材、景嘉微、紫光国微、圣邦股份、北京君正、士兰微网络安全启明星辰、奇安信、绿盟科技、卫士通、天融信、安恒信息、山石网科、国华网安、美亚柏科、拓尔思、任子行、蓝盾股份、北信源半导体硅片沪硅产业、立昂微、有研硅、中晶科技、神工股份、上海新阳、金瑞泓、中欣氟材、晶盛机电、中环股份免责声明:本文仅对公开市场行业成分标的做信息整理汇总,仅用于行业学习查阅,不存在任何诱导交易、个股的意图,文中内容不代表对任何个股的价值判断,绝不构成任何投资、买卖操作建议。部分上市公司仅少量业务涉及对应题材,概念标签不等同主营业务。所有投资决策请您独立判断,股市存在较高风险,入市务必谨慎。

华工科技的超薄玻璃基板技术的行业地位华工科技在玻璃基板领域处于‌全球第一梯队‌

华工科技的超薄玻璃基板技术的行业地位华工科技在玻璃基板领域处于‌全球第一梯队‌,定位是上游核心设备商,不是材料厂商。‌‌政府简单说,它是给玻璃基板“打孔”的激光设备龙头,这项工艺叫TGV玻璃通孔,是整个产业链里技术壁垒最高、最卡脖子的环节之一。核心亮点包括:每秒最高8000孔加工效率,是行业平均水平的5到8倍;孔径能做到5微米、径深比1:100、通孔率99.9%;缺陷率正向1PPM冲刺,而国际同类设备目前是5PPM。被行业视为“玻璃基板的光刻机”,国内唯一能做5微米级TGV激光钻孔并完成中试的厂商,全球范围与通快、DISCO并列。‌🏭产业链位置‌上游设备环节‌:提供TGV激光加工设备与解决方案,用于AI芯片2.5D/3D封装、CPO光引擎等高端场景。‌关键客户‌:设备已交付沃格光电、长电科技等头部客户,处于中试验证阶段,预计2026年三季度完成量产认证并批量供货。‌不做材料‌:不生产玻璃基板原材料(如彩虹股份那种),核心部件已100%国产化。‌⚙️核心技术与进展‌技术路线‌:自研LIMHDE(激光诱导微孔深度蚀刻)工艺,实现零裂纹、零碎屑、零应力的高质量微孔加工。‌研发历程‌:2010年启动超快激光研发,2024年底项目立项,依托清华大学、华中科技大学等产学研协同,仅5个月完成样机。‌当前状态‌:2026年9月已进入工艺验证阶段,计划今年四季度定型,具备交付能力。‌目前这是工程化冲刺阶段的技术领先,还没到大规模量产贡献业绩的时候。设备预计2026年三季度批量出货,届时订单和收入兑现情况才更能验证市场地位。‌
算力产业链,值得收藏!介绍:华工科技子公司华工正源,已经通过1. 800G光模

算力产业链,值得收藏!介绍:华工科技子公司华工正源,已经通过1. 800G光模

算力产业链,值得收藏!介绍:华工科技子公司华工正源,已经通过1.800G光模块:2024年Q3完成英伟达认证2.1.6T硅光模块:完成认证,2026年Q1起批量3.3.2TCPO/NPO光引擎2026年起规模商用,全球仅华工科技与Lumentum两家可批量供货,订单排至2026年底;中报季度业绩差因为以下:1.泰国工厂爬坡:海外新工厂处于产能建设、折旧摊销高峰期,固定成本大幅增加,但产出还没完全转化为海外收入,上半年产能大部分变成存货,没有产生利润。2.北美云厂商订单上半年完成生产备货,提货集中在Q3-Q4,按,未验收就不能确认营收,所以爆发在Q3阶段。
华工科技中报点评:光模块故事吹得热闹,主业盈利原形毕露!华工科技发布2026年半

华工科技中报点评:光模块故事吹得热闹,主业盈利原形毕露!华工科技发布2026年半

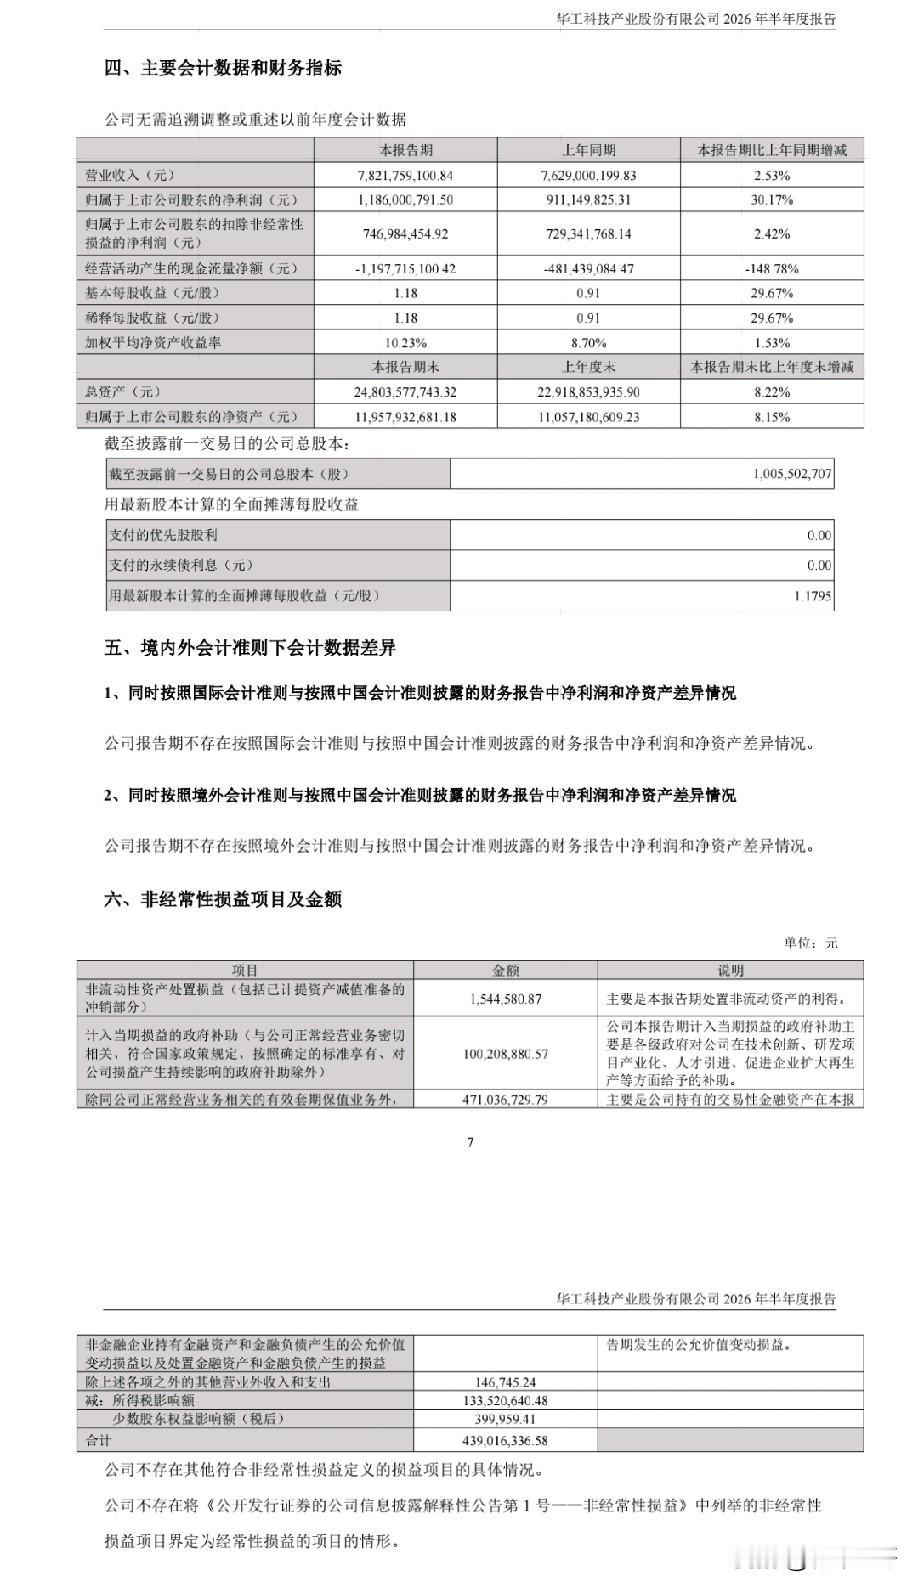
华工科技中报点评:光模块故事吹得热闹,主业盈利原形毕露!华工科技发布2026年半年度报告,上半年实现营业收入78.22亿元,同比增长2.53%;归属于上市公司股东的净利润11.86亿元,同比增长30.17%。注:公司Q2净利润5.48亿,Q1净利润6.38亿,Q2净利润环比下降14%;扣非净利润仅同比+2.42%。嘴上高喊800G、1.6T批量交付,3.2T、6.4T持续迭代,顶着光模块核心标的光环,结果营收几乎停滞,扣非基本原地踏步,二季度利润直接环比下滑。之前全网吹的春节连夜加班扩产,难道赚的钱全都变成加班费?绑定华为供应链的预期炒了一轮又一轮,实际业绩却是跟着华为混,三天饿九顿。账面好看的归母高增速,更多是非经常性收益撑场面,真实主业造血能力远不及市场预期。赛道故事再好,最终还是要拿扣非业绩说话。只是可怜节节高的散户数量!
华工科技中报点评:光模块故事吹得热闹,主业盈利原形毕露!华工科技发布2026

华工科技中报点评:光模块故事吹得热闹,主业盈利原形毕露!华工科技发布2026

华工科技中报点评:光模块故事吹得热闹,主业盈利原形毕露!华工科技发布2026年半年度报告,上半年实现营业收入78.22亿元,同比增长2.53%;归属于上市公司股东的净利润11.86亿元,同比增长30.17%。注:公司Q2净利润5.48亿,Q1净利润6.38亿,Q2净利润环比下降14%;扣非净利润仅同比+2.42%。嘴上高喊800G、1.6T批量交付,3.2T、6.4T持续迭代,顶着光模块核心标的光环,结果营收几乎停滞,扣非基本原地踏步,二季度利润直接环比下滑。之前全网吹的春节连夜加班扩产,难道赚的钱全都变成加班费?绑定华为供应链的预期炒了一轮又一轮,实际业绩却是跟着华为混,三天饿九顿。账面好看的归母高增速,更多是非经常性收益撑场面,真实主业造血能力远不及市场预期。赛道故事再好,最终还是要拿扣非业绩说话。只是可怜节节高的散户数量!
华工科技超跌

华工科技超跌

华工科技超跌

很多投资者,把华工科技与中际旭创一块比,其实他们真不是一个等量级,毕竟一个是国企

很多投资者,把华工科技与中际旭创一块比,其实他们真不是一个等量级,毕竟一个是国企,一个是民企,到底谁才是真正的的为了我无需言表这两家公司虽然同处光模块赛道,但‌企业性质、战略定位与技术路线‌确实存在显著差异,不能简单用市值或短期业绩来衡量谁更“重要”。核心差异对比‌企业性质与战略使命‌‌华工科技‌:由‌武汉市国资委控股‌的‌地方国企‌,不仅是商业实体,更是国家光电技术自主可控的重要载体。其业务涵盖光模块、激光装备、传感器等多领域,承担着“国产替代”与“产业链安全”的战略任务。‌中际旭创‌:典型的‌民企‌(台港澳与境内合资),以市场化效率著称,聚焦全球高端光模块市场,深度绑定英伟达、谷歌等北美巨头,是全球化AI算力浪潮的“卖水人”。‌‌技术路线与未来卡位‌‌当下(1.6T/800G)‌:中际旭创凭借规模优势和海外客户绑定,占据‌全球市占率第一‌(28%-30%),是短期业绩确定的龙头。‌未来(3.2T/CPO)‌:华工科技在‌量子点激光器、硅光全栈自研、无DSP架构‌等前沿技术上实现‌断层领先‌,是全球唯一实现3.2TCPO/NPO规模化商用交付的企业,预计2028年后在超高速领域具备代差级优势。‌‌市场逻辑与投资价值‌‌中际旭创‌:适合追求‌短期高弹性‌的投资者,受益于北美AI基建爆发,业绩兑现度高,但依赖海外供应链,地缘政治风险较大。‌华工科技‌:适合布局‌长期技术革命‌的投资者,其多元业务(激光+传感)提供周期对冲,且在国产算力、军工、车载光通信等领域拥有独家定点订单,是“韬光养晦”后的爆发型标的。‌‌结论‌:若论“谁才是真正的为了国家无需言表”,‌华工科技‌作为国企,在核心技术自主可控、产业链安全备份及下一代技术标准制定上的布局,体现了更深远的战略价值;而中际旭创则是市场化竞争中的效率冠军。两者并非对立,而是中国光通信产业“一体两翼”的关键组成。
3.2T谁真正能量产有订单截至2026年8月,‌华工科技(华工正源)‌

3.2T谁真正能量产有订单截至2026年8月,‌华工科技(华工正源)‌是全球唯一实现3.2TNPO/CPO光引擎‌批量量产并拥有明确在手订单‌的厂商,主要交付英伟达(Rubin/Spectrum-X)、微软及阿里云等头部客户;中际旭创、新易盛、光迅科技等仍处于送样验证或待量产阶段,暂无规模化出货。‌核心量产与订单情况‌华工科技‌:2026年3月起量产3.2TNPO/CPO光引擎,月产能约20万只,订单排期至2026年底,核心客户包括英伟达、微软、阿里巴巴;产品已通过ComputePreferred认证并批量交付。‌中际旭创‌:3.2T样品已送测,预计2026年底试产、2027H1量产,目前无批量订单。‌新易盛‌:3.2TLPO/NPO处于样机/初测阶段,预计2027年量产,暂无明确量产订单。‌光迅科技‌:3.2T硅光NPO完成部分验证,但未进入批量出货环节。‌关键事实辨析“量产”定义需区分‌工程样机/小批试产‌与‌产线连续交付‌:仅华工科技具备连续产线交付记录及排产订单。部分资料称“全球独家”特指‌板载CPO光引擎整机‌细分环节,非指所有3.2T形态(如可插拔模块其他厂商或有不同进度),但就‌实际出货与营收确认‌而言,目前仅华工科技有实质数据支撑。公开资料多源自财经自媒体及投资者互动回复,虽细节丰富但需交叉验证;主流券商研报普遍认可华工在3.2TNPO路线上的先发落地优势,其余大厂仍聚焦1.6T放量。‌若需查询最新公告确认订单细节,建议查阅华工科技官方投资者关系平台或深交所披露文件。