云霞资讯网

标签: 农业银行_个股

手握1500万存款,靠利息能不能彻底躺平?最近有位网友晒出自己在农业银行办理的两

手握1500万存款,靠利息能不能彻底躺平?最近有位网友晒出自己在农业银行办理的两

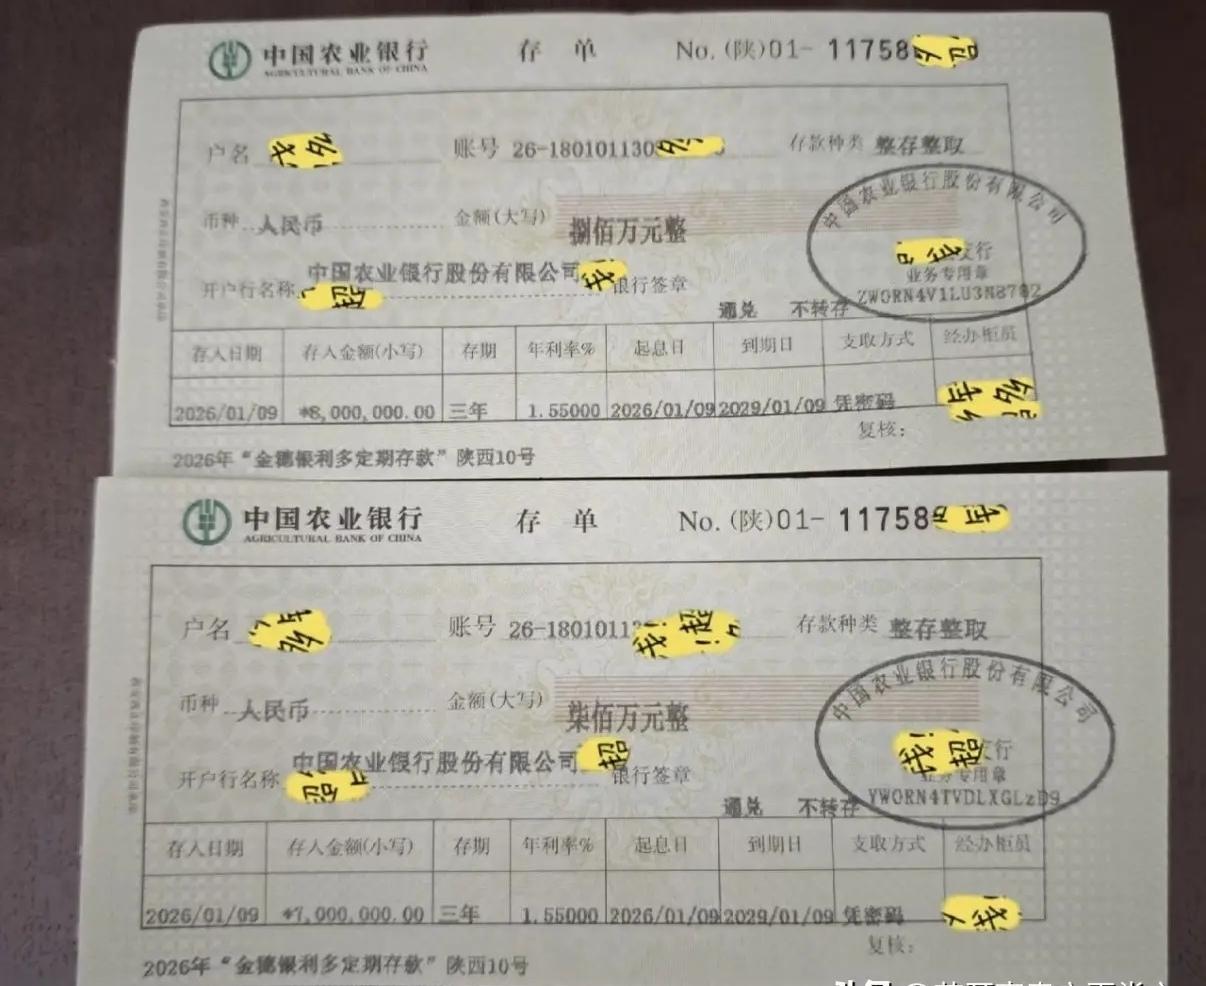
手握1500万存款,靠利息能不能彻底躺平?最近有位网友晒出自己在农业银行办理的两张大额存单,引发不少人的讨论。网上流传的这组数据是这样的,一笔800万元,一笔700万元,都是三年期,年利率1.55%。农业银行公开的大额存单产品目录里,2026年确实存在三年期、年利率1.55%的个人大额存单,起存门槛根据产品不同有20万元、500万元等档位,付息方式写得很清楚:利随本清。按1500万元、年利率1.55%算,一年利息23.25万元,三年69.75万元。800万元三年利息37.2万元,700万元三年利息32.55万元,这几笔账都能对上。可有个小细节,一些文章写成“每天躺赚645元”,这个说法并不严谨。23.25万元除以365天,大约是637元;每个月平均约19375元,也就是大家看到的“月入接近两万”,这里的“月入”还得打个引号。农业银行这类产品写的是“利随本清”,不是工资卡,每个月到了日子给你打19375元,更不是每天早晨醒来账户多出637元。它只是把三年到期后的总收益平均摊开了。我更愿意说,这1500万买到的不是“月薪两万”,而是一笔未来三年已经大体锁定价格的资金收益。这两者听着差不多,过日子的时候完全是两回事。真想靠它生活,就不能把1500万一股脑锁三年。比较合理的思路,是把日常生活费、家庭应急金和长期存款分开,再把不同存款的到期时间错开。比如每隔几个月安排一部分资金到期,形成自己的现金流梯子。这样遇到买车、装修、照顾老人、孩子读书这类大额支出,不至于为了拿钱把长期存款提前处理掉。这一点挺重要,农业银行公开产品信息也显示,部分大额存单提前支取会按照活期存款挂牌利率计算,原本以为自己锁住了1.55%,真到了急用钱的时候提前动了,收益可能差上一大截。很多人讨论1500万能不能躺平,只盯着23.25万元利息,我觉得还漏了一笔很重要的账,那就是购买力。国家统计局公布的数据里,2026年1—8月全国居民消费价格平均比上年同期上涨0.9%。这不代表未来每年都是0.9%,也不代表每个人自己的生活成本只涨0.9%,它至少提醒了一件事:账户里的本金不变,不代表这笔钱能买到的东西永远不变。假设很多年后吃饭、医疗、服务、旅游、养老护理这些费用慢慢往上走,1500万元还是1500万元,23万元也还是23万元,生活质量却未必还能停在原来的位置。我觉得这才是“长期躺平”最大的难点。不是今年够不够花,而是二十年以后还够不够花。更容易被忽视的还有利率。2026年的大额存单市场,低利率已经很明显。人民网报道提到,不少银行新发大额存单利率已经进入“1字头”,三年期产品数量也在缩减。农业银行眼下能给到1.55%,只能说明这一期、这一笔钱锁定三年是这个价格,不能推导出三年以后续存还是1.55%。三年一到,如果那时候同期限存款只剩1.2%,1500万元一年利息就会从23.25万元变成18万元。差的5.25万元,相当于一个月生活费少了4375元。这才是靠存款生活的人真正应该关心的风险。再回头问1500万到底能不能躺平,我的答案其实已经很清楚了。对一个已经有房、没有负债、家庭成员不多、每年正常消费十几万元的人来说,1500万元本金配上二十多万元的年利息,生活压力确实会非常小。如果住在生活成本较高的城市,家庭一年固定开支已经二三十万元,还有子女教育、老人养老、改善住房、长期医疗护理这些需求,那23.25万元并没有数字看起来那么夸张。说白了,能不能躺平,不取决于存款有几个零,而取决于“家庭年度支出”有没有长期低于“可持续收入”。本金1500万,一年花12万,跟一年花40万,是完全不同的人生账本。我觉得真正有1500万的人,也没必要把目标设成“从此什么都不干”。财富更大的价值,是让人拥有选择权。可以换一份压力小一点的工作,可以花更多时间陪家人,可以学习自己喜欢的东西,也可以在遇到意外时不用为了钱手忙脚乱。钱能给生活留出余地,但生活本身不能只剩下一张利息计算表。靠合理储蓄守住安全感,靠量入为出保持长期稳定,再给自己留下工作、学习和创造价值的空间,这可能比单纯追求“彻底躺平”更踏实。
农业银行持有了6年,50万股,成本2.269,现在每年分红就有10多万,可惜8元

农业银行持有了6年,50万股,成本2.269,现在每年分红就有10多万,可惜8元

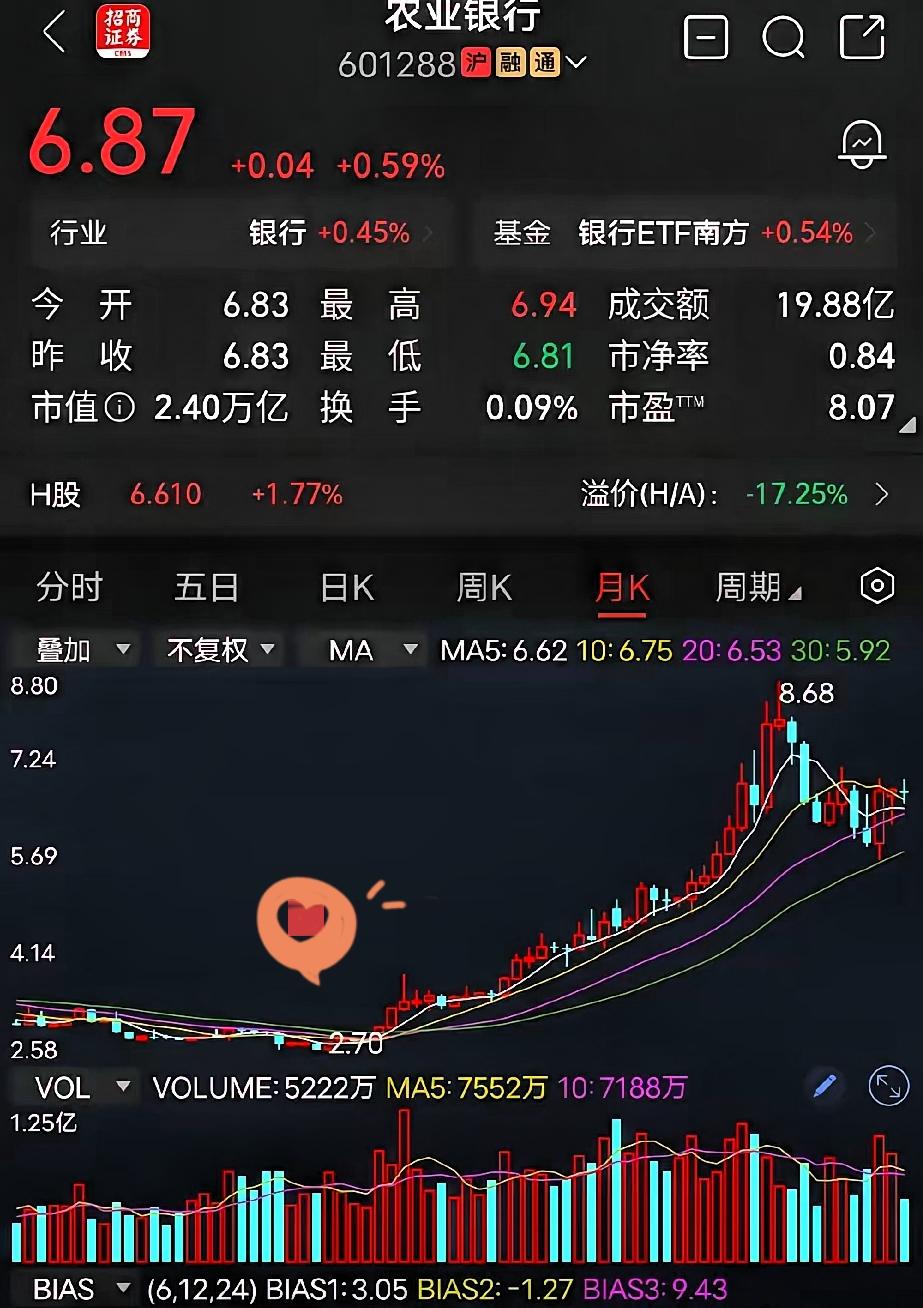
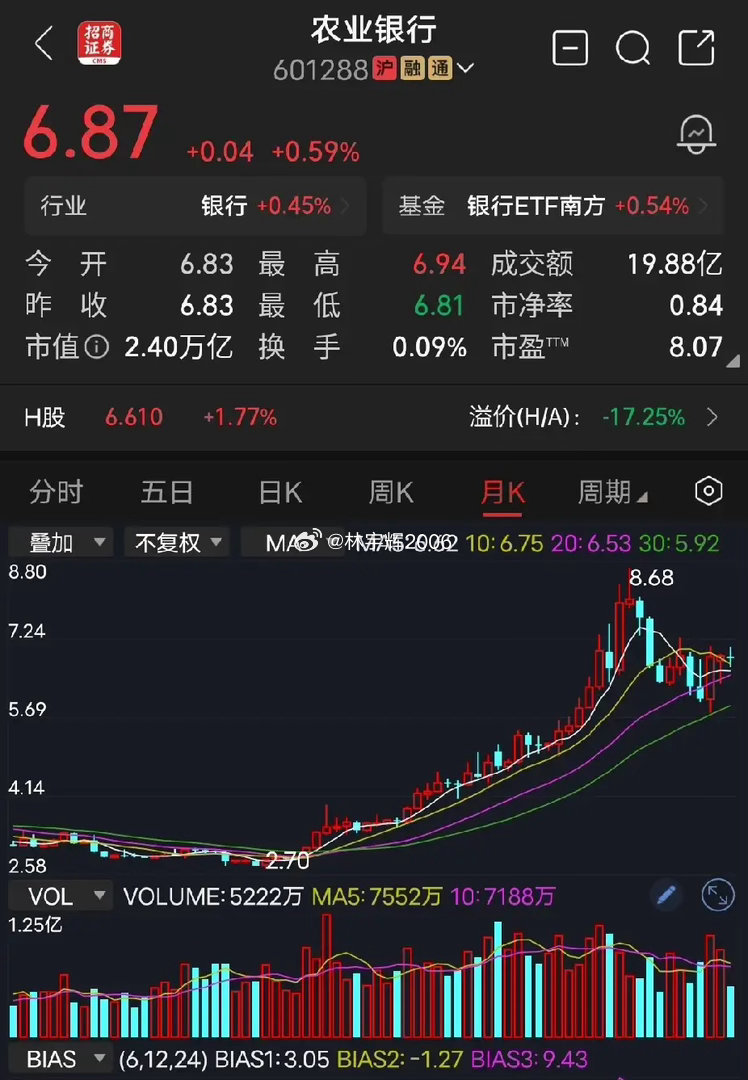
农业银行持有了6年,50万股,成本2.269,现在每年分红就有10多万,可惜8元高点没减半仓,少赚很多。伊利2019年买的,成本20元,10500股,每年分红一万多。这两只股是我持有最长的,也是分红最多的。我还持有中信证券、中国平安、长江电力、农业银行、招商银行,这几个仓位不大,买得比较散,下次改进,尽量散中优质高分红派息个股。反正我08年入市,从来只买高股息的股票,攒股收息。农业银行这六年,走得不容易。2023年那会儿银行股被踩到泥里,多少人劝着割肉跑路。扛住了,50万股一股没动。现在回头看,每年的分红已经稳稳覆盖生活开销。算笔实在账。农业银行2025年全年每股分红0.2495元(含税),中期0.1195元,末期0.13元。50万股按这个标准,光去年一年到手就是12万4千多。当初投进去的本金不到114万,现在光分红回报率就超过11%。伊利也争气。2019年20块买进去的时候,有人说乳业竞争太激烈,增长到顶了。拿到现在,10500股每年分红稳稳一万多。2025年伊利每股派0.90元(含税),分红总额87.29亿元,分红率75.48%。买的时候没人看好,分红的时候才知道谁在踏实做事。现在银行存款是什么利率水平。三年期大额存单最高才1.55%,五年期最高1.6%。100万存银行,一年利息一万五。买农业银行的股票,一年分红超12万。差了多少倍,心里有数就行。有人说银行股涨得慢。慢是慢,但稳。农业银行股价52周最高到过8.43元,当时要是减半仓,能多落袋不少。这事确实可惜。但话说回来,谁也没长后眼,能扛住六年不动摇已经不容易了。股价波动天天有,分红到账是真金白银。用户提到其他几只票仓位散,说得实在。中国平安当前股息率约5.97%,招商银行约4.44%,长江电力约3.7%,中信证券约3.23%。方向没错,都是高分红路子。分散是好事,但太散了精力顾不过来。挑三四个行业龙头集中拿着,比分七八只更有底气。08年入市到现在,十八年了。见过6124的疯狂,也见过1664的绝望,熔断千股跌停都扛过来了。那些年追涨杀跌的,早被市场扫地出门了。反而是这种笨办法,每年拿着分红,安安心心过日子的人,活得最滋润。什么叫攒股收息。就是把好公司的股票当房子收租。不用天天盯着K线看,公司替你赚钱,每年给你分钱。股价涨了是意外之喜,不涨分红照拿。时间越长,成本越低,分红比例越高。这个市场从来不缺聪明人,缺的是笨功夫。用最笨的方式赚最稳的钱,这就是攒股收息的真正含义。信息来源:农业银行:2025年派发A股现金红利约415.02亿元(含税)股权登记日为5月12日-上海证券报·中国证券网
一位股民发帖说,他持有农业银行6年了,成本价2.269元,足足买了50万股,也就

一位股民发帖说,他持有农业银行6年了,成本价2.269元,足足买了50万股,也就

一位股民发帖说,他持有农业银行6年了,成本价2.269元,足足买了50万股,也就是建仓110多万块。现在仅靠分红的收益,每年就有10多万元。说句扎心的话,这个数字比绝大部分人,一年的工资还要高。真的印证了一句话,越有钱的人越能赚钱,而且赚钱越轻松,这就是马太效应。他觉得有点可惜,因为8元高点没有减仓,否则可以多赚不少。我倒觉得没啥可惜的,因为想低买高卖的人,往往做成了高买低卖。就他2块出头的成本价,死拿不卖才是正确操作。他还持有伊利股份,成本是20元,持有10500股,每年分红一万多。还持有中信证券,中国平安,长江电力,招商银行。这位股民是08年入市,可以说是骨灰级散户了,从来只买高股息的股票,攒股收息。当然,每个人的情况不同。如果是小资金,内心还是希望快速做大的。如果是大资金,等大熊市抄底优质高股息的票,是比较好的选择。人追求美好生活的愿望是永远不变的,因此需要赚钱,大家好好努力吧。
农业银行​持有了6年,50万股,成本2.269,现在每年分红就有10多万,可惜

农业银行​持有了6年,50万股,成本2.269,现在每年分红就有10多万,可惜

农业银行​持有了6年,50万股,成本2.269,现在每年分红就有10多万,可惜8元高点没减半仓,少赚很多。伊利2019年买的,成本20元,10500股,每年分红一万多。这两只就是他持仓最久、分红回报最好的标的。其余中信证券、中国平安、长江电力、招行仓位都比较轻,布局比较分散,他也打算后续调整,往散而精的优质高股息个股靠拢。很多人觉得攒股收息就是简单拿住股票等分钱,其实不是,既要挑能持续稳定分红的企业,也要学会在高估的时候适当落袋,平衡股价增值和分红收益,才能把长期投资的优势真正发挥出来。
农业银行持有了6年,50万股,成本2.269,现在每年分红就有10多万,可惜8元

农业银行持有了6年,50万股,成本2.269,现在每年分红就有10多万,可惜8元

农业银行持有了6年,50万股,成本2.269,现在每年分红就有10多万,可惜8元高点没减半仓,少赚很多。伊利2019年买的,成本20元,10500股,每年分红一万多。这两只股是我持有最长的,也是分红最多的。我还持有中信证券、中国平安、长江电力、农业银行、招商银行,这几个仓位不大,买得比较散,下次改进,尽量散中优质高分红派息个股。反正我08年入市,从来只买高股息的股票,攒股收息。
持有农业银行,套在8元以上,还有机会解套吗?当然有,而且也不是很难。最近一个多

持有农业银行,套在8元以上,还有机会解套吗?当然有,而且也不是很难。最近一个多

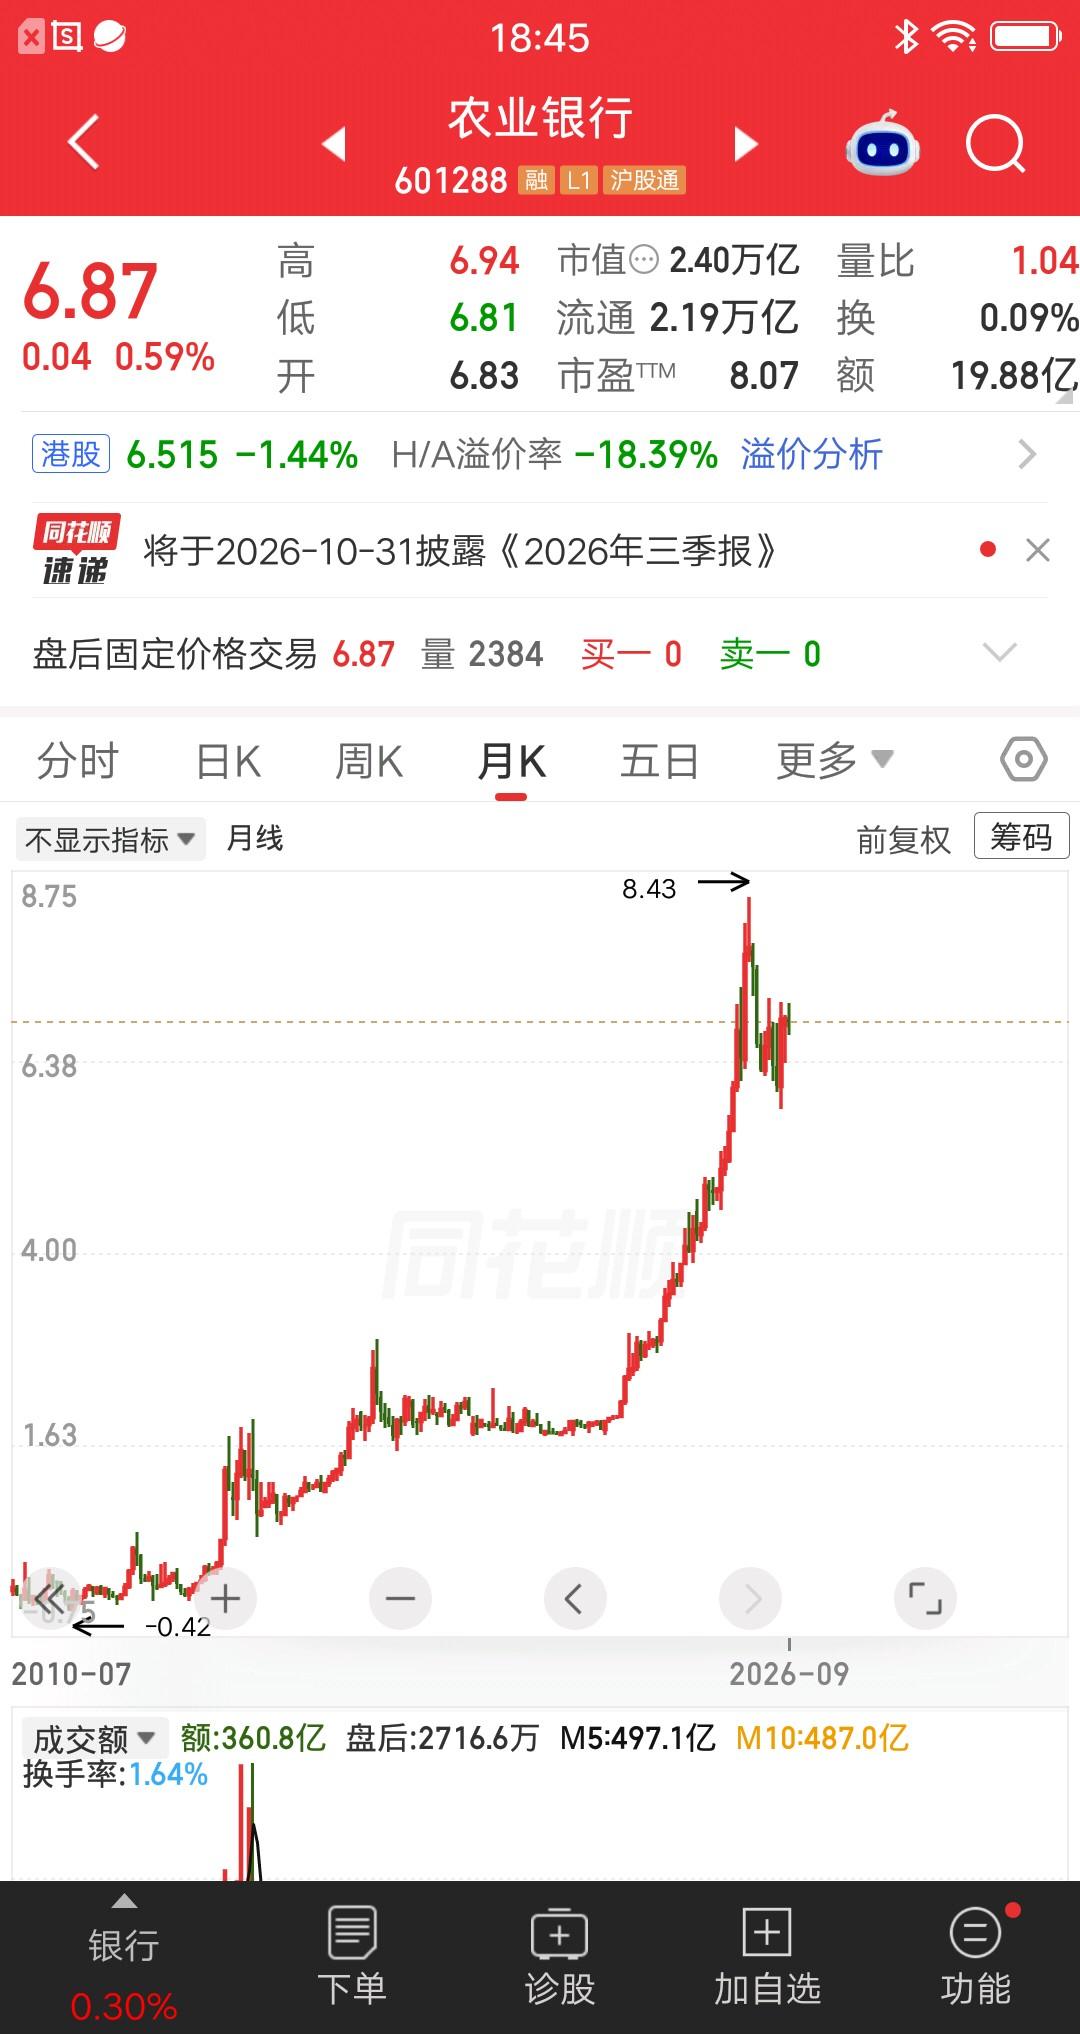
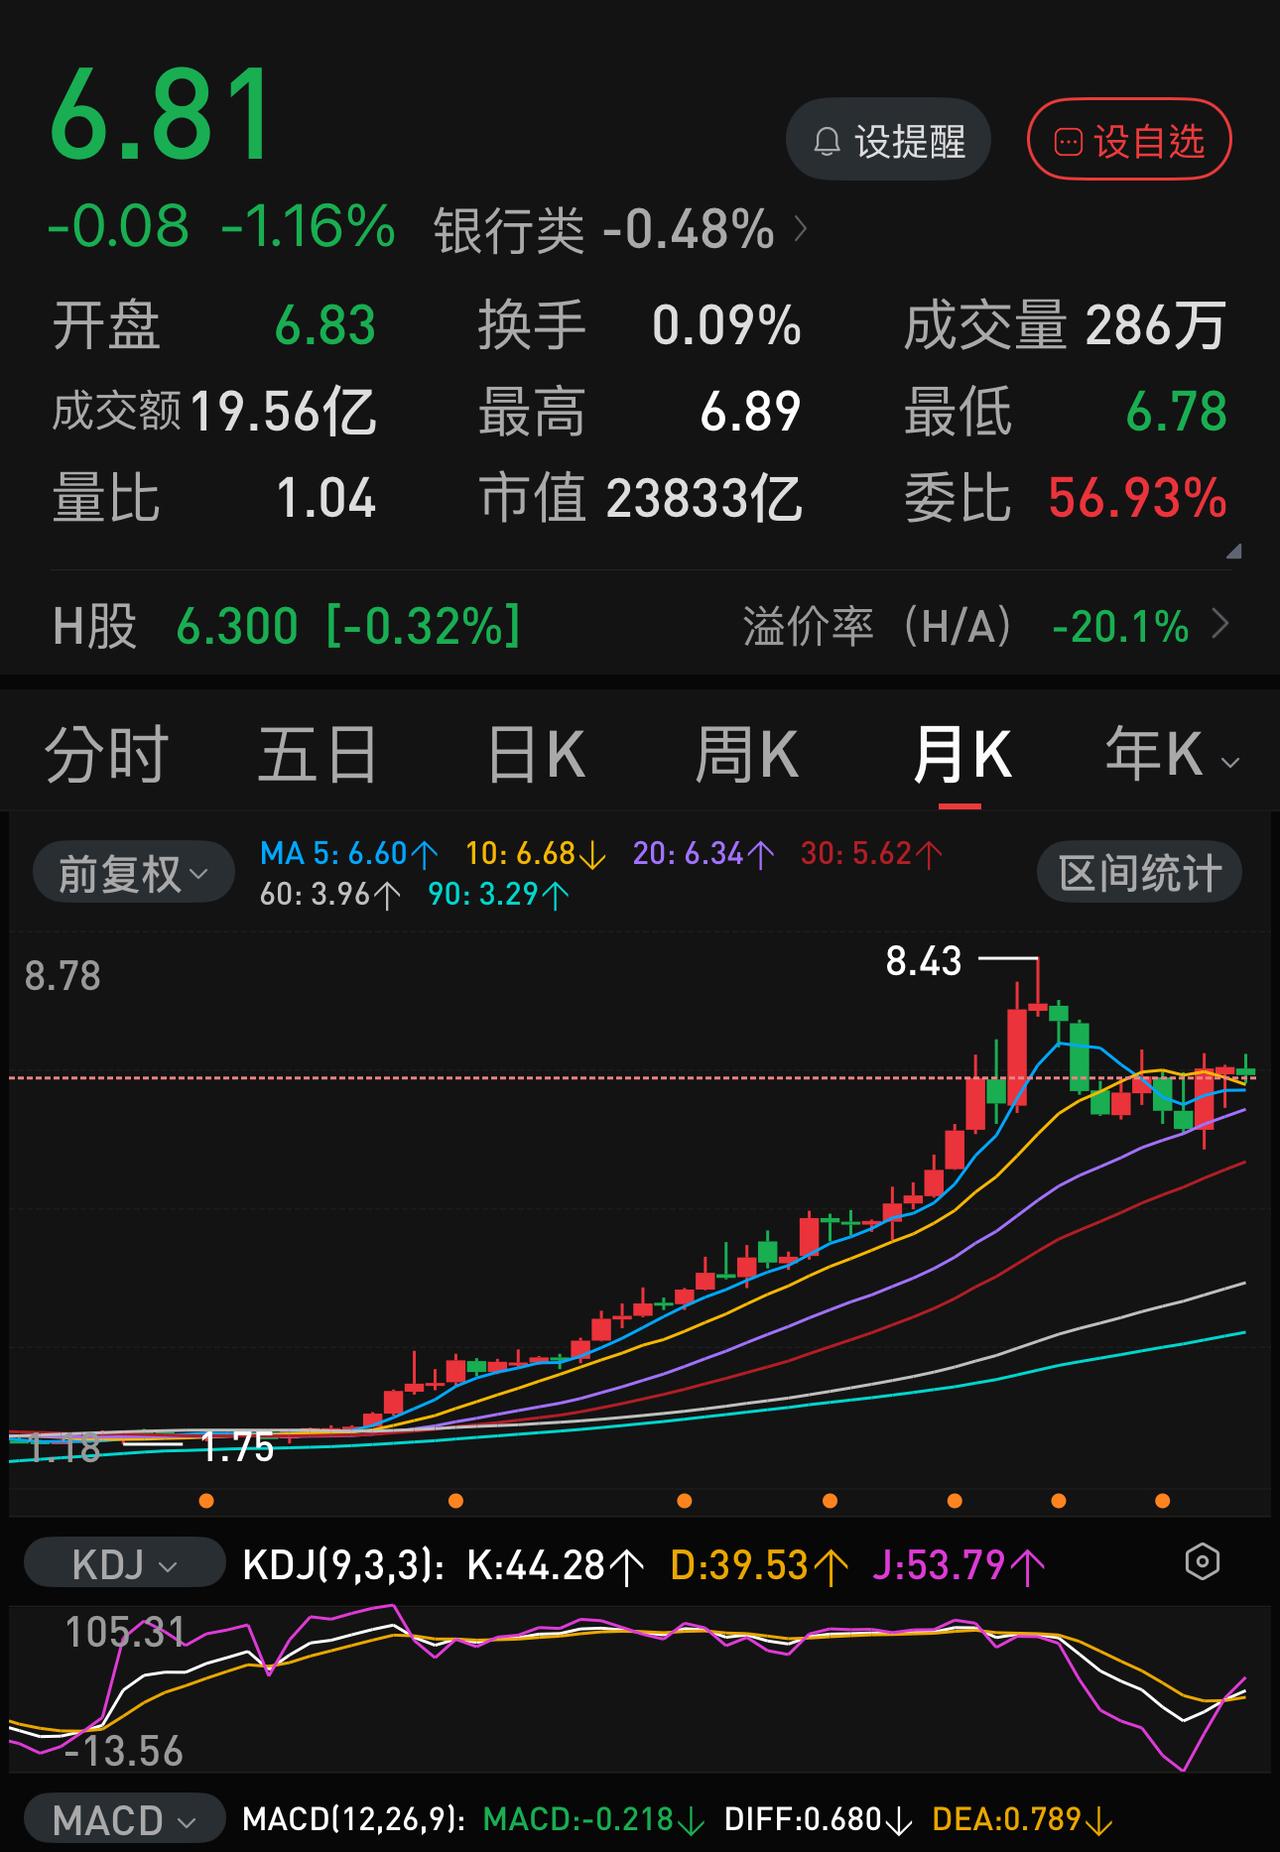
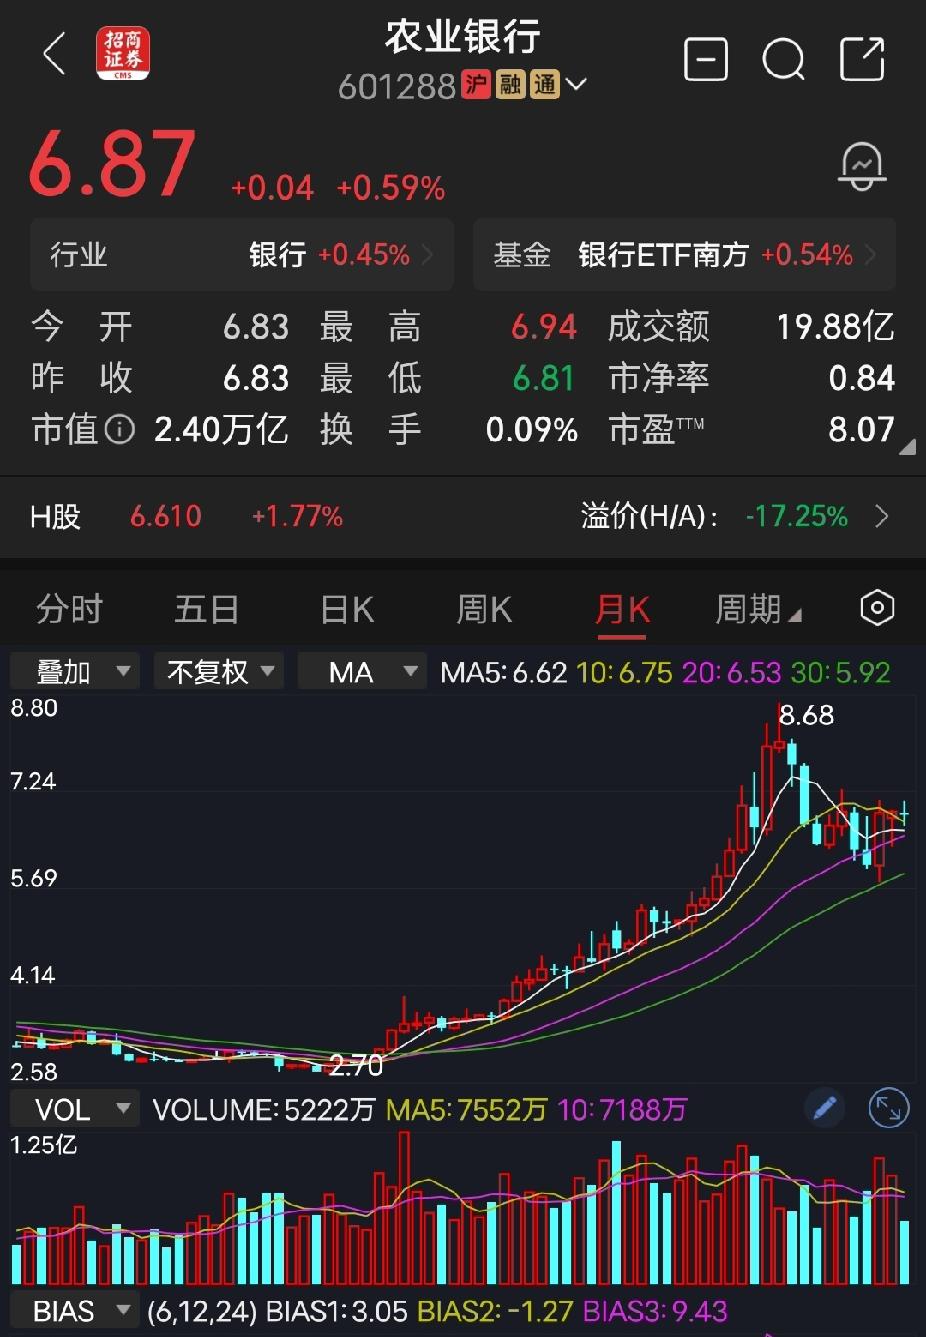
持有农业银行,套在8元以上,还有机会解套吗?当然有,而且也不是很难。最近一个多月,四大行中的工商银行、建设银行、中国银行都创出了历史新高。反观农业银行,不仅距历史高点8.43元相去甚远,甚至连07.30的7.11元的短期高点都是三冲而落。于是,有部分套在8元以上的持仓者产生了悲观情绪,觉得8.43元可能是农业银行多年的历史大顶了,几年之内难以解套。试问一下:2026.07.06,农业银行跌到5.79元时,有多少人会想到仅仅不列二十个交易日,农业银行就涨到7.11元。涨幅高达+20%以上。目前,农业银行在6.80元—7.10元震荡,距离8.43元也就是+20%左右,看看其MACD月线,已经连续7个月绿柱,目前正在缩短中,一旦见红,农业银行必有一波加速上涨,其力量大概率远超其它三大行。

上周我卖了光大银行的股票,选择了农业银行,买的时候股价6.708元,买了1000

上周我卖了光大银行的股票,选择了农业银行,买的时候股价6.708元,买了1000股,6.99元的时候,我害怕股价跌,就卖了500股,心里想着落袋为安。现在农业银行股票价格是6.95元,作为股市小白,这个价格我是没有勇气加仓,只能等股价跌倒6.8元左右在加仓……
居然有人拿四大行去和五粮液对比,等着3元去抄农业银行的的底。说实话,如果农业银

居然有人拿四大行去和五粮液对比,等着3元去抄农业银行的的底。说实话,如果农业银

居然有人拿四大行去和五粮液对比,等着3元去抄农业银行的的底。说实话,如果农业银行跌到4元,那上证指数要么是2字打头,要么是5字打头。如果是5是打头,谁来撑起指数大半边天?长鑫科技、中芯国际、寒武纪、贵州茅台、中国石油?2000年代、2010年代,制造业的高速发展阶段,银行业处于改制阶段,缺乏市值管理,股价与资产严重低估,过去的三四年,银行业、尤其是六大行是一个估值修复的过程。四大行事关国家金融战略安全,包括芯片、半导体的发展,都要有强大的金融支持,如果四大行被边缘化,长期低迷,起不到对核心产业的金融支持作用,那么,拿什么背书国际竞争力。或许将来A股市场上会有第二、第三个长鑫国际,甚至是更高市值的科技企业,就像美国市场,英伟达、苹果的市值是美国银行、摩根大通的好几倍,但是,绝对不是以压缩超级大行为代价的。四大行在过去的三四年里估值得到了修复,又横盘整理一年时间,这在干什么?是在巩固和稳定4000点的根基。因为3000点上下已经十几年了,好不容易在4000左右坚持了一年,目标就是稳住和夯实4000点,四大行打底,科技冲锋,去攻5000点,如果农业银行能跌到3元,还4000点、5000点,估计上证能跌回2500点,长鑫科技跌到十几元。
农业银行持有的5.74亿长鑫科技股票带来至少200亿以上的账面浮盈,仅此一项,农

农业银行持有的5.74亿长鑫科技股票带来至少200亿以上的账面浮盈,仅此一项,农

农业银行持有的5.74亿长鑫科技股票带来至少200亿以上的账面浮盈,仅此一项,农业银行半年报业绩至少拉高10%以上。目前距离2026年半年报发布还有半个月时间。在市场整体缩量的情况下,昨天,农业银行资金净流入高达5亿多元,这是不是可以看作是机构在提前布局?像农业银行这样盈利非常稳定的巨无霸企业,业绩增长几个百分点都算是大利好了,如果突然出现十几个点的增长,那是怎样的爆发?农业银行今年以来股价累计下跌-15%左右,是否需要在半年报业绩公布前有所修复?