标签: 伯克希尔


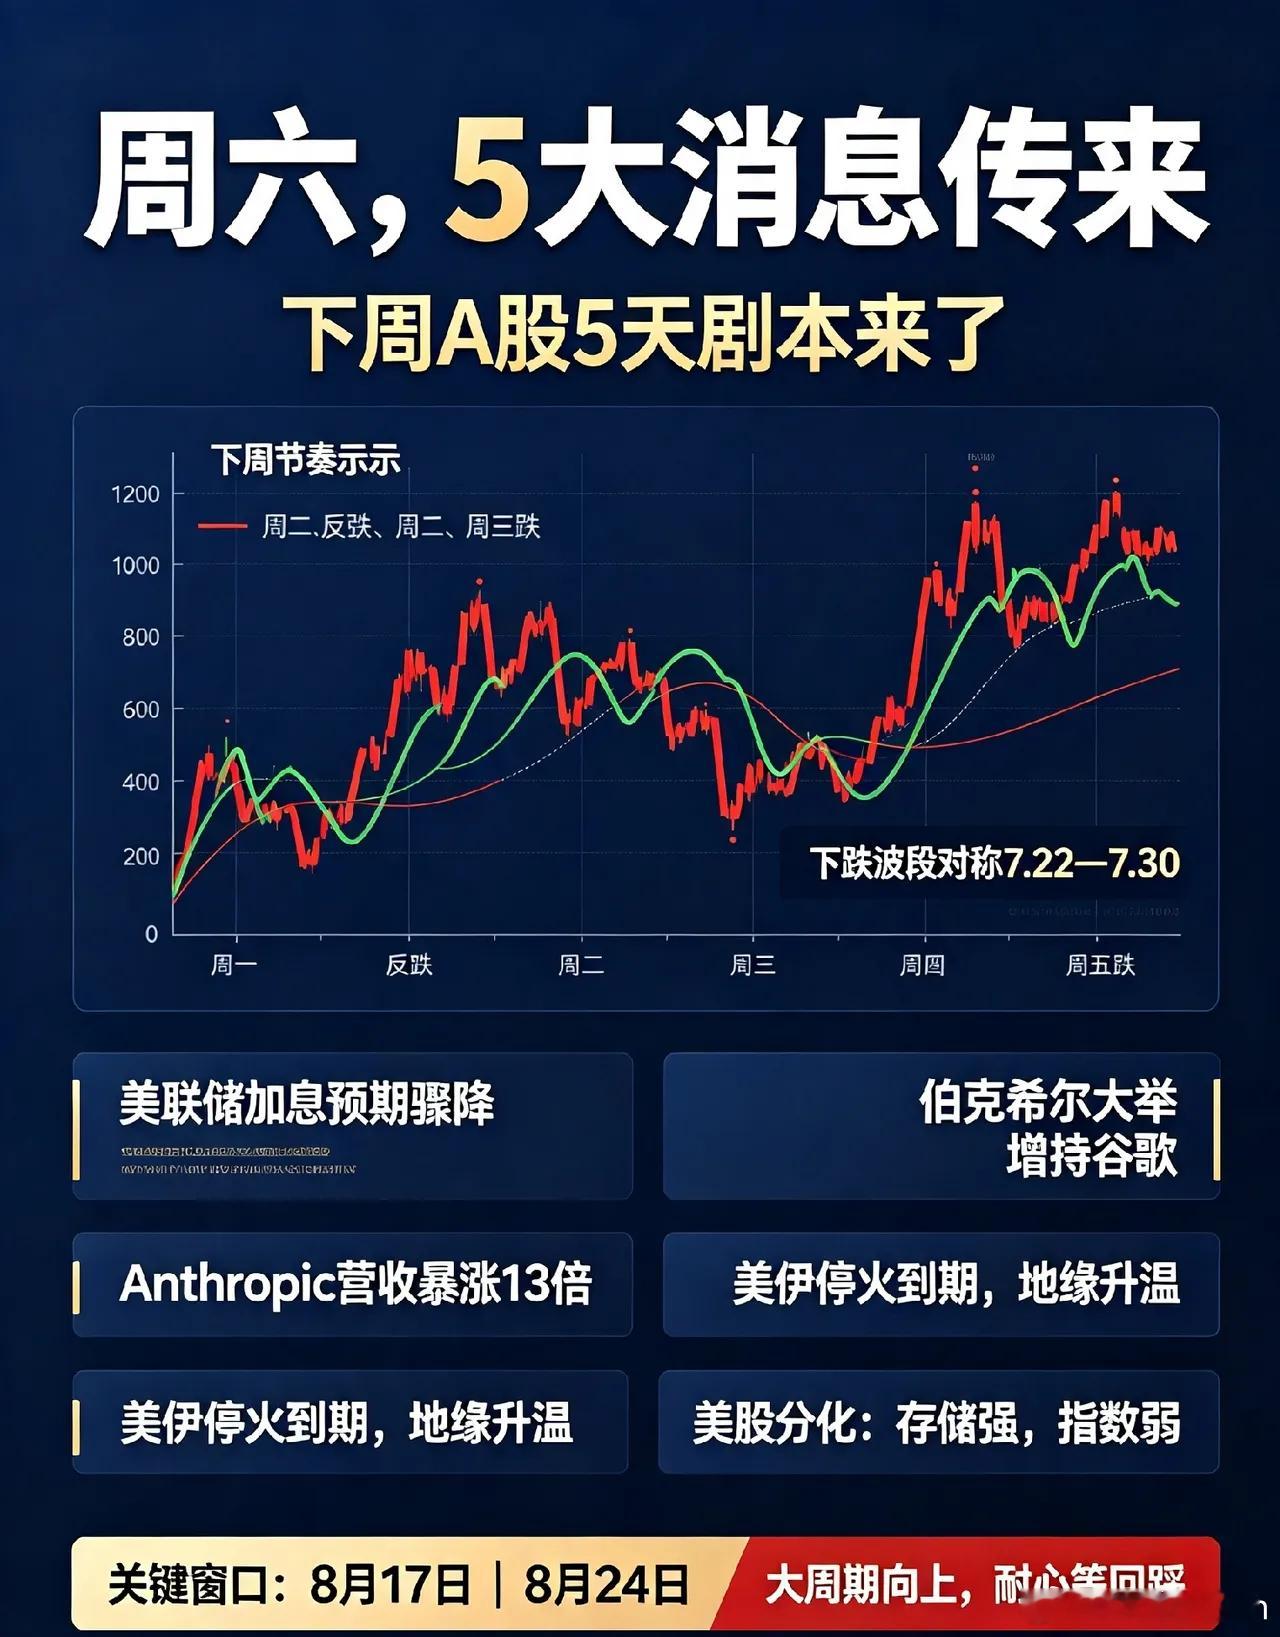
周六,5大消息传来,下周A股5天剧本来了!一、热点消息1、美联储利率预期7月底市
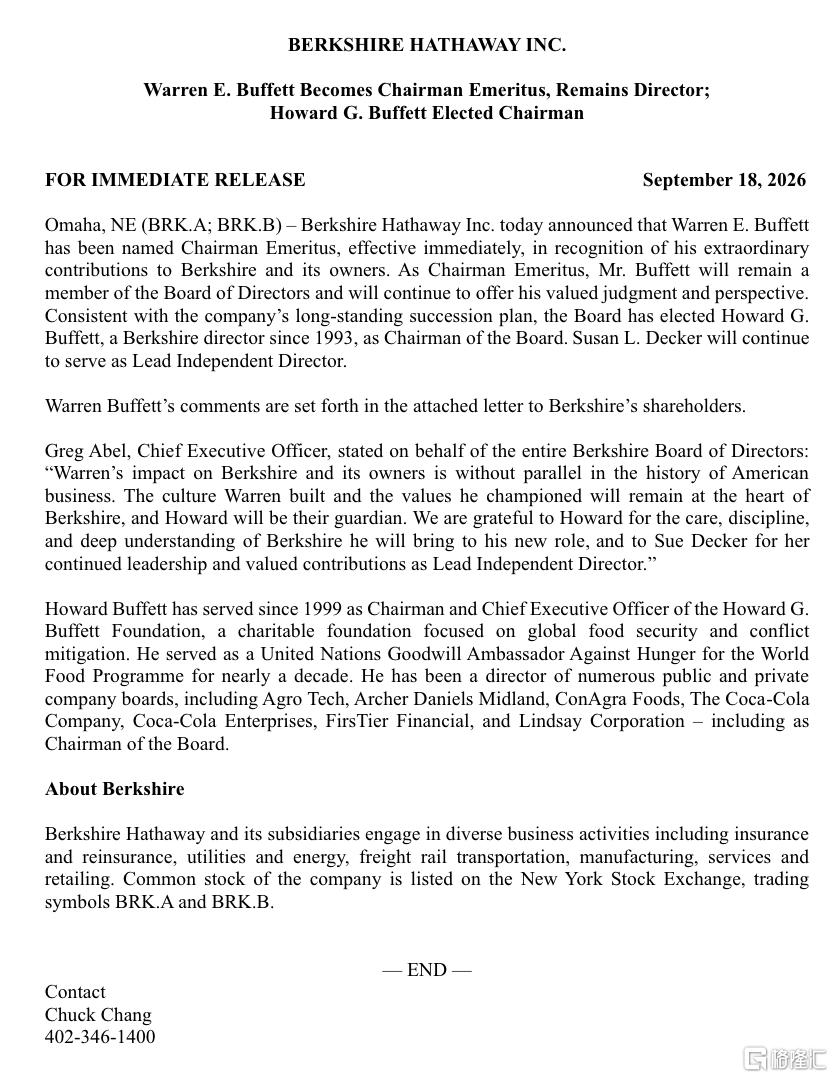
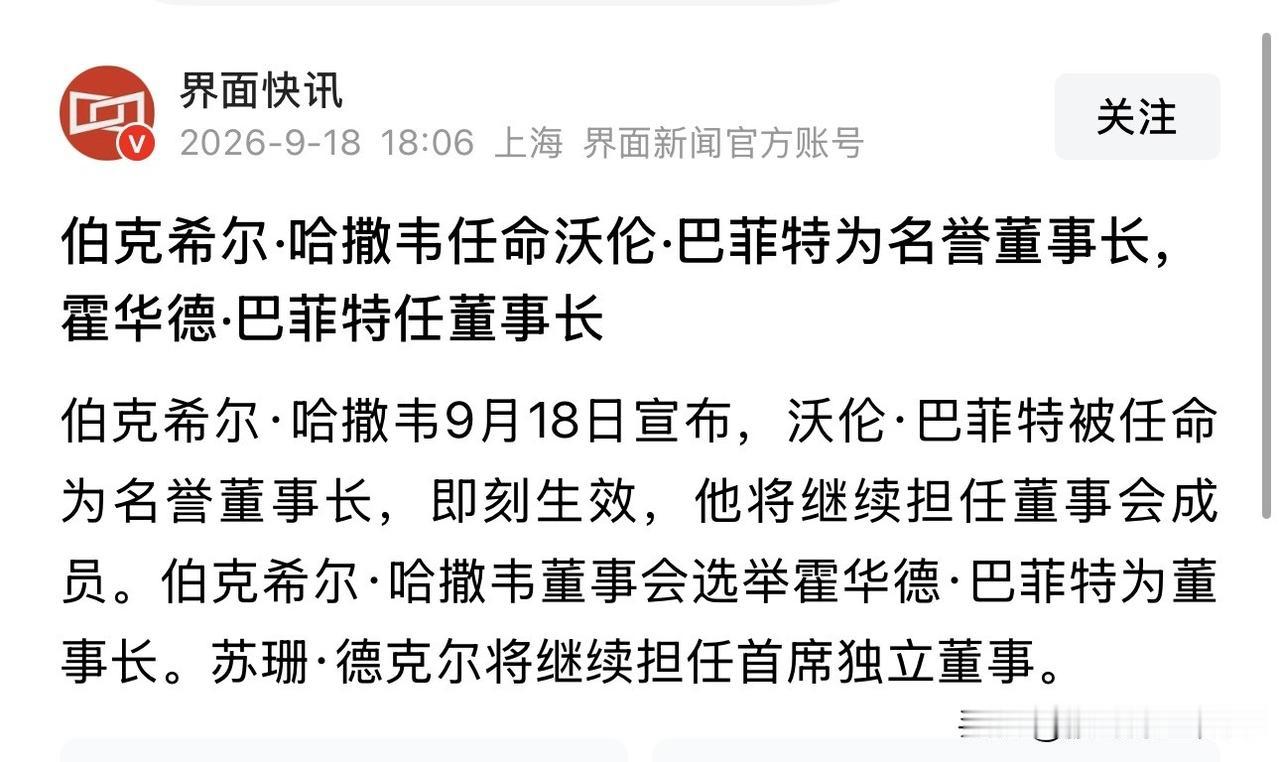
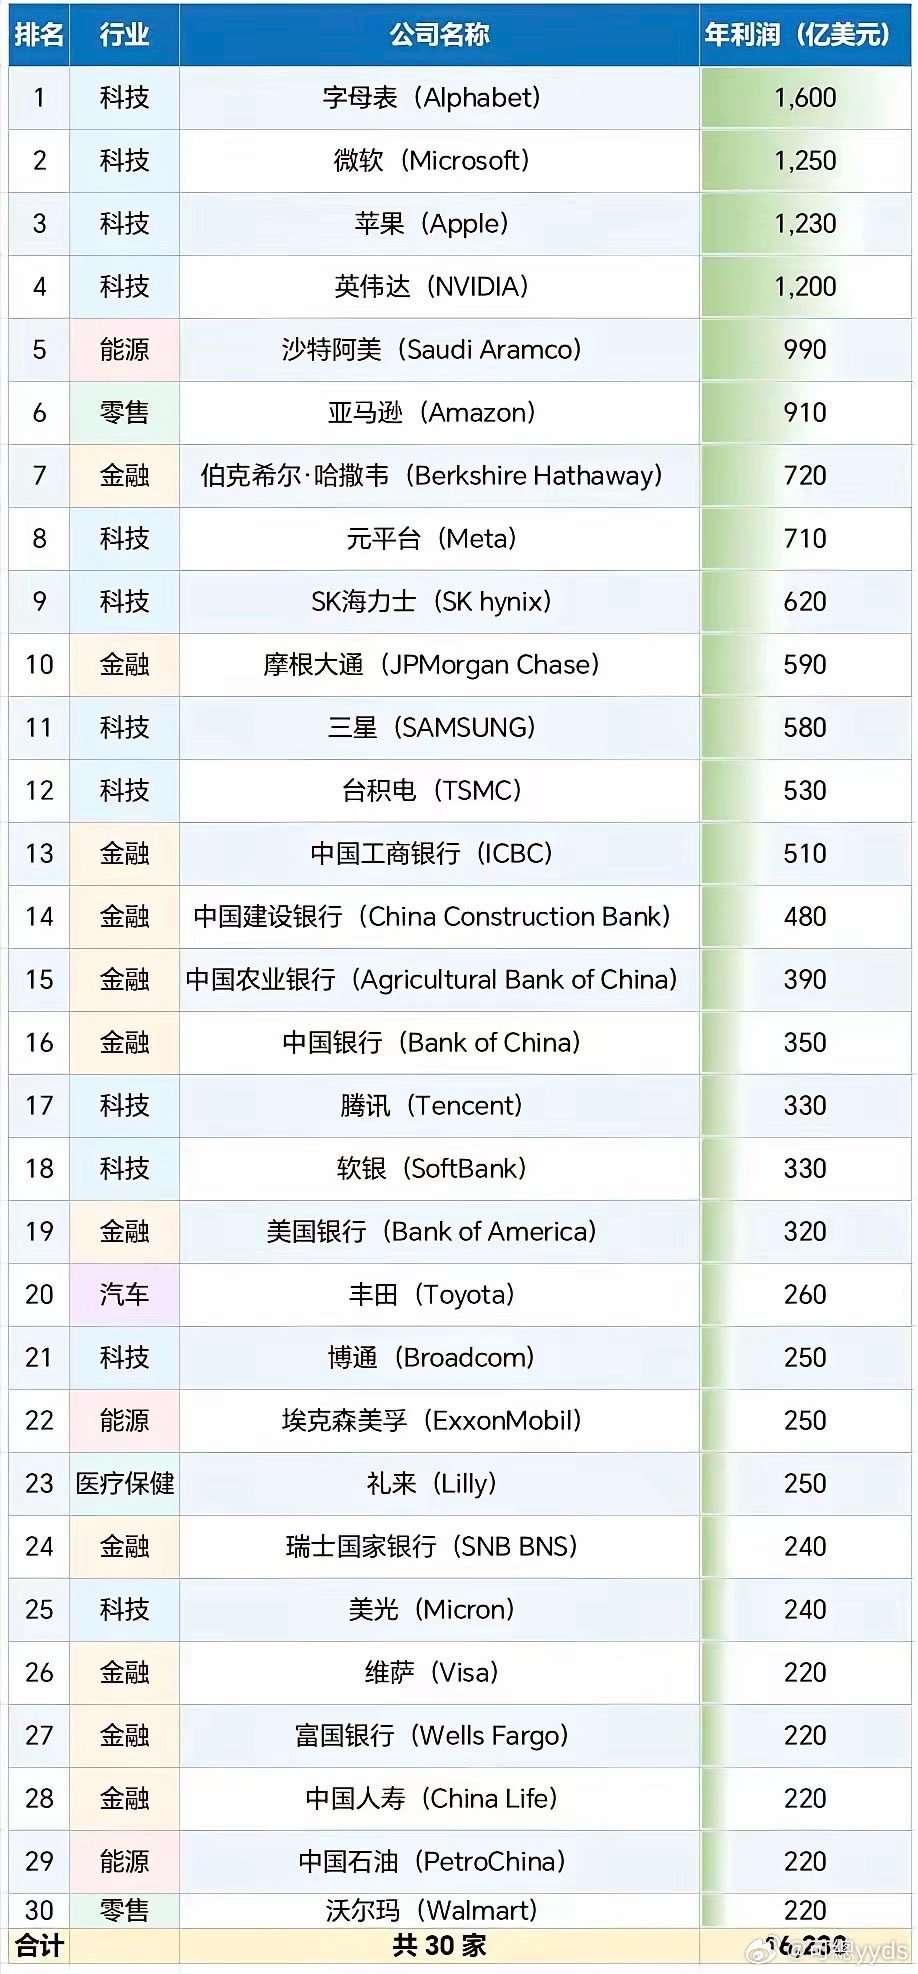
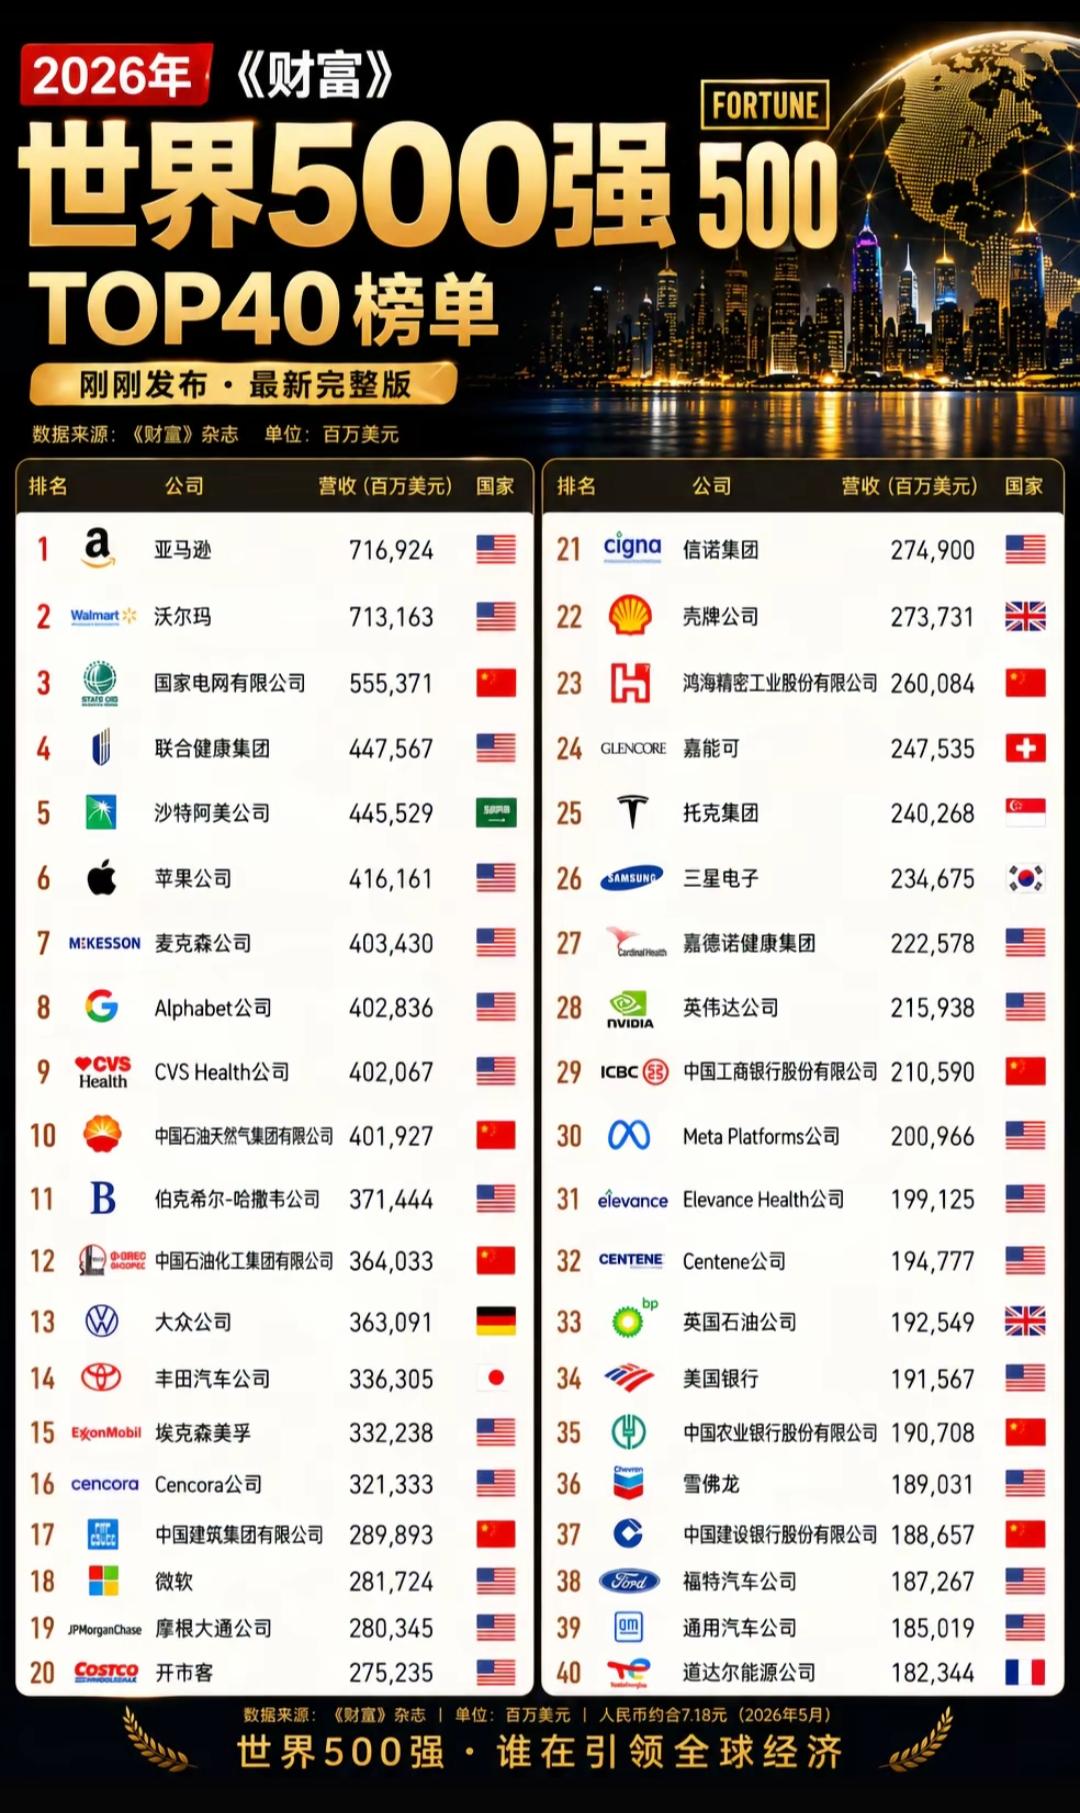
周六,5大消息传来,下周A股5天剧本来了!一、热点消息1、美联储利率预期7月底市场认为9月加息概率75%,如今只剩25%,这个变化非常夸张。但是美股反而跌了,说明市场已经pricein不加息了!2、伯克希尔二季度大举增持谷歌iconAlphabet,一跃成为伯克希尔第三大持仓,仅次于苹果、美国运通。信号:老牌价值资金,开始拥抱AI科技,同时布局地产链,减持传统金融。3、AI产业重磅,Anthropic营收爆发Claude母公司Anthropic二季度营收超115亿美元,同比暴涨至少13倍,大模型行业从烧钱逐步走向盈利,印证AI产业商业化加速。利好A股AI应用!4、地缘风险警报升级美伊为期一个月停火协议下周一到期,没有延期计划。TLP表态将实施严厉经济打击,甚至放出霍尔木兹海峡是美国的激进言论!5、美股板块分化存储持续疯狂,半导体设备走弱:应用材料大跌超5%,金龙小幅收涨。二、下周A股1、隔昨夜美股的特点是利好频发,题材赛道热火朝天,但大盘指数却涨不动。和这几天A股走势一样,全球股市都在分化震荡!2、昨夜茅台业绩爆雷的情绪还会延续,叠加地缘风险重新抬头,所以周一A股很难直接反转向上。3、我们的关键时间窗口不变:8月17日、8月24日两个拐点位置,调整尚未走完,不急于满仓进攻。4、大周期向上逻辑没有改变,但震荡调整还在路上。有底仓继续持有,新增仓位耐心等待时间窗口。下周节奏大概是周一跌,周二反弹,周三跌,周四涨,周五跌。为什么这样走?主要是下跌波段和7.22到7.30日那段对称!

李嘉诚又卖资产,真正的信号不是崩盘,而是重估流动性市场传出长江基建拟出售澳大利
李嘉诚又卖资产,真正的信号不是崩盘,而是重估流动性市场传出长江基建拟出售澳大利亚EDLEnergy后,又有人把它解释成“李嘉诚提前躲大灾”。我认为,这种说法抓住了流量,却放过了事实。交易仍处于筹备阶段,长江基建8月12日刚披露,EDL上半年经营表现转弱。出售回报下降的成熟资产,更像组合优化,不等于看空全球。更关键的是,长江基建并非“只卖不买”。2026年上半年,英国电网和铁路资产处置带动公司净利润升至212.52亿港元,6月底转为净现金339亿港元;但在3月,公司仍与合作方对英国NorthumbrianWater追加4亿英镑股本投入。长江基建明确表示,现金是为了研究大型收购,不是把钱永久锁进保险柜。跨境重资产的风险确实在上升。巴拿马最高法院撤销长和旗下两座港口特许经营所依据的法律,长和随后启动国际仲裁。这说明港口、电网即使现金流稳定,也逃不开主权、监管和地缘政治的重新定价。但把巴菲特也拉来证明“2008年重演”,同样属于过度解读。伯克希尔截至6月底持有3592亿美元现金、现金等价物和美国国库券,却在今年完成约94亿美元的OxyChem收购,并于7月以约68亿美元收购TaylorMorrison。它不是停止投资,而是拒绝在价格和确定性不合适时勉强出手。所以,李嘉诚又卖资产的真正信号,是流动性正在获得更高溢价,低杠杆正在重新变得值钱。普通人不必跟着清仓,真正该学的是别把“长期持有”误解成“永不纠错”。资产能够赚钱很重要,能够及时退出更重要。

一位股民名叫巴菲特,是享誉全球的投资大师。他在2008年9月建仓比亚迪,价格8港
一位股民名叫巴菲特,是享誉全球的投资大师。他在2008年9月建仓比亚迪,价格8港元买入2.25亿股。这笔投资历时14年,累计收益率接近39倍,年化收益率22%,赚了80亿美元。巴菲特投资比亚迪,是具有一定的传奇色彩的。这个故事最值得写的,不是“股神拿住一只股票赚几十倍”这么简单,而是一个投资者怎么面对看懂、买入、波动、估值变化和退出这几件事。原稿主线没跑偏,可几个数字要先校准,不然越写得传奇,越容易把真正有价值的部分写没了。2008年9月26日,比亚迪公告显示,中美能源与比亚迪签下战略投资及认购协议,认购2.25亿股H股,每股8港元,交易对应约18亿港元,这批股份约占增发后总股本9.89%。严格讲,协议在2008年9月签署,认购完成是在2009年7月。把它概括成“2008年建仓”问题不大,写成当时已经全部交割就不够严谨。我更愿意说,这笔投资不是巴菲特一个人的灵光一闪。芒格是强力推动者,这一点公开报道有明确记录。李录在这条投资线索中也长期被媒体提到,芒格对王传福的评价更出名,他曾把王传福形容为爱迪生和杰克·韦尔奇的结合体。这个评价夸张不夸张可以讨论,可它透露出一个重要视角:芒格看中的不只是新能源汽车概念,更看重工程师型企业家把技术变成大规模制造能力的本事。在我看来,这里最容易被普通投资者学歪。很多人会把故事理解成“找到好公司,死拿就行”,可伯克希尔做的功课远比这复杂。他们买的不是屏幕上的代码,而是企业竞争力、管理层、资本效率和市场空间。普通人只抄一个股票名字,却没有抄到研究能力、资金期限和风险承受力,表面像价值投资,实际可能只是被动套牢。这笔持仓也确实经历过大幅波动,伯克希尔在很长时间里一直持有最初的2.25亿股,到2014年人民网报道比亚迪股价剧烈波动时,报道仍明确写着伯克希尔持有2.25亿股。到2022年8月,伯克希尔才开始公开减持,前面十多年里,股价怎么折腾,它没有靠短线交易来回做差价。可我觉得,真正值得记住的不是“十倍浮盈还能忍住”,而是“浮盈根本不等于已经赚到的钱”。财联社提到,伯克希尔持仓在2022年一度达到约90亿美元,较最初约2.3亿美元投入高出38倍以上,这说的是阶段性持仓市值,不等于全部卖出后的已实现利润。路透社对完整投资的说法更谨慎,只写这笔投资在17年里价值增长超过20倍。还有个很直接的数学问题。若真按“39倍、14年”算复合年化,接近30%,并不是22%;按“约30倍、17年”算,年化才更接近22%。网上常见的传奇数字,很可能把峰值市值、持有年数、退出收益几个口径揉到了一块。我的看法是,财经文章越出现几十倍、几十亿美元这种刺激数字,越要先问一句:这是账面市值、卖出金额,还是净利润?伯克希尔的退出也值得细看,2022年开始减持后,它一路把持股比例降下来,2024年7月降到5%以下,后面的交易按港交所规则不再需要逐笔公开。到2025年9月,市场集中确认伯克希尔已经完全退出,可相关披露显示,截至2025年3月31日,这项投资的账面价值已经降到零。也就是说,“2025年9月才正式全部清仓”把消息确认时间当成了真实卖完时间。我认为,这个细节反而让故事更完整。长期主义从来不是“买了永远不卖”。企业会变,估值会变,资金机会成本也会变,巴菲特在减持后仍称比亚迪是一家非凡的公司,管理者也很出色,却提到伯克希尔可能找到更合适的资金去处。好公司和好价格不是一回事,认可企业也不代表要永久持有,这才是价值投资里常被忽略的一层。我更看重的一点是,时间本身不会创造收益,它只会放大企业经营的结果。公司竞争力持续增强,长期持有才有意义;基本面走坏,拿得越久,损失也可能越大。坚持和固执长得很像,区别就在于有没有持续验证:企业有没有兑现经营能力,行业格局有没有变化,估值是不是透支未来,当初买入的逻辑还在不在。巴菲特投资比亚迪确实有传奇色彩,可这段传奇不是靠一招“死拿”完成的。它里面有芒格的判断,有王传福和比亚迪多年经营兑现,也有伯克希尔承受波动的耐心,更有估值变化后分批退出的纪律。我觉得普通投资者真正能学的,不是照着大师买哪只股票,而是把事实查清、把价格算明白、把风险想透,再决定自己能不能长期持有。理性投资、尊重企业价值、敬畏市场风险,比神化任何一个投资者都更有意义。


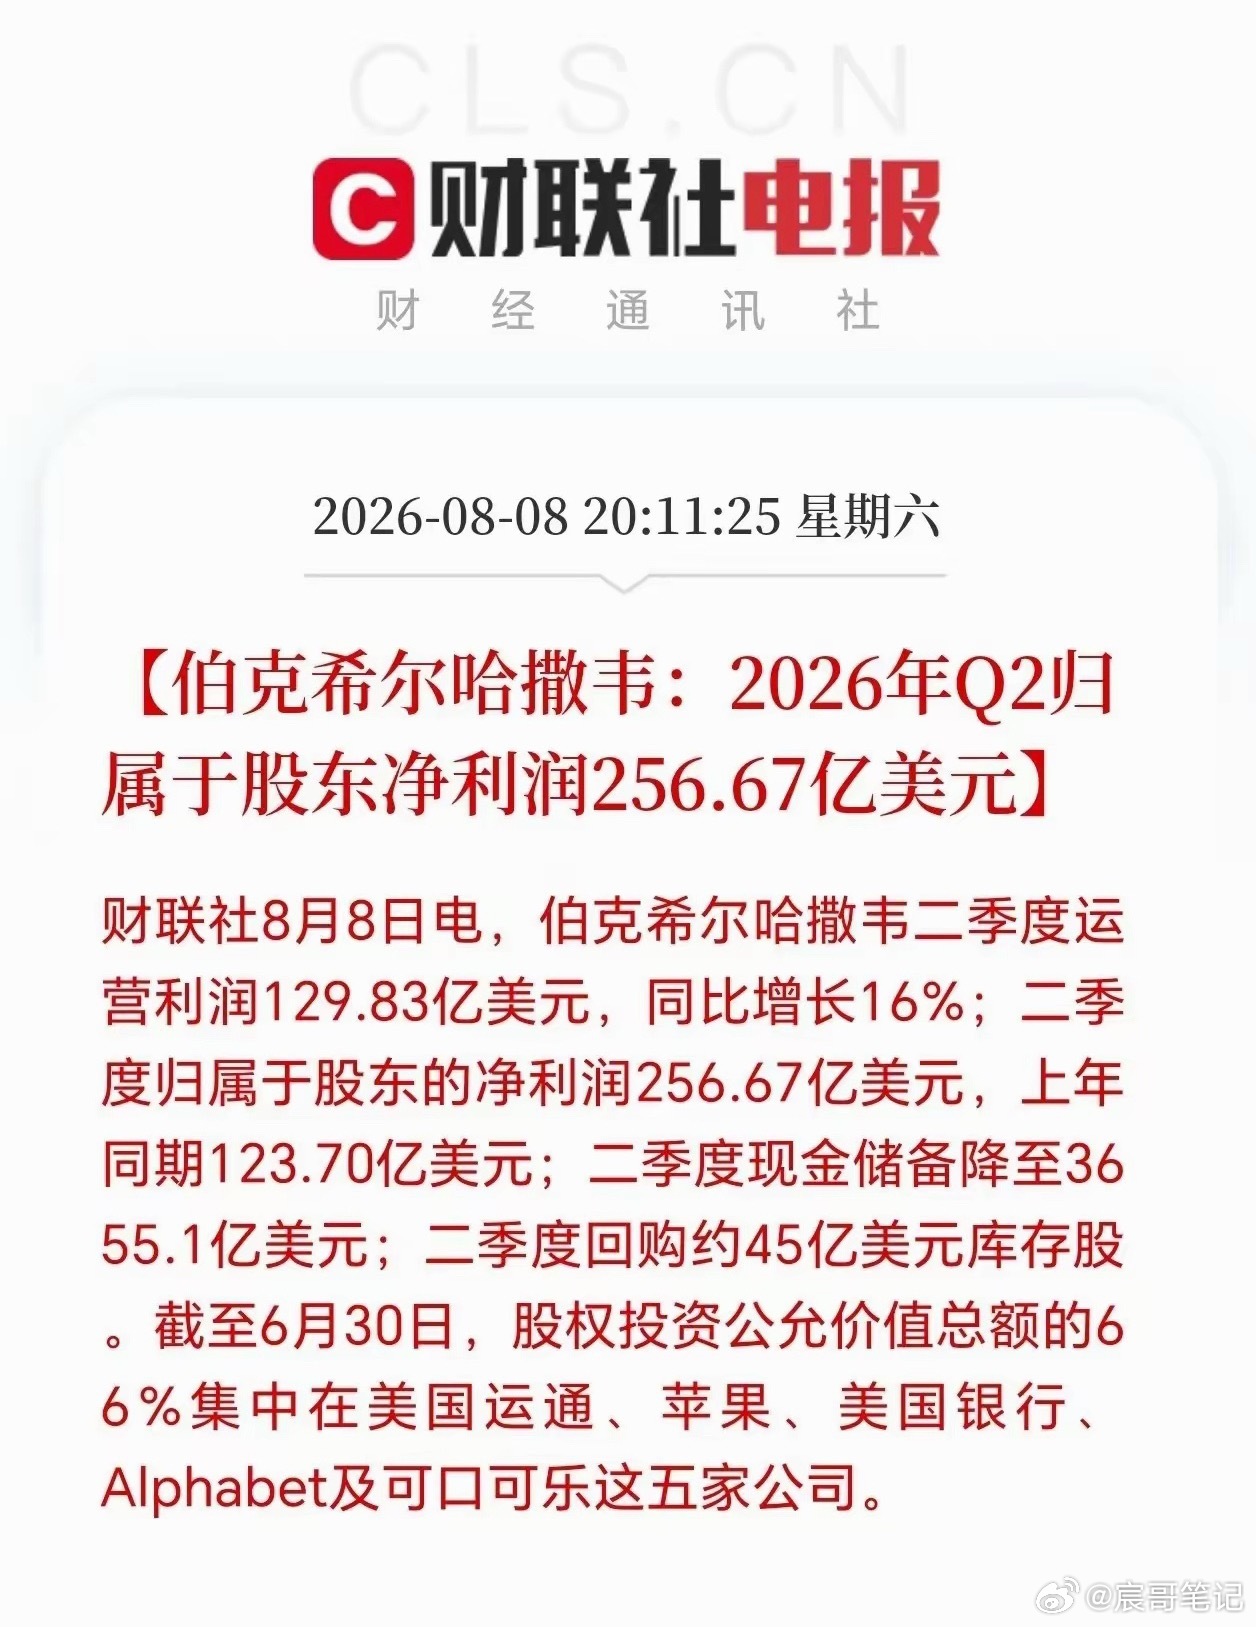
全网都在讨论股神巴菲特老爷子,在二季度将现金储备从近4000亿美元,降至3655
全网都在讨论股神巴菲特老爷子,在二季度将现金储备从近4000亿美元,降至3655.1亿美元,而且在二季度布局的还是科技股。这份报告给科技迷们像是打了一针兴奋剂,但是我想说的是如果你自己的现金储备,只拿出十分之一来进行布局,你确定是真的看好这个方向吗?现金的十分之一布局更像是一种错误的尝试,也想是一种打广告的行为。如果真的看好某个方向最少应该是现金的一半,而不是现金的十分之一。美国非农下修对股市有何影响
