有一只票,平时怂得没人瞧得上。没连板,没热搜,每天就磨磨唧唧往上拱那么一丁点,像
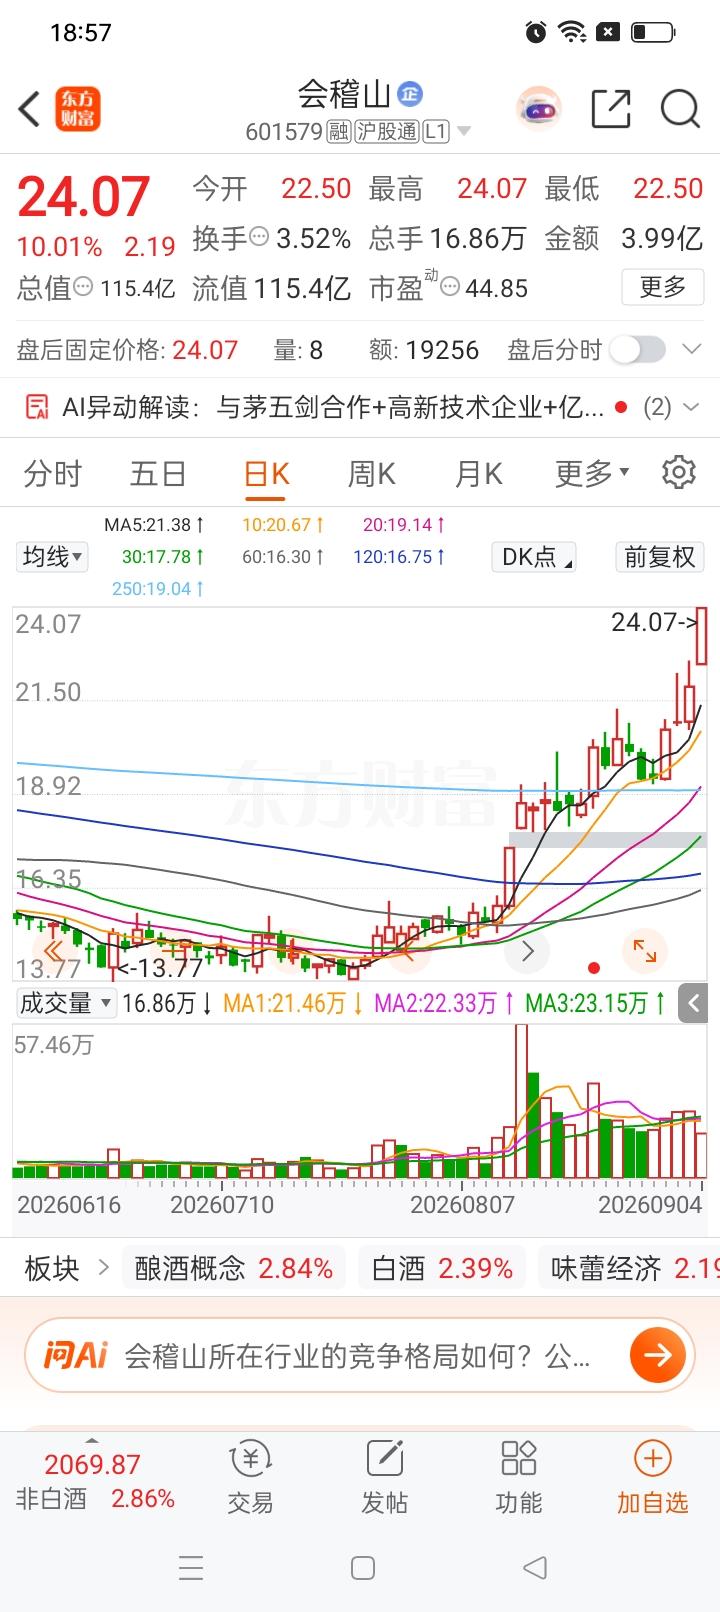
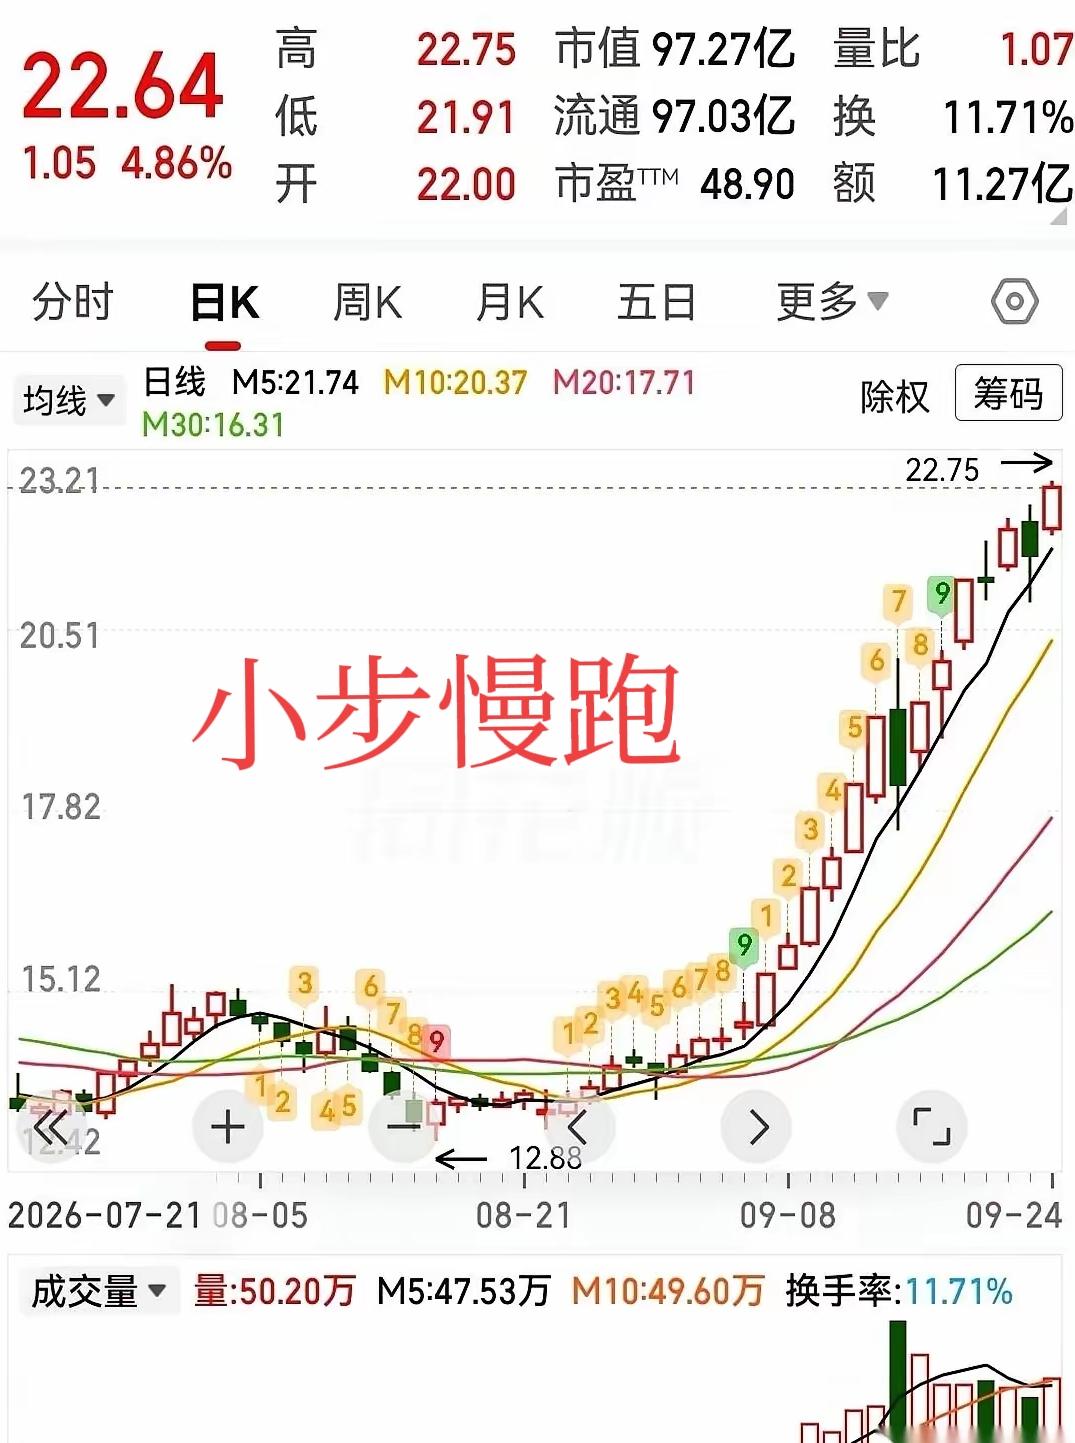
有一只票,平时怂得没人瞧得上。没连板,没热搜,每天就磨磨唧唧往上拱那么一丁点,像蜗牛爬墙。可你回头一瞅,嚯!一个月,悄没声儿地,股价直接翻番了。气人不?当初但凡动过一丝念头,现在大腿都能拍青。它不声不响,把“钝刀子割肉”玩成了艺术,割的是别人的肉,炖的是自己锅里的汤。我认为,这只票最值得聊的,不是“错过翻倍股有多难受”,而是很多人看见结果以后,会自动给过程补上一套自己愿意相信的故事。我觉得,真正有意思的是市场反差,9月28日上午,上证指数、深证成指、创业板指集体走弱,午间全市场接近4800只股票下跌,创业板指跌4.32%,可会稽山、古越龙山却双双涨停。很多人看到这种画面,第一反应就是后悔:大盘这么差,它还能往上冲,早知道就该上车。可市场最容易让人犯错的地方,恰恰就是拿今天的强势,去倒推昨天的选择一定正确。在我看来,会稽山这轮上涨也不是完全没东西。2026年上半年,公司实现营收8.53亿元,同比增长4.43%,归母净利润1.29亿元,同比增长37.04%。中高端黄酒收入5.95亿元,同比增长14.17%,浙江大本营收入同比下降9.85%,上海增长20.95%,省外其他地区增长76.59%。这说明它正在尝试从传统江浙沪消费圈往外走,把黄酒从地方品类往全国化渠道推。可我更愿意说,业绩改善是一回事,股价跑多快是另一回事。上半年扣非净利润增速是16.77%,明显低于归母净利润37.04%的增速,二季度单季扣非净利润还出现小幅亏损。省外增速看着很猛,非江浙沪收入占比仍不到17%,基数并不算大。公司确实在变好,可“变好”与“一个多月涨一倍多”之间,还隔着估值、情绪和资金偏好。这也是我觉得很多追涨文章最容易漏掉的一层。9月21日收盘时,会稽山静态市盈率达到70.79倍,滚动市盈率61.98倍,而公司公告引用的行业同期静态市盈率是18.90倍、滚动市盈率19.54倍;它的市净率4.61倍,行业为3.75倍。价格可以比行业贵,可溢价到了什么程度,得靠后面的利润一步步兑现,不是靠K线自己证明自己。我的看法是,理解这类独立行情,可以看三本账。第一本是业绩账,看收入、利润、扣非利润有没有同步改善;第二本是估值账,看市场已经提前支付了多少未来预期;第三本是交易账,看股价是不是已经从“基本面修复”走进“情绪加速”。会稽山眼下最值得盯的,不是还能不能再来一个涨停,而是省外渠道能不能持续放量,中高端产品能不能保持增长,费用投放能不能转成真正利润。公司自己的态度也很清楚,公开的股票交易异常波动公告里,会稽山表示,没有发现足以影响股价的未披露重大事项,也未涉及需要披露的市场热点概念,并多次提醒二级市场交易风险。上市公司没说自己突然发生了质变,市场却已经给出了很大的价格变化,两边出现的这段距离,本身就是投资者该认真算的账。我更愿意把这波行情理解成“基本面改善、渠道全国化预期、消费资金轮动,再叠加短线情绪”一起推动的结果。它不是凭空涨,也不能只用业绩增长去解释全部涨幅。真正稀缺的判断,不是猜明天红还是绿,而是知道一只股票上涨到什么阶段,自己面对的是企业价值、预期差,还是别人情绪最亢奋时递过来的筹码。我觉得这只票真正给普通投资者上的一课,不是“以后见到独苗就追”,也不是“涨多了就一定会跌”,而是别拿错过后的懊恼替代判断。市场每天都有强势股,能不能参与,要看自己是否理解公司、估值和风险,能不能承受价格波动。理性投资、尊重事实、独立判断,比追着一根最漂亮的K线跑更重要。本文只讨论公开信息与市场现象,不构成任何投资建议。