标签: 京东
利润不及工资零头!互联网大厂里,为啥只有京东敢算这笔账?2025年6月,刘强
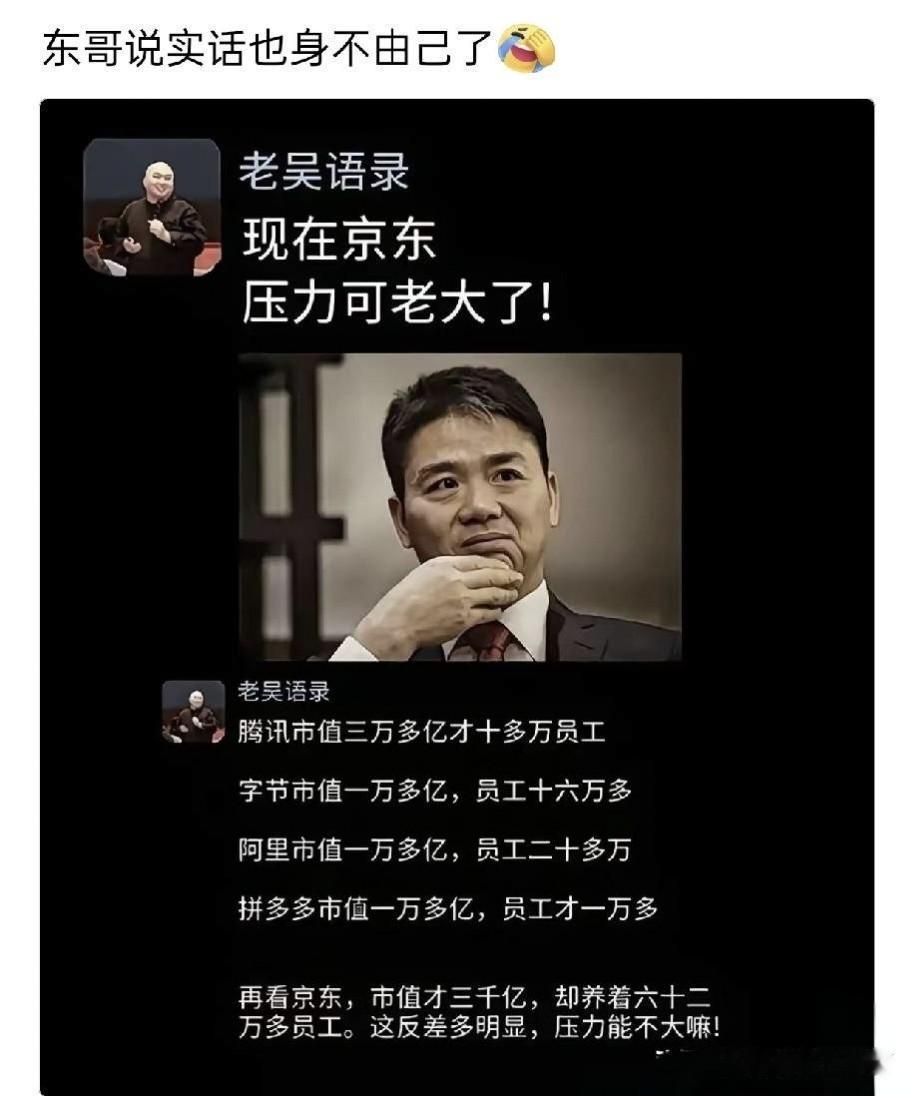
利润不及工资零头!互联网大厂里,为啥只有京东敢算这笔账?2025年6月,刘强东在一场内部分享会上,摊开账本算了一笔震撼人心的账,讲话内容流出后引发广泛关注:京东集团2024年净收入11588亿元,净利润仅400多亿;发给员工的工资就高达1161亿元,另外还要缴纳180亿五险一金。净利润,还不到员工工资的零头!很多人看企业竞争,第一反应是看利润,谁赚得多,谁成本低,谁增长快,好像谁就是赢家。但京东的发展轨迹,却一直有点“不符合互联网常识”。别人追求轻资产、快速扩张,京东却花大量资金建仓库、养物流、增加员工保障。别人希望用最低成本完成交易,京东却一直强调服务、履约和供应链。在我看来,京东真正的商业选择,从来不是简单追求短期利润,而是在赌一件事:当互联网进入成熟阶段,消费者最终需要的不是最低价格,而是稳定和确定性。这也是为什么,过去二十多年里,京东一直坚持一条看起来更重、更慢、更辛苦的路。很多人现在认识京东,想到的是电商、物流、家电。但回到2000年前后,京东最开始做的事情,其实并没有那么宏大。当时中国互联网刚刚起步,线上购物最大的难题不是流量,而是信任。消费者担心商品真假,也担心付款之后无法收到货。在这样的环境下,很多平台选择开放商家,让更多卖家进入,通过规模快速增长。但京东选择了另一条路线:自己采购、自己管理库存、自己建设配送体系。这条路最大的特点,就是两个字:烧钱。仓库需要钱,人员需要钱,物流体系需要钱。从财务角度看,这并不是一条轻松的道路。但问题是,电商行业发展到后期,竞争不再只是“有没有商品”,而是“能不能稳定交付”。用户今天买手机,希望第二天收到。买家电,希望安装和售后有保障。这些需求,恰恰是京东多年投入形成的能力。所以从商业历史来看,京东早期做的事情,本质上是在提前建设基础设施。很多企业在发展过程中都会遇到一个问题:到底应该自己做,还是交给别人?自己做,成本高。交给别人,效率可能更快。京东曾经也面对这样的选择。但刘强东坚持认为,物流不是简单的配送环节,而是用户体验的一部分。这也是京东后来不断投入物流体系的重要原因。如今,京东官方资料显示,其供应链和物流体系已经成为公司业务的重要组成部分。2025年财报披露,京东继续投入履约能力建设,履约费用同比增长,原因包括升级履约能力和投入人力资本。换句话说,京东承担的是更高成本,但换来的也是更强控制力。这就像修路。别人可以直接跑车,而京东花了很多年时间先修路。短期看,修路的人更累。但长期看,路一旦建成,就会形成竞争壁垒。2025年京东进入外卖市场,引发了行业关注。很多人第一反应是:京东为什么要进入一个已经竞争激烈的领域?其实,如果从更大的商业逻辑看,外卖只是表面。京东真正关注的,可能是即时零售这个更大的方向。过去电商解决的是:消费者想买东西,如何快速找到商品。而即时零售解决的是:消费者现在需要东西,如何最快送到手里。这和京东过去积累的仓储、配送能力有一定关联。因此,京东进入外卖,并不只是为了抢一份餐饮订单,而是在尝试验证自己的供应链能力能不能进入更高频的消费场景。其中最受关注的一点,就是骑手保障。2025年,京东宣布逐步为外卖全职骑手缴纳五险一金,并承担相关成本,这一做法被多家媒体报道。这背后体现的,其实还是京东一直以来的思路:愿意增加成本,换取更稳定的组织体系。当然,这种模式也意味着更大的经营压力。重资产模式最大的挑战,就是成本不会消失。如何让投入最终转化成效率,是京东长期需要面对的问题。过去互联网竞争,看的是流量。谁用户多,谁入口强。但进入人工智能时代后,竞争逻辑可能正在变化。未来企业比拼的不只是数据和算法,也包括真实业务场景。而京东过去二十多年积累的仓储、物流、零售体系,恰恰拥有大量现实应用场景。仓库里的机器人,配送过程中的智能调度,供应链中的数据分析,这些都可能成为AI落地的重要方向。当然,这并不意味着传统模式一定成功。技术变化会重新改变行业规则。过去有效的方法,未来未必永远有效。京东最大的挑战,就是如何把过去投入形成的能力,转化为未来竞争优势。回看京东的发展,会发现刘强东一直在做一件事:用今天的高投入,换未来的不确定性降低。这条路并不轻松。成本高、压力大、利润空间有限。但商业世界里,从来不存在只有优点没有缺点的模式。轻模式赢在速度。重模式赢在积累。京东二十多年的选择,本质上是一场长期下注。未来结果如何,还要交给市场验证。但至少可以确定的是:京东一直没有把自己定位成一家单纯的电商公司,而是在尝试成为一家拥有供应链、物流和技术能力的综合服务企业。这场赌局,到现在仍然没有结束。
撕开零售行业假象,国内消费市场已成海外资本盈利渠道阿里、京东、拼多多三大电
撕开零售行业假象,国内消费市场已成海外资本盈利渠道阿里、京东、拼多多三大电商平台主体全部注册在开曼群岛,依靠VIE协议管控国内全部线上交易业务,头部企业多数股权掌握在美国大型投资机构手中,本土创始团队与国内管理层持股占比极低。国内十四亿消费者、千万工厂与中小商户共同撑起万亿规模零售市场,可平台创造的大量收益,会顺着离岸股权架构持续流向海外,市场俨然沦为美国资本稳定的提款机。线上行业长期陷入恶性低价内卷,原材料、人工、物流成本逐年走高,商家却只能亏本冲销量换取曝光。平台佣金、推广费固定收取,无论商家亏损倒闭都稳拿收益。从业者全年辛苦经营仅能勉强保本,没有资金投入技术研发与自主品牌打造,劣质低价货品持续挤占优质国货生存空间,产业升级步伐严重受阻。线上流量高度集中,线下街边门店、区域经销商大批关停。从前线下营收可在本地循环,带动周边就业,如今消费红利被平台统一归集后大量外流,中小城市本地商业活力持续衰退。电商的确拓宽国货销路、提升流通效率,但资本架构失衡带来的隐患不容忽视。监管层面应当完善离岸资本相关管控规则,整治平台无序低价竞争,给中小商家留出合理盈利空间。本土实体经济是发展根基,市场红利本该留给国内生产者与劳动者,不该持续向外输送利润。如何调整互联网平台股权架构、守住国内消费收益,值得所有人深思。
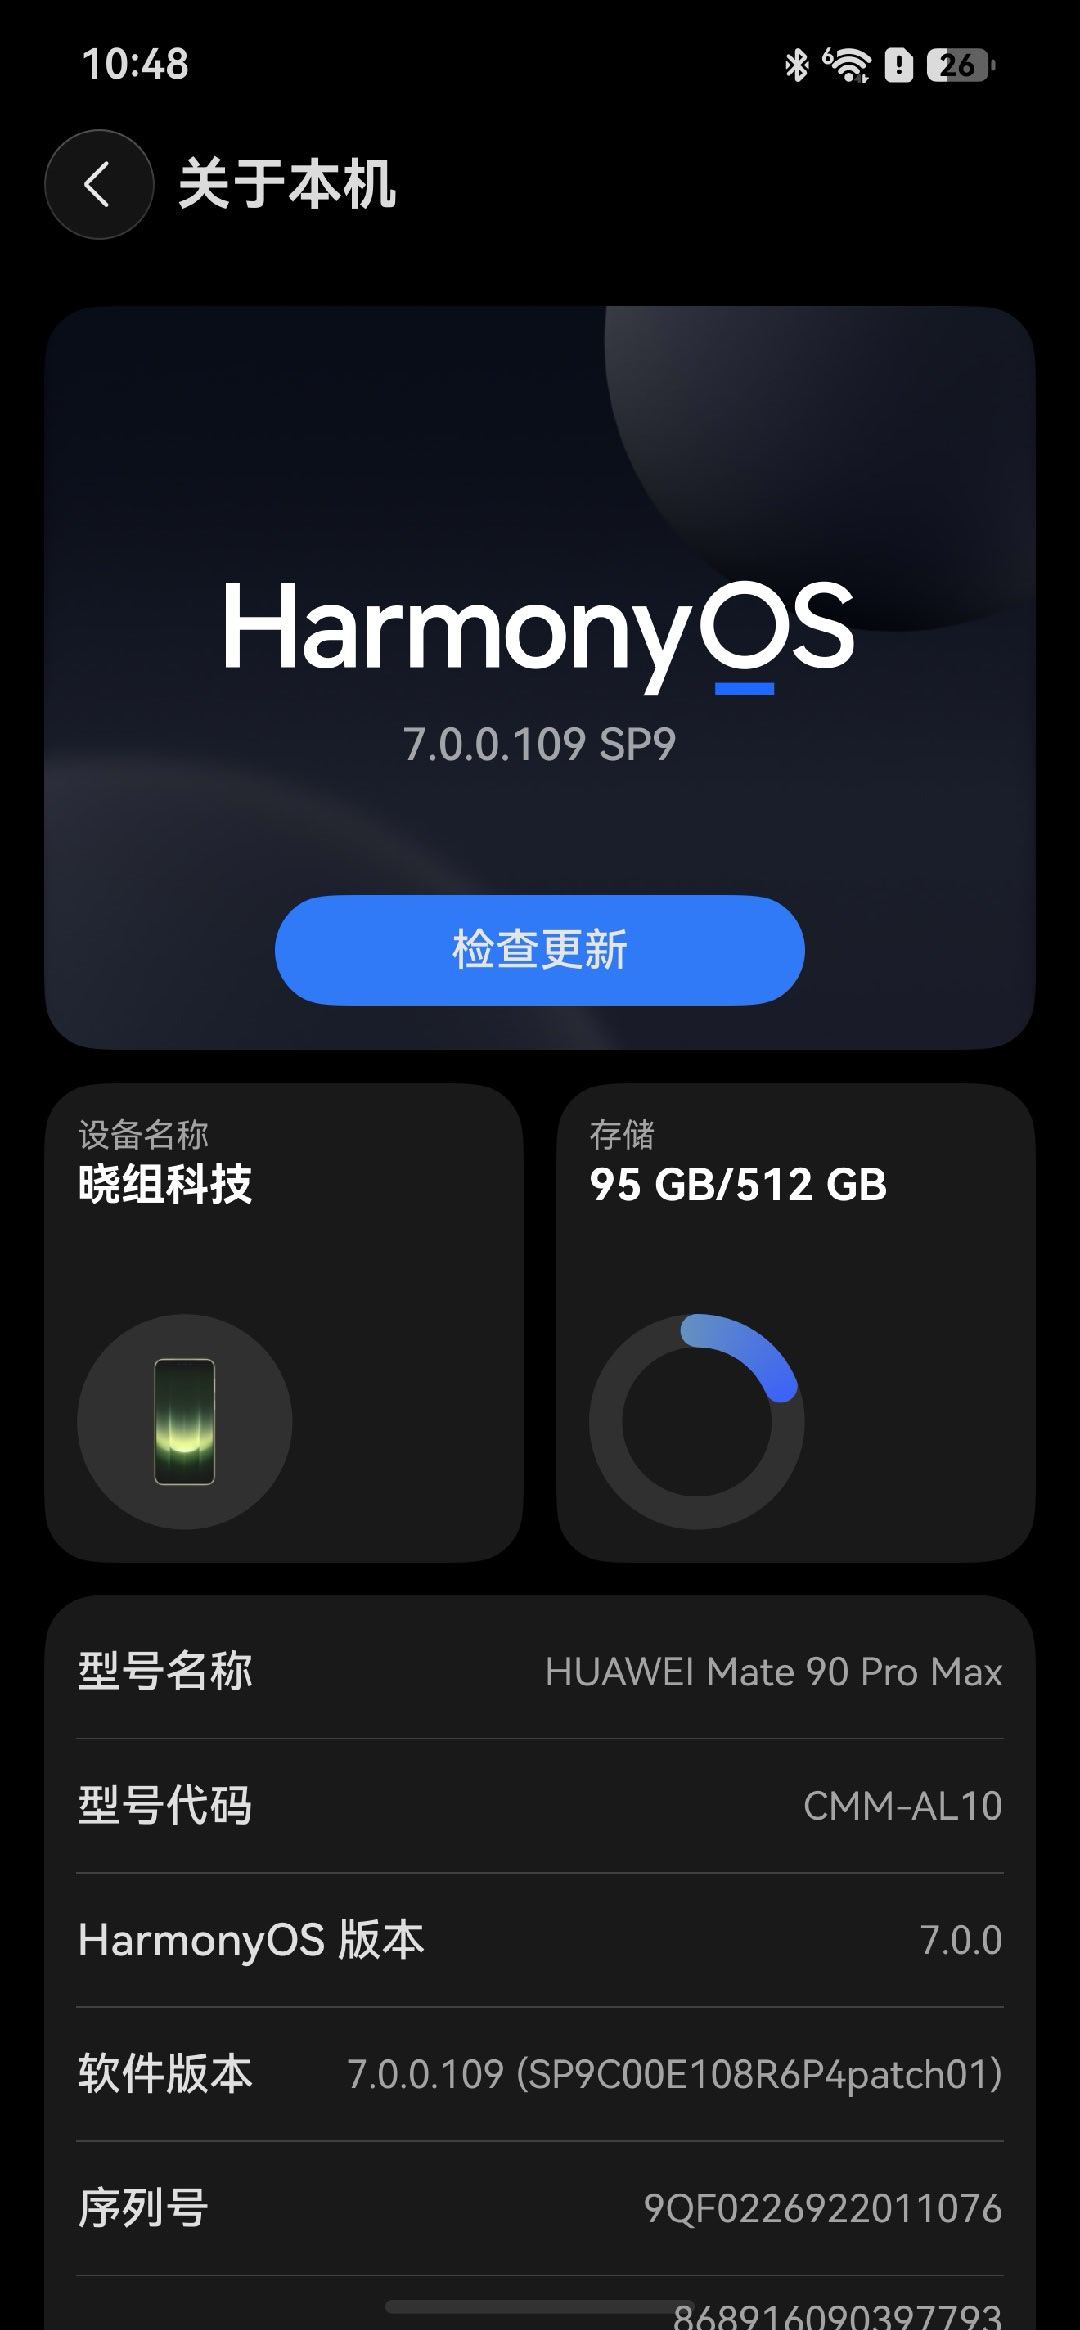
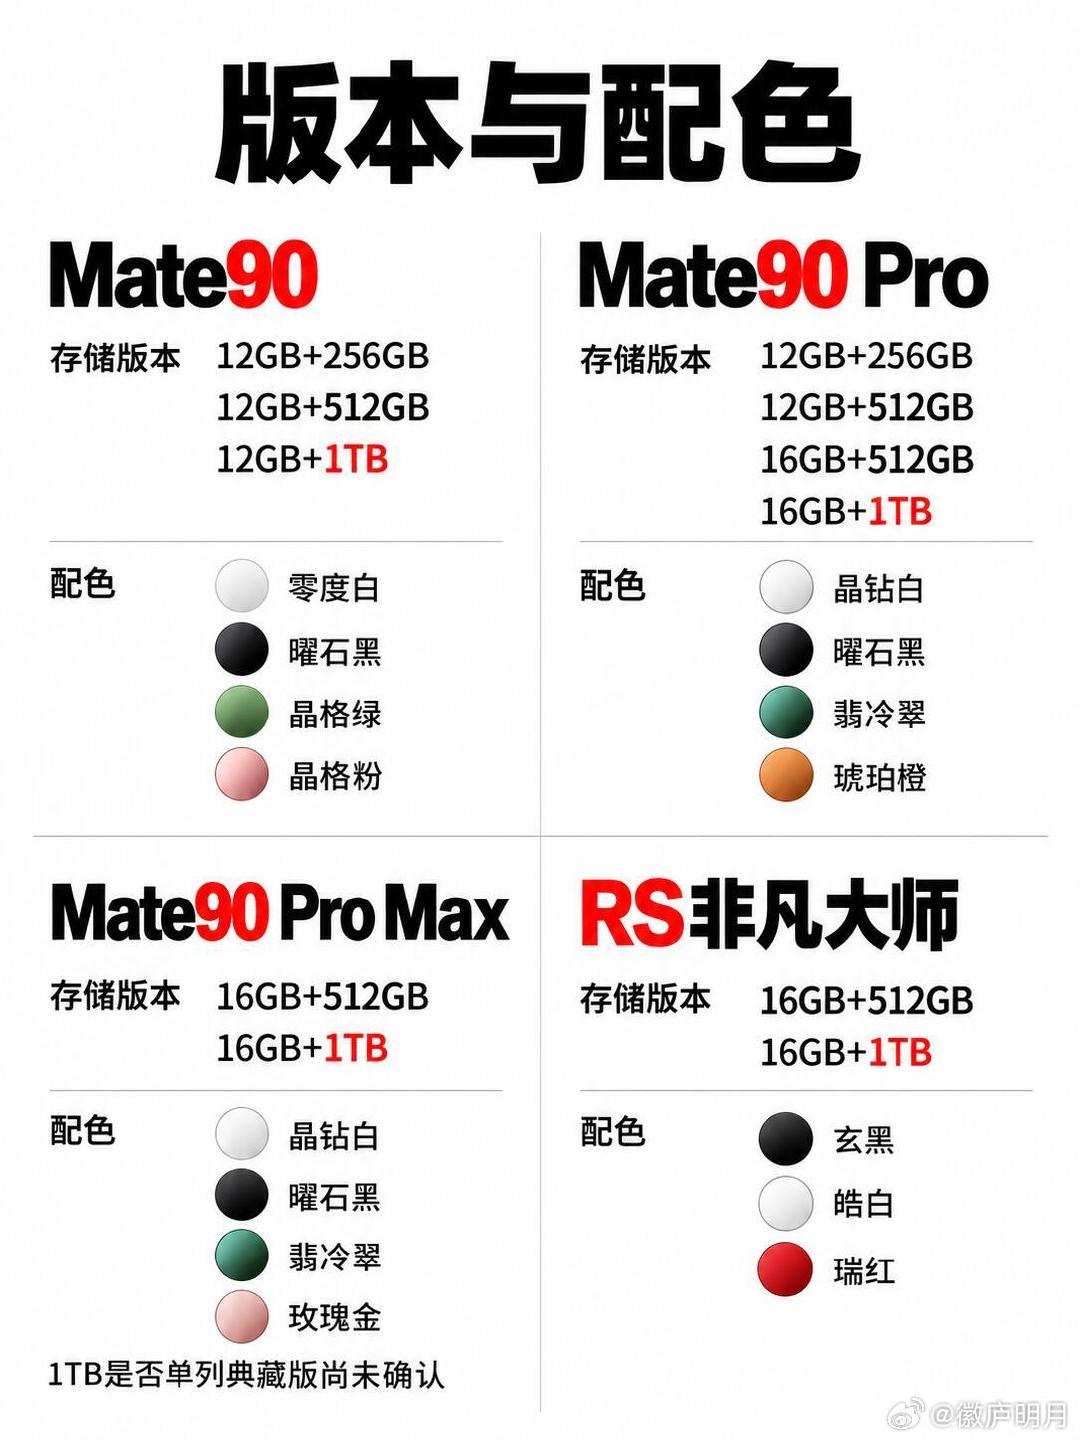
Mate90全系配置价格曝光,坐等开始,先哪一款呢#开售9分钟就用上京东送的新手机#
Mate90全系配置价格曝光,坐等开始,先哪一款呢#开售9分钟就用上京东送的新手机#Mate90全系配置价格曝光,坐等开始,先哪一款呢
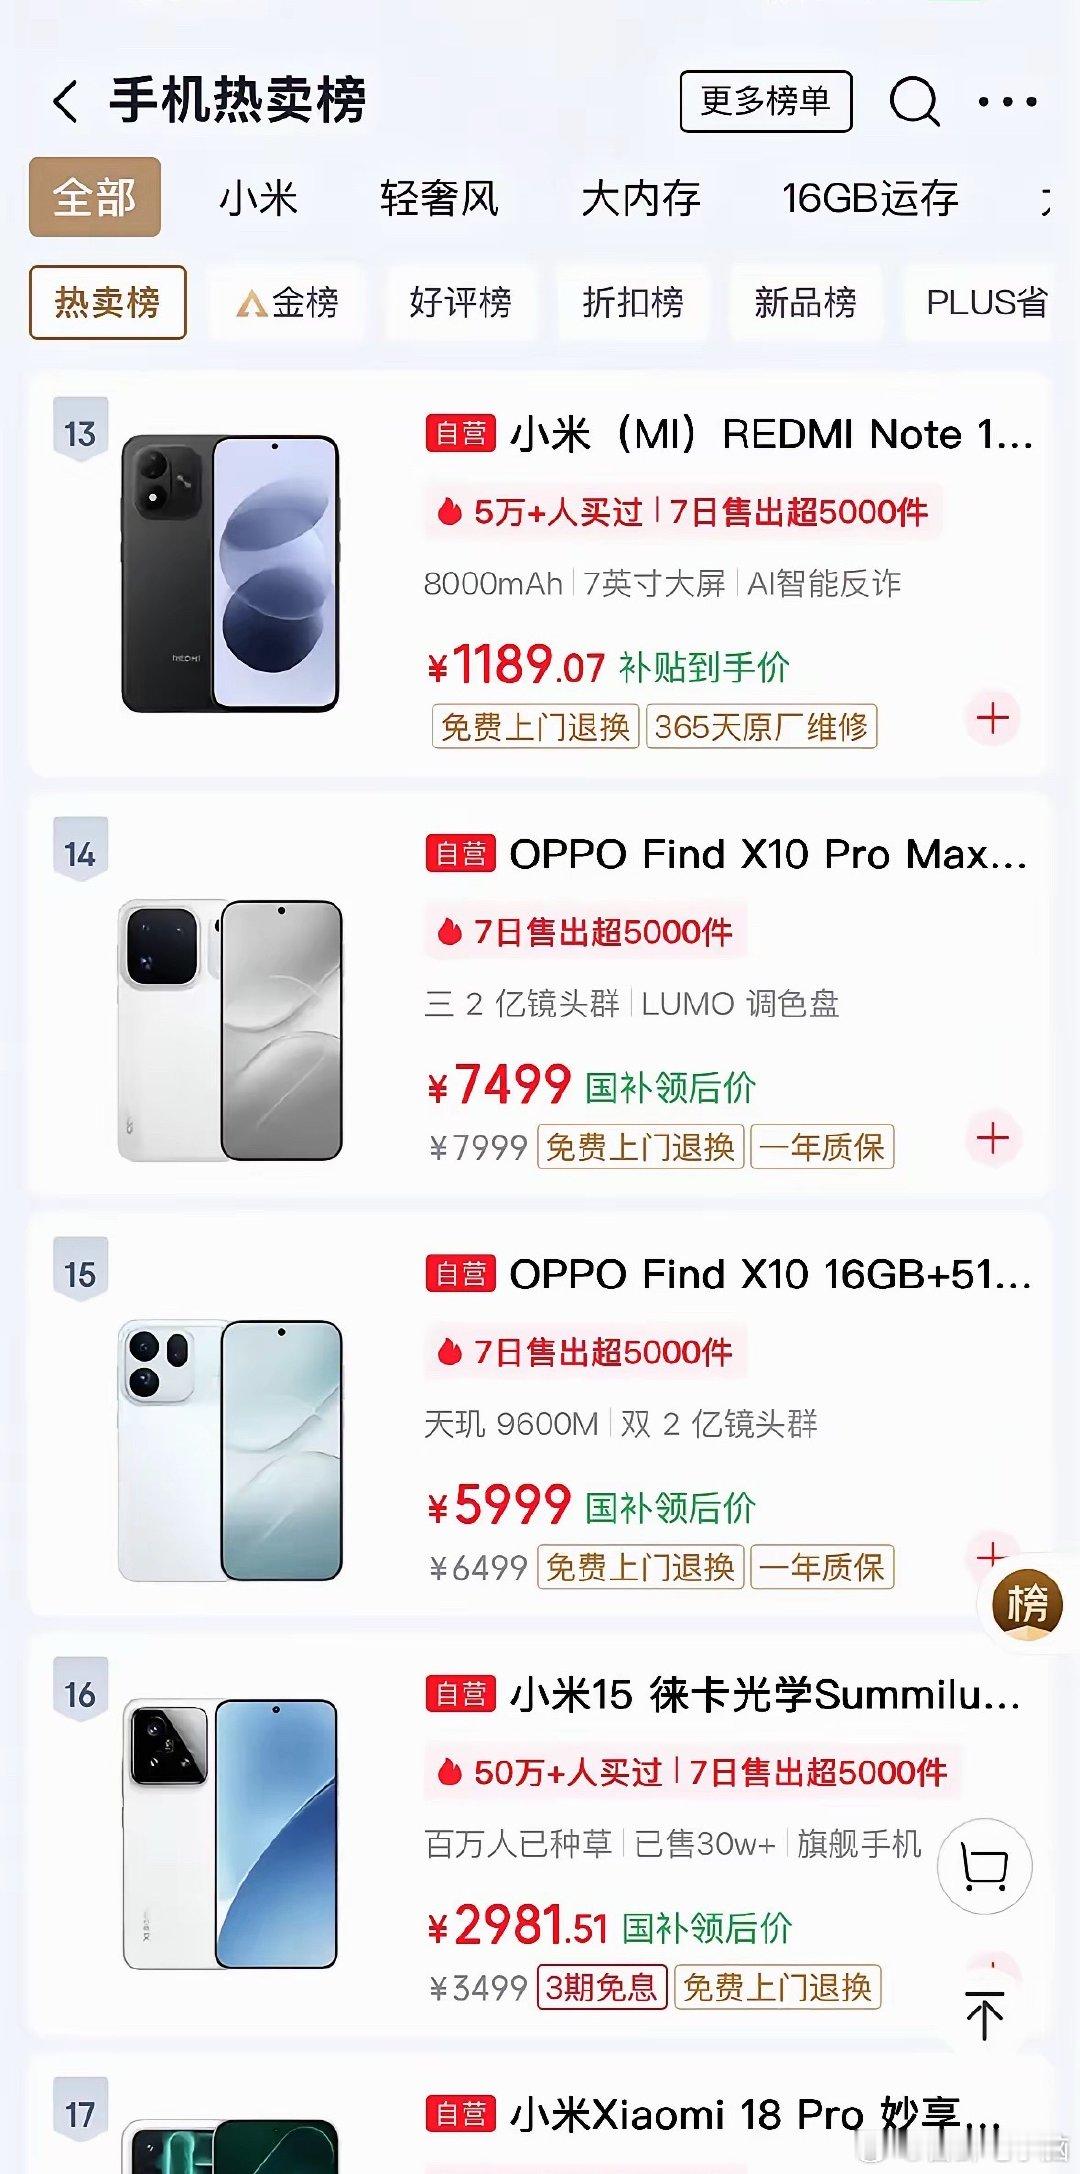
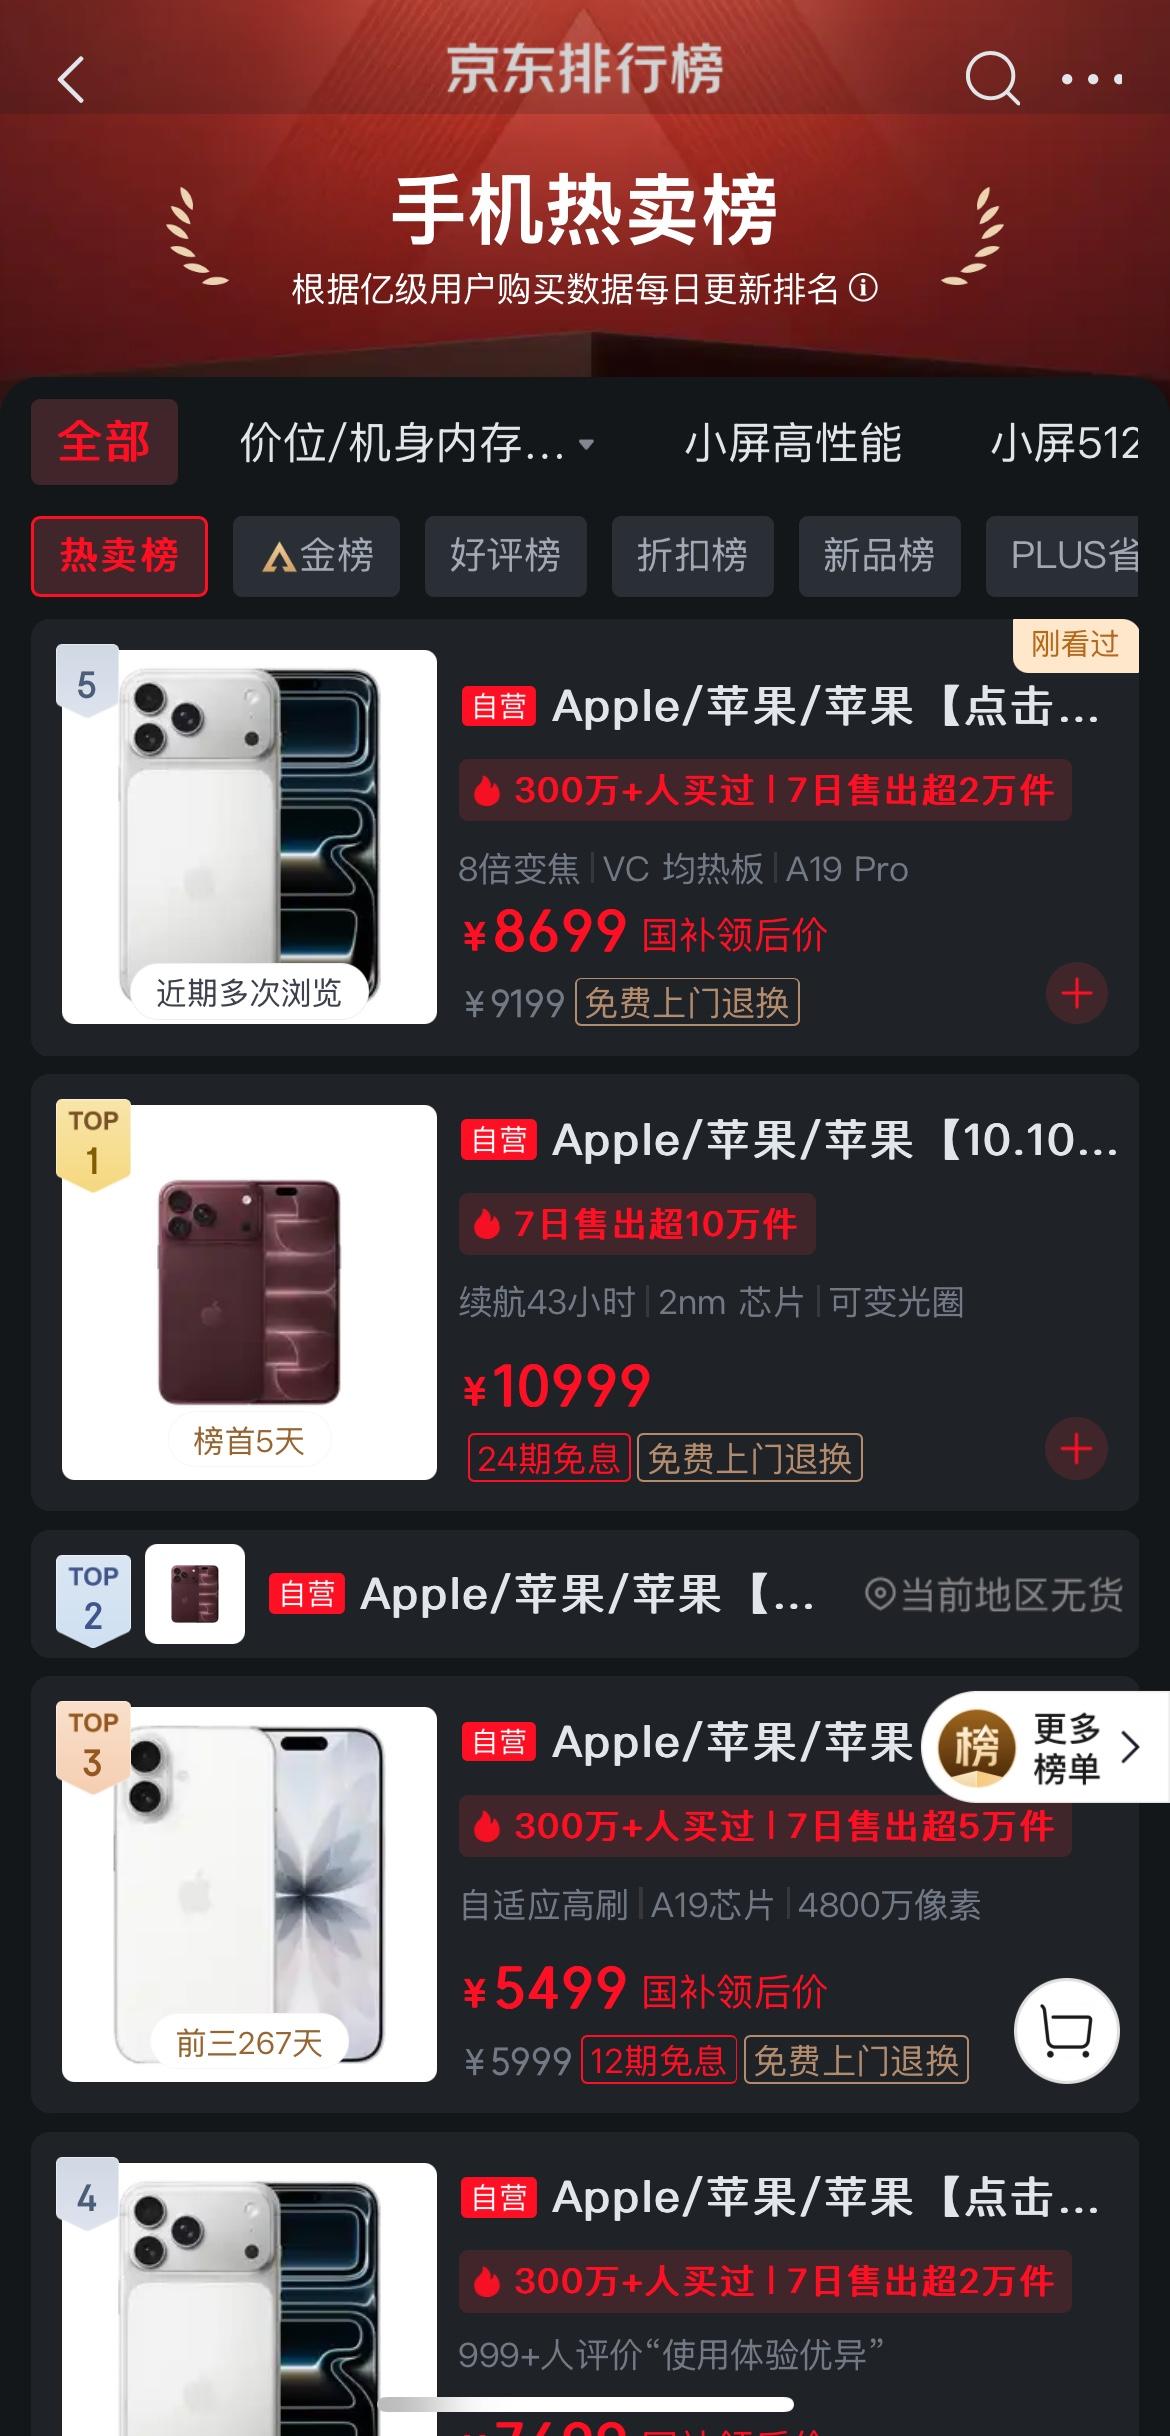
中秋节后苹果iPhone18pro系列经过拿下了最近7天的京东手机销量排行榜的冠
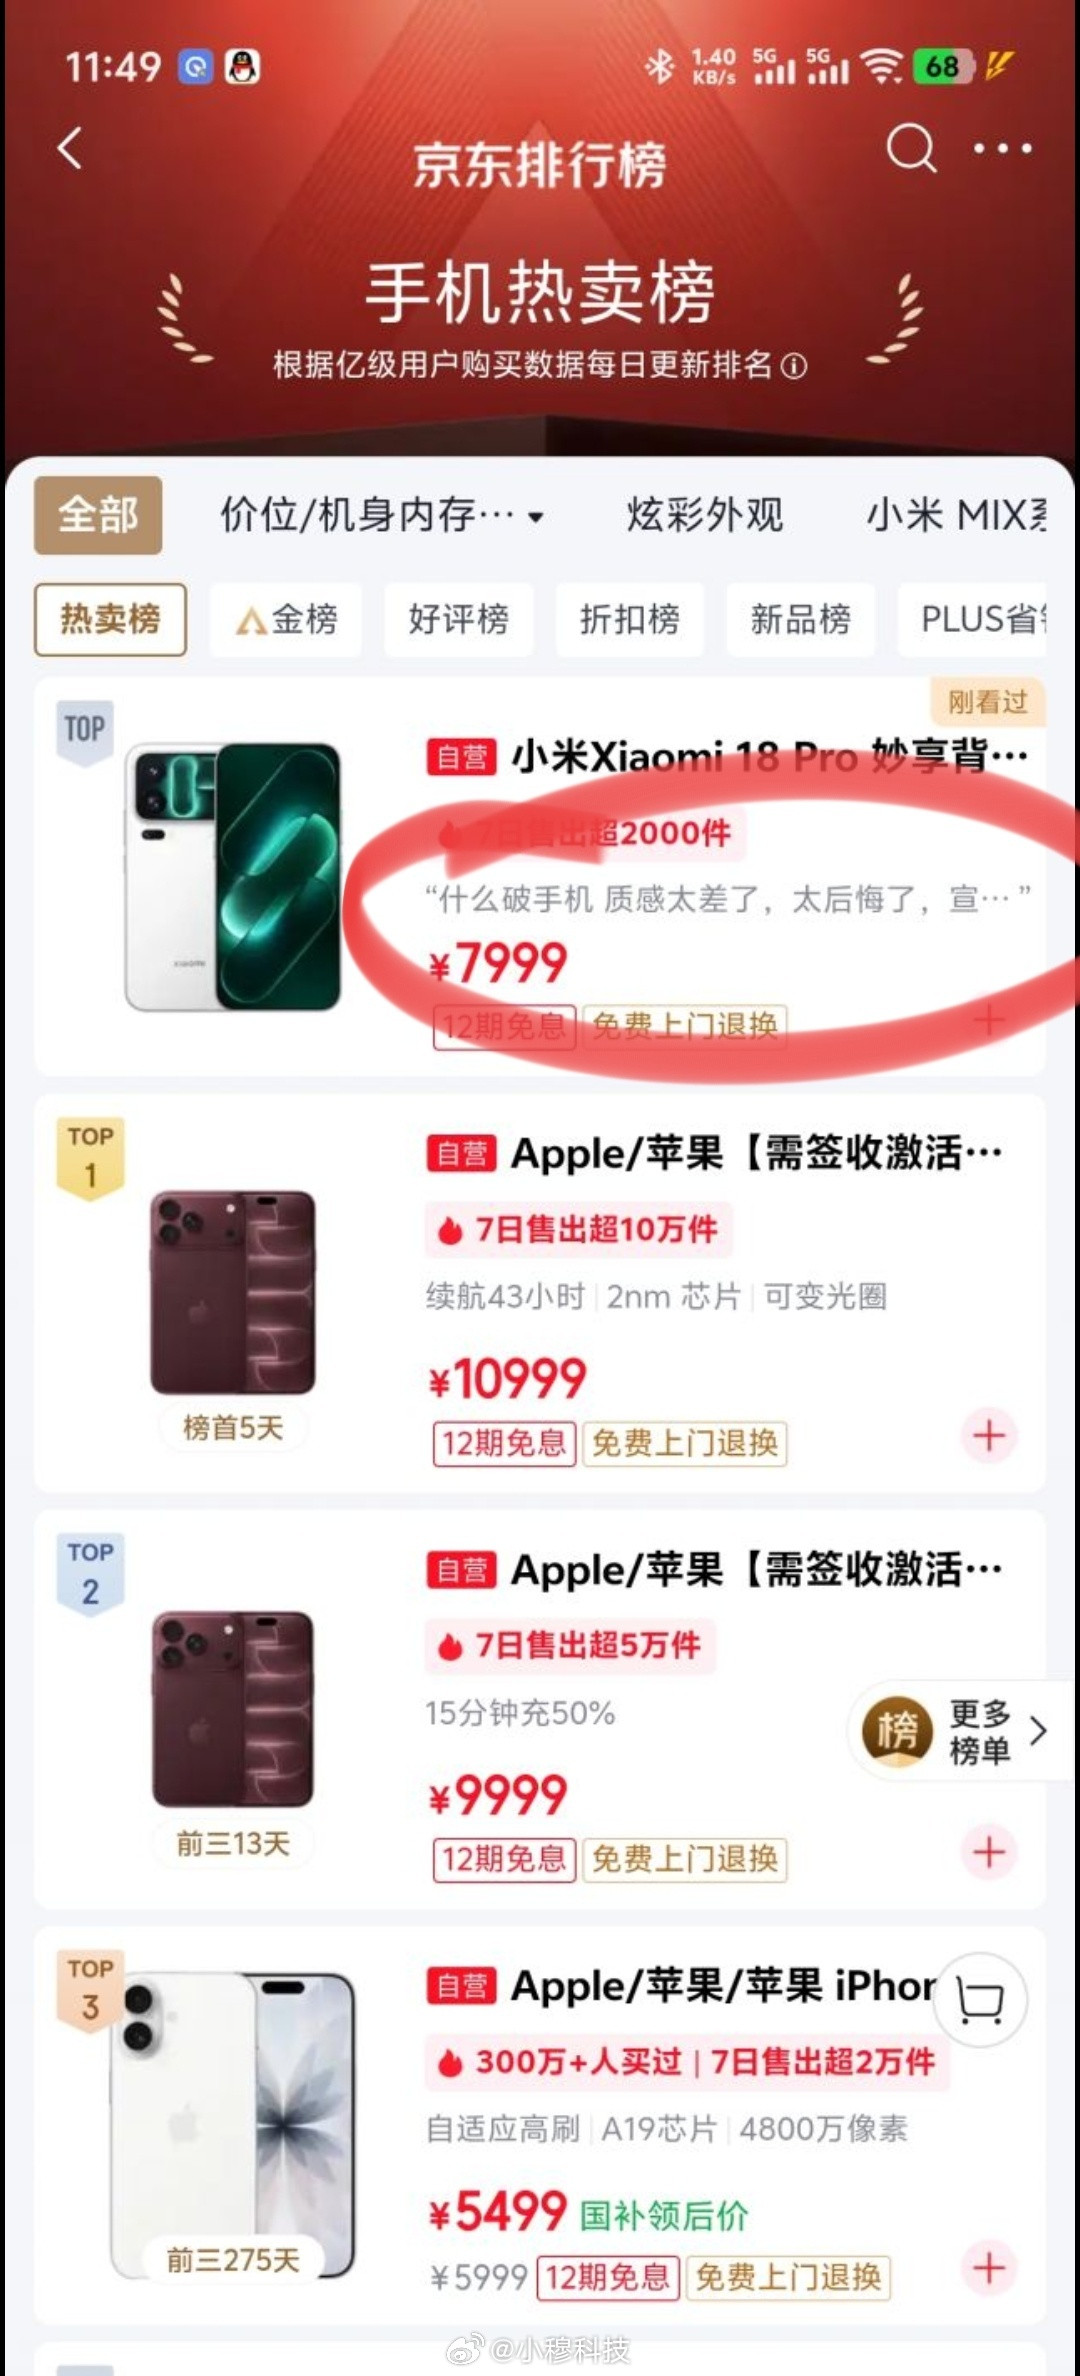
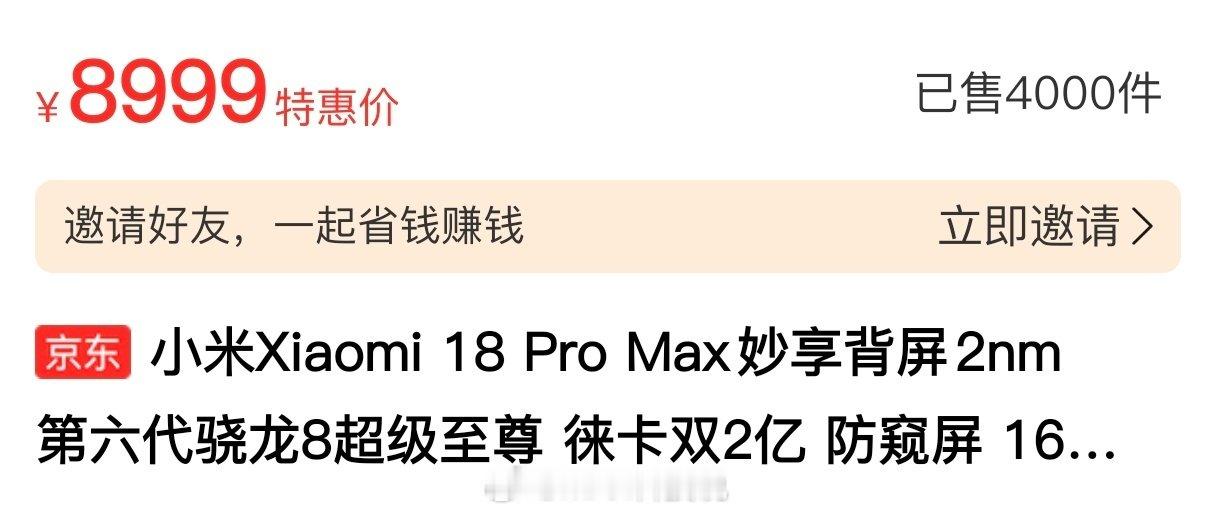
中秋节后苹果iPhone18pro系列经过拿下了最近7天的京东手机销量排行榜的冠军和亚军!第三名和第四名也都是苹果……小米18ProMax7天内在京东卖出了1万多件……小米18Pro,7天卖出5000多件接下的国庆节不知道华为Mate90系列会不会上市
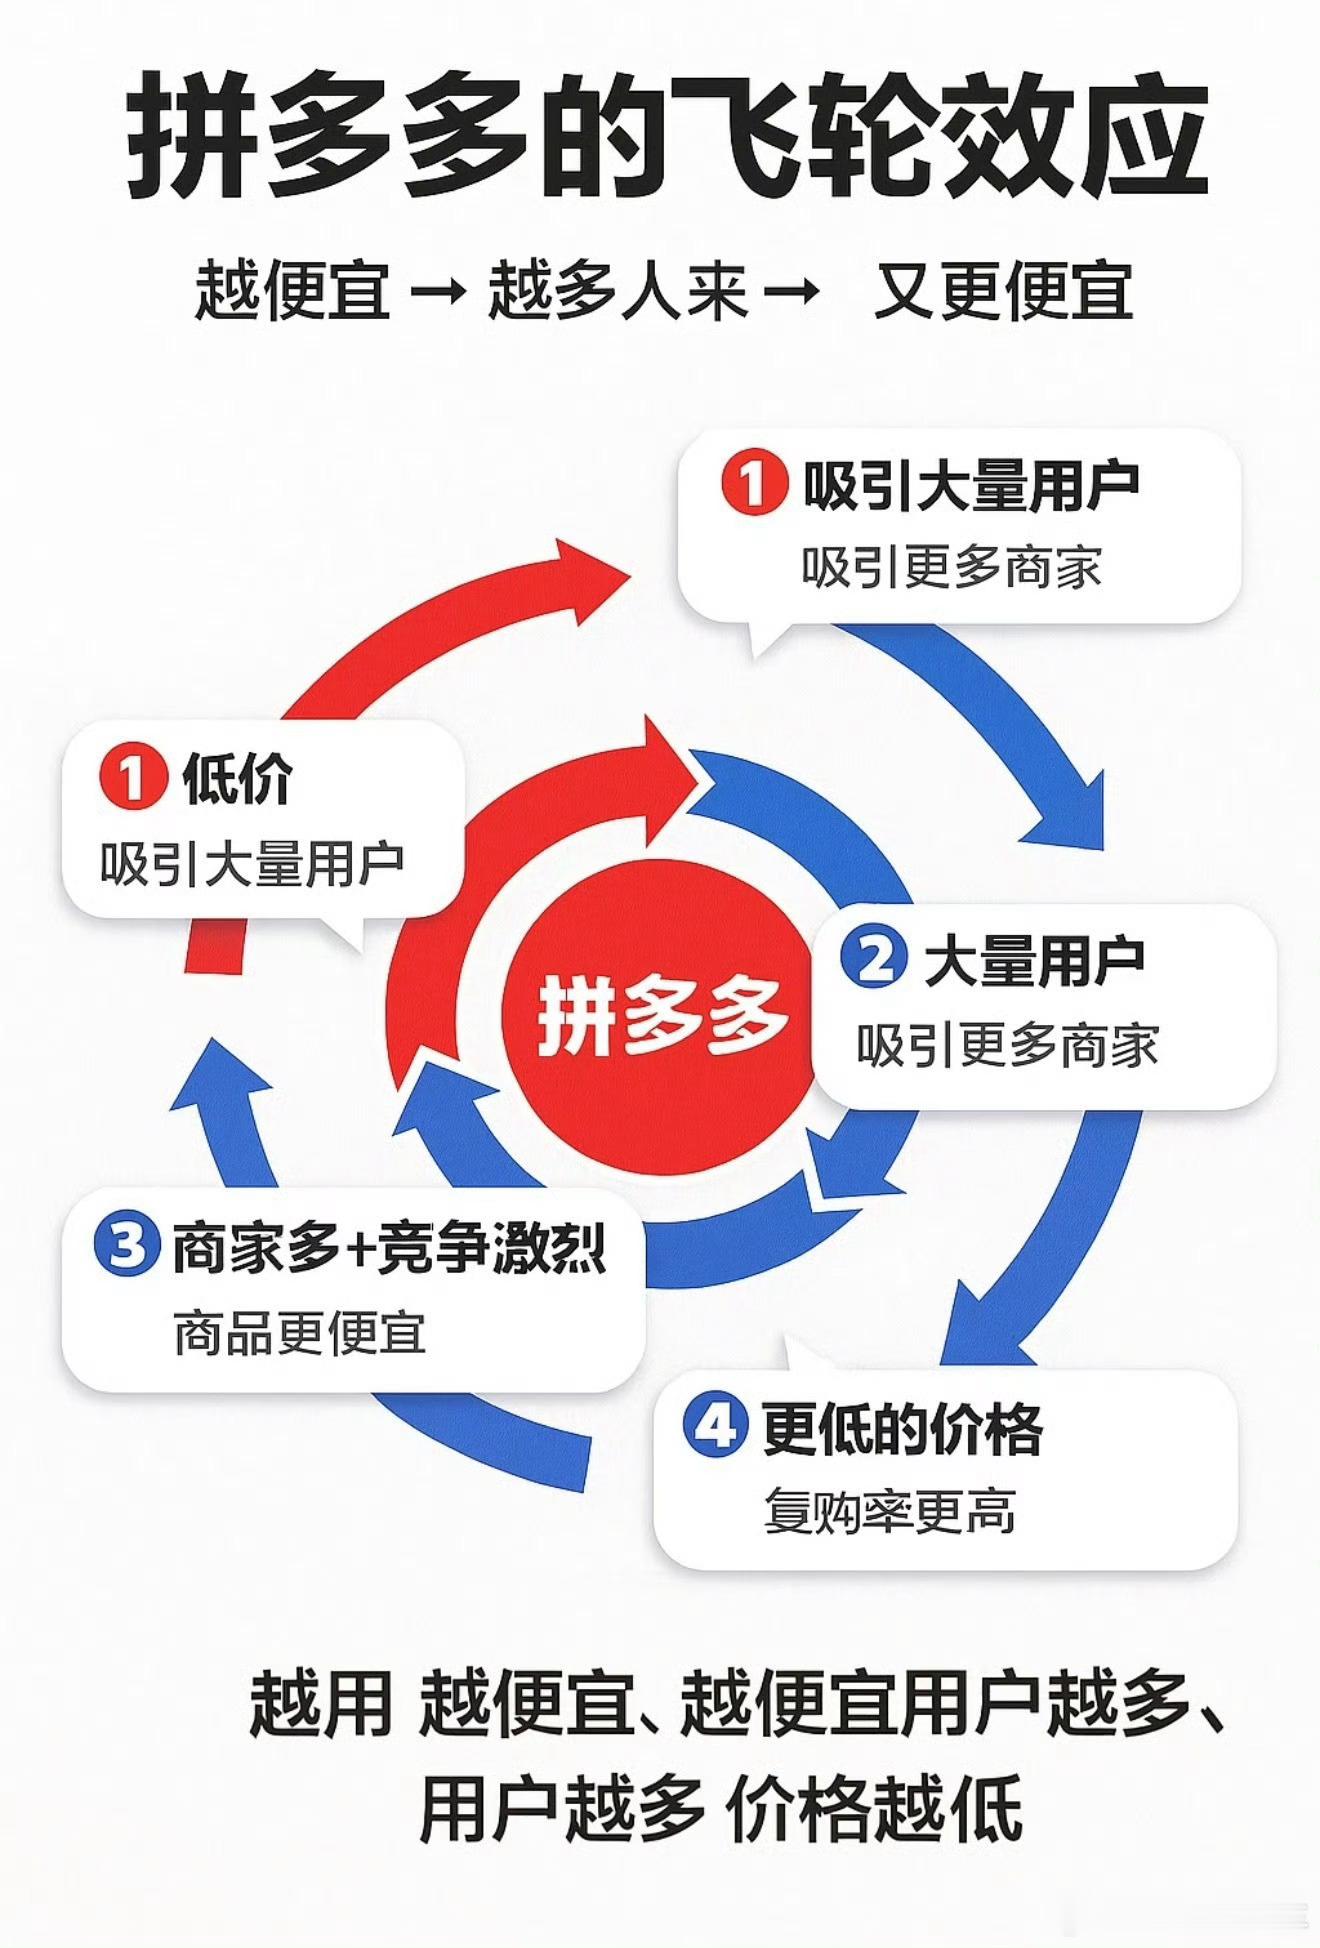
某多比某宝便宜30%原因被讲透得了吧,我做电商十几年了,淘宝,京东,多多,抖音,
某多比某宝便宜30%原因被讲透得了吧,我做电商十几年了,淘宝,京东,多多,抖音,视频号都做过记住一句话,没有所谓的物美价廉,拼多多看着价格便宜,质量就那样。同样的产品,是不如比它贵一点的淘宝。我做电商十几年,很少在拼多多给自己买衣服
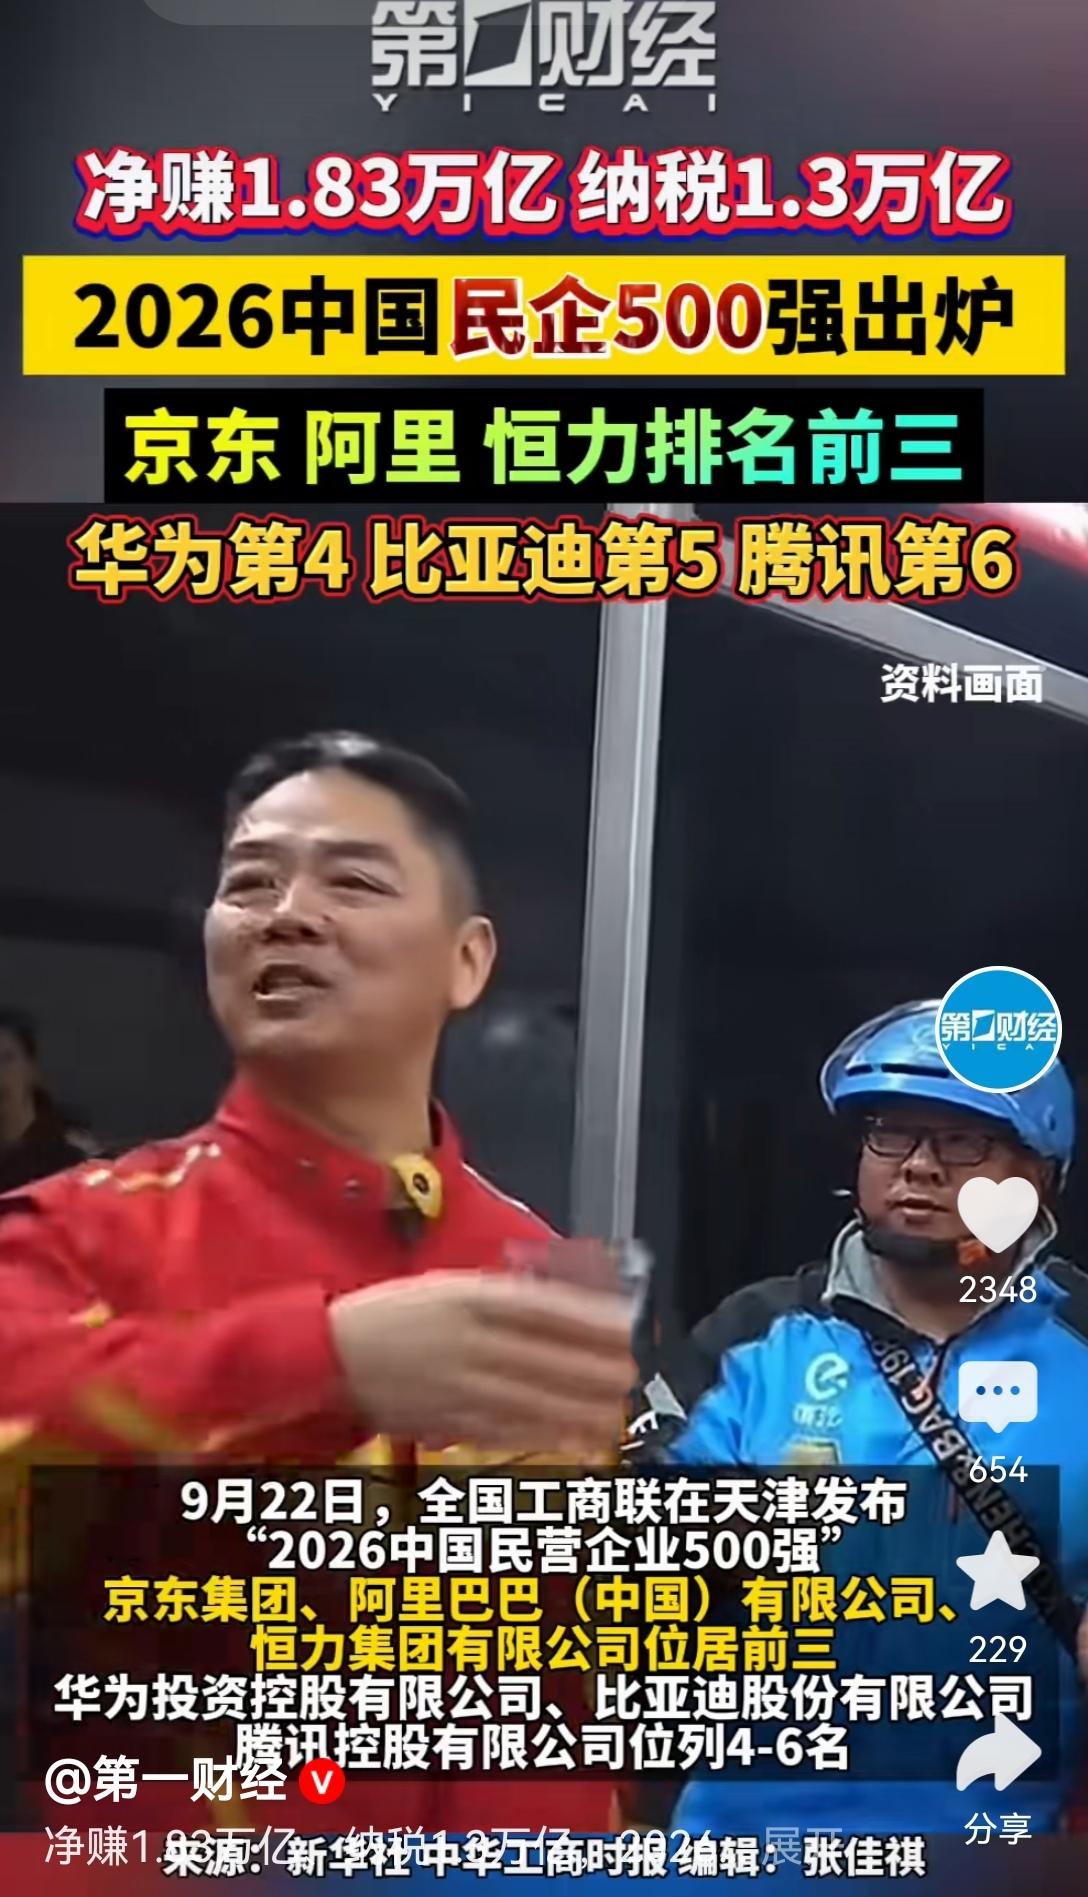
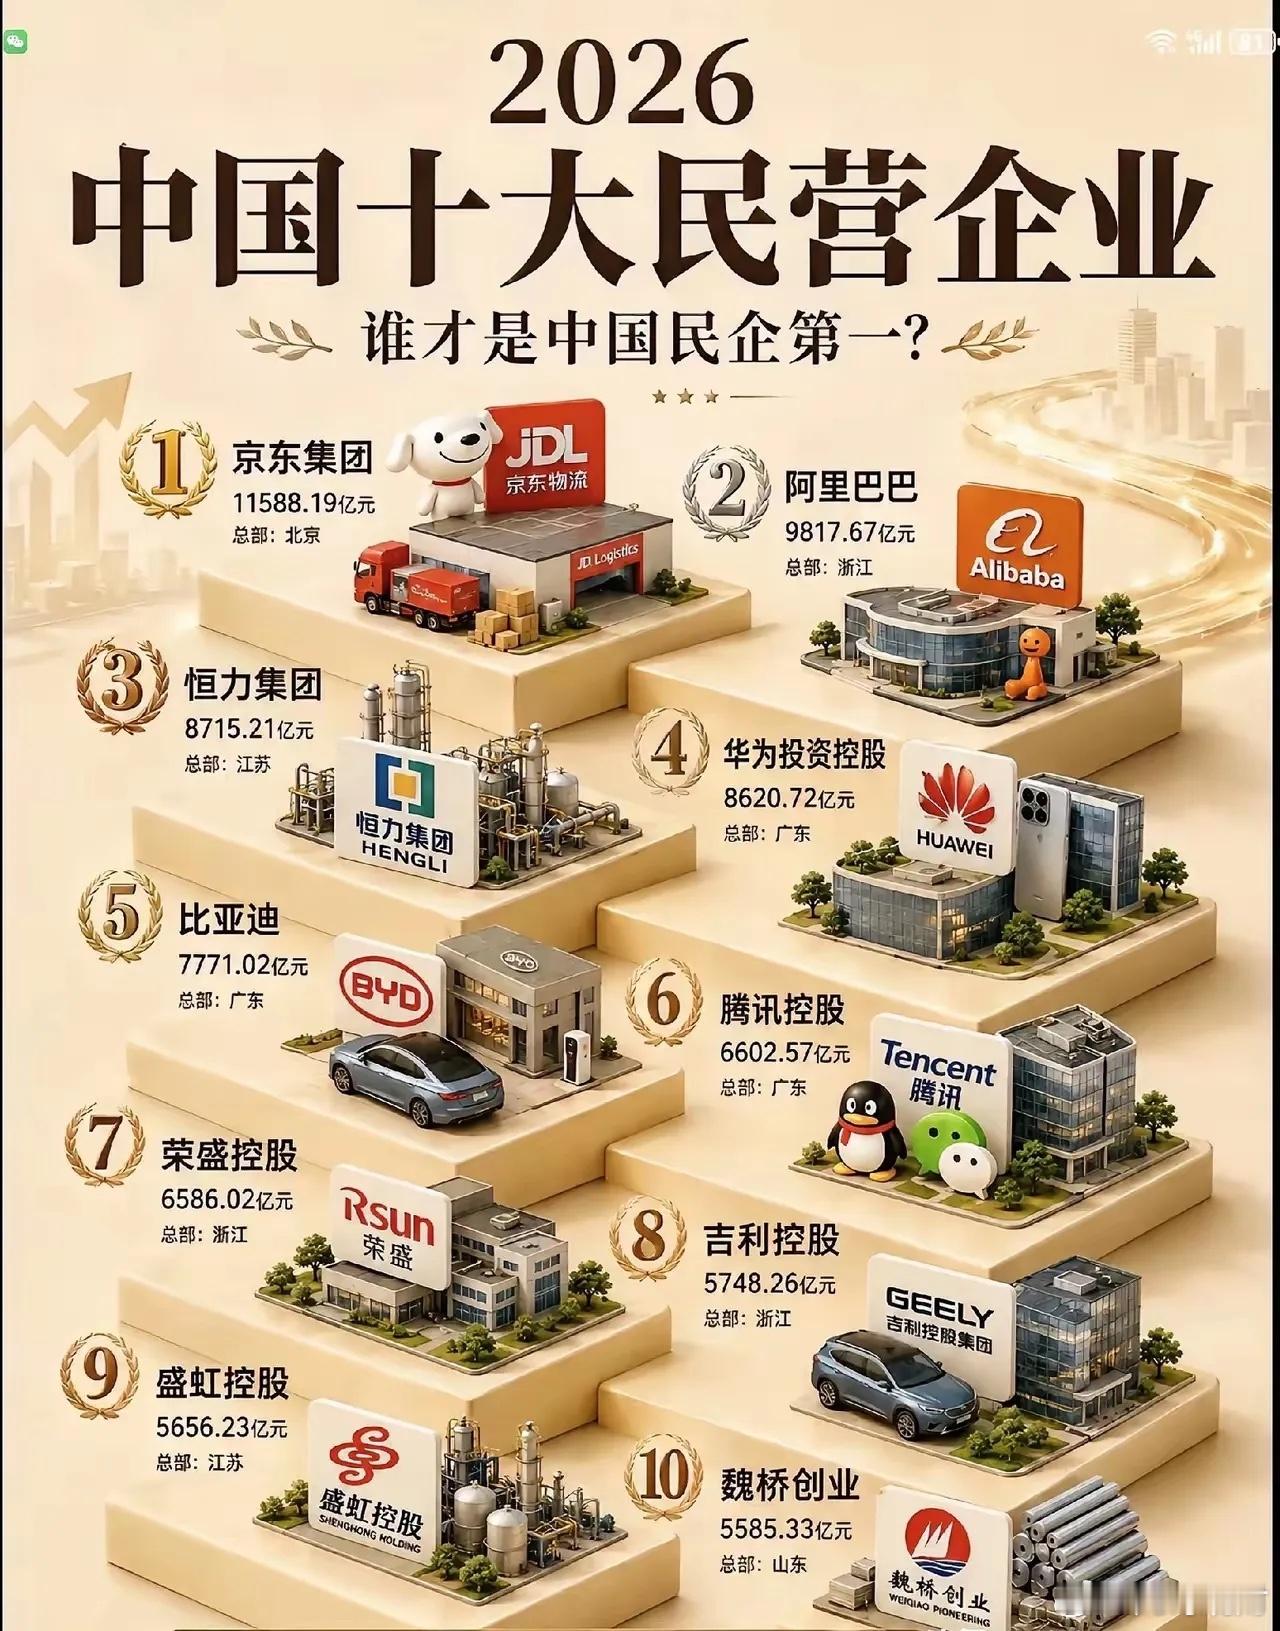
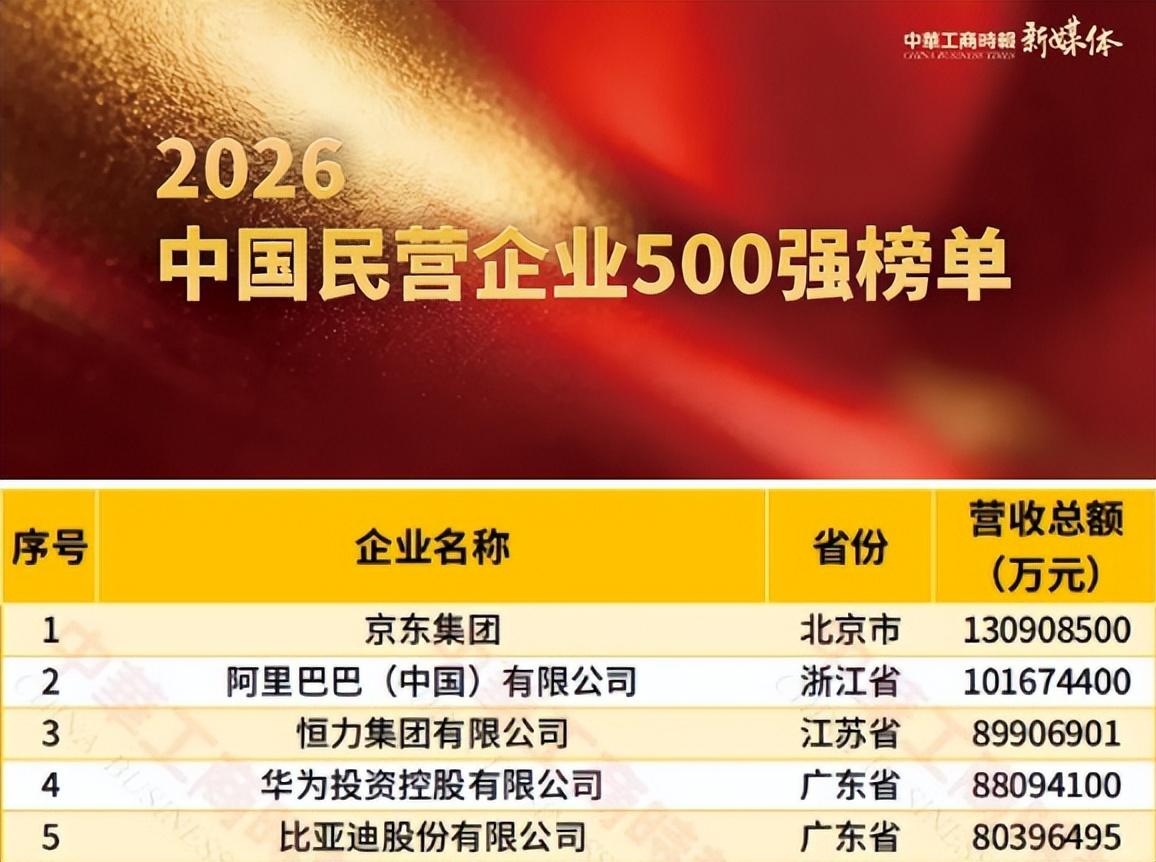
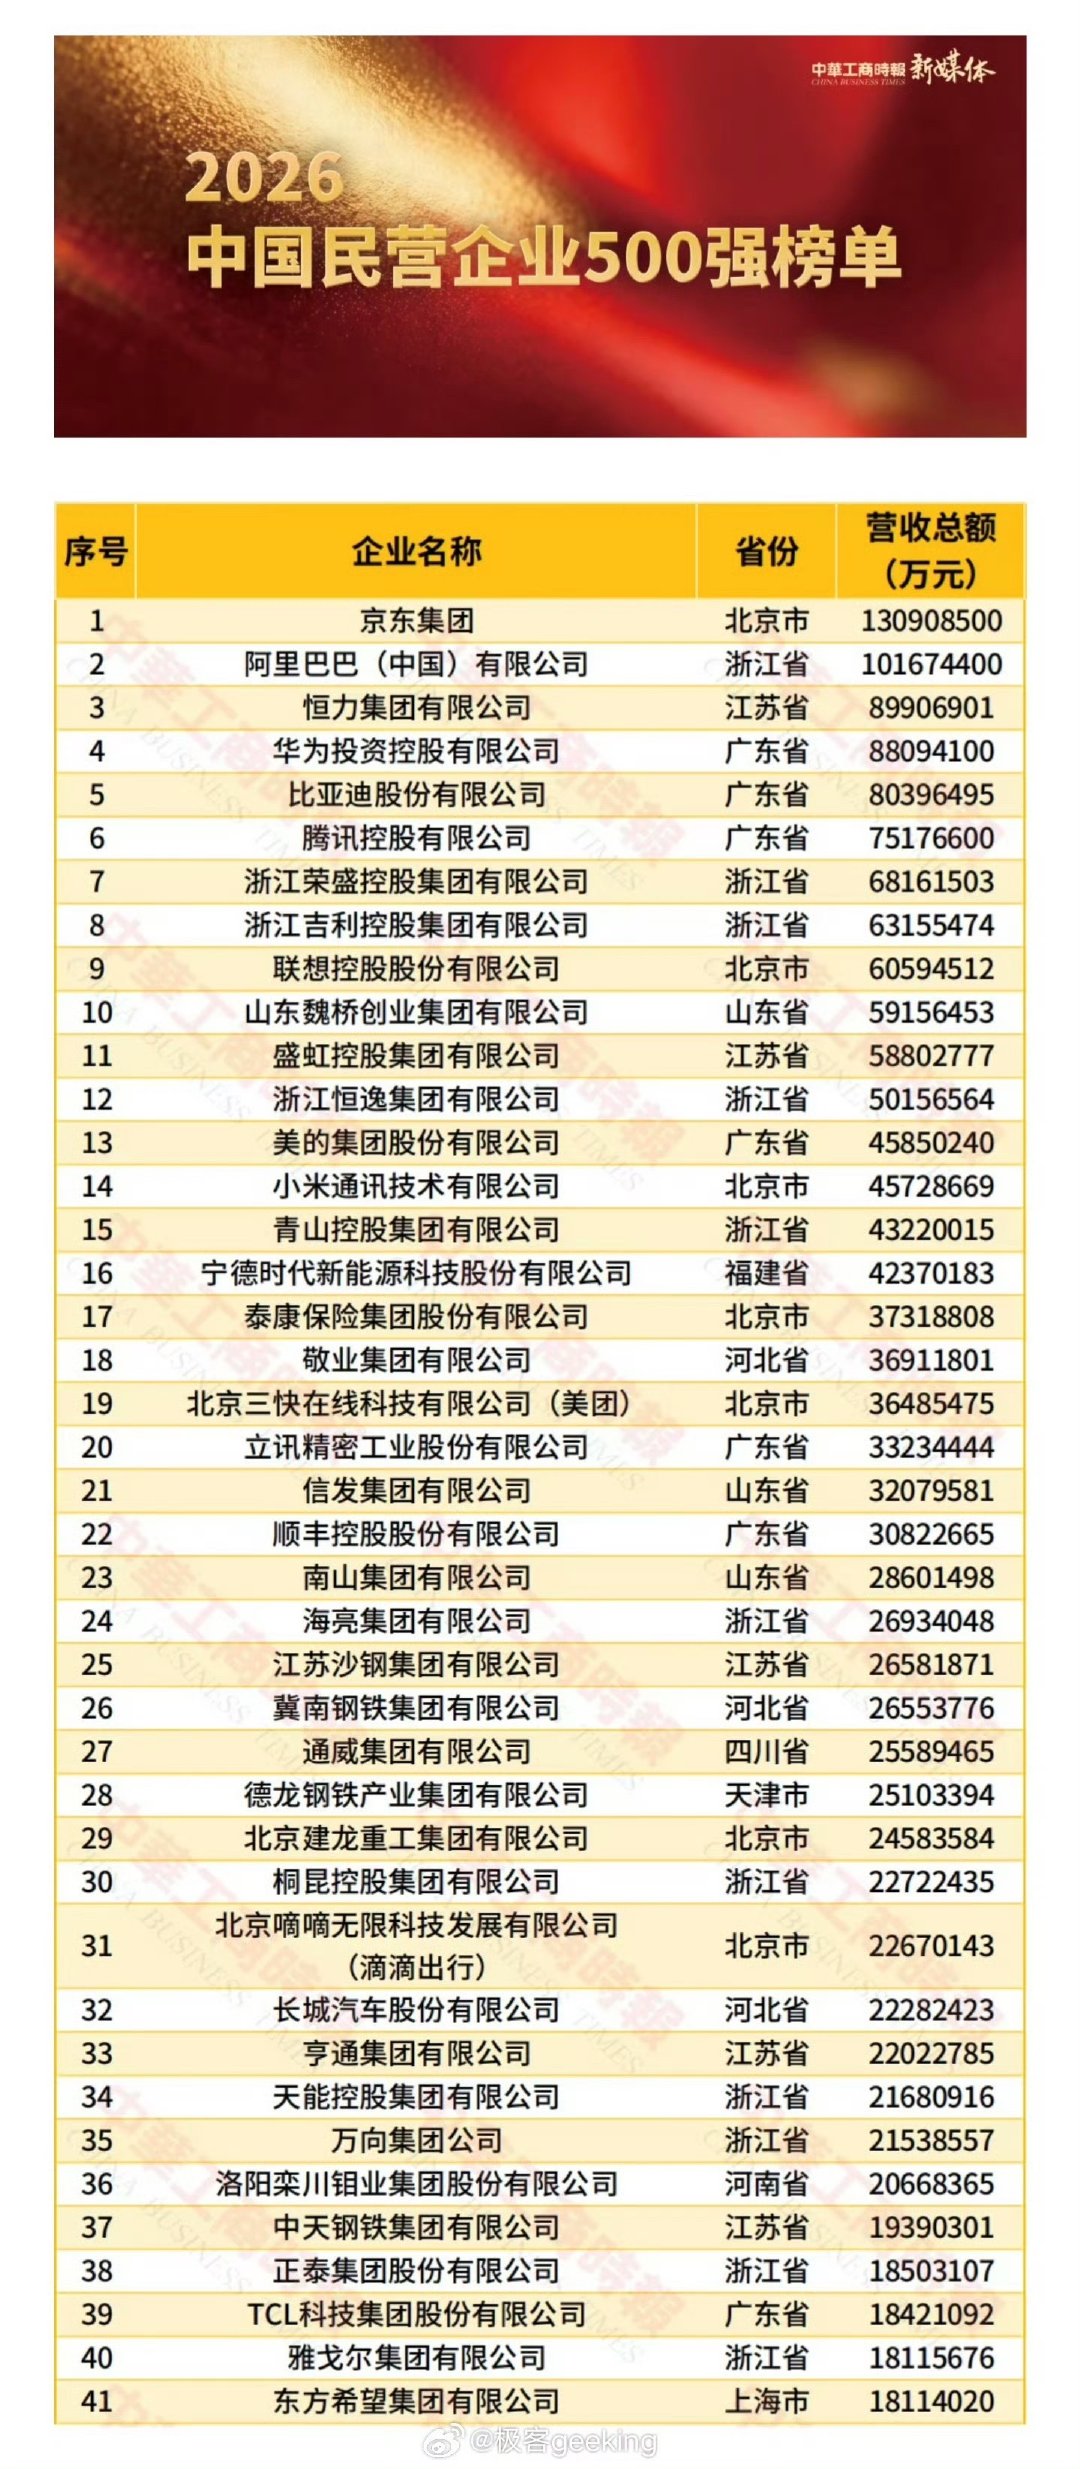
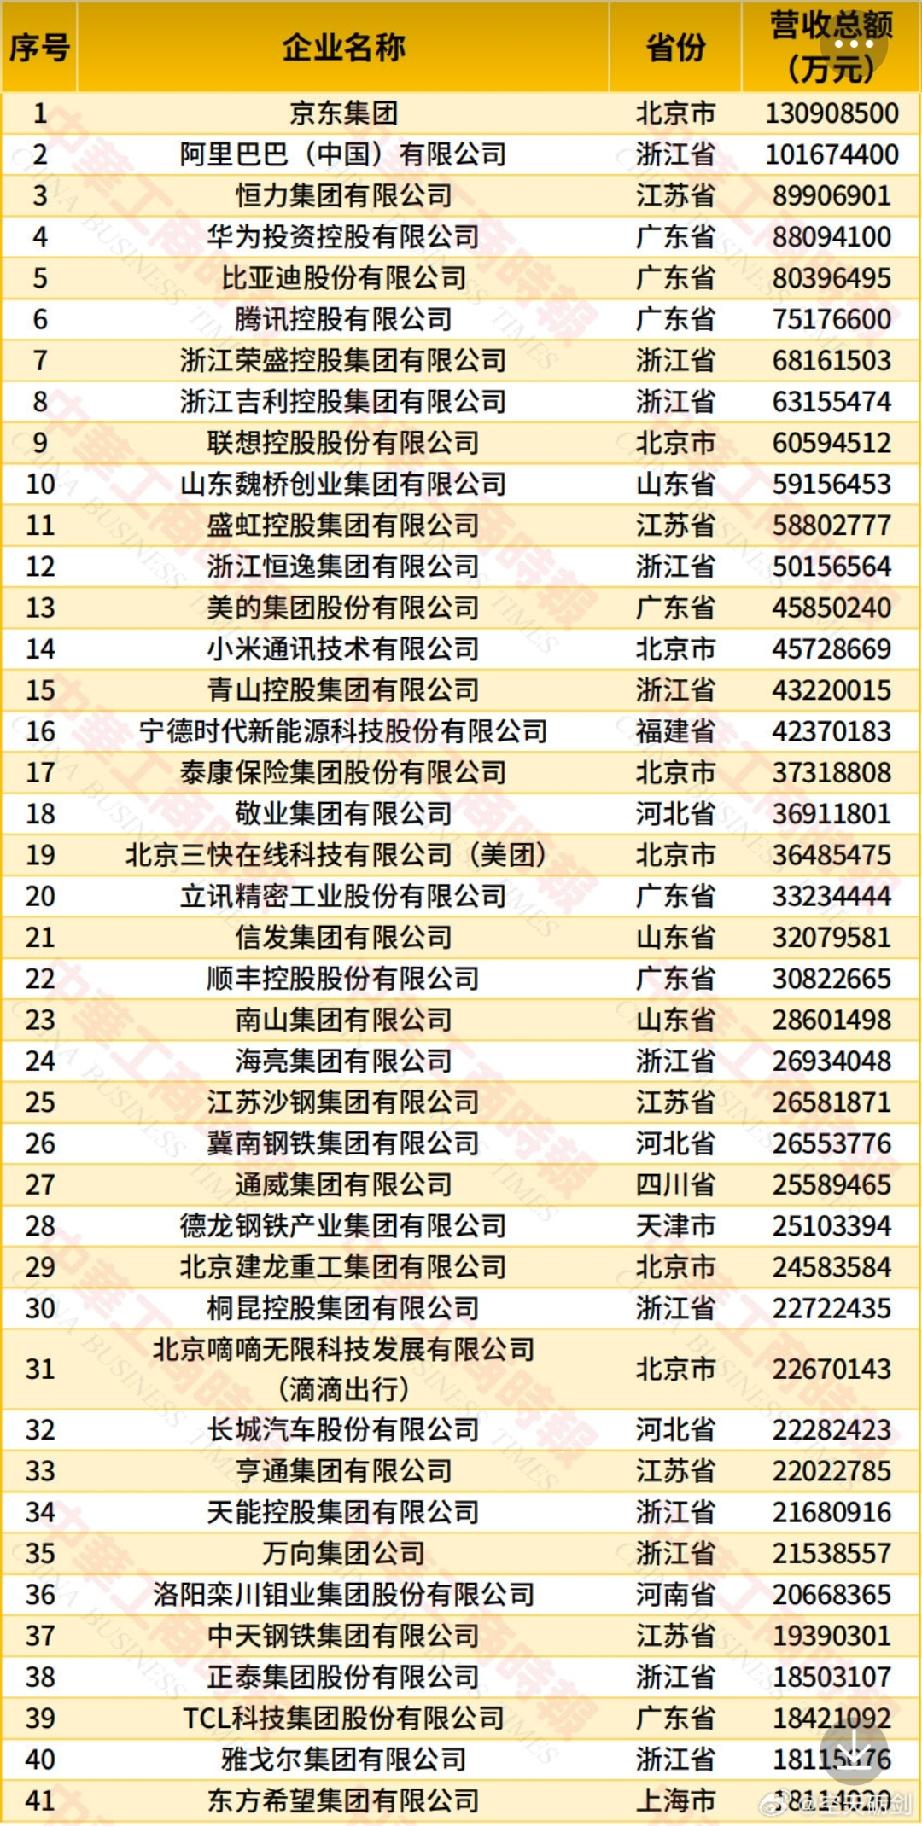
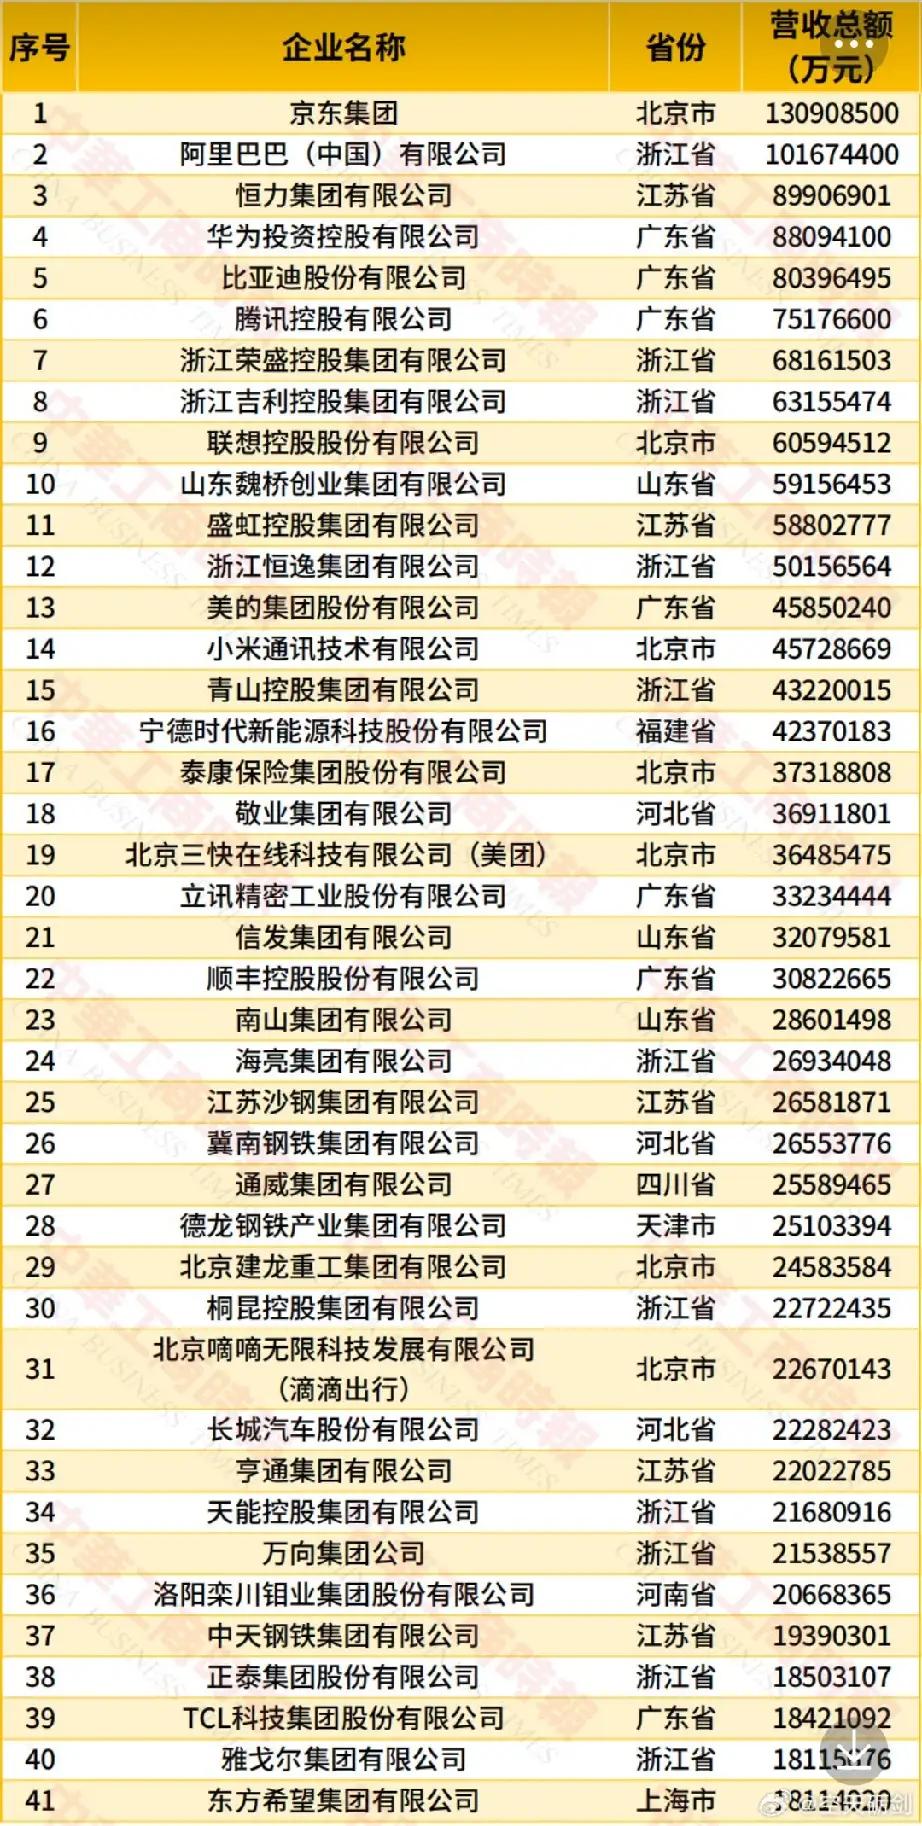
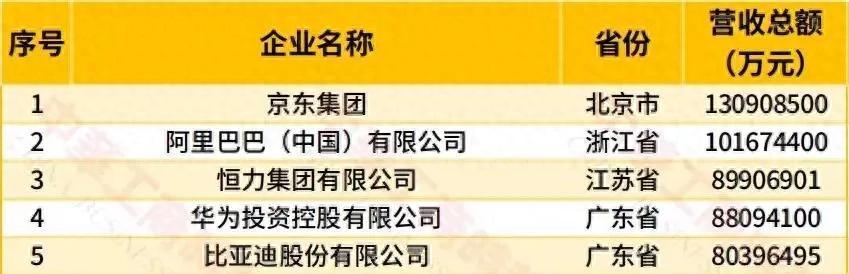
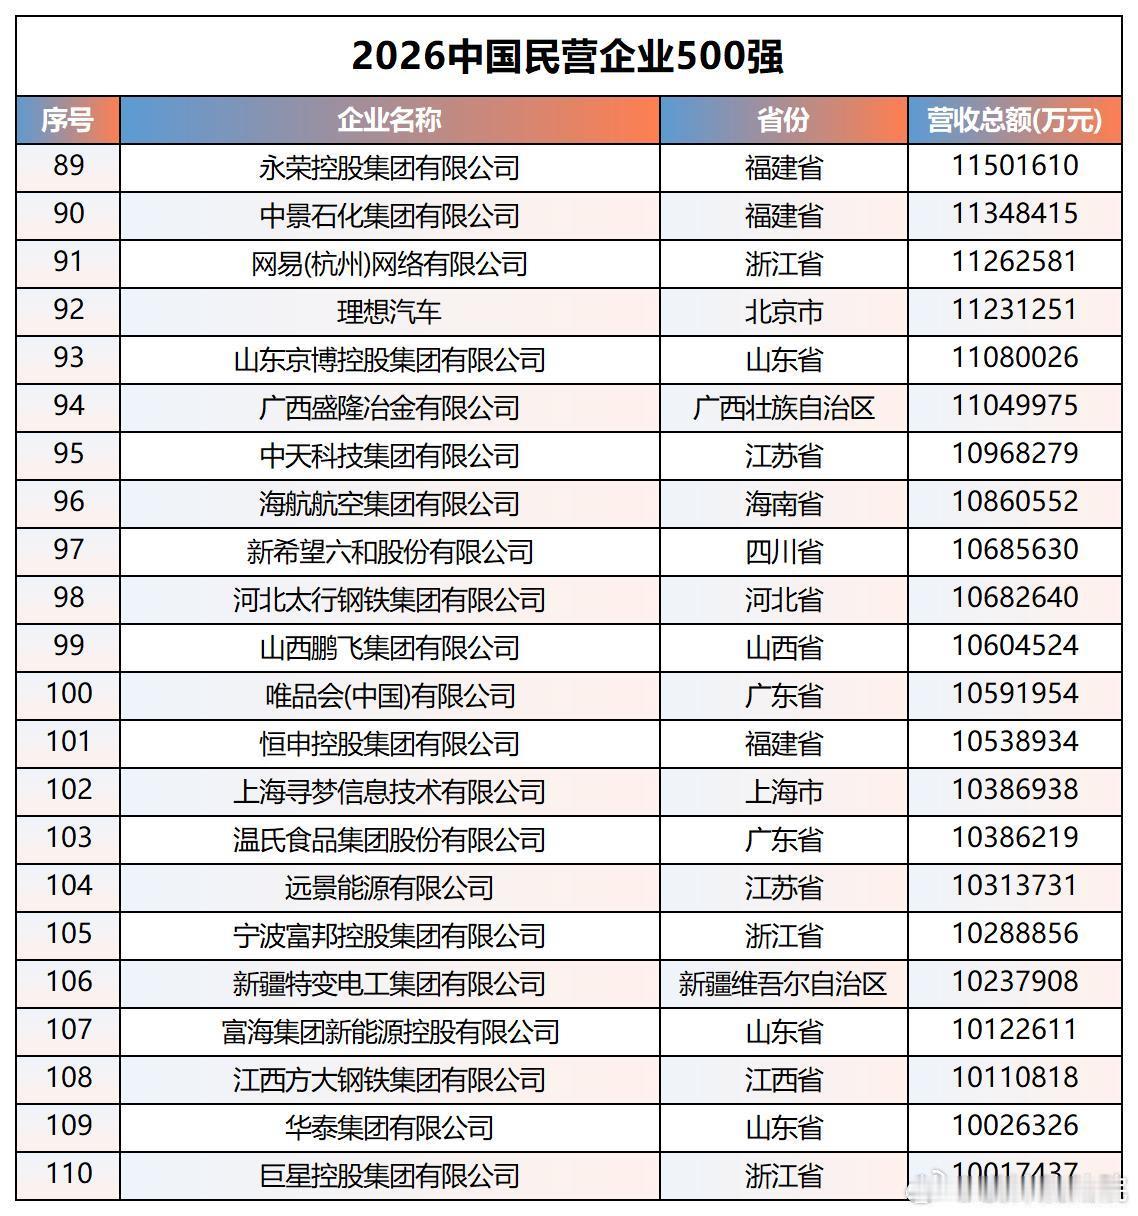
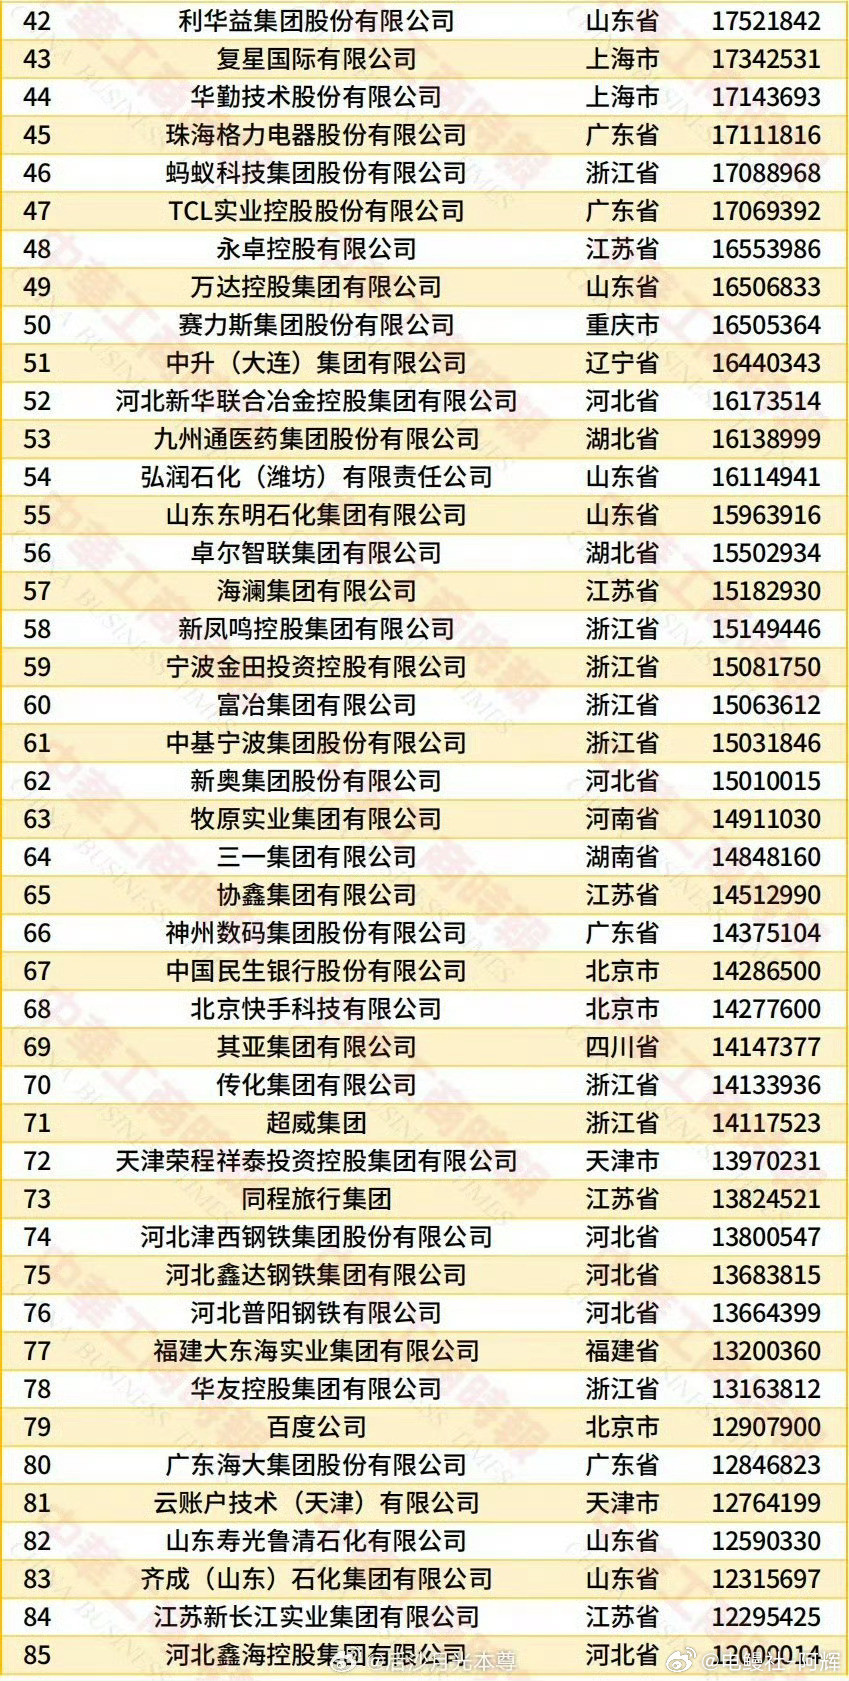
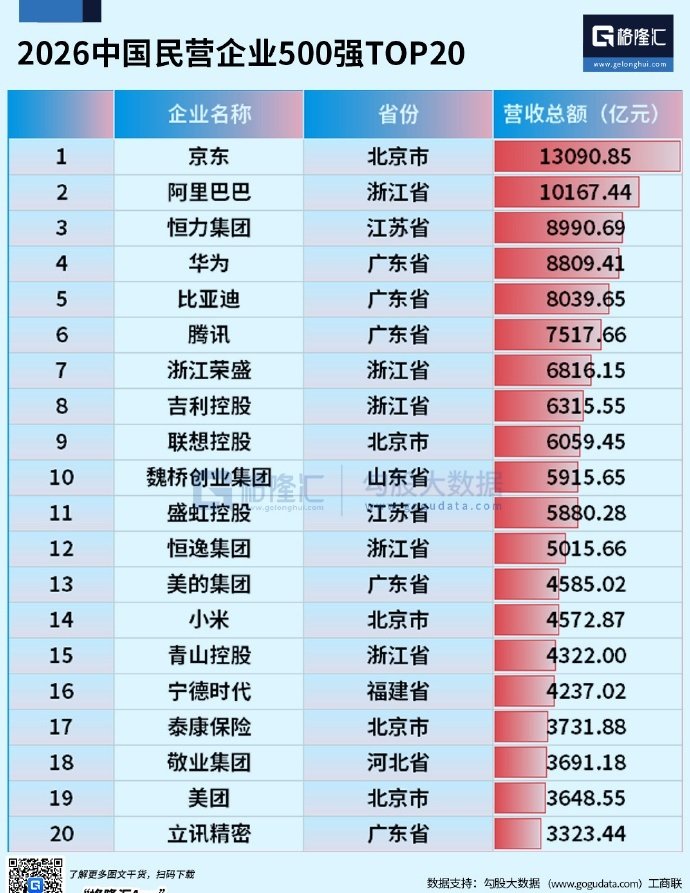
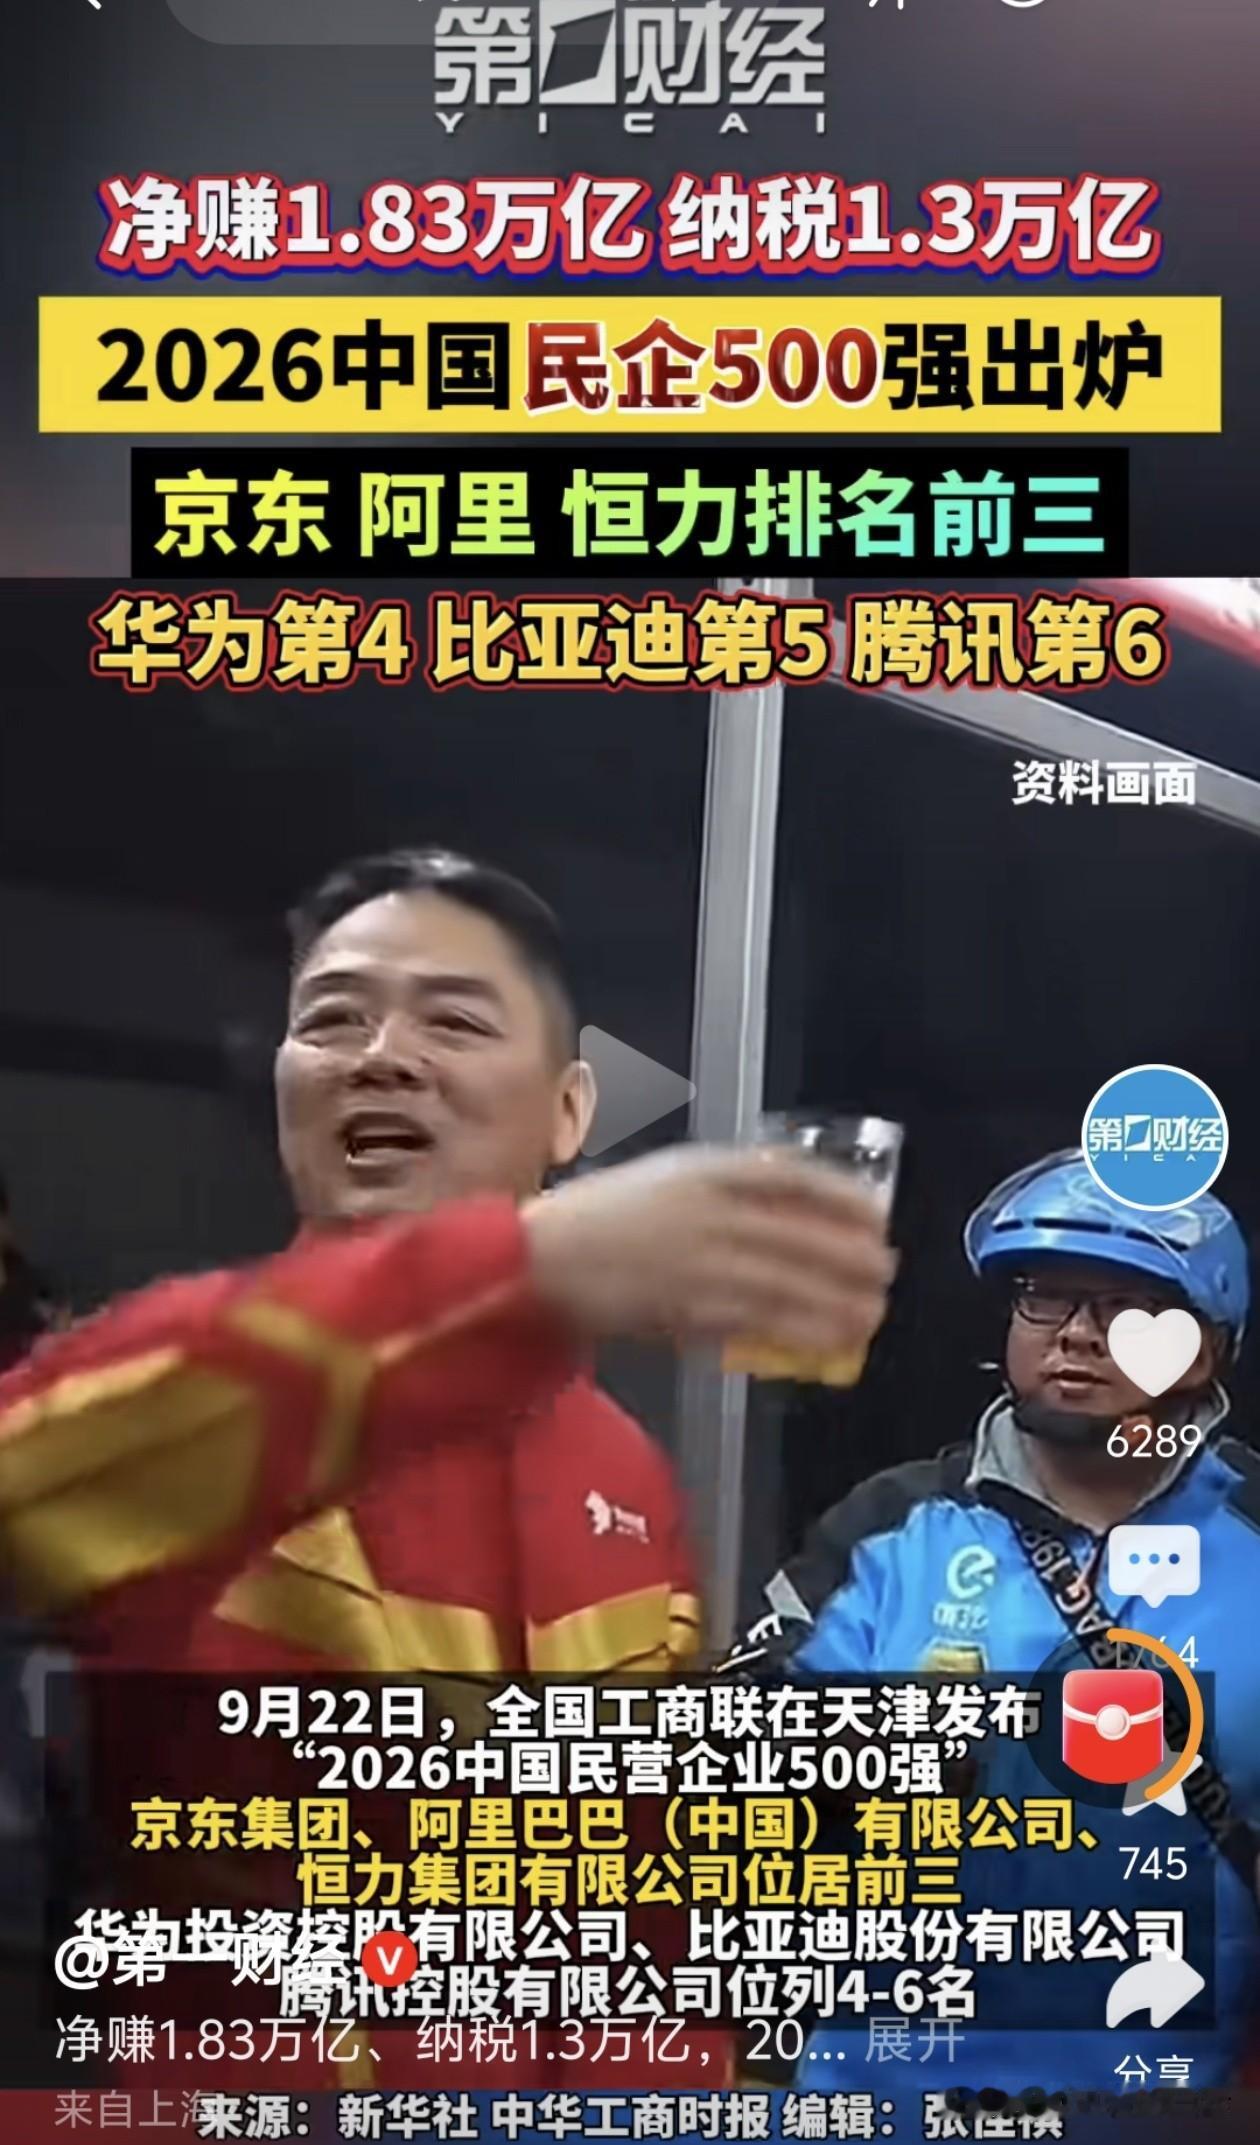
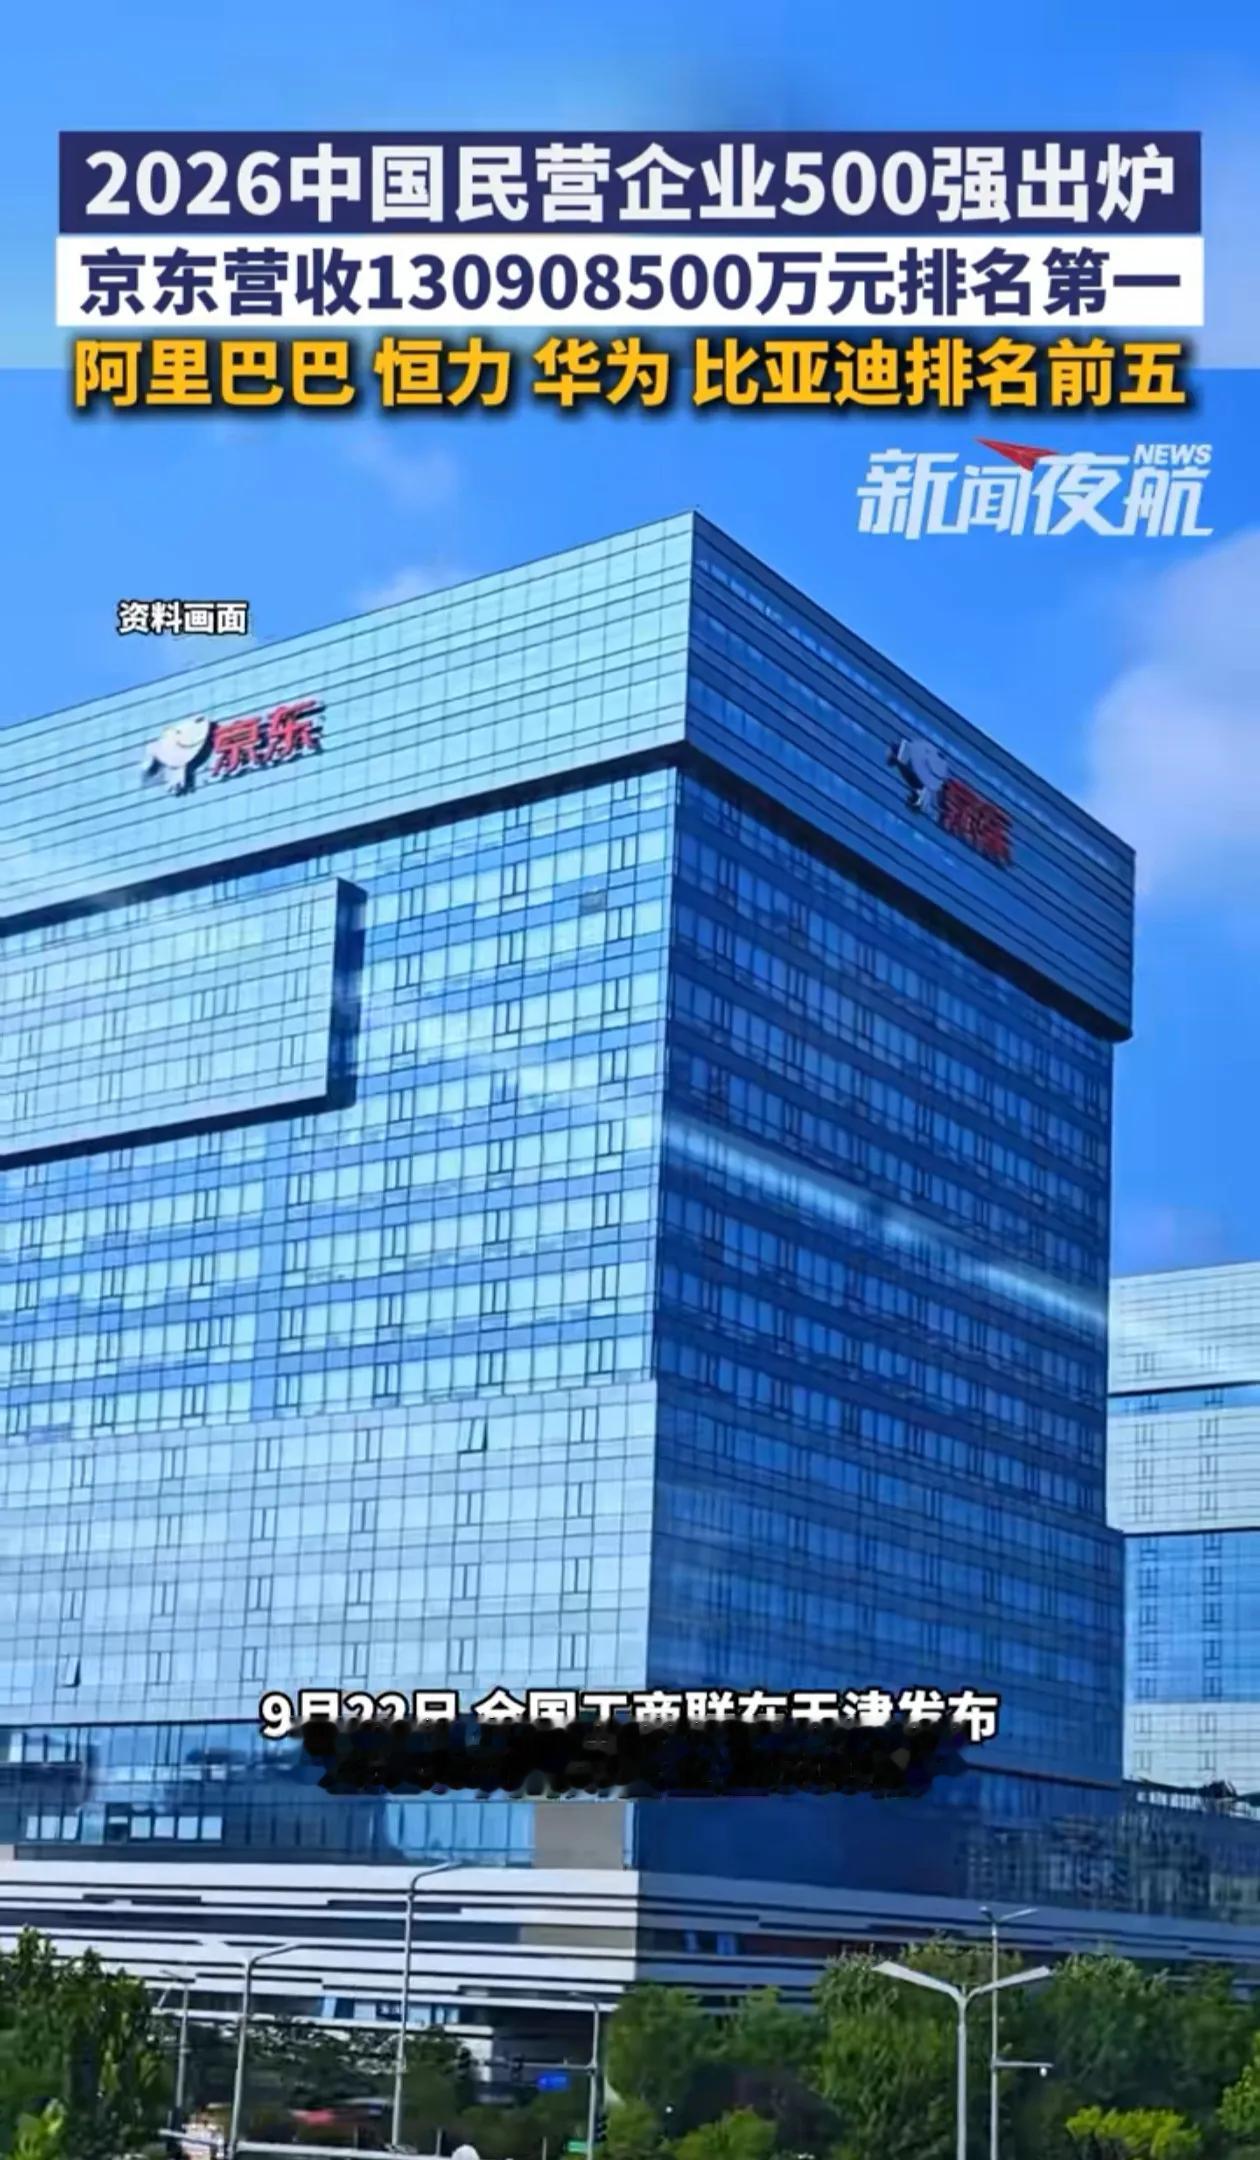
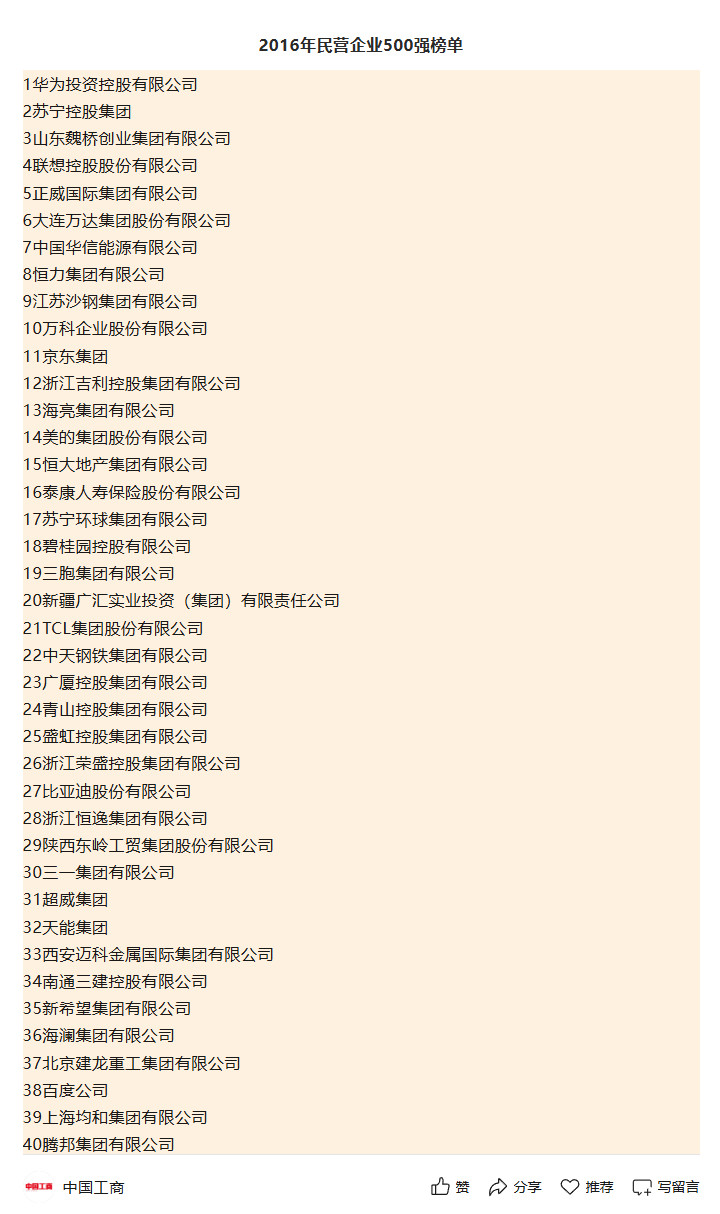
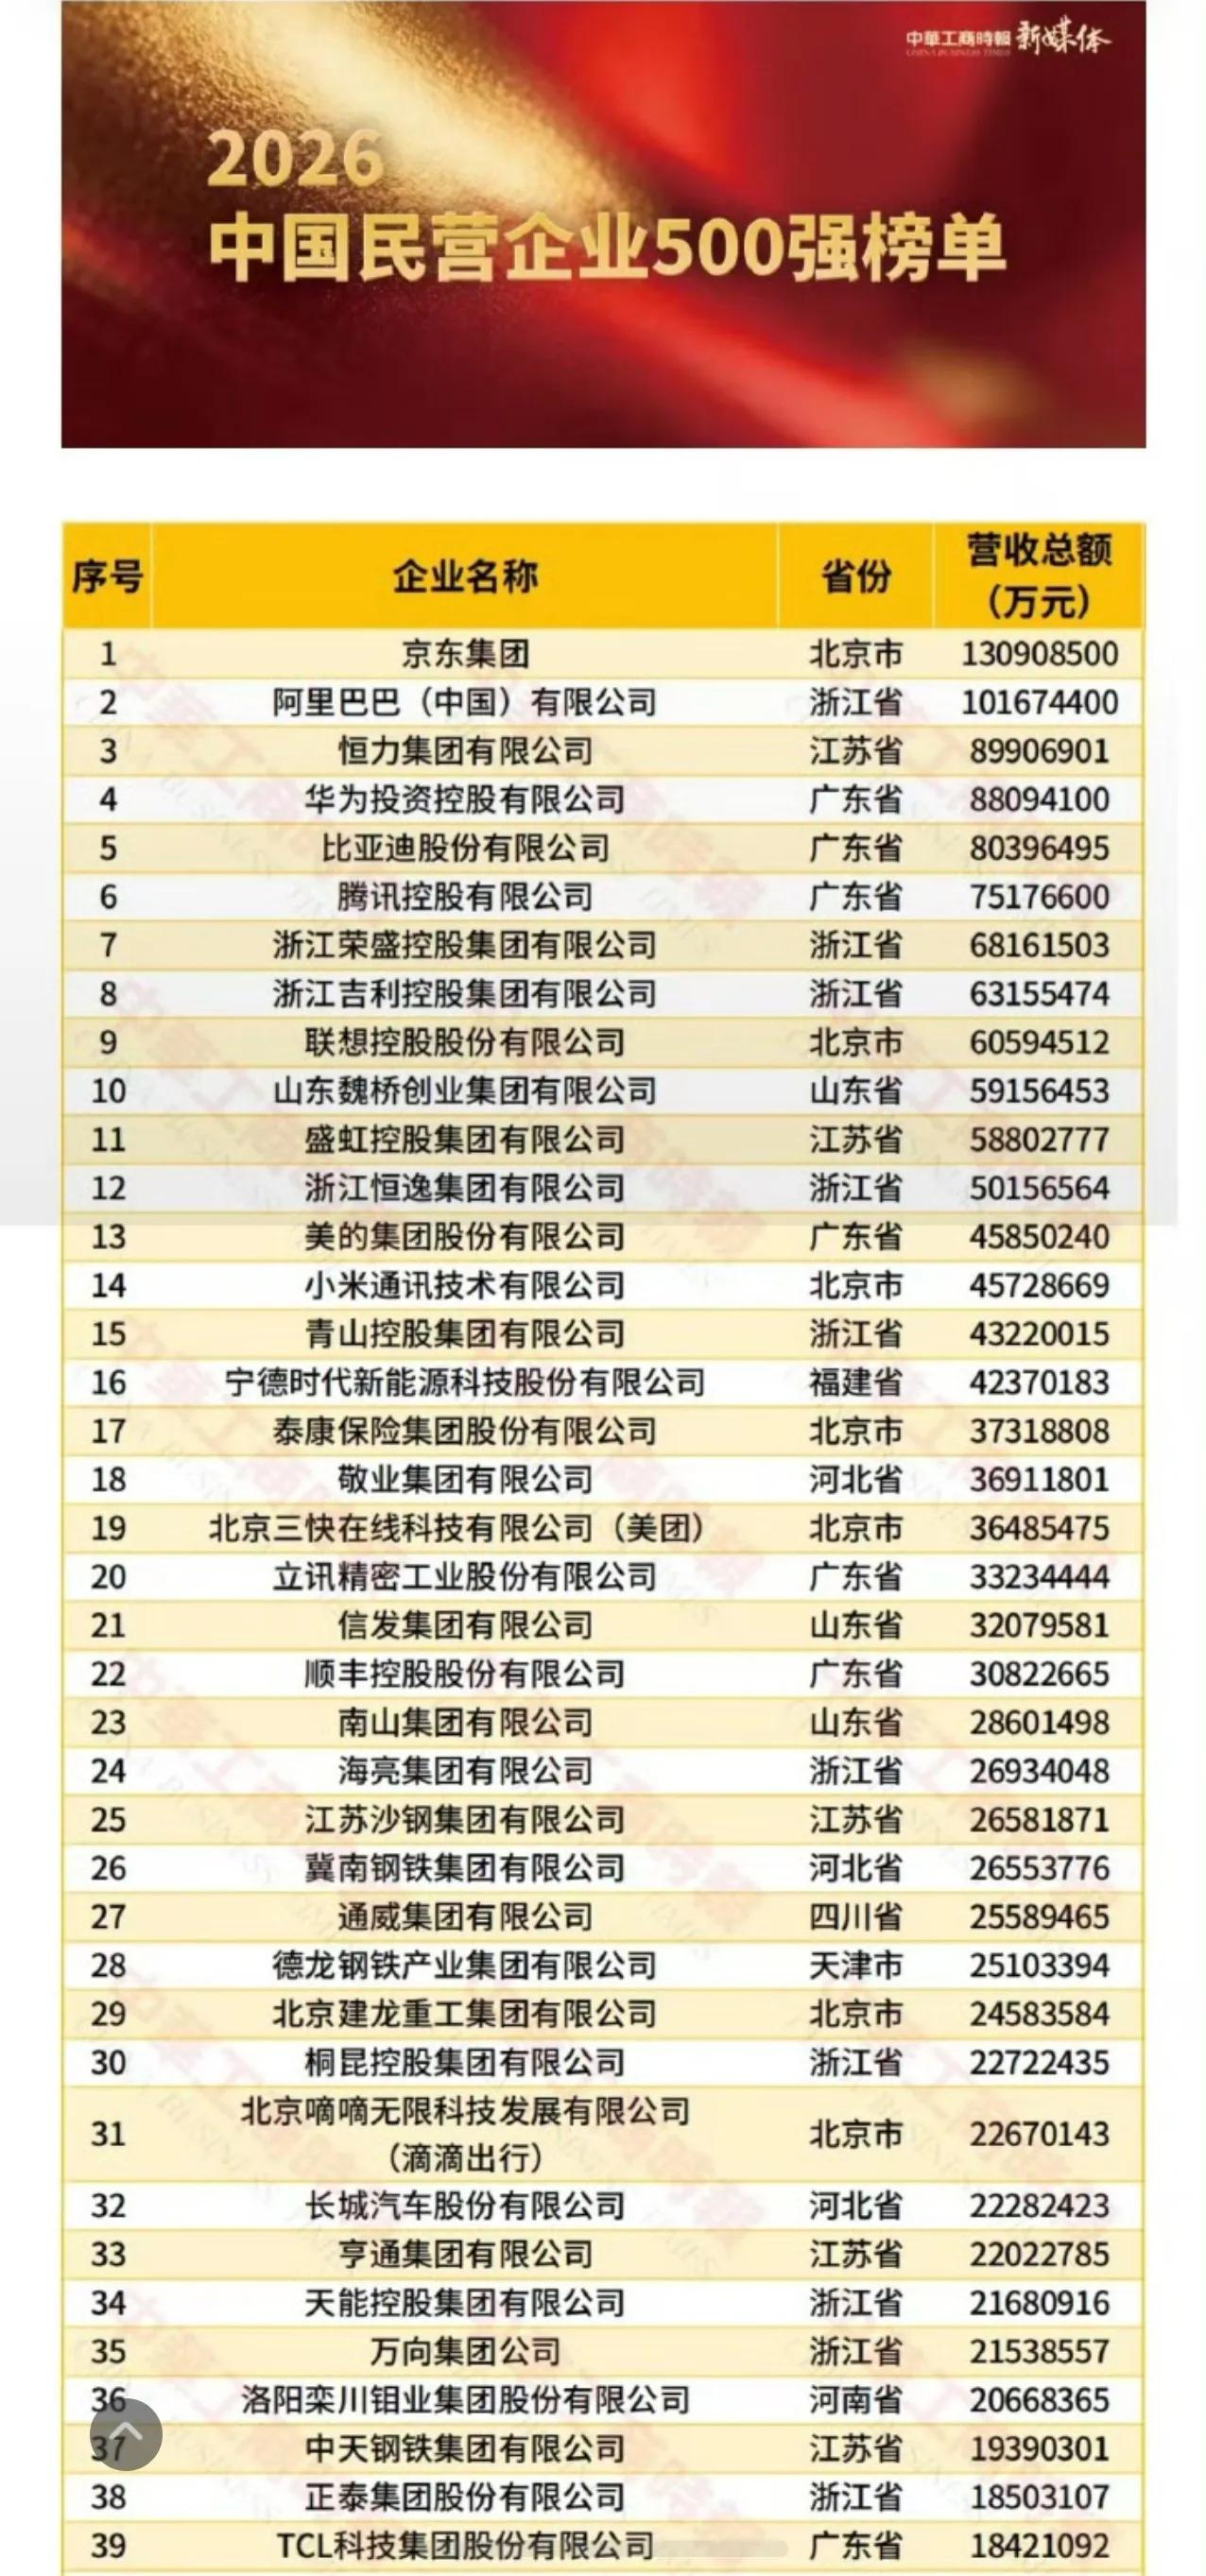
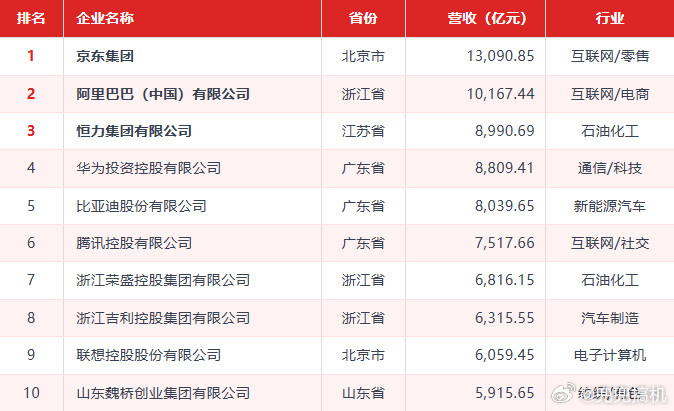
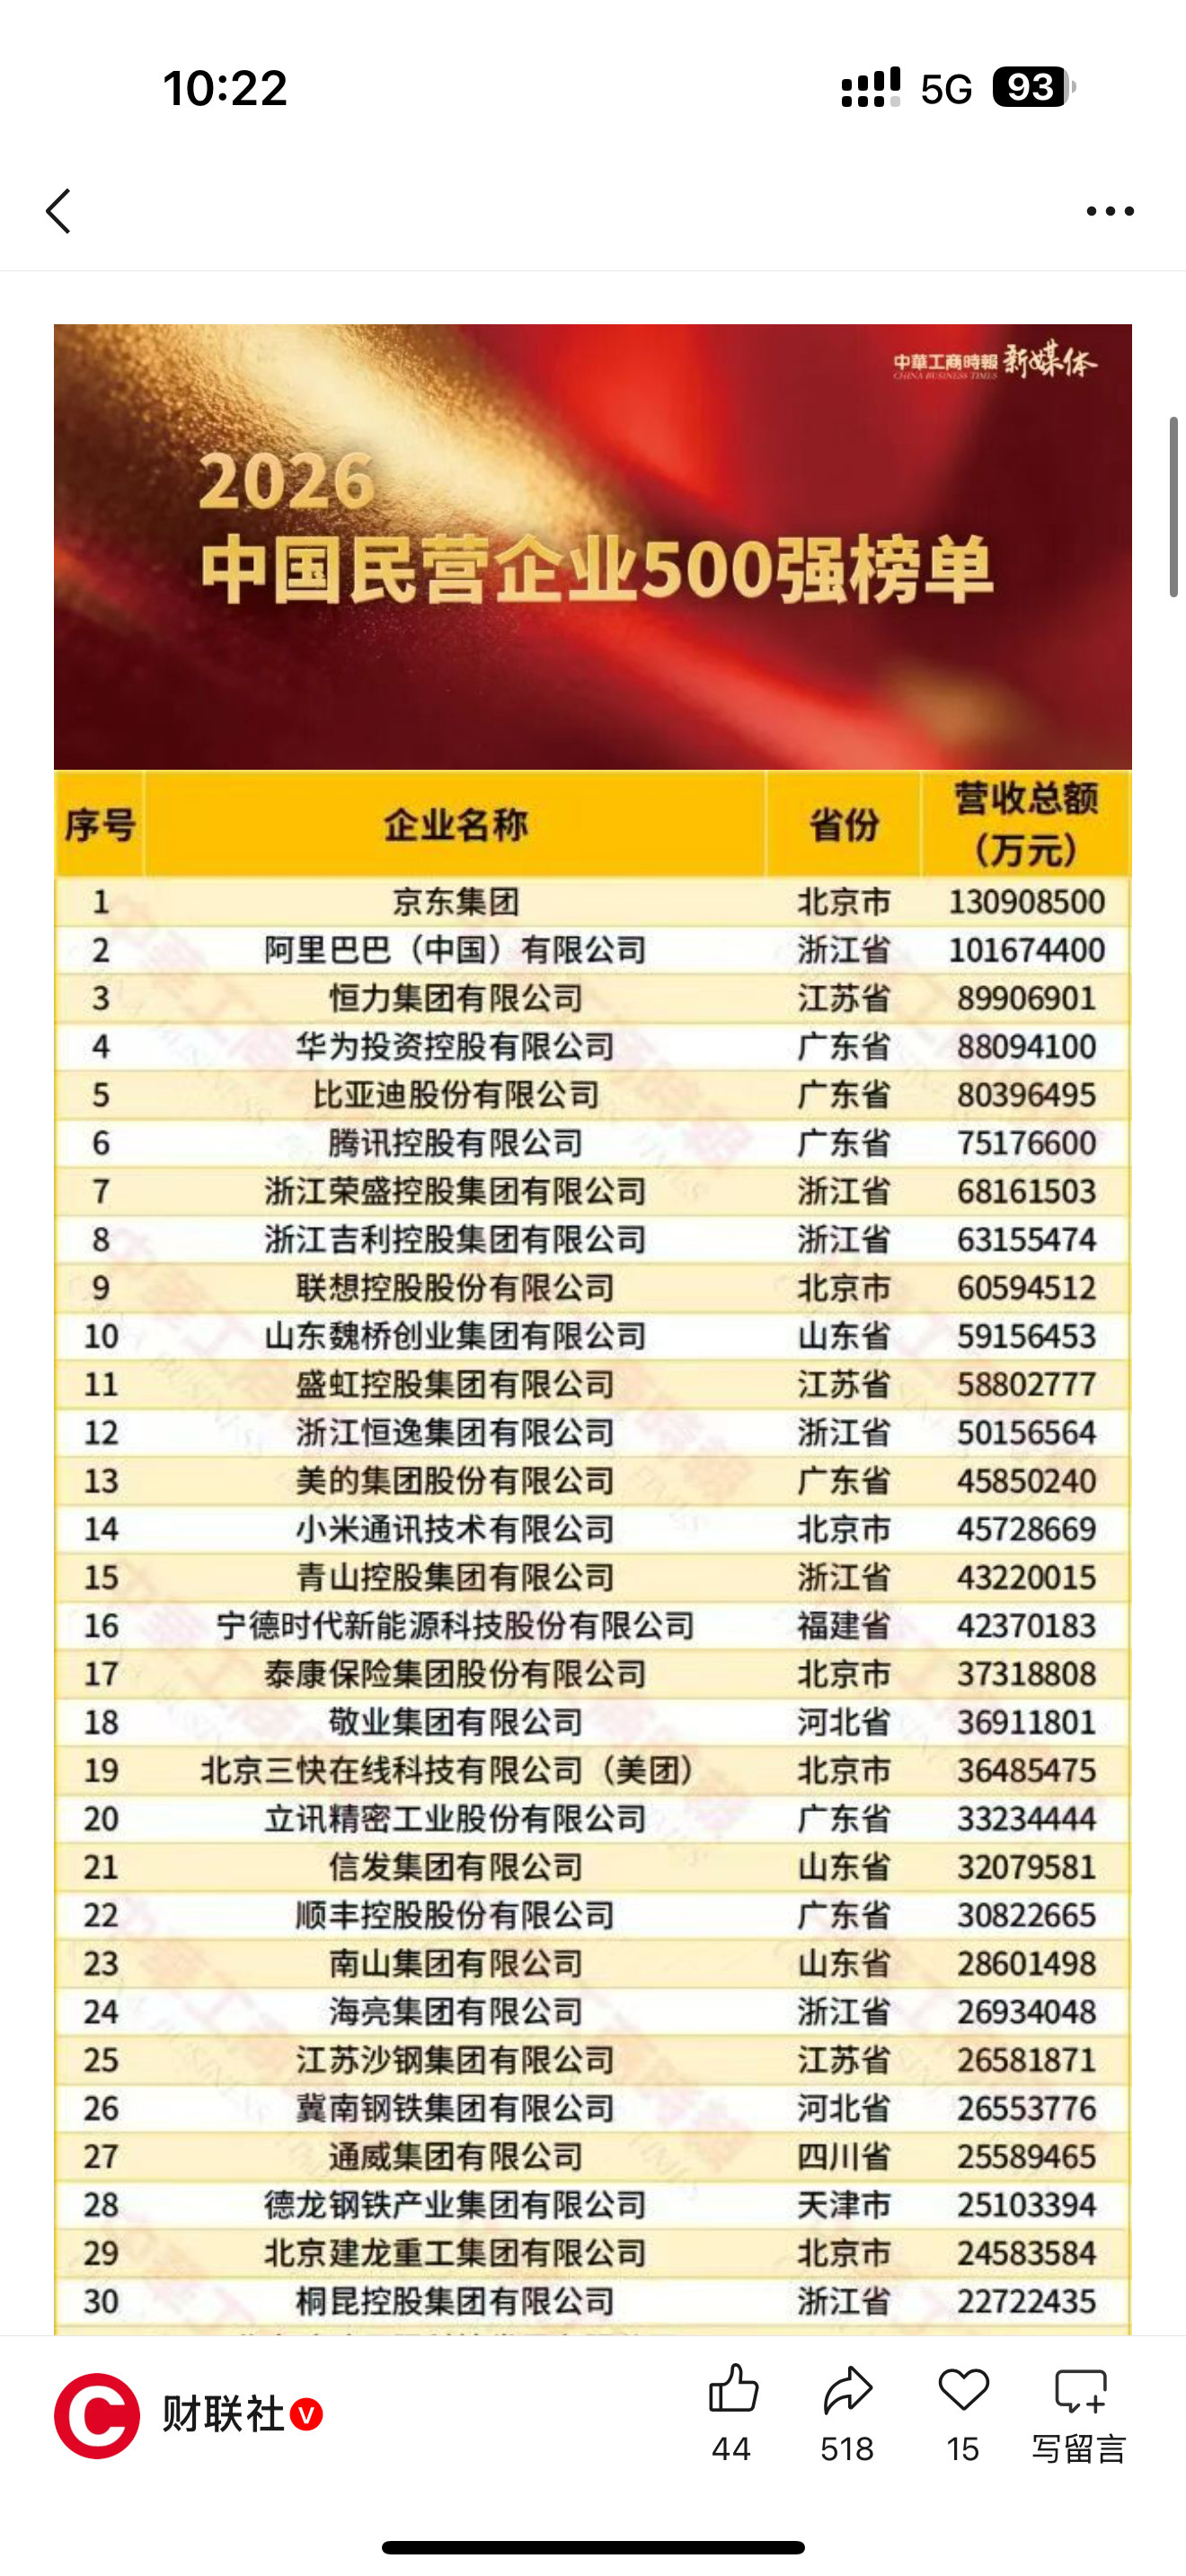
【中国民营企业500强,京东排第一,华为排第四】刚刷到2026中国民营企业500
【中国民营企业500强,京东排第一,华为排第四】刚刷到2026中国民营企业500强的榜单,第一反应居然是京东拿头名,多少有点打破之前的固有印象。前三是京东、阿里、恒力,华为排第四,比亚迪、腾讯、吉利也都稳稳待在前十里。这次调研收了6350家营收超10亿的企业数据,最后筛出来的500强总营收摸到44.93万亿,同比涨了4.35%,营收破千亿的企业有110家,比去年还多了5家。最直观的感受是榜单早就不是互联网大厂的独角戏了,新能源、高端制造的占比一年比一年高,实业创新的分量越来越重。说这榜单是民营经济晴雨表真没夸张,254家纳税超10亿的企业,加起来吸纳的就业岗位、砸进去的研发投入,都是实打实的经济底气。(附图摘编今日头条自媒体号)
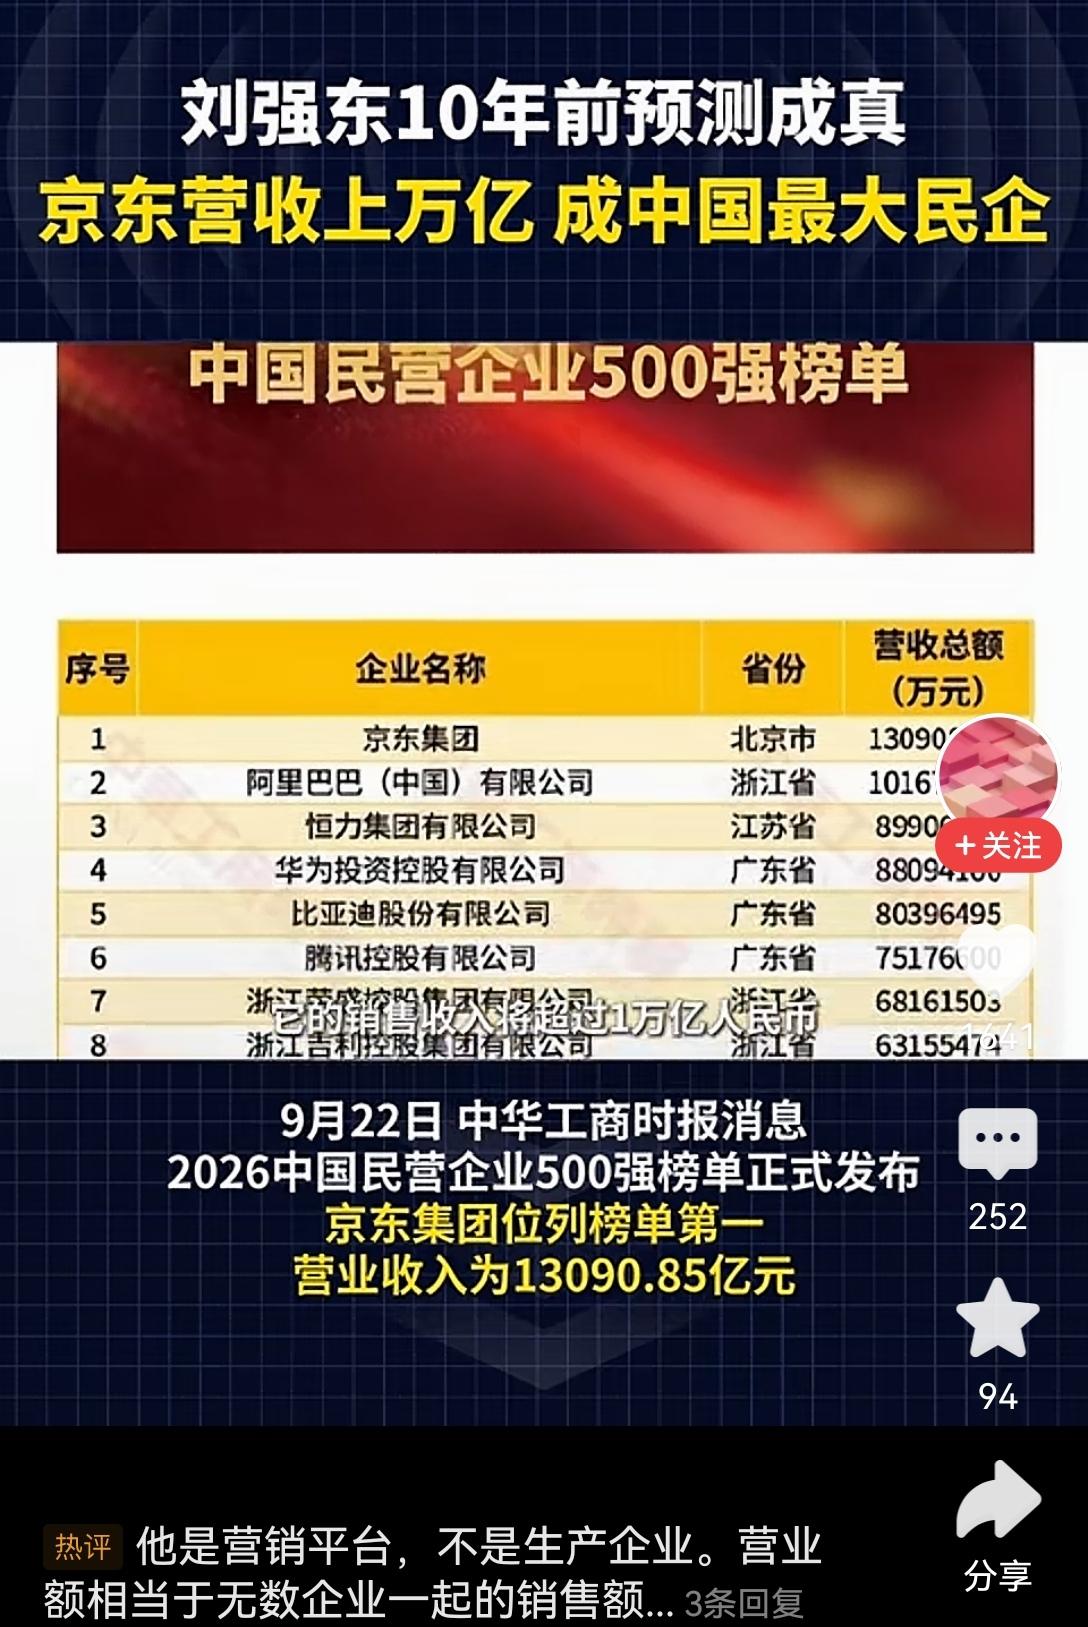
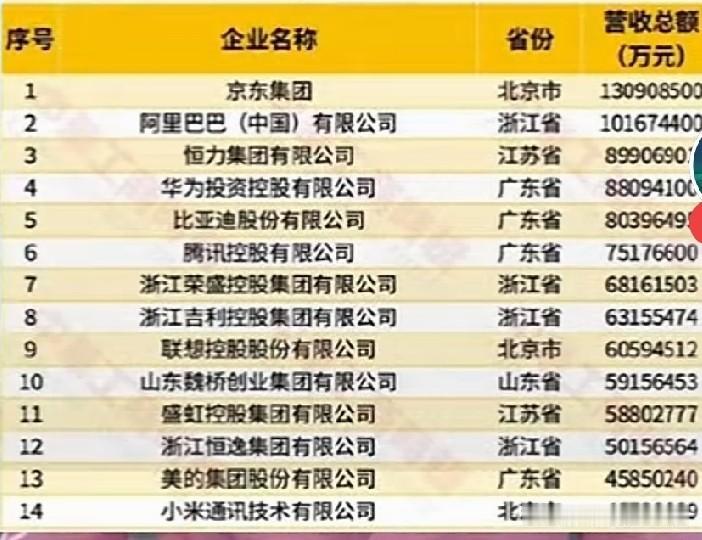
马云被狠狠打脸,当年称要创造更多的京东购物如今被京东超越…民营企业500强名
马云被狠狠打脸,当年称要创造更多的京东购物如今被京东超越…民营企业500强名单中,京东赫然排行第一,紧随其后的昔日电商绝对的老大阿里巴巴!那几年,两个公司体量差距巨大。马云也在多个场合表达了对京东的不在乎,甚至曾豪言称,阿里巴巴来你在未来孵化更多京东这类企业…时过境迁,两个企业的境况发生了天翻地覆的变化。如果马云仍然执掌阿里巴巴,他该作何感想呢?
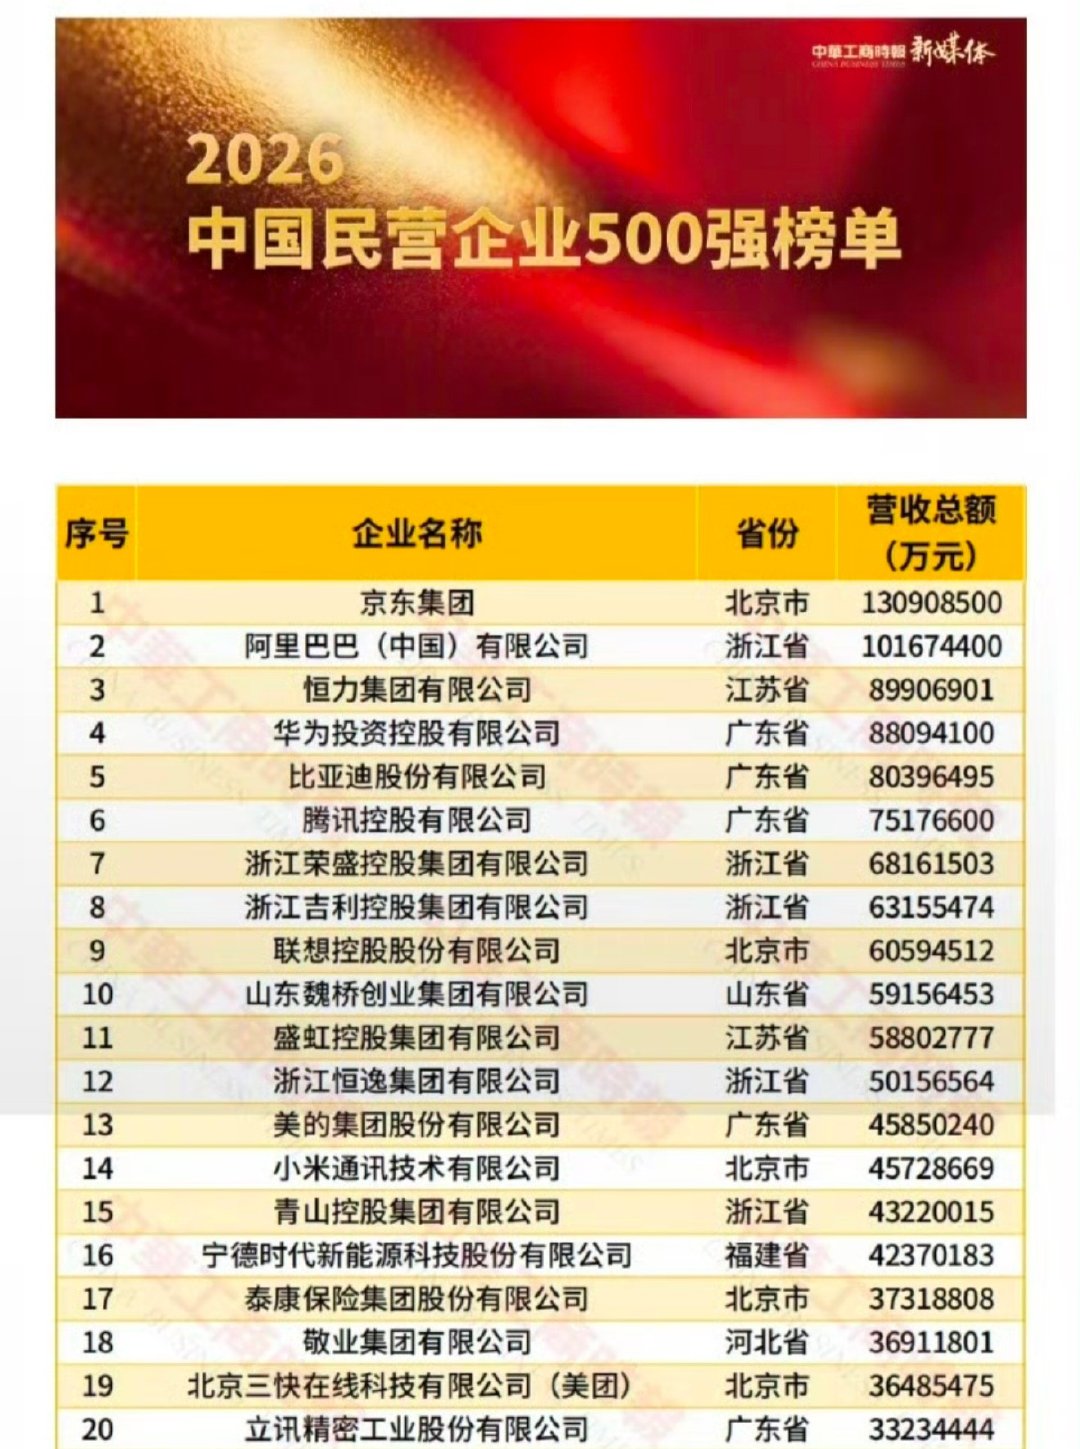
京东集团:2025年营收约1.31万亿元,净利润约196亿元。华为投资控股:20
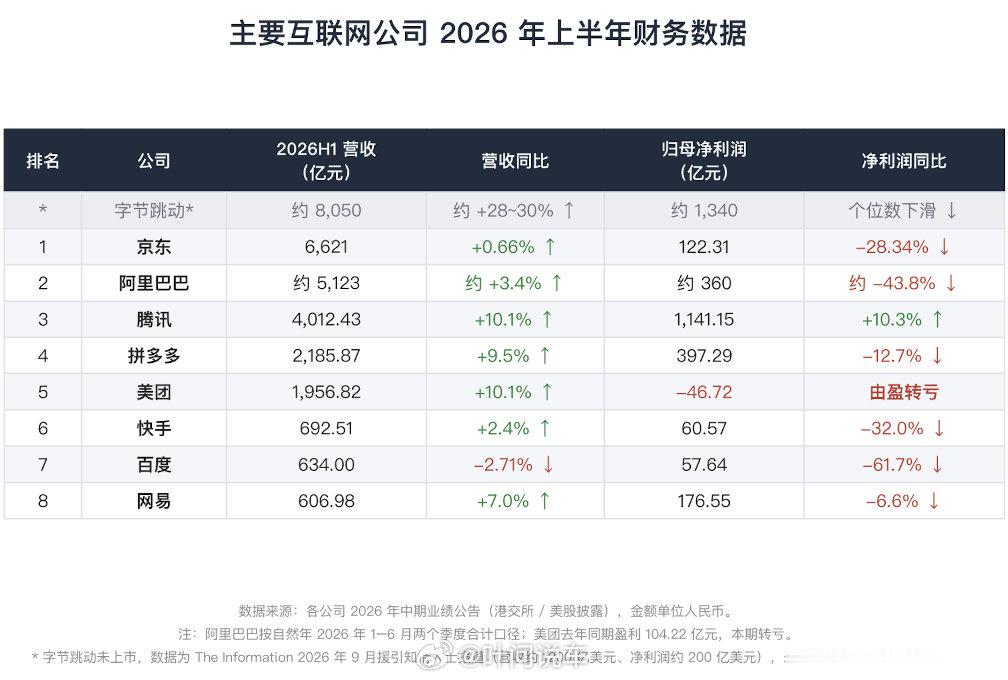
京东集团:2025年营收约1.31万亿元,净利润约196亿元。华为投资控股:2025年营收约8809亿元,净利润约680亿元。京东虽然排第一,利润太少啊!
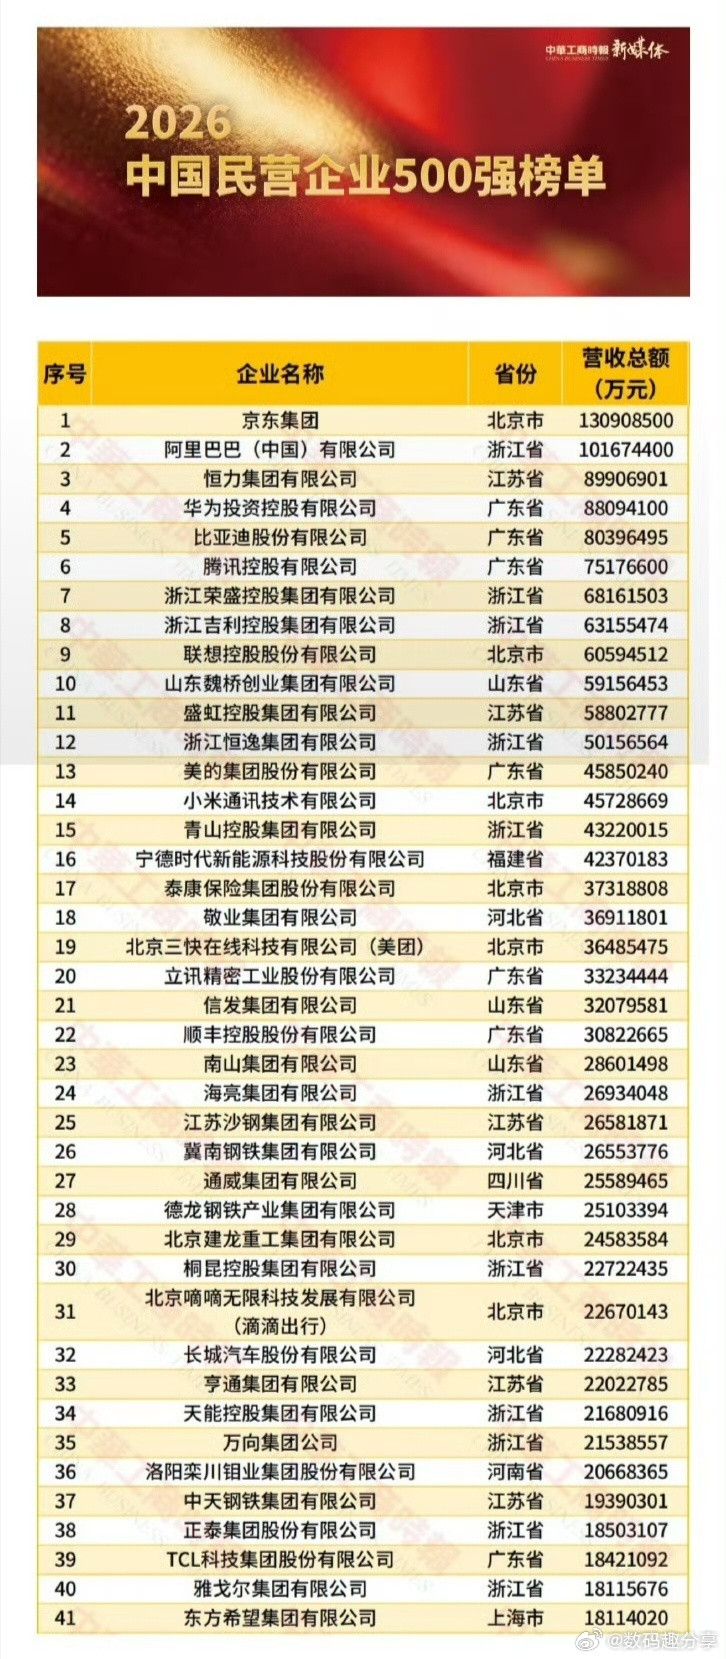
京东集团:2025年营收约1.31万亿元,净利润约196亿元。华为投资控股:2
京东集团:2025年营收约1.31万亿元,净利润约196亿元。华为投资控股:2025年营收约8809亿元,净利润约680亿元。京东虽然排第一,利润太少啊!
7月25日,携程刚领了51.79亿反垄断罚单;9月15日,市场监管总局把美团、抖
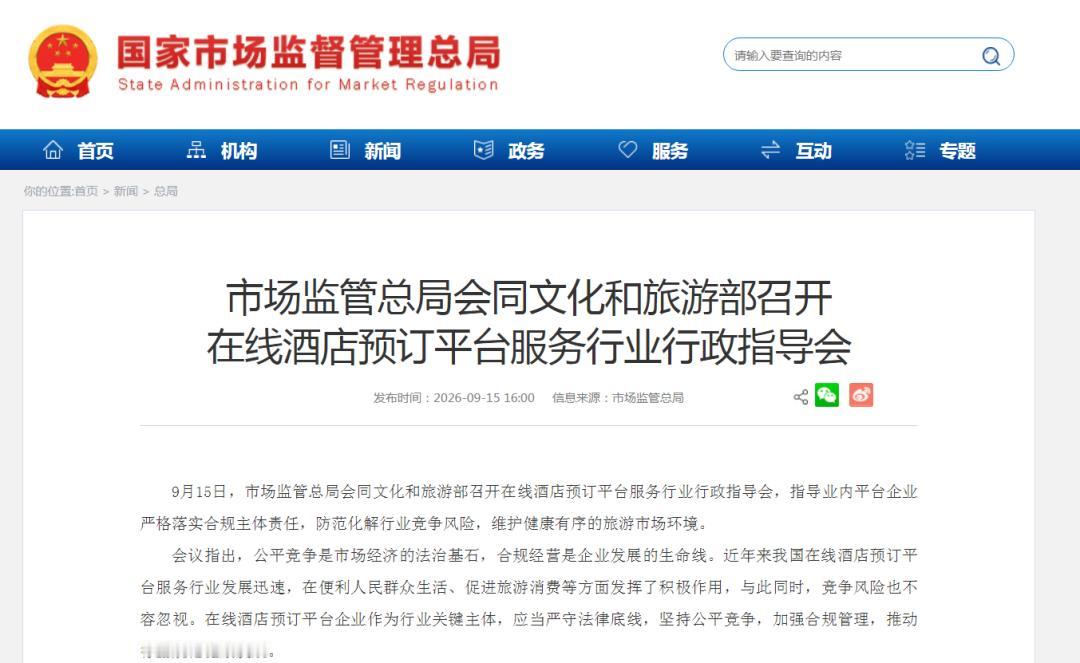
7月25日,携程刚领了51.79亿反垄断罚单;9月15日,市场监管总局把美团、抖音、京东、携程、同程、飞猪六家平台负责人叫到一起开会,核心就一句:别再搞独家合作,别再吹“全网最低价”。很多人都有过这样的经历:订酒店、买门票的时候,刷到某平台标着“全网最低价”,点进去看着确实便宜,可换个账号、换个时间再看,价格就悄悄涨了上去.想换个平台比价,却发现同款房型、同款门票要么没有,要么价格贵出一截,以前总以为是自己没赶上优惠,其实很多时候不是商家定价不一样,而是平台逼着商家二选一,签了独家合作,就不能在别的渠道放同等优惠。平台握着流量入口,商家不听话就不给曝光、不给订单,只能被迫绑在单一赛道上,连自主定价的权利都被压缩。这种模式看着是消费者捡了低价便宜,实则是把长期竞争的路给堵死了,当优质房源、热门门票都被一家平台用独家协议攥在手里,你连比价的对象都没有,短期的低价之后,迟早会变成平台说了算的价格。那些“19块9起订”的引流噱头,点进去要么加价、要么没房,本质上就是用虚假最低价收割流量,吃亏的到头来还是消费者。这次监管约谈,其实不是突然出手,早在7月25日,携程就因为实施垄断行为被罚了51.79亿元,那已经是给整个行业敲的警钟。这次直接把六大头部平台都叫到一起,就是要把规矩摆到台面上,不只是针对某一家企业,而是要给整个在线旅游、本地生活赛道立规则。不少人会问,整治OTA叫携程、同程、飞猪也就算了,为什么连美团、抖音、京东也叫来?这恰恰是这次监管最到位的地方,如今的互联网流量早就不是单一赛道了,携程是传统在线旅游的老大。美团攥着本地生活的海量流量,抖音靠内容种草带火了酒旅交易,京东想靠供应链切分市场蛋糕,每家手里都有自己的流量池,也都有靠独家协议锁资源的冲动。如果只整治老牌玩家,新玩家照样可以走同样的老路,用流量换独家,最后换汤不换药。这次统一叫停,本质上是把所有玩家都拉回同一条起跑线,把门彻底打开,谁都能公平对接商家、公平参与竞价,既是给中小玩家松绑,也是倒逼头部平台放弃垄断打法,靠真本事竞争。很多人最关心的是,整治之后订酒店会不会大幅降价?这里得客观说,指望所有产品一夜之间集体跳水并不现实,但有几样变化是普通人能实实在在感受到的。首先是低价陷阱会变少,靠“超低价引流、到店再加价”的套路会越来越难玩,“全网最低价”的噱头不能随便吹,消费者不用再被文字游戏忽悠。其次是选择会变多,商家不用再被迫二选一,同一家酒店、同一款门票,你可以在不同平台比价格、比退改政策、比会员权益,选择权真正回到自己手里。更重要的是,平台之间的竞争会回到服务本身,以后拼的是谁的售后更省心、谁的算法更公平、谁的体验更好,而不是比谁的独家资源更多、谁的价格套路更深。用独家协议砌起高墙、用价格话术制造信息差,终究走不长远,当竞争回到明面上,当选择权回到商家和消费者手里,整个行业才能走得更远,最终吃亏最少、受益最多的,永远是每一个掏钱消费的普通人。
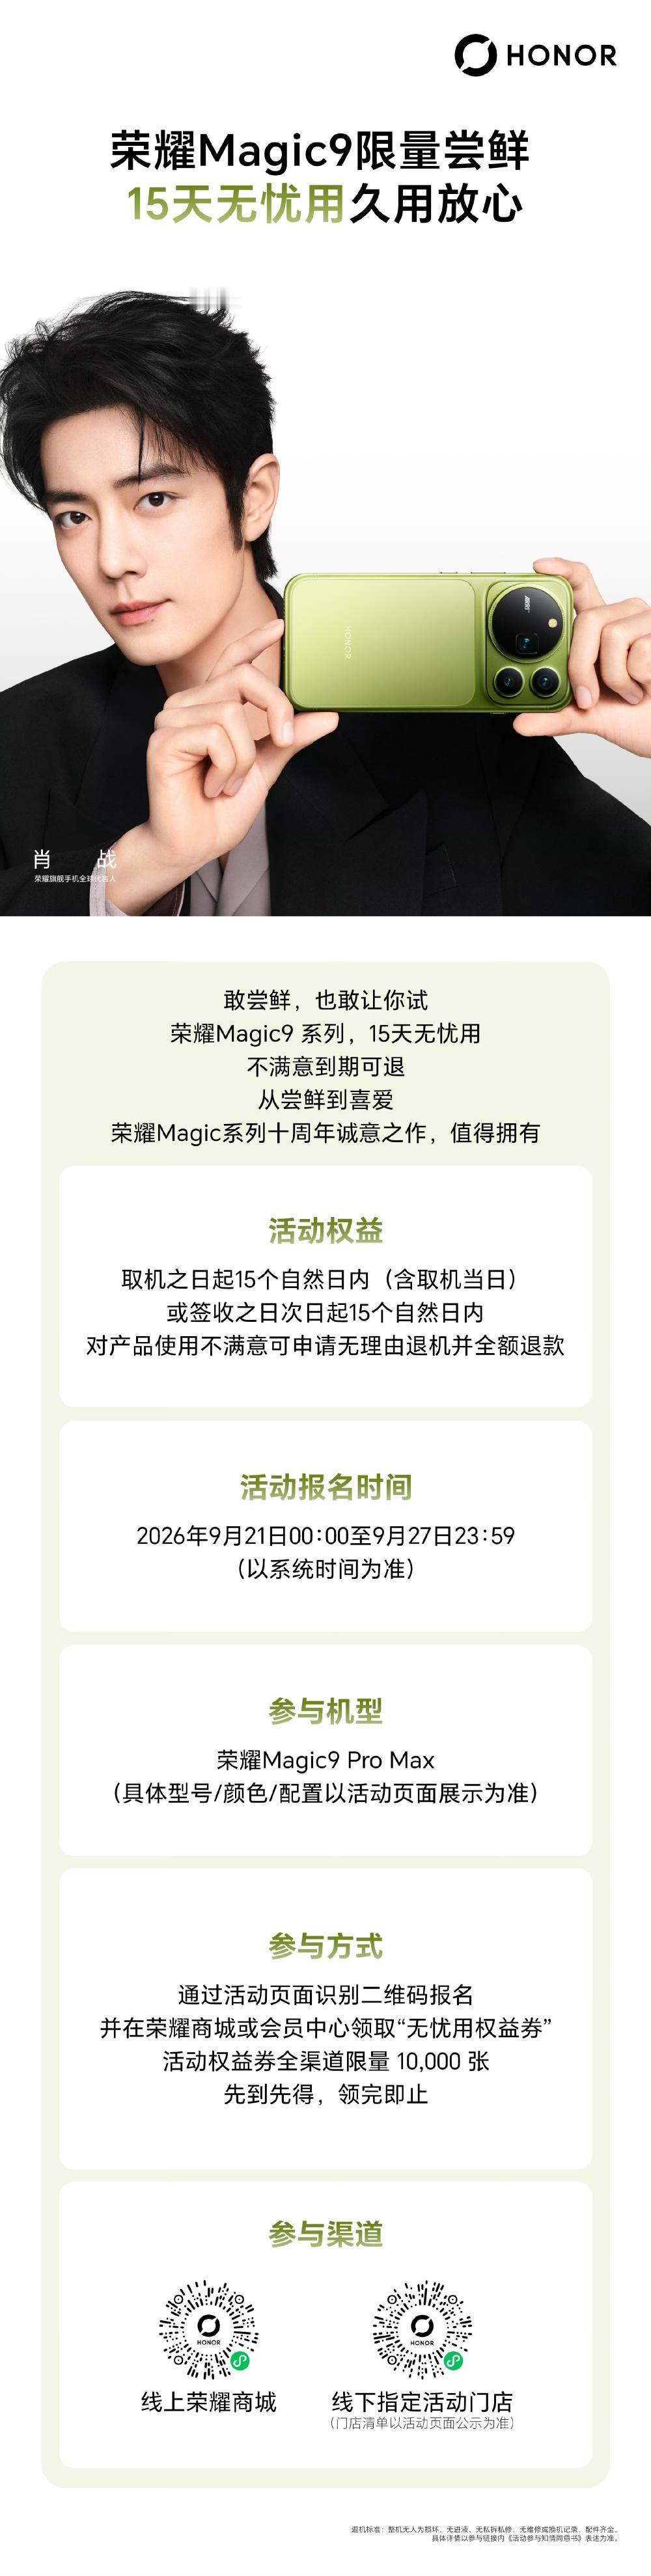
荣耀Magic9:我玩的比京东七天无理由退货还“花”荣耀Magic9这次为了让
荣耀Magic9:我玩的比京东七天无理由退货还“花”荣耀Magic9这次为了让所有人都能有机会不花钱体验到手机,搞了一个全渠道限量10000张的十五天无忧体验卡,也就是买了手机,如果不满意,可以在十五天内退货退款,远超京东七天无理由,参与机型也是荣耀Magic9ProMax机型,这活动真[赞]
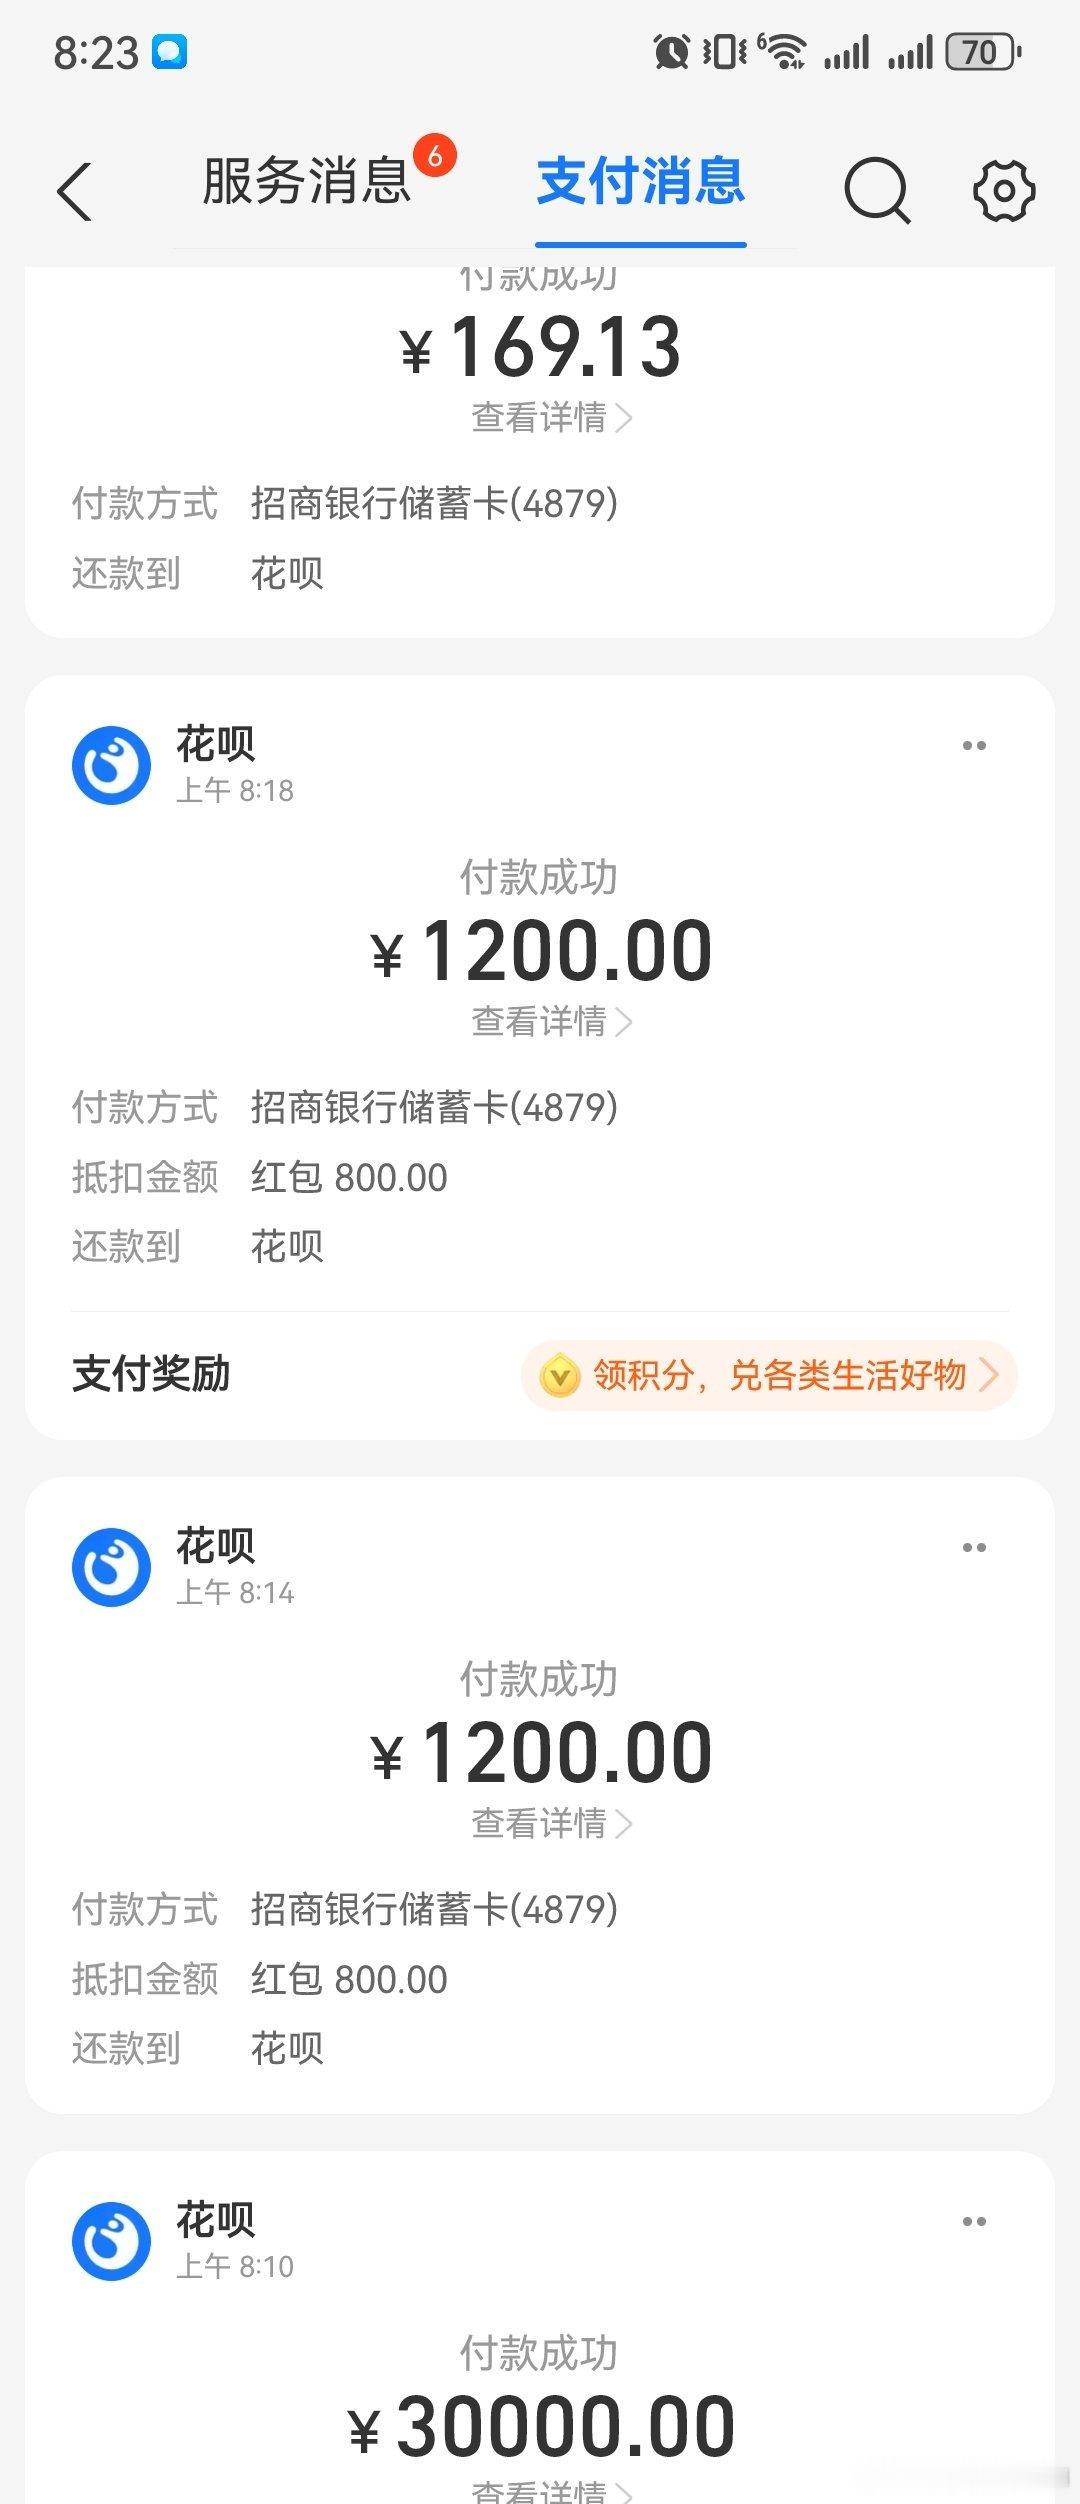
【月付被摘下C位:9月30日之后,付钱就是付钱】一条新规,动了几亿人的付款页面。按《金融产品网络营销
【月付被摘下C位:9月30日之后,付钱就是付钱】一条新规,动了几亿人的付款页面。按《金融产品网络营销管理办法》,9月30日起,月付这类消费信贷产品,不得再和银行卡、余额并列展示。支付归支付,金融归金融,还要禁止默认勾选。说白了:以后收银台上,先给你看银行卡,想借钱,自己去找那个独立【月付被摘下C位:9月30日之后,付钱就是付钱】一条新规,动了几亿人的付款页面。按《金融产品网络营销管理办法》,9月30日起,月付这类消费信贷产品,不得再和银行卡、余额并列展示。支付归支付,金融归金融,还要禁止默认勾选。说白了:以后收银台上,先给你看银行卡,想借钱,自己去找那个独立入口。过去这套玩法有多顺滑?付款页里,月付排在C位,小额立减一点,免密支付一开,手一抖——你就“先用后还”了。关掉入口藏在五层菜单里,黑猫投诉上,暴力催收的投诉常年挂榜。去年底,美团三快小贷刚被罚过56.7万。9月15日,热搜挂上“平台月付将退出支付选项”。支付宝、美团、抖音、京东齐齐回应:没接到通知,可正常使用,以页面显示为准。回应很统一,很微妙。没接到通知,不等于不改。页面以什么显示为准?以新规为准。这件事的底层逻辑,其实是把选择的成本还给你。借钱这件事,从来不怕你用,怕你不知道自己在借钱。顺滑到无感的借贷,不是便利,是陷阱的另一种叫法。9月30日之后,付款页面会安静很多。少一点“顺便借你”,多一点“想清楚再借”。这个C位,本来就不该给贷款。