云霞资讯网

标签: 中信证券_个股

争论好几年了,到底券商板块的龙一是中信证券还是东方财富呢?论总市值,中信证券4

争论好几年了,到底券商板块的龙一是中信证券还是东方财富呢?论总市值,中信证券4200亿左右的总市值确实是板块第一,甩东方财富一条街。论成交额和股票活跃度,东方财富单日成交额总能压过中信证券,市场热度相当高。论股票的权重,中信证券影响着上证指数的走势,东方财富左右着创业板的走势。综合来看,各有千秋,我认为券商板块现在是双龙驱动。大家怎么看呢?
中信证券喊话:年内最后一波,别死抱机构票了,弹性看这些小票中信证券最新策略,抛出

中信证券喊话:年内最后一波,别死抱机构票了,弹性看这些小票中信证券最新策略,抛出

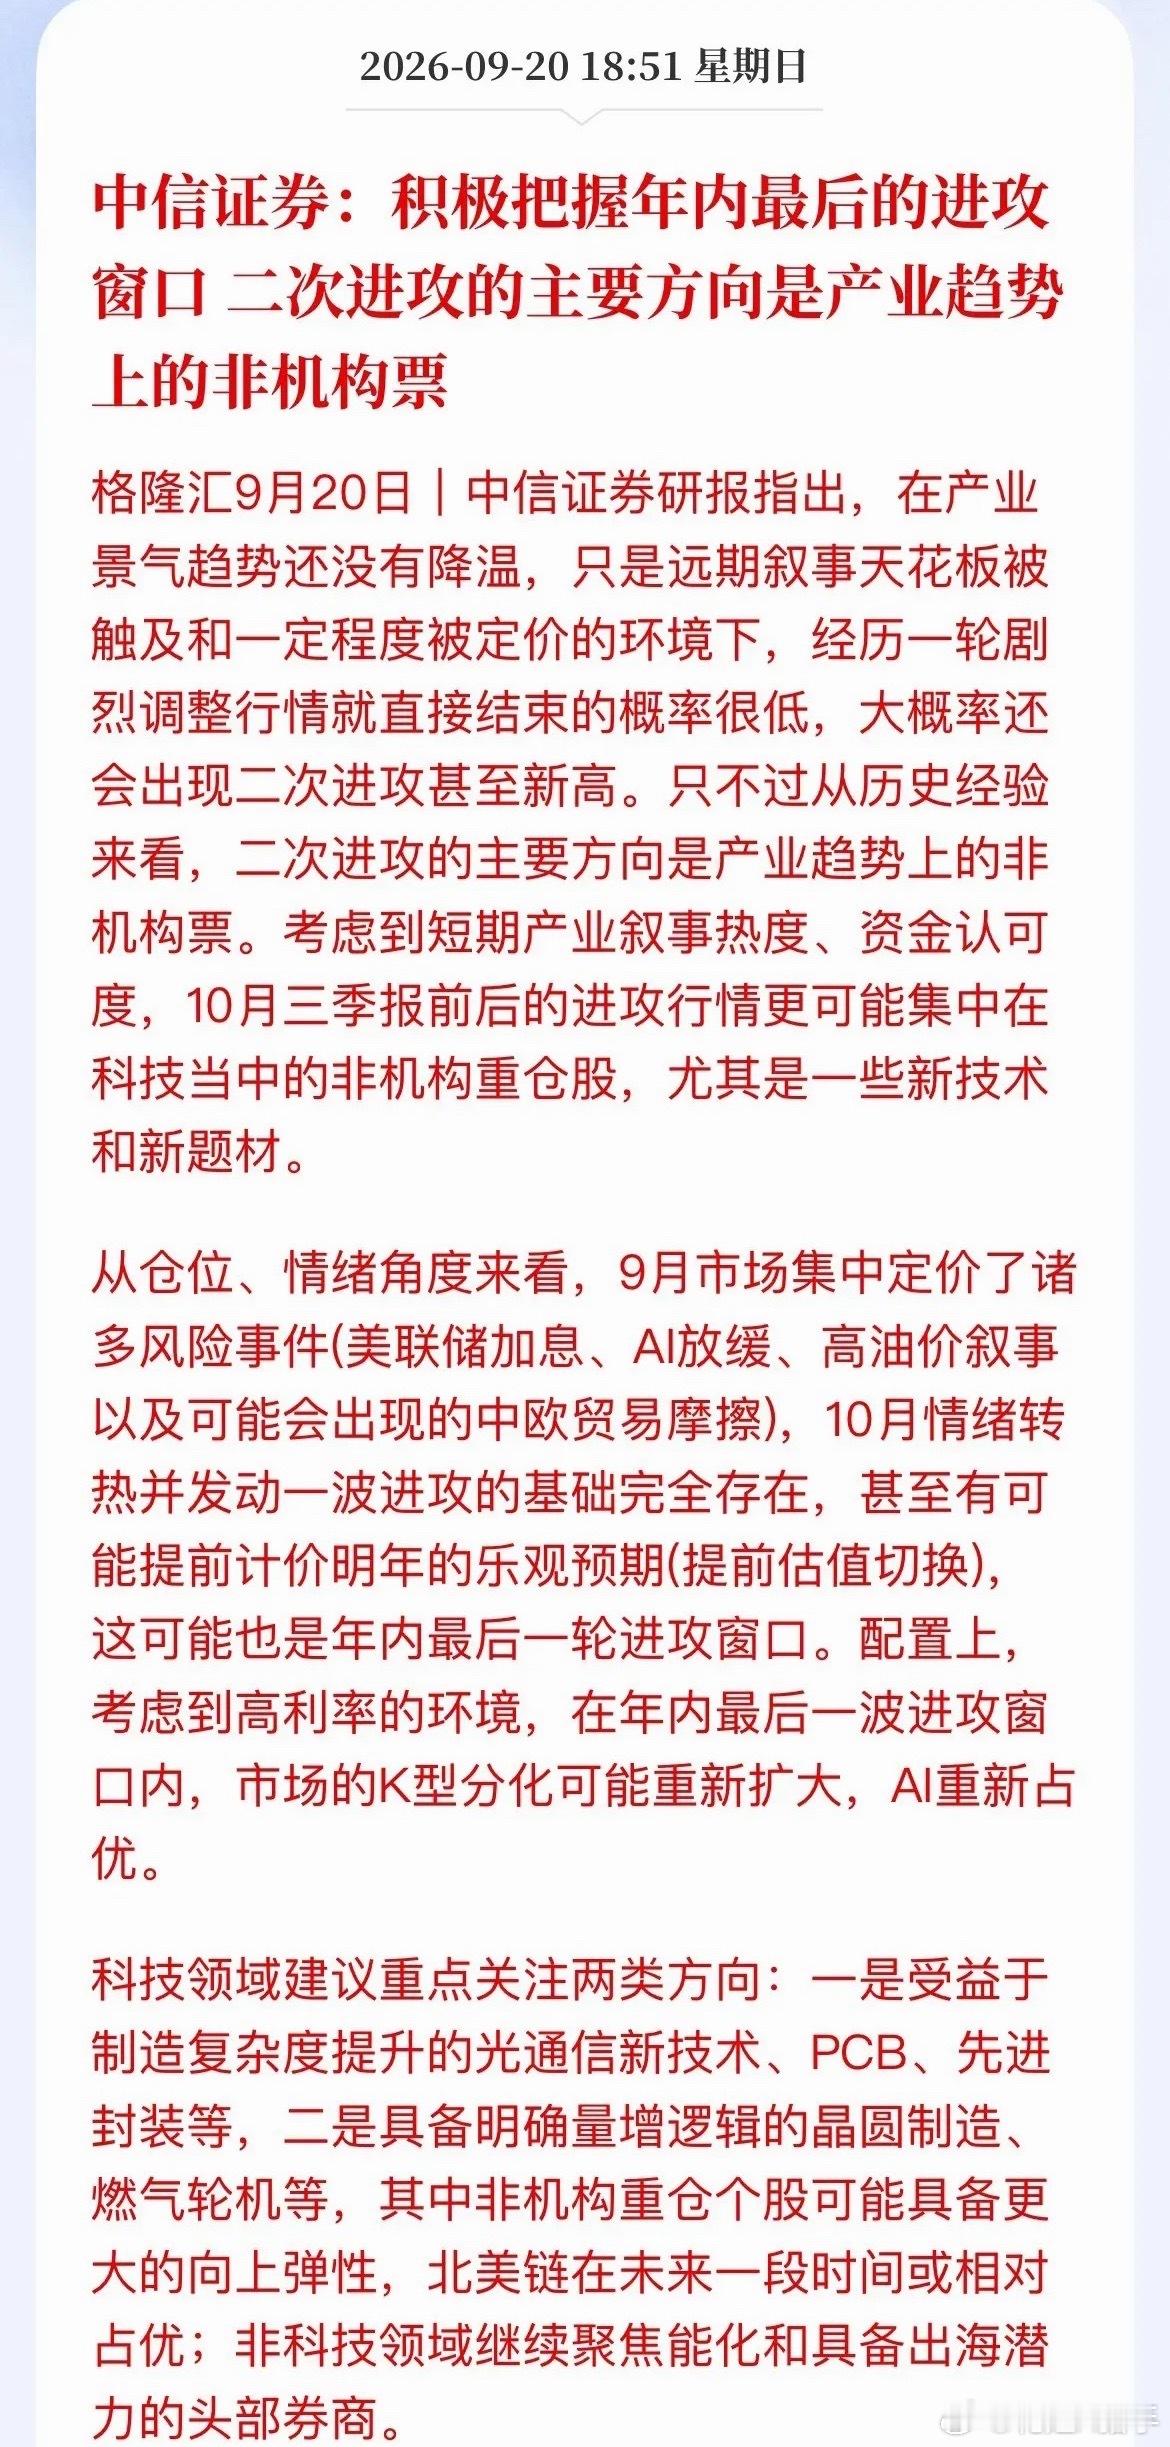
中信证券喊话:年内最后一波,别死抱机构票了,弹性看这些小票中信证券最新策略,抛出一个很现实的判断:产业景气没真正降温,只是远期故事被市场充分定价了。一轮大跌之后,行情直接结束的概率不大,大概率还有二次进攻,甚至再创新高。但重点来了:二次进攻的主力,不是机构重仓的大白马,而是产业趋势里的非机构票。历史规律就摆在那:机构重仓股涨完一波,筹码变拥挤,很难再持续大涨。接下来活跃资金会去挖同样处在景气赛道、但机构没怎么重仓的小票,博弈更高弹性。时间窗口指向10月三季报前后。9月市场已经把一堆利空提前消化了——美联储加息、高油价、AI叙事放缓、中欧贸易摩擦。风险打了一部分折价,10月情绪回暖具备基础,甚至会提前博弈明年的乐观预期。这大概率就是年内最后一轮进攻窗口。高利率环境下,行情会继续K型分化,AI依旧占优。科技内部,重点盯两块:1.制造复杂度提升带来的机会:光通信新技术、PCB、先进封装;2.明确量增逻辑:晶圆制造、燃气轮机。这些方向里,机构持仓低的个股,向上弹性会更大,北美链短期相对占优。非科技方面,关注能化、具备出海潜力的头部券商。说白了,别死抱着前期抱团的机构重仓股等反弹。行情二次启动,资金更偏爱赛道逻辑硬、但机构还没大举进场的小票。但也要清醒:小票弹性大,波动也更猛,属于高风险博弈,不是闭眼就能赚。券商策略解读A股股市第一线作者加速成长计划
中信证券下跌没完没了!业绩增长是假的?是画上去的财富?不然很难解释该股的走势!一

中信证券下跌没完没了!业绩增长是假的?是画上去的财富?不然很难解释该股的走势!一

中信证券下跌没完没了!业绩增长是假的?是画上去的财富?不然很难解释该股的走势!一季度业绩同比增长近50%,二季度业绩同比增长近70%,动态市盈率8倍多一点,接近于熊市的最低水平。这在大A,除某些科技股因产品涨价导致业绩暴增外,几乎是全A业绩增长的最好板块之一!可股价却一直跌跌不休。难道A股真的已走入了大熊市?提前反映证券个股将来的业绩大幅下滑!大A真是个魔幻而神奇的地方,官媒、机构都在大声疾呼,要价值投资,不要炒差炒小炒题材。可嘴上一套,行动又是另一套,真是一套一套的,一阵一阵的。证券保险的大幅下跌千万别说是小散干的,小散背不起这个锅。也许机构全部身家都杀入所谓科技里了。科技一跌,只好卖证券保险来撑局面,以免大厦倒塌!
中信力挺银行板块,估值将会进一步提升中信证券观点:以前市场只把银行当成拿分红的防

中信力挺银行板块,估值将会进一步提升中信证券观点:以前市场只把银行当成拿分红的防

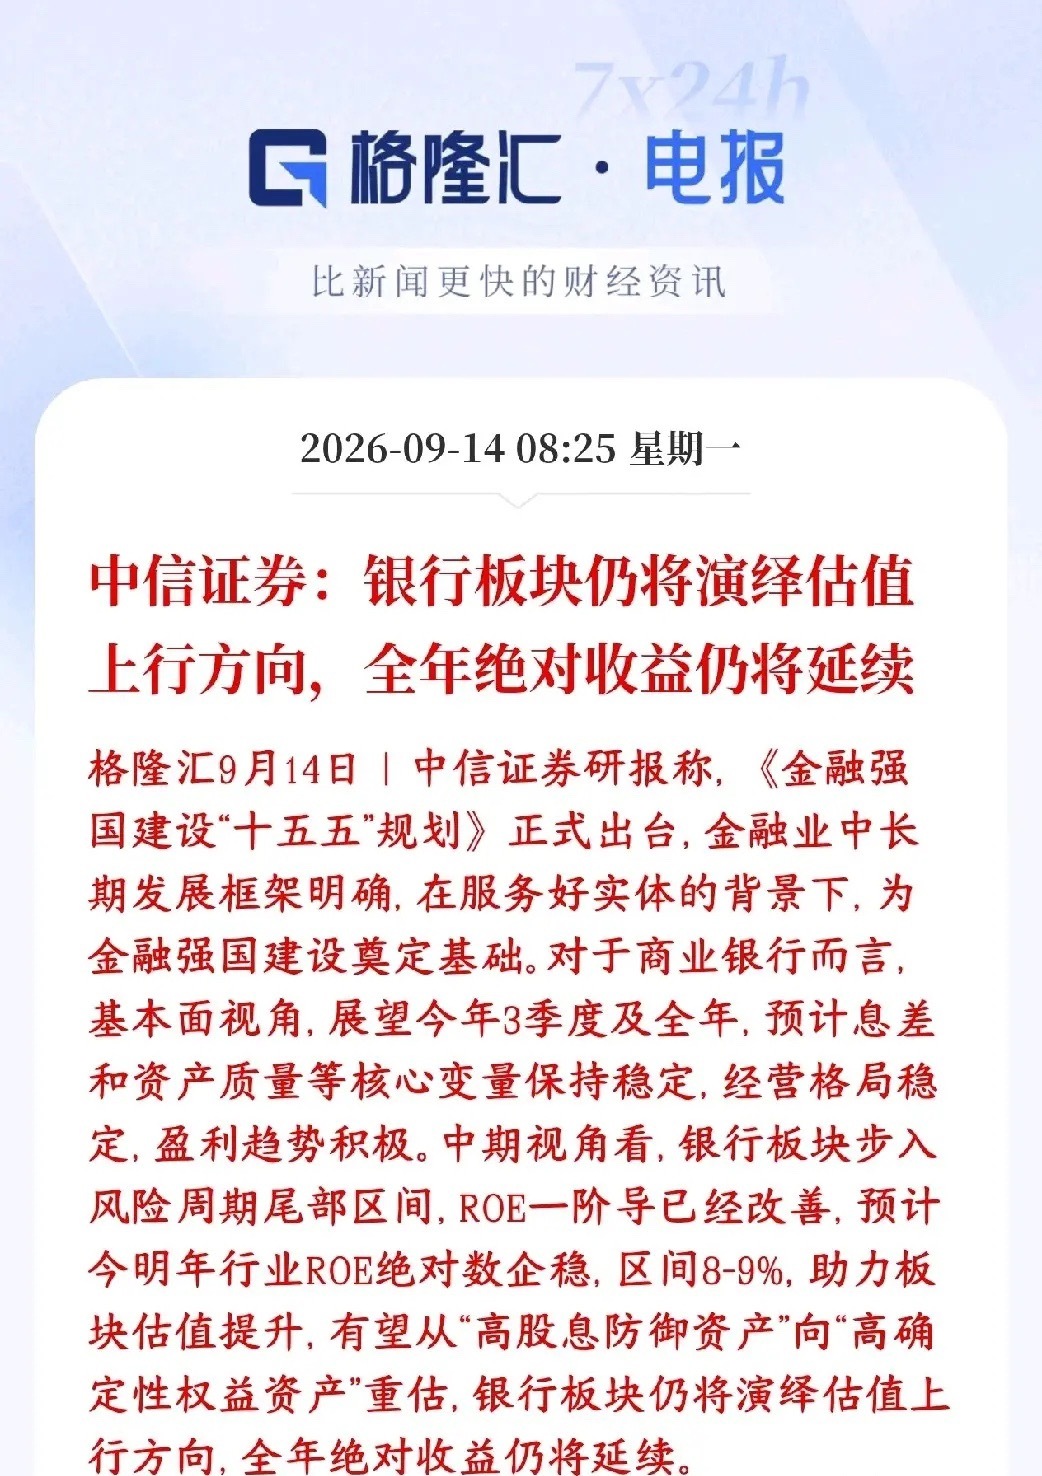
中信力挺银行板块,估值将会进一步提升中信证券观点:以前市场只把银行当成拿分红的防御股;现在认为银行会重新定价,从单纯的高股息底仓,变成确定性很高的权益资产。机构判断:银行板块估值还有上涨空间,今年持有银行股,依然有机会拿到正收益。银行板块估值还有上行空间,今年持有银行股,有望拿到正收益,行情属于估值修复的慢行情。银行适合作为底仓配置。在市场震荡的时候,银行稳定性强,属于稳健资金偏好的方向。不是所有银行都会一起涨。国有大行、基本面扎实的优质城商行弹性更强;资质偏弱的小型银行修复空间有限。实际上目前银行板块已经成为市场指数的调节器,几乎只要指数大跌,银行板块就会护盘拉升,这已经是一个明牌的事情了。现在A股市场的整体表现并不好,指数还是处于调整,银行板块就还有上升的空间。用机器人造机器人实现了
最赚钱的五大券商负债有多少?1.中信证券,2026中报净利润233.4亿截

最赚钱的五大券商负债有多少?1.中信证券,2026中报净利润233.4亿截

最赚钱的五大券商负债有多少?1.中信证券,2026中报净利润233.4亿截止2026中报,资产总额2.47万亿元,负债合计2.11万亿元,资产负债率85.4%。2.国泰海通,2026中报净利润202.6亿截止2026中报,资产总额2.5万亿元,负债合计2.11万亿元,资产负债率84.4%。3.华泰证券,2026中报净利润116.9亿截止2026中报,资产总额1.35万亿元,负债合计1.14万亿元,资产负债率84.4%。4.广发证券,2026中报净利润116.5亿截止2026中报,资产总额1.19万亿元,负债合计1.01万亿元,资产负债率84.9%。5.招商证券,2026中报净利润106.2亿截止2026中报,资产总额8714亿元,负债合计7266亿元,资产负债率83.4%。在2026上半年最赚钱的五大券商中,净利润都在百亿元以上,中信证券和国泰海通净利润更是在二百亿元以上,这赚钱能力真是太强了!这五大券商的资产负债率也基本差距不大,资产规模差距不小,中信证券和国泰海通是不分伯仲,都在二万亿元以上,华泰证券和广发证券都在万亿元以上,招商证券资产规模最小,不足万亿元,不管怎么样,券商是真的赚钱啊!

看到一个消息,deepseek聘请中信证券协助筹备科创板IPO。deepseek

看到一个消息,deepseek聘请中信证券协助筹备科创板IPO。deepseek最新一轮融资估值快5000亿,上市起码1万亿,2万亿也不是梦!梁文锋很可能冲击国内首富了。都这么赚钱了,旗下幻方量化是不是不用搞的规模那么大了。​​​

【中信证券:从Se­e­d­a­n­ce到红果多模态商业闭环加速】中信证券研报表示,视频模型竞争正由

【中信证券:从Se­e­d­a­n­ce到红果多模态商业闭环加速】中信证券研报表示,视频模型竞争正由效果比拼转向生产可用与商业兑现,AI剧成为率先形成规模消耗的应用场景。Se­e­d­a­n­ce2.5通过长时长生成、多模态参考和一致性编辑提高内容交付效率,番茄小说、创作者中心和制作机构承接IP开发与规模生产​【中信证券:从Se­e­d­a­n­ce到红果多模态商业闭环加速】中信证券研报表示,视频模型竞争正由效果比拼转向生产可用与商业兑现,AI剧成为率先形成规模消耗的应用场景。Se­e­d­a­n­ce2.5通过长时长生成、多模态参考和一致性编辑提高内容交付效率,番茄小说、创作者中心和制作机构承接IP开发与规模生产;红果则依托免费内容、算法分发及广告电商变现建立商业回收出口,并通过审核、分账与投资政策推动内容供给精品化,字节由此形成模型、内容、流量与变现相互协同的产业闭环。随着内容供给快速扩张和投流资源趋于稀缺,AI剧的核心矛盾已由生产能力不足转向有效供给不足,产业链价值有望进一步向具备高商业化效率、优质IP与精品制作能力、高质量语料资源,以及与红果深度合作的公司集中。
8月30日。星期天。沪深资金流入股票。中信证券。均线附近。震荡上扬。铜冠铜

8月30日。星期天。沪深资金流入股票。中信证券。均线附近。震荡上扬。铜冠铜

8月30日。星期天。沪深资金流入股票。中信证券。均线附近。震荡上扬。铜冠铜箔。均线之间。横盘震荡。泛微网络。高开低走。震荡整理。锐捷网络。冲高回落。长上影线。复兴科技。缺口下方。横盘震荡。中航沈飞。均线支撑。震荡上行。腾景科技。冲高回落,长上影线。中石科技。缺口上方。小腹上扬。白银有色。近期有量。震荡向上。大为科技。缺口下方。横盘震荡。。菲利华。均线之间。震荡整理。滨化股份。均线支撑。放量上行。南亚新材。均线附近。震荡整理。盛新锂能。均线之间。横盘震荡。星环科技。均线附近。震荡整理。翔鹭物业。均线上方。强势震荡。睿创微纳。均线支撑。横盘震荡。融捷股份。前高附近。震荡整理。晶华新材。均线支撑。放量上行。新锐股份。均线附近。横盘震荡。
中信证券开始谈信仰了,是不是意味着需要资金来接盘了,接什么盘。接科技的盘,你们觉

中信证券开始谈信仰了,是不是意味着需要资金来接盘了,接什么盘。接科技的盘,你们觉

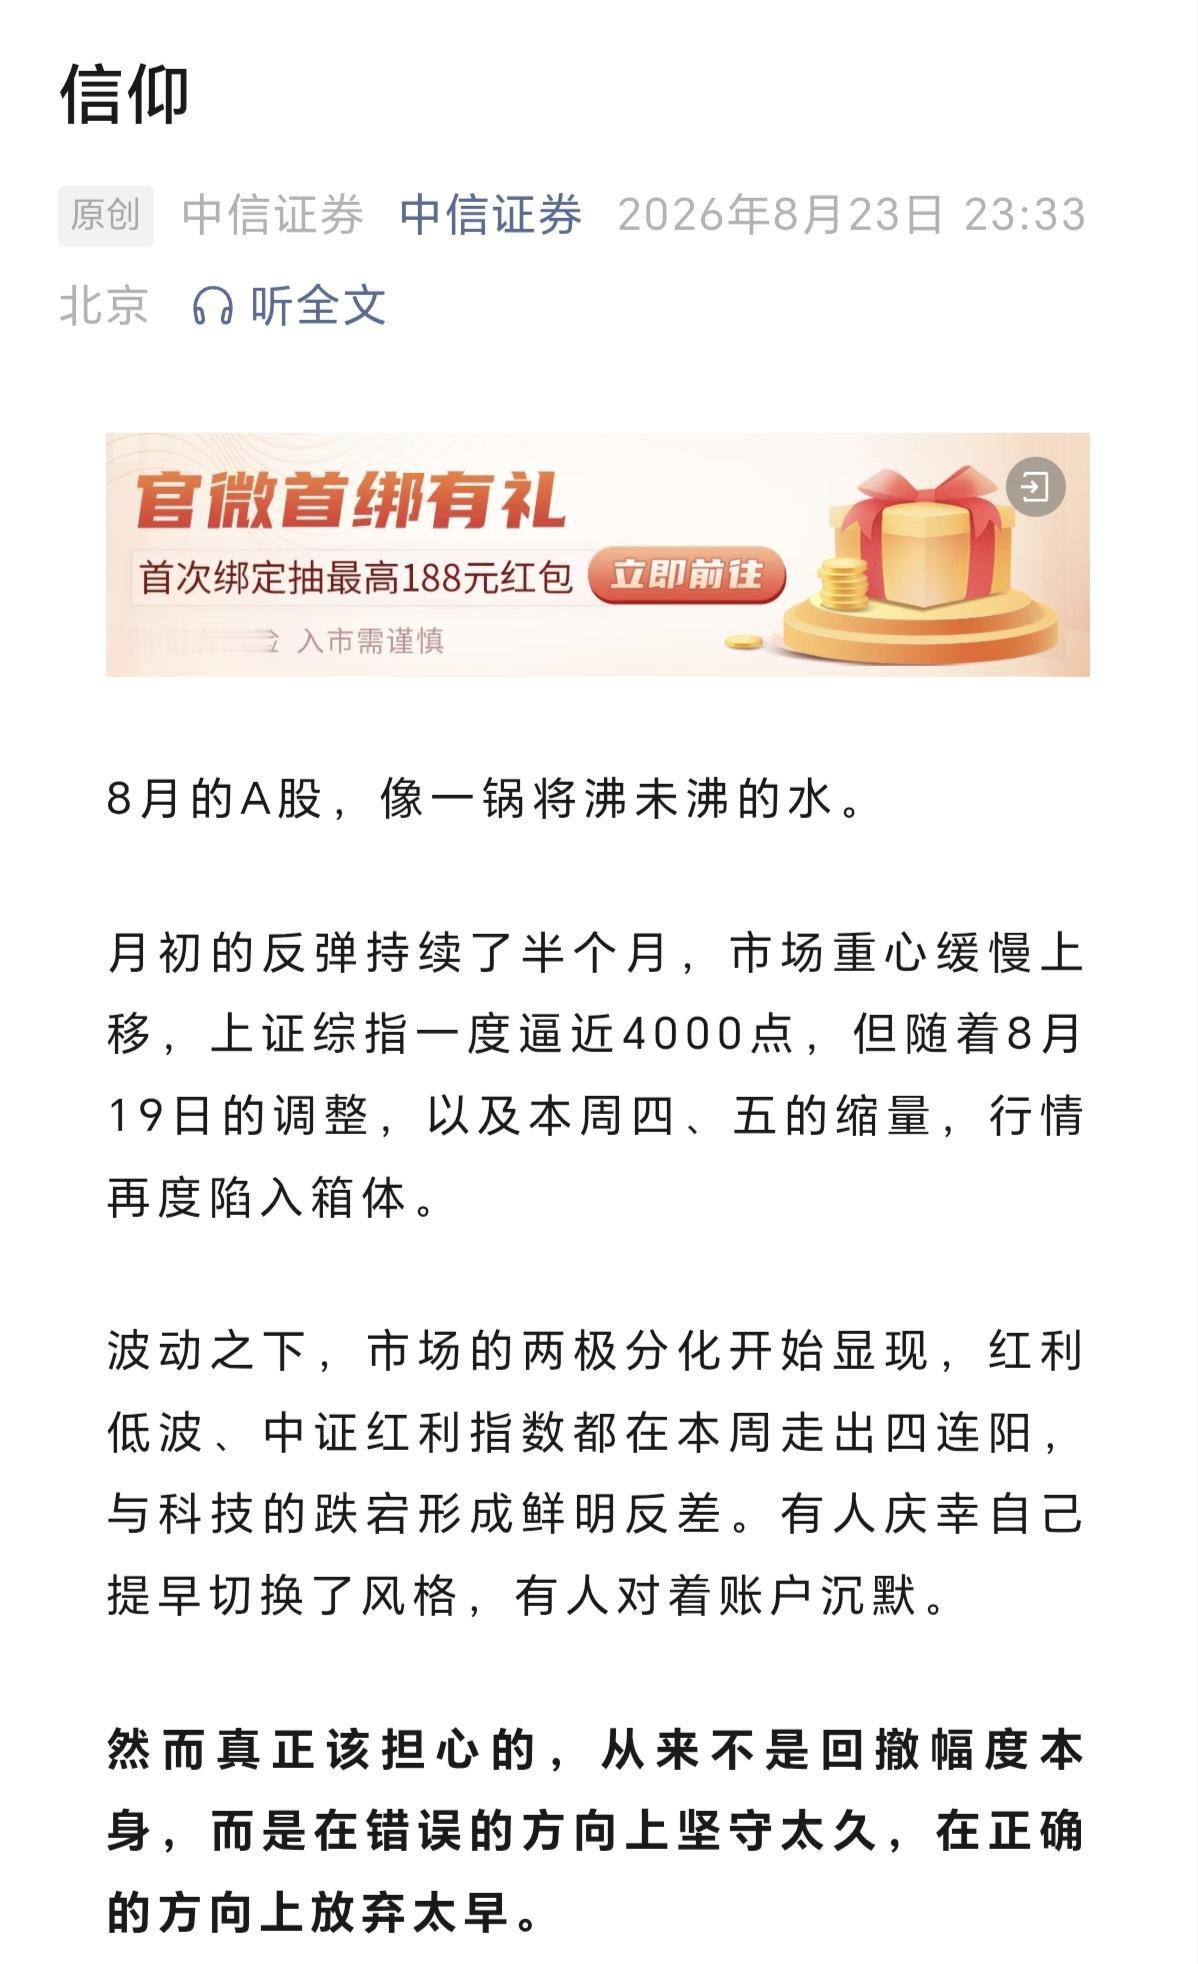
中信证券开始谈信仰了,是不是意味着需要资金来接盘了,接什么盘。接科技的盘,你们觉得呢?券商机构的研报,一直以来都是建议买入,似乎,只要是他们的发表的研报,都可以买,但实际情况是,很多投资者买入进入后,都是长期被套,这是为什么呢,这就是相信他们,觉得他们专业,信仰他们导致的,他们会说价值投资,长期持有,但他们不会说产业有周期,政策有周期,情绪也会有周期,也不说低买高卖也是他们的常规操作,所以信仰这两个字,是变味,特别是在资本市场。
周日下午4点半,中信证券一份研报弹出来,像一盆冷水,浇在了最近所有把股市回调甩锅

周日下午4点半,中信证券一份研报弹出来,像一盆冷水,浇在了最近所有把股市回调甩锅

周日下午4点半,中信证券一份研报弹出来,像一盆冷水,浇在了最近所有把股市回调甩锅给美债利率高企的声音上核心就一句:科技股这轮调整,别怪美国长债利率,真正的病根在AI股票自己身上,远期定价出了问题。说白了就是:市场开始认真算账了,你AI故事讲得再大,也得掰开揉碎了看三件事。第一,商业化到底能不能兑现?这是当前共识性的担忧。市场不怕你烧钱,怕的是烧完钱看不到赚钱的路径。第二,算力强,是不是真的等于有份额、有定价权?如果只是堆硬件、拼资本开支,最后却只能打价格战,那算力优势就是纸老虎。第三,今天的算力差距,会不会直接变成未来模型能力的代差?这里最大的潜在变量,是防蒸馏。如果模型护城河被重新拉高,那故事还能续命;如果蒸馏和开源让技术加速平权,那很多高估值就站不住。至于宏观,中信证券说得很冷静:美国财政部回购长债,作用十分有限。短期内美元走弱、加息预期降温,确实有利于全球市场收敛那种极端的K型分化,但让美债长端利率上行的根本矛盾一个没解决,后面还得反复折腾。最扎心的是最后那句提醒:A股短期资金结构,决定了博弈的复杂性还在上升,这种震荡市里,要控制心理预期,避免过多宏大叙事。也就是说,就是别老拿AI革命和算力军备竞赛当信仰来扛波动。市场现在不吃这一套,它吃的是业绩、订单、现金流。你讲再多星辰大海,不如一份能兑现的财报硬。所以,当下该做的不是追着宏大叙事跑,而是把预期降下来,把目光收回到那些真正能把故事变成利润的公司上。行业再好,也有泡沫;风再大,也不该把你吹离地面。
周日下午4点半,中信证券一份研报弹出来,像一盆冷水,浇在了最近所有把股市回调甩锅

周日下午4点半,中信证券一份研报弹出来,像一盆冷水,浇在了最近所有把股市回调甩锅

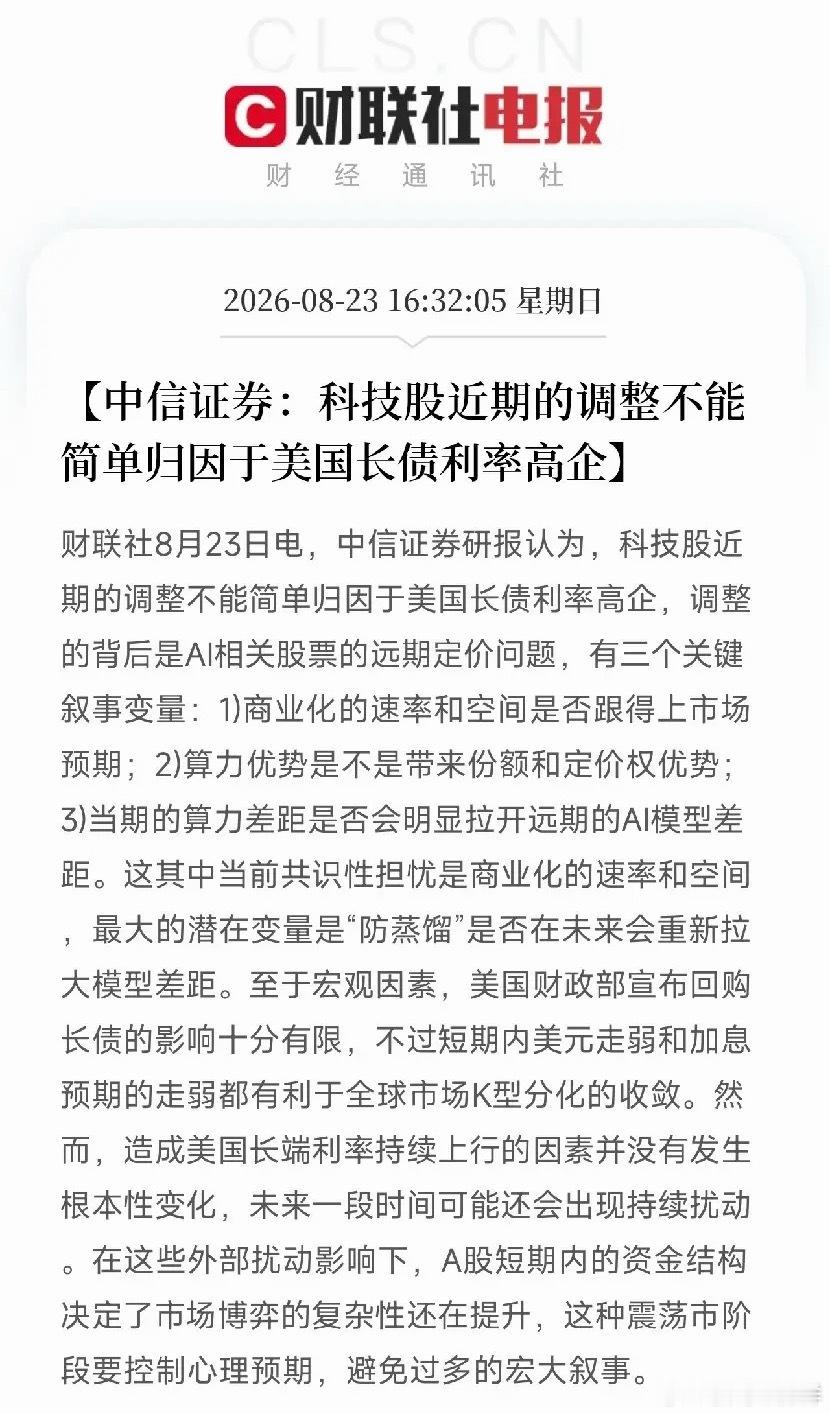
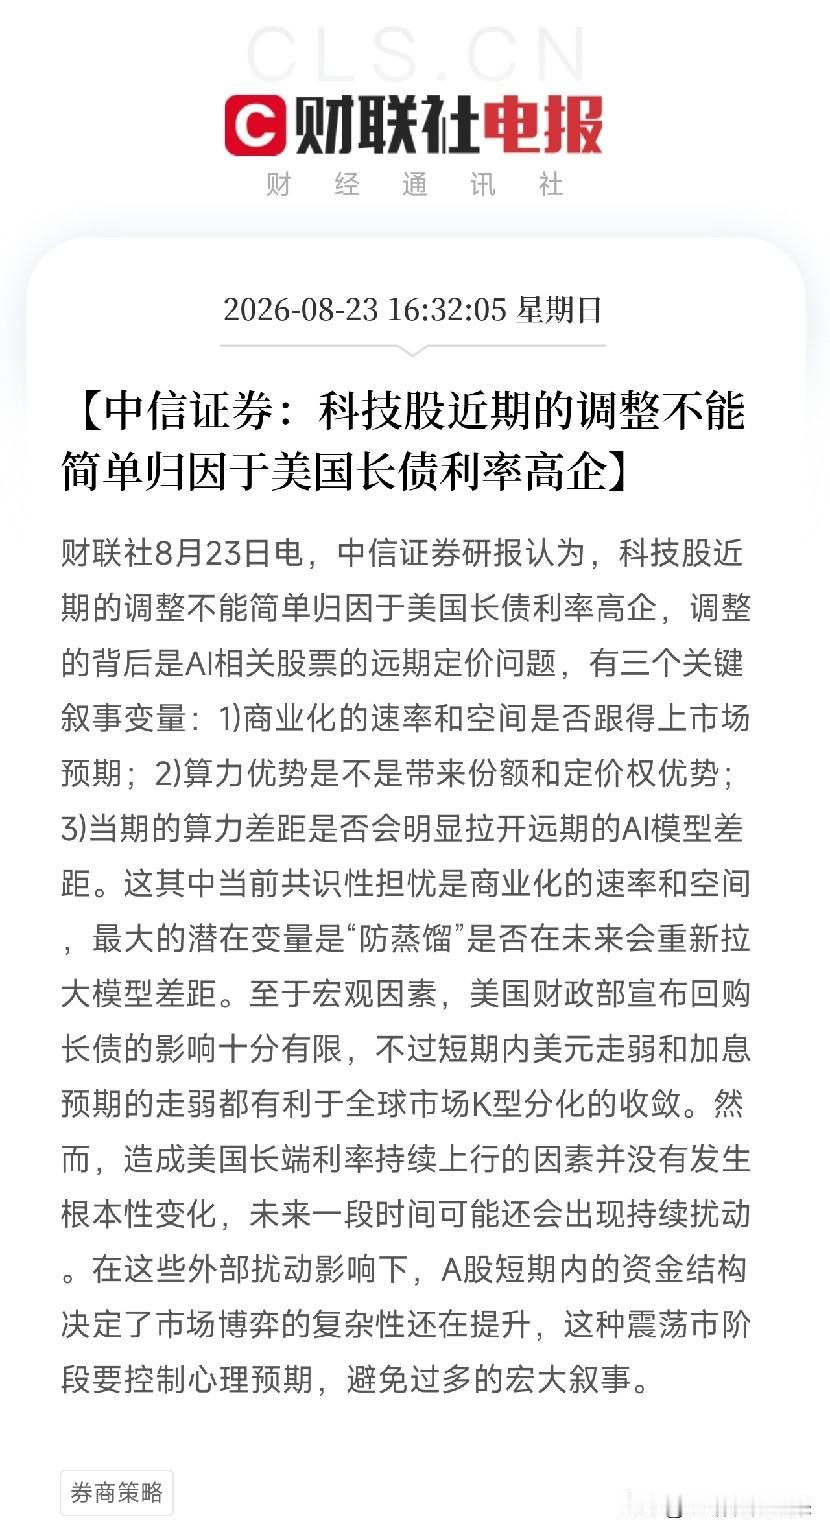
周日下午4点半,中信证券一份研报弹出来,像一盆冷水,浇在了最近所有把股市回调甩锅给美债利率高企的声音上核心就一句:科技股这轮调整,别怪美国长债利率,真正的病根在AI股票自己身上,远期定价出了问题。说白了就是:市场开始认真算账了,你AI故事讲得再大,也得掰开揉碎了看三件事。第一,商业化到底能不能兑现?这是当前共识性的担忧。市场不怕你烧钱,怕的是烧完钱看不到赚钱的路径。第二,算力强,是不是真的等于有份额、有定价权?如果只是堆硬件、拼资本开支,最后却只能打价格战,那算力优势就是纸老虎。第三,今天的算力差距,会不会直接变成未来模型能力的代差?这里最大的潜在变量,是防蒸馏。如果模型护城河被重新拉高,那故事还能续命;如果蒸馏和开源让技术加速平权,那很多高估值就站不住。至于宏观,中信证券说得很冷静:美国财政部回购长债,作用十分有限。短期内美元走弱、加息预期降温,确实有利于全球市场收敛那种极端的K型分化,但让美债长端利率上行的根本矛盾一个没解决,后面还得反复折腾。最扎心的是最后那句提醒:A股短期资金结构,决定了博弈的复杂性还在上升,这种震荡市里,要控制心理预期,避免过多宏大叙事。也就是说,就是别老拿AI革命和算力军备竞赛当信仰来扛波动。市场现在不吃这一套,它吃的是业绩、订单、现金流。你讲再多星辰大海,不如一份能兑现的财报硬。所以,当下该做的不是追着宏大叙事跑,而是把预期降下来,把目光收回到那些真正能把故事变成利润的公司上。行业再好,也有泡沫;风再大,也不该把你吹离地面。
重要的事说三遍:中信!中信!中信!这次动真格的了!大家好,我是小团子。长期给

重要的事说三遍:中信!中信!中信!这次动真格的了!大家好,我是小团子。长期给

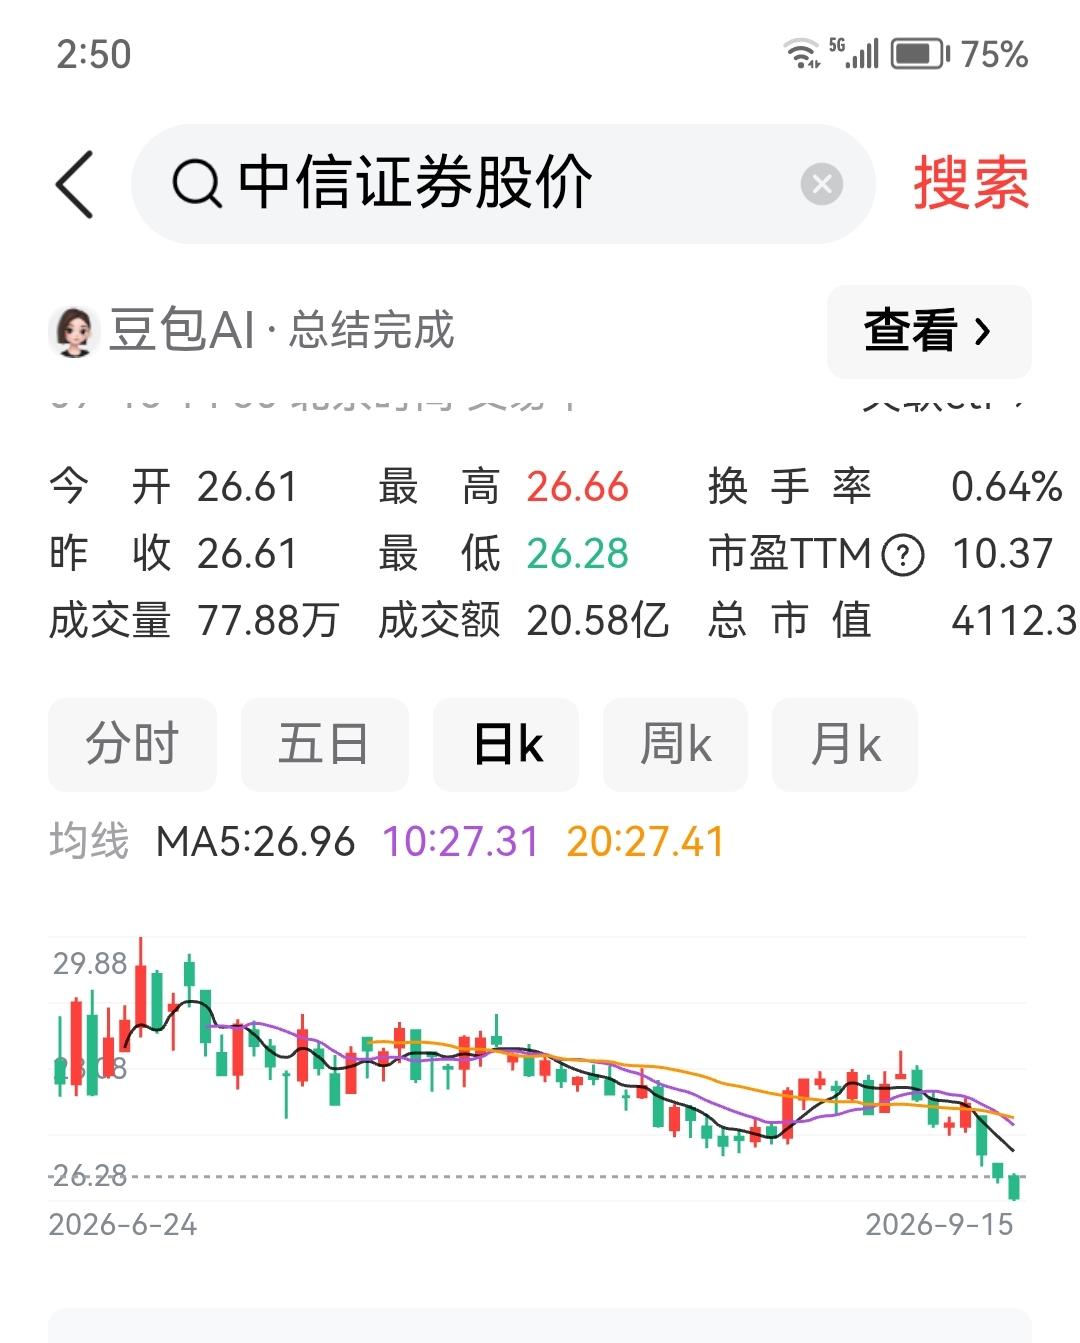
重要的事说三遍:中信!中信!中信!这次动真格的了!大家好,我是小团子。长期给大家带来财经类一些的文章科普啊!免责声明:本文仅为公开市场信息客观复盘解读,所有内容仅供交流思考,绝不构成任何投资建议,不指导任何交易行为,股市有风险,投资需要自主决策。截至8月21日收盘,中信证券收报27.12元,当日振幅1.15%,换手率0.64%,全天成交额20.98亿元,以上数据取自公开行情软件。近期整体维持窄幅箱体震荡,阶段高点27.9元附近承压比较明显,近一周出现小幅回撤,多空力量在27元附近来回博弈,暂时没有走出单边行情。结合资金周期以及券商板块整体情绪来看,接下来几个交易日,行情或将进入关键观察窗口。回看近十日公开资金统计,主力资金整体呈现阶段性净流出状态,中间夹杂个别交易日小幅回流,反弹过程当中经常能看到抛盘涌现。融资余额维持在185亿上方,近期出现小幅回落,杠杆资金并没有持续加码。从这些公开数据能够看到,现阶段更多属于存量资金博弈,增量资金整体保持观望,以上仅代表历史资金行为,不能直接用来预判后市。从公开披露的股东数据来看,6月末股东户数较上期有所下降,筹码有向机构集中的迹象。市场的平均筹码成本大致在27.4元附近,股价靠近这一位置,就容易出现解套盘带来的压力,这也是近期反弹力度有限的一大原因。筹码结构在逐步改善,但还没有到上行毫无阻力的阶段。公司已经完成2026半年报披露,上半年业绩实现较好增长,同时配套分红方案,基本面有数据支撑。财报落地之后,市场关注点从已经公布的业绩,转向后续市场成交环境、投行项目推进以及行业政策预期。市场内部观点出现分歧,一部分资金看重估值和业绩修复,另一部分资金担忧市场成交额波动对券商业绩带来影响,观点拉扯造就了现阶段的震荡格局。近期不少机构对券商板块进行持仓调整,板块整体处于相对低配区间,这属于行业层面的资金轮动,并非中信证券单独出现个股利空。整体市场流动性保持合理充裕,但整体市场风险偏好反复,券商板块也随之同步波动。辩证来看,券商行业长期发展逻辑并没有发生改变,资本市场改革、财富管理转型、投行业务扩容依旧是大方向。当下的箱体震荡,更多来自短期资金博弈和市场情绪扰动,既不能因为短期震荡直接看淡赛道,也不宜过度乐观去赌单边行情。我们可以做两种情景的假设,注意仅为情景推演,市场实际会受多重因素扰动,未必会真实发生。一种情景,如果大盘整体成交持续低迷,券商板块情绪走弱,股价大概率继续在箱体区间磨底,很难快速突破。另一种情景,如果市场交易热度回暖,板块迎来资金回流,股价存在冲击上方压力区间的可能性,但想要持续走强,就需要成交量放大作为配合,否则反弹过后依旧容易遇阻。不同的关注视角,可以有不一样的思考方向。如果是偏短线关注这只标的的朋友:当前箱体震荡的环境,并不适合盲目追高,可以多留意成交量变化,结合自己的风险承受能力做好自身仓位规划。如果是以中长期视角关注券商赛道的朋友,可以把重心放在跟踪公司公开经营、分红落地等信息,不必被短期几天的股价波动过度干扰心态。简单总结,中信证券目前处于中报落地后的关键观察阶段,短期震荡格局大概率还会延续,后续重点看市场量能变化来进一步分辨行情信号。想问下大家,你是以短线视角关注,还是中长期看好券商赛道?欢迎评论区聊聊你的看法。再次提示:所有内容仅做市场交流,不构成投资建议。
券商不涨的原因找到了为什么券商就是不涨,问问国家队中的两大投资机构证金和汇金就知

券商不涨的原因找到了为什么券商就是不涨,问问国家队中的两大投资机构证金和汇金就知

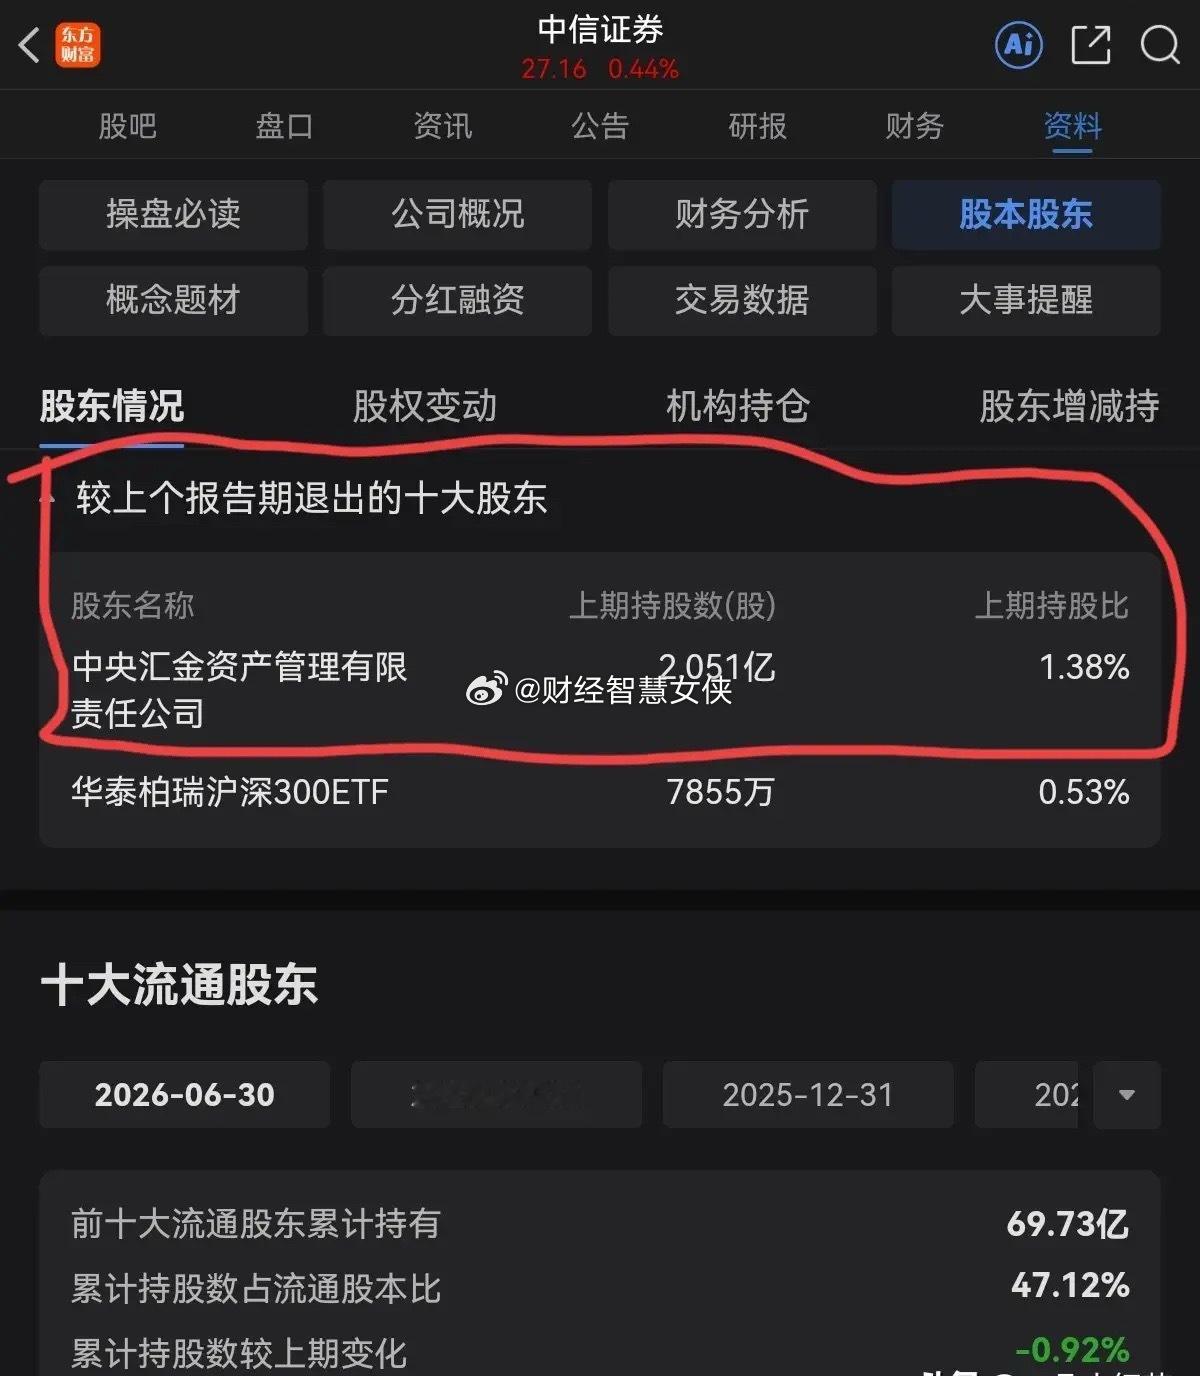
券商不涨的原因找到了为什么券商就是不涨,问问国家队中的两大投资机构证金和汇金就知道了,两大国字号机构居然都悄悄地退出了券商龙头中信证券的十大股东,这两大机构一前一后不断出货,根本卖不完,成为了券商最大的空头力量一边鼓励证券公司进一步充实资本实力,打造一批航母级头部券商,增强国际竞争力,服务资本市场对外开放,甚至说要打造出中国版的高盛,怎么另一边又开始减持龙头券商,难道是做善事要把优质资产拱手让给散户们么,实在让股民们看不懂,这明显是言行不一,还是另有苦衷,这么好的资产你卖掉去买什么呢?说起来真的有点唏嘘,A股目前最大的券商中信证券不到5000亿市值,一个刚上市的机器人公司也快5000亿市值了,就因为是未来产业,是科技股就给该给这么高的估值吗,这个市场太疯狂了,这样下去的话,我们还怎么出航母级券商、哪里来一流投资银行、怎么成为具备国际竞争力的投行呢?总之,汇金和证金减持中信证券的做法让无数坚守券商的股民心里五味杂陈的,估计让不少坚守券商的失去了信心,券商已经不是以前的牛市旗手了,这么好的业绩券商都不爆发,我们还能指望它什么时候来大行情了呀

券商龙头,中信证券与国泰海通都发不了半年报业绩,业绩亮眼,也都公布了中期分红方案

券商龙头,中信证券与国泰海通都发不了半年报业绩,业绩亮眼,也都公布了中期分红方案,近一年中信证券分红3.01%,国泰海通分红3.71%。券商也慢慢如银行一样,成为高股息的标的,股价不涨收息也好。券商处在上涨的前夜,业绩,预期都有,要耐得住波动。一家之言,仅供参考。
券商板块来利好了,中信业绩超预期并公布分红中信证券出炉半年报:上半年营收496.

券商板块来利好了,中信业绩超预期并公布分红中信证券出炉半年报:上半年营收496.

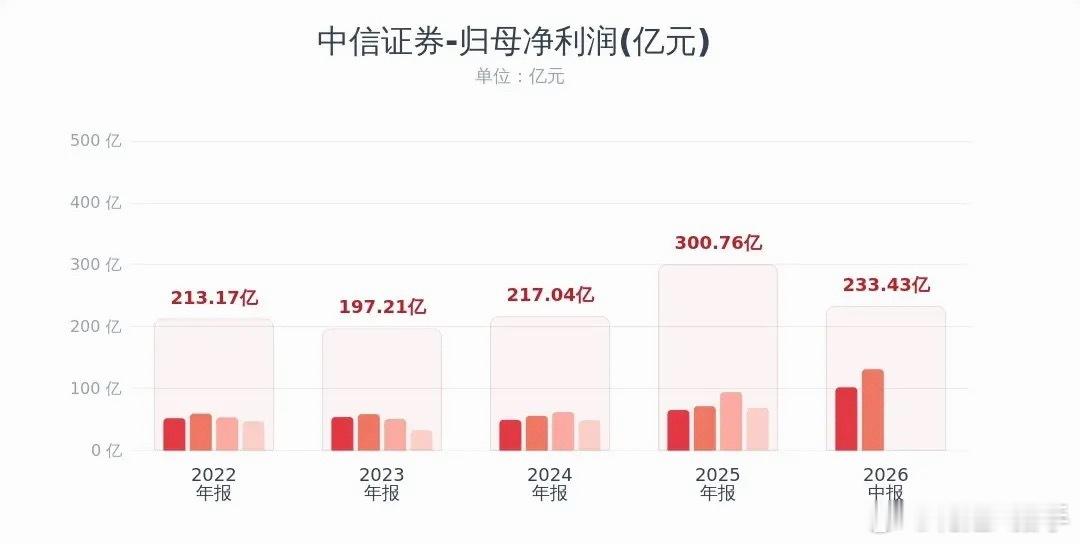
券商板块来利好了,中信业绩超预期并公布分红中信证券出炉半年报:上半年营收496.92亿,同比涨50%;净利润233.43亿,同比大增69.6%。机构主流预期半年净利润区间198‑224亿,乐观上限大多给到230亿附近,增速预期最高约60%,突破乐观顶线。分红方案:每10股派4.27元(含税)。利润上涨来源:市场成交量回暖、自营投资收益改善、投行承销、资管业务同步增收。头部券商各项业务全面受益市场活跃度提升。头部券商业绩大幅改善,验证行业景气度上行。中信是行业龙头,它的财报代表头部券商盈利在修复。二季度环比上涨,说明A股成交、权益自营在二季度贡献更多利润。会给券商板块带来情绪支撑;中小型券商要看自身经纪、自营能力,业绩会出现分化。券商走强一般反映市场交易活跃度抬升。如果市场持续放量,券商业绩有条件维持高增速;一旦成交量萎缩,业绩增速会回落。
券商板块来利好了,中信业绩超预期并公布分红中信证券出炉半年报:上半年营收496.

券商板块来利好了,中信业绩超预期并公布分红中信证券出炉半年报:上半年营收496.

券商板块来利好了,中信业绩超预期并公布分红中信证券出炉半年报:上半年营收496.92亿,同比涨50%;净利润233.43亿,同比大增69.6%。机构主流预期半年净利润区间198‑224亿,乐观上限大多给到230亿附近,增速预期最高约60%,突破乐观顶线。分红方案:每10股派4.27元(含税)。利润上涨来源:市场成交量回暖、自营投资收益改善、投行承销、资管业务同步增收。头部券商各项业务全面受益市场活跃度提升。头部券商业绩大幅改善,验证行业景气度上行。中信是行业龙头,它的财报代表头部券商盈利在修复。二季度环比上涨,说明A股成交、权益自营在二季度贡献更多利润。会给券商板块带来情绪支撑;中小型券商要看自身经纪、自营能力,业绩会出现分化。券商走强一般反映市场交易活跃度抬升。如果市场持续放量,券商业绩有条件维持高增速;一旦成交量萎缩,业绩增速会回落。
券商板块来利好了,中信业绩超预期并公布分红中信证券出炉半年报:上半年营收496

券商板块来利好了,中信业绩超预期并公布分红中信证券出炉半年报:上半年营收496

券商板块来利好了,中信业绩超预期并公布分红中信证券出炉半年报:上半年营收496.92亿,同比涨50%;净利润233.43亿,同比大增69.6%。机构主流预期半年净利润区间198‑224亿,乐观上限大多给到230亿附近,增速预期最高约60%,突破乐观顶线。分红方案:每10股派4.27元(含税)。利润上涨来源:市场成交量回暖、自营投资收益改善、投行承销、资管业务同步增收。头部券商各项业务全面受益市场活跃度提升。头部券商业绩大幅改善,验证行业景气度上行。中信是行业龙头,它的财报代表头部券商盈利在修复。二季度环比上涨,说明A股成交、权益自营在二季度贡献更多利润。会给券商板块带来情绪支撑;中小型券商要看自身经纪、自营能力,业绩会出现分化。券商走强一般反映市场交易活跃度抬升。如果市场持续放量,券商业绩有条件维持高增速;一旦成交量萎缩,业绩增速会回落。