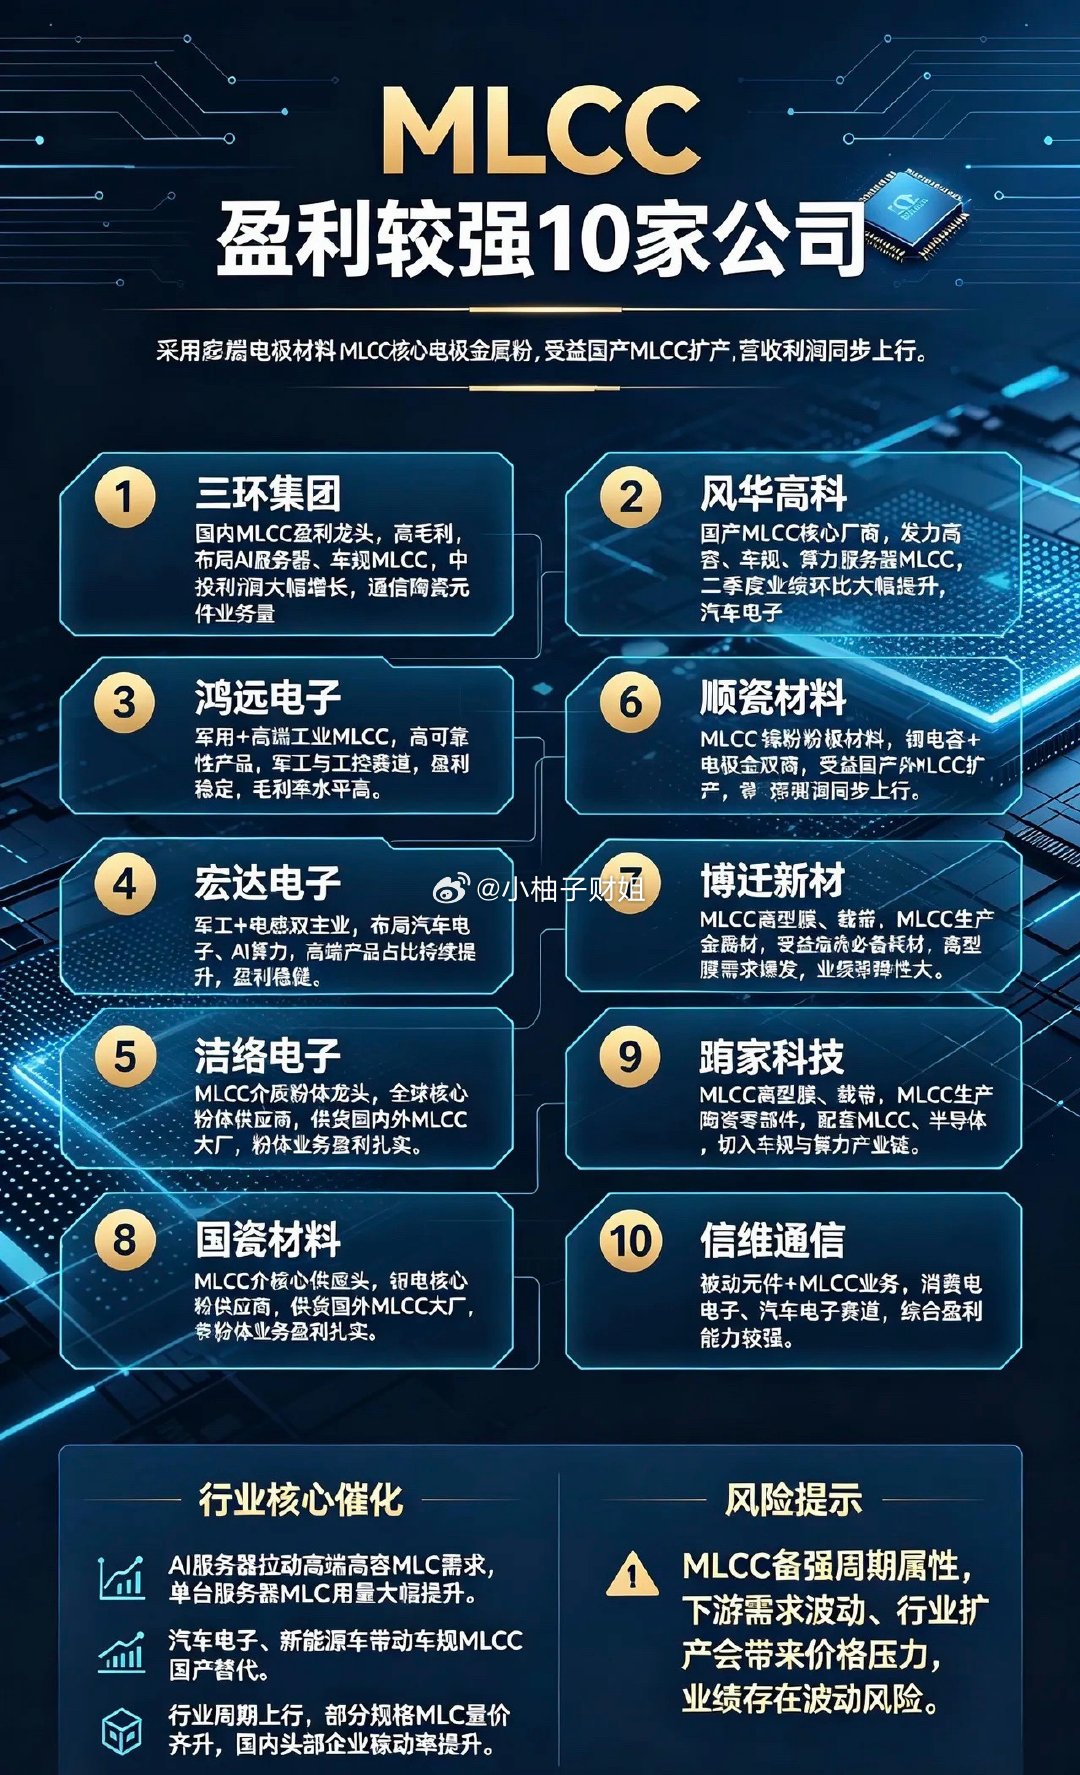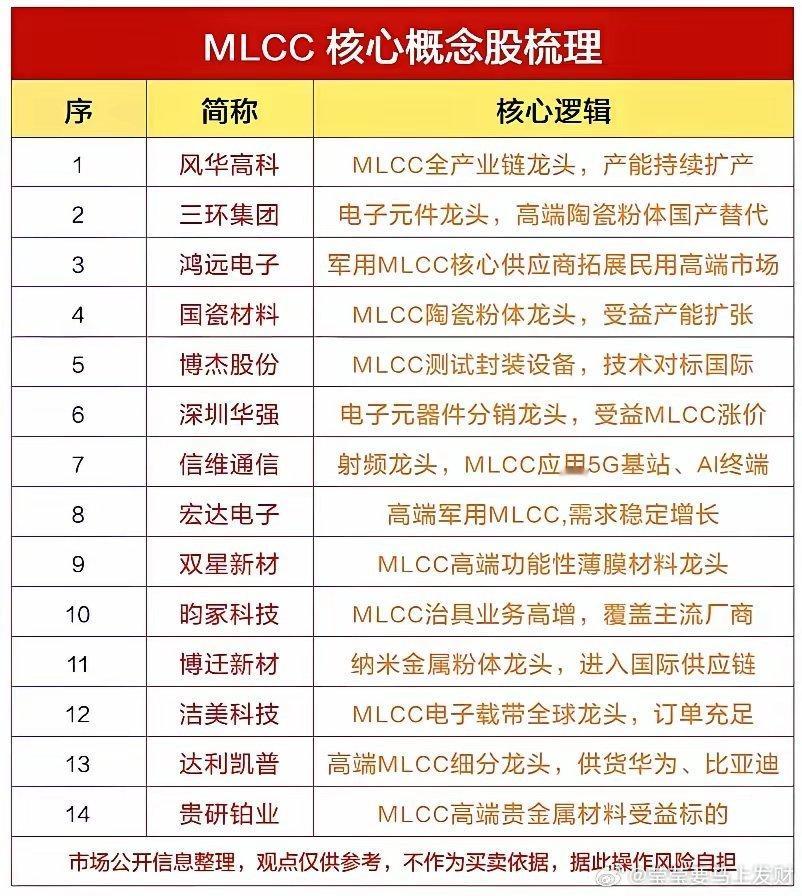
风华高科是国内MLCC制造的龙头,全产业链布局,产能扩张是主要看点;三环集团、国
风华高科是国内MLCC制造的龙头,全产业链布局,产能扩张是主要看点;三环集团、国瓷材料卡在上游陶瓷粉体,粉体是做高端电容最关键的原材料,国产替代空间比较大。鸿远电子、宏达电子偏向军工方向,军工MLCC需求比较稳,再慢慢往民用高端渗透。剩下的博杰股份做测试封装设备,昀冢科技做治具,双星新材、洁美科技属于配套耗材;深圳华强做元器件分销,行业涨价周期里分销端也会受益。要客观说,MLCC行情,核心看两点:一个是下游AI、服务器、汽车电子的真实需求;另一个就是行业库存周期。现在很多公司故事讲得很好,但要区分,制造端赚不赚钱,要看产品涨价能不能传导到利润;上游粉体、设备耗材,要看下游大厂扩产的实际落地情况。不能只看题材逻辑,很多票已经提前把预期打进去了,一旦需求不及预期,回调压力也不小。个人观点,仅供参考分享,不构成投资建议!!!