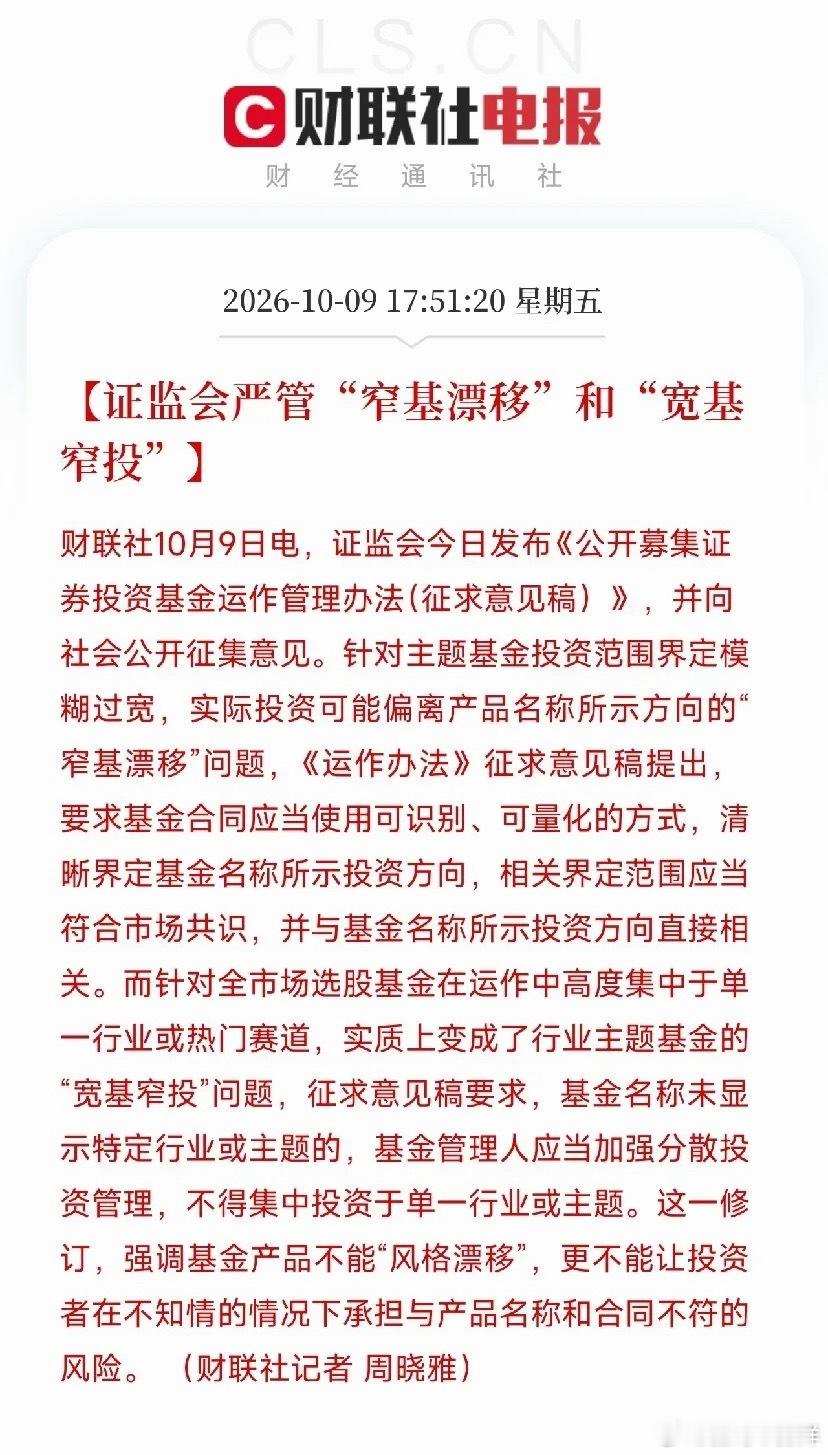
下午6点,一条消息弹出来,让盯着基金持仓的人清醒了一下
不是业绩,不是减持,而是证监会出手了。
今天,证监会发布《公开募集证券投资基金运作管理办法(征求意见稿)》,剑指两个老毛病:窄基漂移和宽基窄投。
什么叫窄基漂移?名字叫科技基金,合同写的是半导体,结果重仓白酒、医药、新能源。什么叫宽基窄投?名字是全市场选股,合同没写行业,实际却把大半仓位押在单一热门赛道。说白了,就是挂羊头卖狗肉。
征求意见稿把话挑明了:基金合同应当用可识别、可量化的方式,清晰界定基金名称所示投资方向,相关范围要符合市场共识,并与名称直接相关。基金名称没显示特定行业或主题的,管理人应当加强分散投资,不得集中投资于单一行业或主题。
以后基金不能说一套做一套。买的是科技,就不能偷偷跑去喝酒;买的是宽基,就不能悄悄变成赛道押注。
这跟之前那层逻辑是同一个方向:资本市场里,最贵的不是收益,是信任。基金的本质是契约,不是盲盒。投资者买的是合同,不是惊喜。风格漂移,就是让投资者在不知情的情况下,承担了与产品名称和合同不符的风险。
影响也很直接。主题基金不能再随便漂移,靠追热点博收益的打法受约束;宽基被迫分散,单一赛道的集中度可能边际下降;基金公司要重新审合同、改投资范围、调持仓结构。对投资者来说,选择更清晰了,但某些热门赛道的资金面,也可能迎来边际变化。
当然,现在还是征求意见稿,正式稿可能调整,执行力度也待观察。市场共识和可量化这些表述,在操作层面仍有界定空间。
去看看,谁在真正按合同投资,谁在靠漂移博收益,谁又会在新规下被迫调仓。那才是基金生态里,真正被监管推上台前的硬核方向。