美国又想掀起美元潮汐,全球资金再一次面临重新洗牌。但这一次,中国手里的缓冲明显比很多新兴经济体厚得多。过去40多年,美元紧缩周期已经多次给全球市场带来巨大冲击。
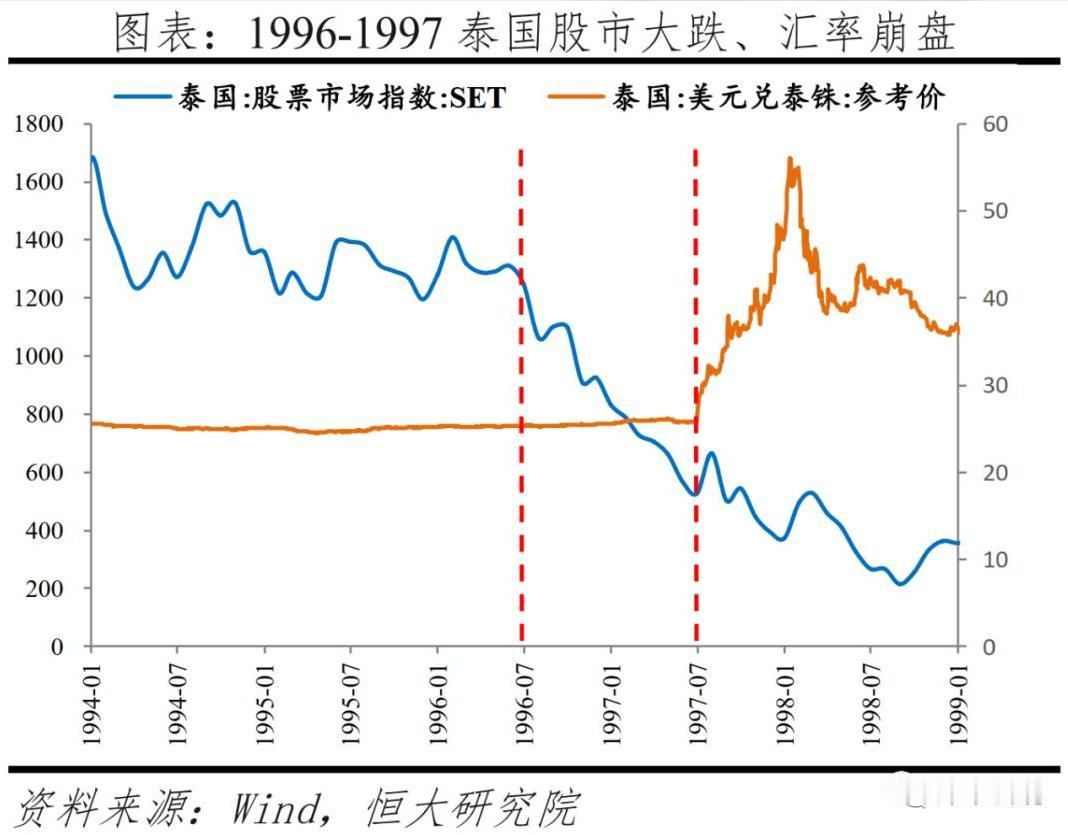
上世纪80年代初,全球利率快速上升,最终引爆拉美债务危机;1997年,泰铢大幅贬值成为亚洲金融危机的导火索;2013年,美联储释放缩减购债信号,印度、印尼、巴西、土耳其、南非等新兴市场明显承压。到了2022年,美联储一年加息425个基点,全球美元融资环境迅速收紧。
类似的场景一次又一次出现,为什么到了中国这里,却很难简单复制那些国家的剧本?所谓“美元潮汐”,其实并不神秘。
美元利率很低的时候,全球资金更愿意去寻找收益更高的地方,大量资本因此流向新兴市场。股市、房地产和汇率都可能因此受益,企业融资也会变得更加容易。
真正危险的,是潮水突然往回走。一旦美国利率快速上升,美元资产吸引力增强,部分国际资本就可能撤出风险更高的市场,当地货币一旦贬值,那些借了大量美元债的企业和政府就会发现,同样一笔美元债,换成本币之后突然变得更贵。
如果一个国家本身外汇储备不多,又长期依赖海外融资,问题就容易一环扣一环。资本撤离,本币下跌,本币越跌,美元债越难还,债务压力越大,市场越恐慌,资金也就跑得越快。
真正危险的,从来不是美元涨了一点,而是整个资产负债表被同时击穿。中国与这些经济体最大的不同,首先就在外汇储备。
截至2026年9月末,中国外汇储备规模仍在3.4万亿美元左右。它当然不能保证人民币永远不贬值,更不能让中国完全避开国际金融市场的震荡,但这意味着面对短期跨境资本波动时,中国拥有相当厚的一层缓冲。
第二个区别,是外债结构。中国当然有外债,到2026年6月末,全口径外债余额已经接近2.5万亿美元,但外债数字大,并不意味着风险就一定大。
一个关键变化是,近年来中国人民币计价外债占比已经超过一半。换句话说,相当一部分债务并不是典型的“赚人民币、欠美元”,这就降低了本币一旦贬值之后,债务成本突然失控的风险。
而且按照2025年末的数据,中国短期外债与外汇储备的比例不到四成,距离国际通常关注的风险线仍有明显空间。至少从这些指标来看,中国并不属于那种外储稍微下降、外债压力就会迅速失控的经济体。
第三个不同,是中国本身拥有完整而庞大的工业体系。很多容易被美元周期击中的经济体,最大的问题不是没有资产,而是缺少持续赚取外汇的能力,一旦国外资金停止流入,手里的美元就只能不断消耗。
中国的情况不同。庞大的制造业、出口体系和完整产业链,意味着外汇来源不只是国际资本愿不愿意进来,还来自长期真实的商品和服务交易,这相当于给金融体系多加了一层安全垫。
所以美元加息,中国会不会受到冲击?当然会,人民币汇率会承压,国际资金会重新定价,股市、房地产和企业融资成本也可能出现波动。
中国并没有脱离全球美元体系,更不存在所谓完全免疫。但受到冲击,与陷入债务危机,是两回事。
真正决定一个国家能不能扛住美元周期的,从来不是口号,而是外汇储备够不够、外债结构是否安全、能不能持续创造外汇收入,以及国内金融体系有没有足够的缓冲。这才是中国与当年部分拉美、亚洲以及后来一些高外债经济体最大的差别。
美元潮水当然还会涨,也一定还会退。但真正重要的,已经不是谁手里的美元数字看上去更大,而是谁在潮水退下去以后,依然有能力稳住自己的资产负债表。
这才是中国今天真正的底牌。