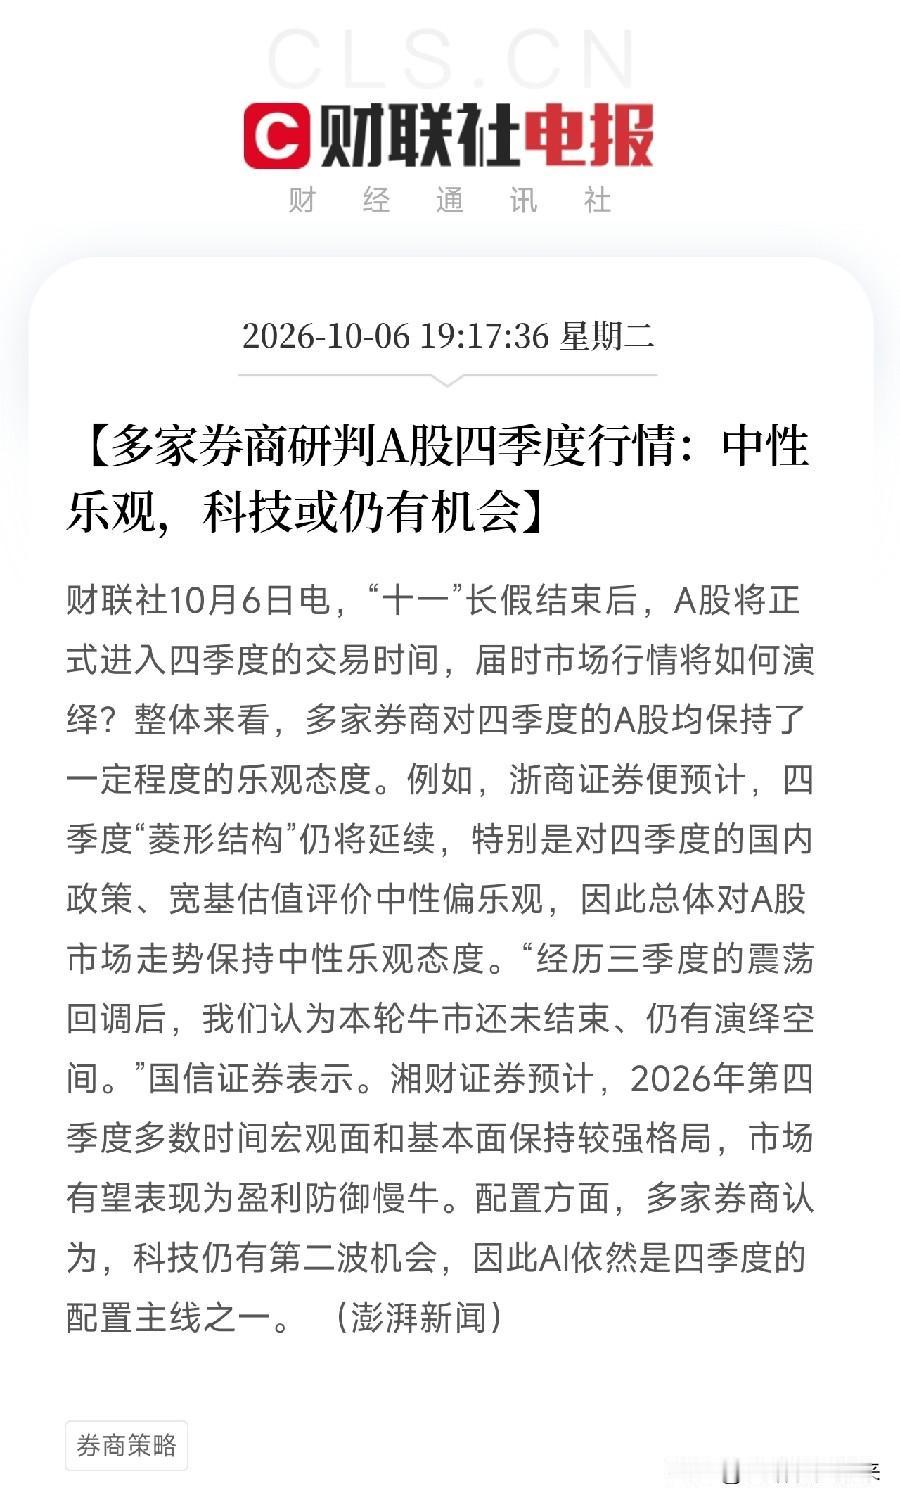
晚间7点17分,一条消息弹出来,让盯着美债收益率狂飙和AI硬件竞赛的投资者,从高利率压顶的焦虑里,看到了内部战略和产业共振的另一种可能
不是芯片,不是算力,而是多家券商研判A股四季度行情:中性乐观,科技仍有机会,AI依然是四季度的配置主线之一。浙商证券预计菱形结构仍将延续,对国内战略和宽基估值中性偏乐观;国信证券说本轮牛市还未结束,仍有演绎空间;湘财证券预计四季度多数时间宏观面和基本面保持较强格局,市场有望表现为盈利防御慢牛。
外部在抬成本,内部在降成本。美国10年期国债收益率刚触及5.34%,30年期升至5.69%,双双创2002年以来新高;美国财政部被迫下场回购长债,美联储官员还在为加不加息吵架。而国内,央行把算力网纳入PSL支持领域,一年期PSL利率从1.75%降至1.5%,科技创新再贷款额度增至1.4万亿元,支持比例从60%提到100%。长鑫科技砸241亿搞研发、108亿建后道测试基地;华为Mate90全系搭载逻辑折叠韬芯片,鸿蒙终端破9000万;智谱GLM-5.3上架Amazon Bedrock,打开海外收入分成通道。一边是海外高利率压顶,一边是国内定向降成本、国产AI基础设施加速卡位、模型出海变现通道打开。这是剪刀差。券商说科技第二波,不是空穴来风,是看到了这个剪刀差在产业端的落地。
但也要清醒。券商说的是中性乐观,不是全面牛市;盈利防御慢牛,意味着结构分化。科技有机会,但要看业绩兑现。美光锁定1500亿美元长期订单、HBM供需紧缺到2028年,高盛上调台积电目标价、2028年资本支出上调至980亿美元,这些是产业端的硬信号。但如果长端美债继续飙,再低的PEG也会被贴现率吃掉。星展说英伟达17倍PE不贵,前提是盈利兑现且利率不失控。
这指向了当前市场的核心矛盾,上半场拼谁的通胀降得快、谁的加息先停;下半场拼谁的财政扛得住、谁的长端利率压得下,以及谁能把单位Token成本打到地板,谁能把AI塞进每一台终端,谁能把模型调用量变成真金白银的收入分成。当券商集体研判四季度,真正的卖水人,是那些在国产算力网、液冷结构件、推理专用芯片、存储、鸿蒙生态、大模型云端分发里卡住位置的公司。
去翻一翻,谁在做算力网建设,谁在做液冷冷板和Manifold,谁在做推理专用芯片,谁在做HBM和DRAM,谁在给鸿蒙生态提供适配,谁在帮大模型上云分成。那才是这轮科技第二波里,真正被推到台前的硬核方向。