中国芯片产业,表面上像是高调打“光刻机仗”,背地里却被一台陌生设备死死卡住。
2026年10月,海外权威科技智库甩出一份重磅报告,彻底把芯片国产化的神话戳了个窟窿——原来大家谈论来谈论去的只知道光刻机,而离子注入机这台关键设备,中国厂商用的竟然还是68%以上的美国产品。
乍一看,这就是一颗价值千亿的大雷。中国芯片,是不是再一次掉进了高科技的“暗礁”里?
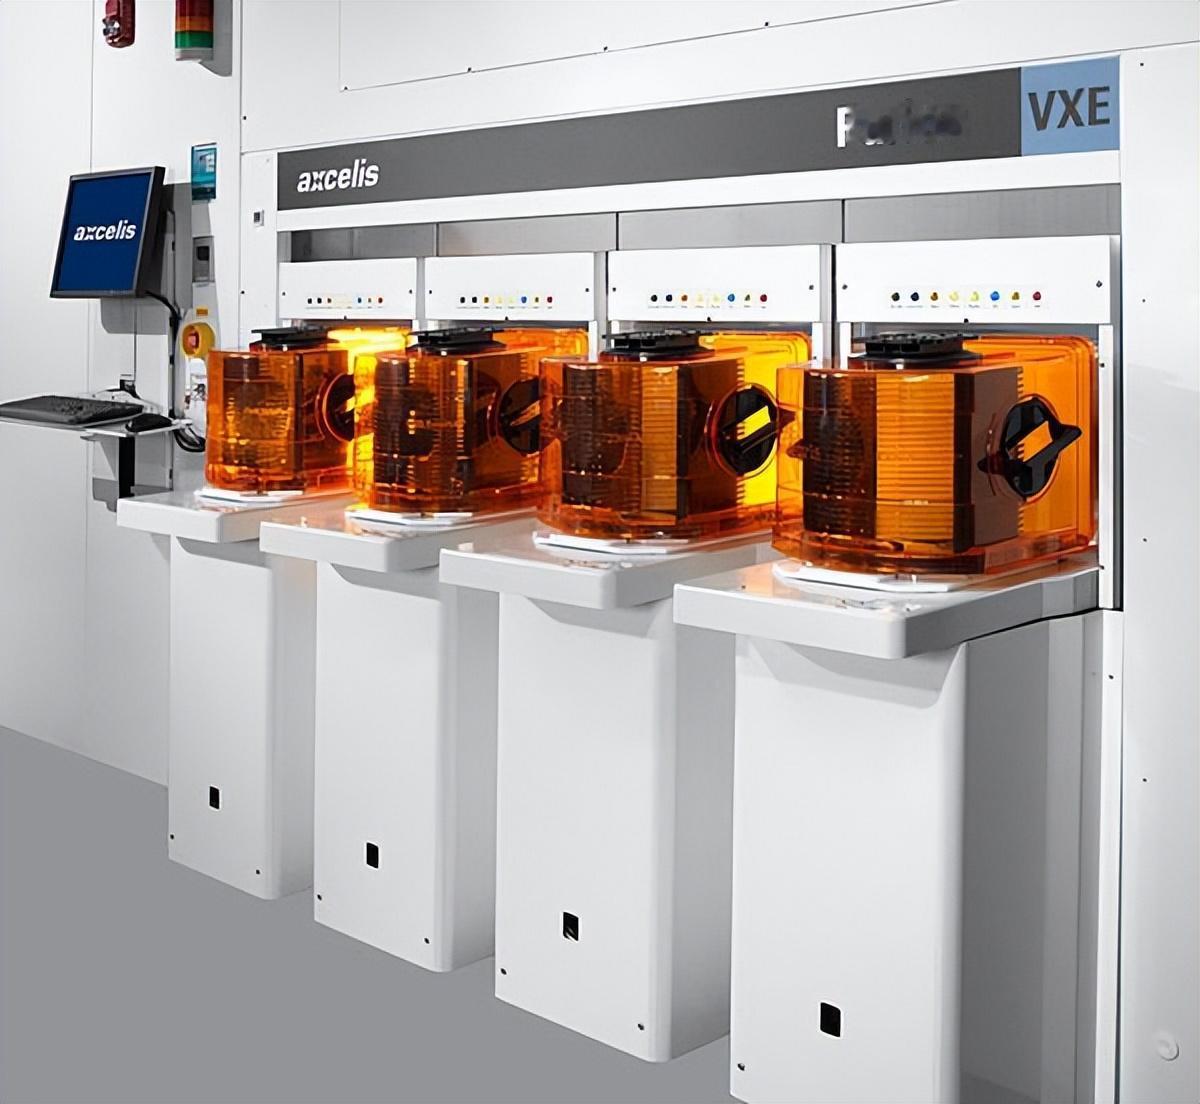
这个“隐形门槛”有多低调?离子注入机,光听名字都觉得像科幻小说里的玩意。可业内公认,它和光刻机、刻蚀机、薄膜沉积设备一起,就是制造芯片“四大天王”。
没有离子注入机,芯片连“能导电”都做不到。机器启动,一颗颗杂质离子像迷你高铁一样飞进硅片,精准到小数点后两位数,打一点歪了,这整片晶圆直接变废品。
也难怪美国能在这块下死手。中国2024年买了121亿多元的这类设备,能自主造出来的只占不到1成,这点“底气”遮都遮不住。
全世界离子注入机市场的大头,被美国应用材料和亚舍立牢牢攥手里。这不是简单的技术领先,更像是冷战积累下来的绝活。
半导体生产线讲究万无一失——5纳米的芯片,注入角度差0.01度,也可能导致晶体管漏电、变砖、发烧。
美国设备牛在哪?在于能长期稳定,让中国晶圆厂用得放心、赔得起本。中国科学院早就点明,美国企业应用材料、泛林、科磊和泰瑞达占据四成的全球市场。
我们想靠国产自主解决,可这一板不光得会做,还得能“量产不掉链子”,验证一个型号动辄就是半年起步。这才发现,离子注入机不是“能不能做一台”的问题,而是“能不能批量保证良率”的死结。
中国设备厂商其实也没喝西北风。2026年起,中科信、凯世通、艾恩半导体加速发力:串列型高能氢离子注入机做出来了,艾恩的设备国产零部件率拉到95%,价格砍到进口一半,订单潮水般地进来。
北京打算明年造出150台离子注入机,形成大中小束流全谱系。凯世通更是四年时间干了外国几十年的路,给十一家晶圆厂供货,国内市场初步站稳脚跟。
看上去“替代进行时”跑得飞快,但只要走进工厂才能明白,真正的考验才刚刚开始:你能不能像美国货那样,5年不坏、维护省心、可靠性拉满?
每家晶圆厂都小心翼翼测试,导入新设备就得来回验证半年,有点像严格海选综艺,有才的不一定能留到最后。
别以为“能用上国产设备”就能高枕无忧。芯片工厂关心的不是“能做”,而是“做出来的东西能不能赚钱”。良率,就是芯片产业里那个不能说的秘密。
简单点讲,一片12英寸的晶圆,工序一多良率就下滑。没用上欧盟光刻机,只能靠多重曝光技术拼命凑工艺深度。
这一拼作用,良率能从67%直接雪崩到40%,意味着一多半硅片都成了天价废品。美国产设备关键时刻能确保良率高、缺陷少、售后跟得上,这才是所有工厂还离不开它们的终极理由。
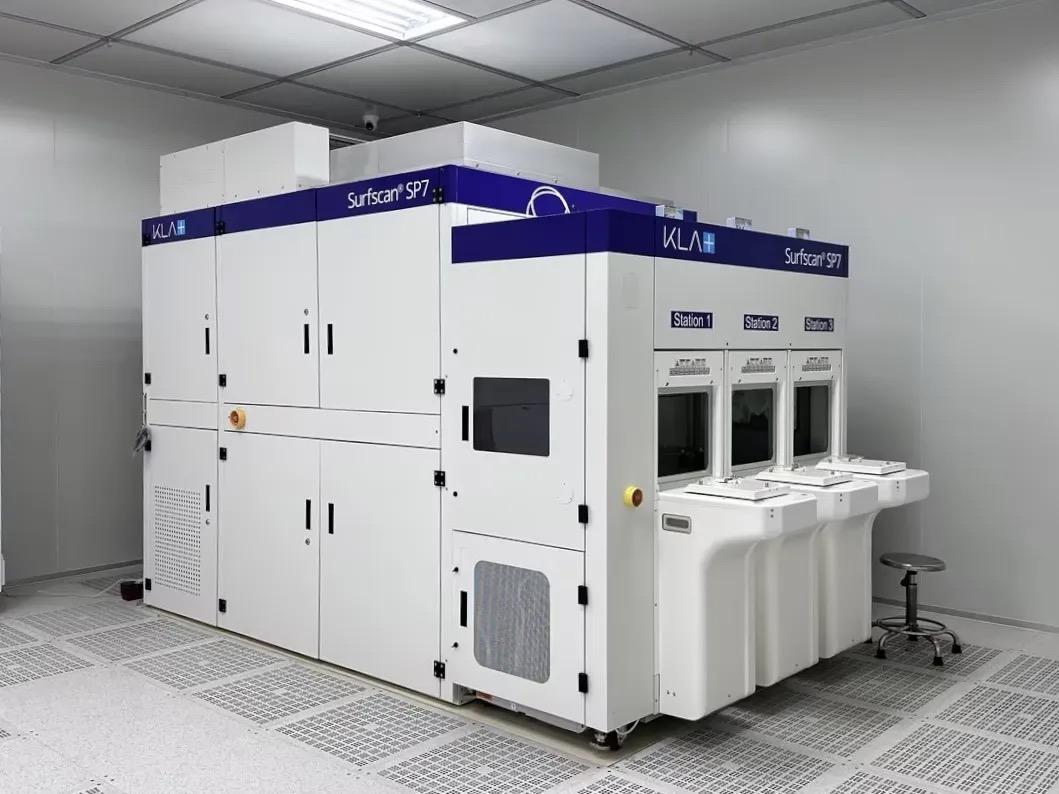
离子注入之外,国产芯片还有另一个看不见的短板:测量仪器。科磊一家几乎垄断了全球一半的检测市场,手上积累了世界各大工厂几十年的缺陷大数据。
芯片工程师说没这套先进检测设备,就像医院里没CT和B超——哪出毛病根本找不着。国产替代连这块板还在补课,所以想彻底把生产线从头到尾“去美化”,绝不是喊口号那么简单。
68%的进口率横在眼前,这不是“唱衰中国芯片”,是这个行业绕不过去的冷水澡。芯片造得再多,一旦某个环节掉链子,产业就容易变成美方的“遥控按钮”。
光刻机像武侠片里的屠龙刀,吸睛,但真正这场半导体之战最难打的,其实藏在更深处。
中国厂商硬是跳下这条“死亡谷”,从0到1的国产突破已经做到了,现在比拼的是能不能让市场接受,能不能让全球晶圆厂像依赖美货那样认可普通中国造。这可不是实验室的风光无限,而是资本、技术、服务和性命攸关的大考。
国产突破终究不是“爽文情节”。你在实验室钻研三年造出一台设备,离货真价实批量上工厂、稳定出货还差着大片现实。
数据要跟得上,良率要经得住,公司还得能抗得起售后压力。这一切最终会体现在行业信心、市场订单和真实的生产效能里。
未来,离子注入机不再是中国芯片的隐形痛点,靠的不是惊天逆袭的某一夜,而是十年磨一剑的科技耐心和市场信任。
2026年,轻言“国产芯片大胜”的声音该收一收了。美国设备那68%的市场份额说明,半导体这行不信一夜逆袭。
每一个能够打破垄断的环节背后,都是数不清的失败、时间、资金和无数行业工程师的头发。
中国厂商必须沿着市场化、数据驱动和服务先行的路,一步步填补技术短板。这也许不是最快,却是最靠谱的路。
信源:经开区集成电路装备项目建设提速项目建成后可年产离子注入机150台2026-08-0410:30 来源:北京日报
中国芯片突围战!7nm量产、光刻胶突破、Chiplet另辟蹊径2026-03-18 17:37:50湖北日报客户端