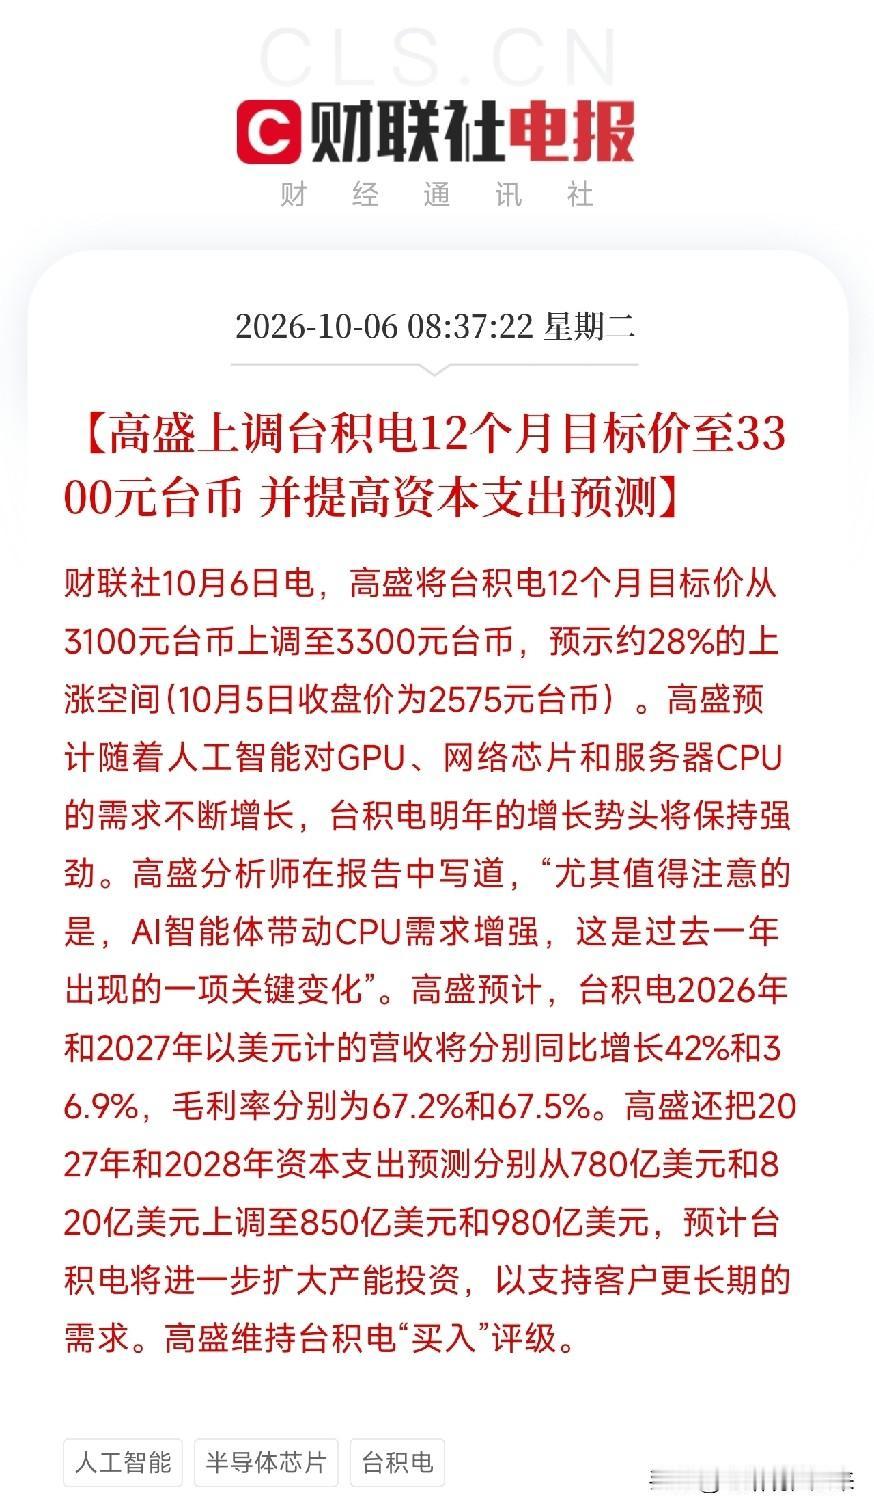
早上8点半,一条消息弹出来,让盯着美债收益率狂飙的投资者,从高利率压顶的焦虑里,看到了AI算力需求的一个硬核信号
不是英伟达,不是存储芯片,而是高盛将台积电12个月目标价从3100元台币上调至3300元台币,预示约28%的上涨空间,并大幅上调资本支出预测。
关键在几个数字:高盛预计台积电2026年和2027年以美元计的营收将分别同比增长42%和36.9%,毛利率分别为67.2%和67.5%。更狠的是资本支出,2027年从780亿美元上调至850亿美元,2028年从820亿美元上调至980亿美元。这不是微调,这是对AI算力需求持续到2028年的下注。
尤其值得注意的是高盛报告里的一句话:AI智能体带动CPU需求增强,这是过去一年出现的一项关键变化。AI不只拼GPU,智能体要落地,要调度、要推理、要跑在服务器和终端上,CPU需求也在起来。GPU、网络芯片、服务器CPU,三条线同时拉,台积电作为代工龙头,产能投资必须跟上。
更值得琢磨的是时间点。从存储到芯片,从散热到资金,AI基础设施的每一环都在加速。高盛上调台积电目标价和资本支出,不是孤立判断,是看到了整个产业链从GPU向CPU、网络芯片扩散的业绩兑现。
但也要清醒。美国10年期国债收益率刚触及5.34%,30年期升至5.69%,双双创2002年以来新高。高利率环境下,高估值成长股天然承压。高盛的逻辑成立,前提是AI营收增速兑现、长端利率不再失控。如果美债继续飙,再高的目标价也会被贴现率吃掉。
这指向了AI竞赛里的核心矛盾。上半场拼谁的模型参数大、谁的算力卡多;下半场拼谁能把单位Token成本打到地板,谁能把AI塞进每一台终端,谁能把GPU、CPU、网络芯片的需求都兑现成产能。当台积电把2028年资本支出上调到980亿美元,真正的卖水人,是那些在先进封装、HBM、液冷、推理专用芯片和边缘部署里卡住位置的公司。
去翻一翻,谁在做先进封装,谁在做HBM和DRAM,谁在做液冷冷板和Manifold,谁在做推理专用芯片,谁在给边缘端部署提供工具链和操作系统。那才是这轮AI算力扩散浪潮里,真正被推到台前的硬核方向。