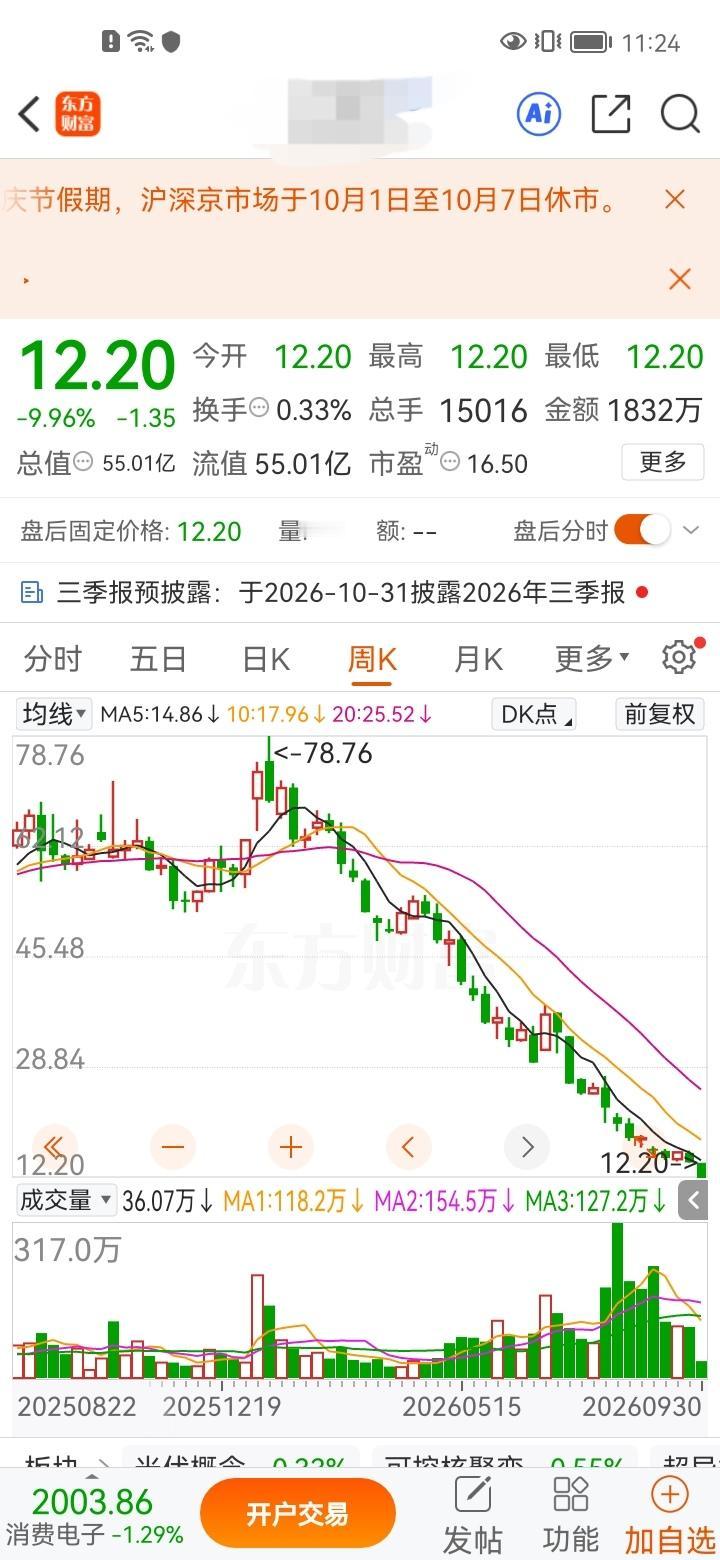
今年跌幅最惨的股票,股价从78.76元的高位一路坠落,如今仅剩12.20元,跌势几乎看不到支撑,下跌毫无底线。
我认为,真正值得聊的不是“跌得有多惨”,而是很多人面对这种走势时,脑子里只剩下两个字:回本。
这支股票对应联创光电,9月30日起简称已经变更为“ST联光”。
上海证券交易所公告显示,公司被实施其他风险警示,上交所也从9月30日起把它调出融资融券标的证券名单。
一些文章把78.76元到12.20元直接说成“今年跌幅最惨”,这个说法得谨慎。
公开权威信息能确认的是,联创光电今年1月一度触及78.76元,截至9月30日收盘,股价为12.20元。从这两个价格算,阶段高点至今回撤大约84.5%。
可“全市场今年跌幅第一”需要完整年度排名才能下结论,现有权威报道并没有给出这个排名,标题可以保留,正文不能把它写成已经证实的事实。
再看那位77元附近买入10000股的投资者。
这个人物经历没有公开信源,只能当作情景案例。
价格和数量倒是能算清楚:77元买1万股,投入77万元;按12.20元计算,持仓市值12.2万元,账面浮亏64.8万元。
可一些文章写“累计收益率-76.84%”,这里算错了。
77元跌到12.20元,亏损比例约84.16%,剩余本金约15.84%。从12.20元回到77元,需要上涨约531%;要回到78.76元,需要上涨约546%。
跌50%,回本要涨100%;跌80%,回本要涨400%,回本门槛会随着亏损加深越来越高。
在我看来,这类案例最该讲的不是“要不要死扛”,而是投资者很容易把买入成本当成股票未来价值的一部分。
市场并不知道你是77元买的,还是17元买的。
你的成本只存在于账户里,企业经营、现金流、治理状况和监管风险,才影响市场愿意给什么价格。
联创光电这次承压也不只是技术图形走坏。
公司公告披露,控股股东江西省电子集团存在非经营性资金占用,截至相关公告披露时,尚有169204.22万元占用资金未退回,具体金额以证监会立案调查结果为准。
公司股票也基于这一事项被实施其他风险警示。
更值得留意的是,公司公告还披露了阶段性流动性风险。
截至9月16日,公司及子公司累计金融机构借款及票据逾期本金约14.39亿元,部分银行账户被冻结,部分子公司、参股公司股权被冻结。
公司和实际控制人伍锐也因涉嫌未按规定披露非经营性资金往来等违法行为被证监会立案,调查结论仍要等监管部门公布。
我觉得,这些信息比“已经跌了八成,是不是够便宜了”重要得多。
股价低,不等于风险低。企业治理、资金安全、偿债能力若发生变化,市场给它的估值逻辑也可能跟着变化。
拿过去高点当锚,再用“都跌这么多了还能跌到哪”安慰自己,是深套仓位里很常见的心理误区。
很多散户赚钱时看收益率,亏钱时看绝对金额。
赚10%觉得不够,亏到50%舍不得卖,亏到80%又觉得卖掉才算真正亏损。
我的看法是,投资决策不能只围着成本价转。
更实用的问题是:假设今天账户里没有这只股票,只拿着12.2万元现金,看到眼下这些公开信息,你还愿不愿意重新买入同样数量?
要是答案是愿意,就得讲清楚依据:看中的是什么业务,资金占用问题怎么跟踪,风险警示何时可能消除,现金流和负债有没有改善,自己能承受多大波动。
要是答案是不愿意,只是舍不得承认77元买贵了,那继续持有更像是在和自己的成本价较劲。
我更愿意说,止损不是每次下跌都必须卖,长期持有也不是每次被套都值得等。
真正该提前准备的是风险预案:单只股票最多占多少仓位,哪些基本面变化出现后要重新评估,遇到监管风险该看哪些公告。
规则写在买入之前,比深套后反复给自己找理由靠谱得多。