我们正在见证一场社保史上的“绝版奇迹”!如今拿高额退休金、满世界旅游的这代人,正过着连欧美都眼红的黄金岁月。但别高兴太早!这根本不是制度常态,而是人口红利巅峰的意外产物。
当这波潮水彻底褪去,真正接盘的到底是谁?
答案不是国家,不是制度,是现在还在工位上敲键盘的那批人。
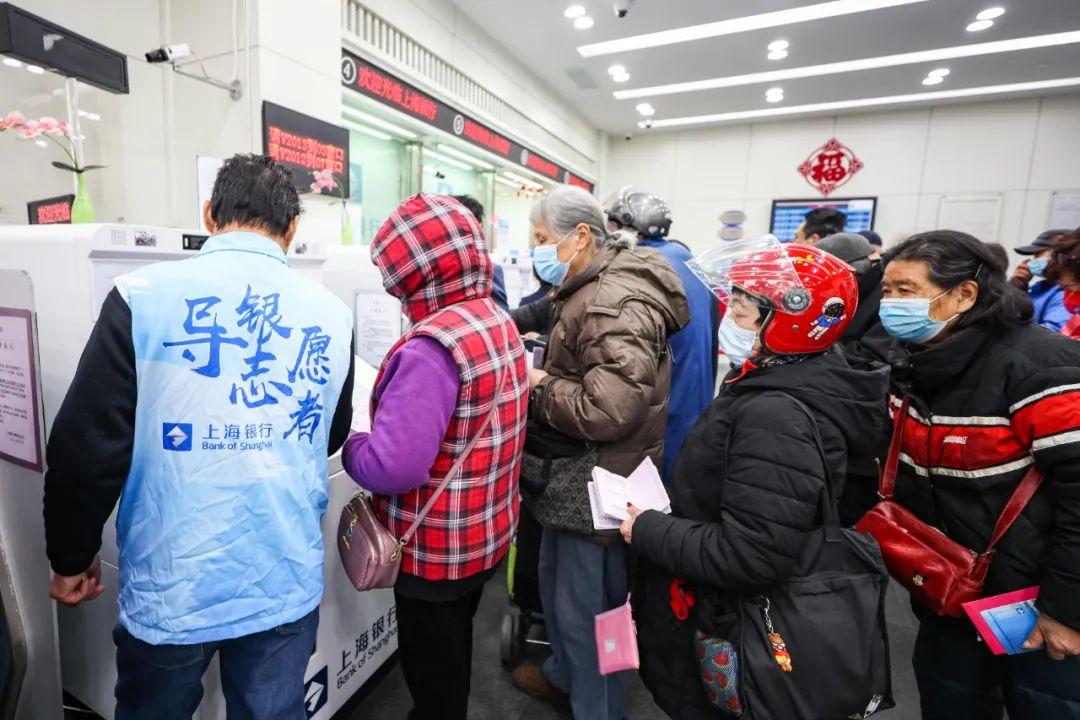
现在但凡提到退休金,评论区必然炸锅。一边是领着每月五六千、甚至上万退休金的老人,一边是月薪八千、每个月还要被划走五六百的年轻人,两代人站在同一个体系里,却活在完全不同的平行世界。
这背后的逻辑其实很冷酷。现在退休这批人,并不是因为当年缴得多、存得够,才能领得多。
真正撑起这个数字的,是2000年代到2010年代那段时间,庞大的劳动力人口在源源不断地往池子里打钱。
那时候在职的人多、退休的人少,这个比例一旦健康,体系就能转得起来,替代率自然就高。
这不是制度设计得有多高明,这是人口结构送的礼。
但礼是有期限的。
2025年正式启动延迟退休,男职工延至63岁,女职工延至58岁,这已经是白纸黑字落地的事。
背后没有任何阴谋,只有一道最基础的算术题,出生率下滑、老龄化提速、劳动力萎缩,支撑体系的人越来越少,领钱的人越来越多,不延迟退休,数学上就根本跑不通。
有人说这是在割年轻人的韭菜,但这个判断本身就存在一个盲区。
真正值得警惕的,不是延迟退休这个动作本身,而是绝大多数人压根没意识到,现在这套养老逻辑已经悄悄换轨了。
上一代人的晚年,是被一个庞大劳动力群体托住的。
这一代年轻人的晚年,托的人会少得多,替代率下调几乎是板上钉钉,这不是悲观预测,这是人口数据写好的剧本。
那普通人能怎么办?
继续押注“国家会兜底”是一种选择,但这个选择的前提是你愿意接受未来退休金缩水这个可能性。
更现实的路是,从现在开始把个人养老金账户用满,把商业保险当成补充层,不把鸡蛋全放在公共养老这一个篮子里。
2024年个人养老金制度全面铺开,但真正每年存满12000元上限的人,在缴费群体里占比依然少得可怜,这才是最大的问题。
享受红利的那代人没有错,他们只是运气好,赶上了历史给的窗口期。
但如果今天还在打工的这批人,继续用上一代人的晚年蓝图规划自己的退休生活,那才是真正危险的事。
你觉得现在的年轻人,退休以后能领到多少?
评论列表