昔日把“工匠精神”挂在嘴边的日企,正在加速打卡下班。
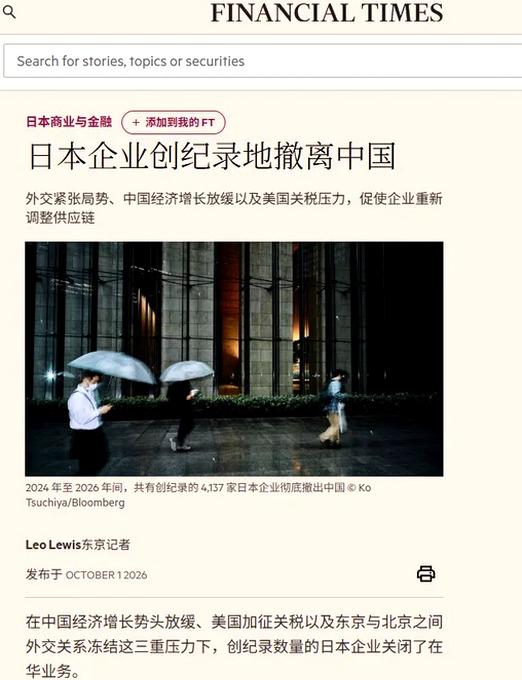
帝国数据库最新的数据显示,截至2026年6月,在中国内地经营的日本企业只剩下10118家。短短两年时间净减少了2916家,降幅高达22.4%,一举创下了2010年有统计以来的历史新低。
如果与2012年的巅峰时期相比,更是悄然缩水了近三成。
更耐人寻味的是一组进出对比:2024年至2026年间,虽然还有1221家日企选择逆风入局,但同期却有高达4137家企业被划入“撤退或所在地不明”。玩了半辈子精细化管理的日企,怎么突然就在中国玩起了“人间蒸发”?
日本帝国数据库给出的诊断书很直接,把原因归结为三大风险:修订后的《反间谍法》、稀土出口限制,以及政府扶持的中国本土企业的低价竞争。
前面两项固然增加了合规成本与供应链的不确定性,但真正让日企夜不能寐、甚至怀疑人生的,恐怕还是最后一项——中国市场的“极致卷力”。
在汽车、电子、新能源等传统产业高地,曾经靠着技术壁垒和品牌溢价走天下的外资大佬们,突然发现自己掉进了中国制造的“地狱级副本”。本土企业迭代速度以月计算,价格打到骨折,供应链反应快如闪电。当日本企业还在按照流程开第十八次研讨会论证可行性时,对面的中国竞品已经带着性价比拉满的成品开始轰炸市场了。
以前是“中国市场钱多速来”,现在是“在中国赚点利润要拼命”。
面对这种降维打击,日企也演化出了自己的生存哲学。越来越多的日本企业正在开启“中国+1”模式,一边保留中国本土的业务和消费市场,一边把关键供应链默默挪向越南、泰国等地。这并非彻底与中国市场一刀两断,而是一场极其现实的风险对冲——毕竟在东南亚,他们或许还能找回一点久违的降维打击快乐。
从当年炙手可热的投资圣地,到如今必须战战兢兢应对本土淘汰赛的“修罗场”,日企数量暴跌的背后,既有大国博弈与地缘政治的暗涌,更有全球产业链重组与中国制造生态崛起的残酷真相。
当东南亚试图接住转移的产能,当残留在场上的日企开始被迫卷入中国节奏,这场关于全球供应链重塑的大戏,戏码才刚刚渐入佳境。