保险公司败诉!吉林长春,女子开车跟一辆新能源网约车撞了,她主责,本以为有保险赔钱了事。不料,网约车拖进修理厂一修就是53天,司机没了收入,把女子和保险公司一起告了。一审判决,女子买的全险不管用,自己掏1万多,女子懵了,她不服提起上诉,二审果然翻盘。
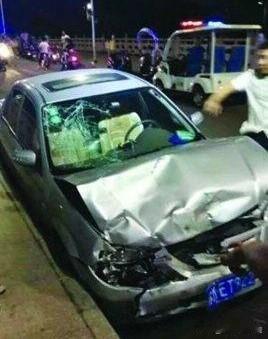
那天下午3点多,陈某开车拐弯时没留神,撞上王某甲的新能源车。
当时王某甲正跑网约单,两事故车前脸都瘪了,碎片掉一地,庆幸的是人没事。
报警后,交警来现场拍照、测酒精、看行车轨迹。
几天后,责任书下来,陈某主责,王某甲担次责。
陈某当时并没太慌,她在4S店买的全险。
不料王某甲急了,他是跑网约车的,车一拖进修理厂,厂里说等配件时间不确定,他的单子断了。
随后房租、充电、饭钱、孩子零花,这些都成了问题
车是2025年10月31日进厂,到12月22日才出来,整整53天,他数着日历,一天像三天。
这期间跑不了车,订单变灰,账号活跃度也掉。
他越想越憋屈,这祸又不是我全责,凭啥我一个人扛空窗期。
他查法律才知道,营运车辆修车期间停运损失能主张。
随后王某甲把陈某和保险公司一块告上法庭,要求停运损失21345.22元,保险涨价1200元,运营成本4611元。
一审开庭前,保险公司给陈某打电话,她签过免责书没事的,她不用来了。
陈某信了,她没到庭,也没交啥补充材料。
她以为有保险公司帮她顶着,不料,人家是背后捅刀。
一审,法院按修理厂证明算,10月31日,到12月22日共53天。
一天酌定300元,合计15900元,陈某主责七成,判赔11130元。
可保险公司不赔,拿商业三者险免责条款说事,因条款上写明了停运损失是间接损失,保险不赔。
陈某拿到判决傻眼了,她翻开手机记录发现,买保险时是在4S店群里。
保险员发报价单,再发个收款码,她扫码付的钱。
中间没见面,没视频,没语音,电子免责说明书跳出来,她压根没逐条读,但不点同意就买不成。
保险是买了,可没人跟她讲过啥叫间接损失,出事了凭啥全让自己赔?
陈某不服上诉。
二审法院认为,保险公司在投保时,没有把免责条款向陈某明确说明。
保险公司当庭掏出《新能源汽车商业保险免责事项说明书》,上面有陈某签名。
陈某却认为,签字是流程,不点同意就买不了,不等于自己已经看懂。
二审法院认为,陈某是网络投保,全程4S店群聊里办的。
保险员操作报价、发码、收钱,没有强制播放固定时长的音频,也没有视频讲解,更没把停运损失不赔的后果讲明。
保险公司拿出支付回执,2025年12月4日维修费就全付了。
车那时候就能提走,可以能上路跑单,可这车在汽修厂一修就是53天。
别说是辆新能源车,就是一辆坦克也早就该修好了。
而且,网约车司机要求赔偿修车时间的损失,必须拿出切实的证据来证明,这53天他啥都没干。
最后王某甲自己也认了,结果,停运时间从53天减到36天,多出来的十几天不算。
王某甲自述跑网约车一天营收300左右,充电花40到50。
法院按日损失260元算,36天9360元,按七成主责,陈某应赔6552元。
法院认为,免责条款没生效,这钱由保险公司赔付。
《保险法》第十七条第二款:对保险合同中免除保险人责任的条款,保险人订立合同时,要在投保单、保险单或其他凭证上作提示,还要用书面或口头形式向投保人明确说明。
没提示、没明确说明的,该条款不产生效力。
也就是说,保险公司想不赔某一项,得在客户买保险时说清楚不理赔的后果。
不能不让看条款只发一个二维码,等出事再说客户签过名。
网络投保也不是法外之地,网页弹窗、强制读条、语音播报都算数。
像陈某这样,保险员发码、她扫码、点同意,全程没人念一句免责,法院当然不认这条款。
买保险不是买平安符,是把风险讲在前面,别拿流程当挡箭牌。
最终,二审判决,陈某一分不用赔。
王某甲拿到6552元也没再多争取,他心里也清楚,53天的修车时间法院根本不认。
保险公司也没在纠结,因为要赢官司需举证证明,电子保单中免责条款已在投保时明确解释告知。
就因为业务员没有这么做,所以被判该免责条款不能生效。
也就是说,电子投保时,光有一份需要签字的免责说明书是不够的。
保险公司必须拿出证据,证明它确实通过视频、音频等方式强制阅读。
让车主真正看到了,也听懂了免责条款,如果拿不出来,免责条款就是一张废纸。
而且这种操作,在法律上越来越站不住脚。
案子的最后,王某甲该拿的赔付也拿到了,陈某虽没赔钱,但对买了全险就能全身而退不再相信。
这个案例也提醒人们,买车险别光扫二维码图快,对条款要点开看明白,不懂的就多问问。
保险公司也别指望电子签名替自己省事,条款不讲明就让交钱签字,真到法庭上未必能赢。
对此你怎么看?
案例来源:重庆晨报
评论列表