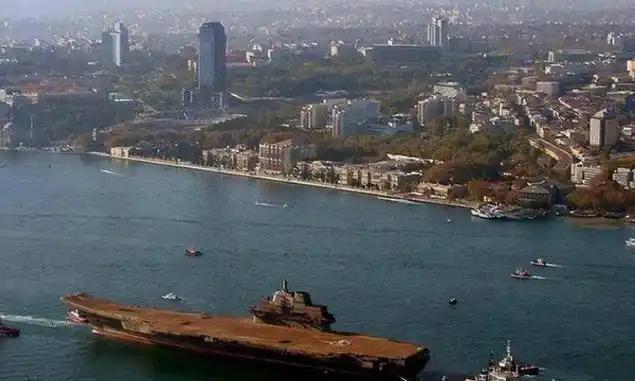
土耳其这次被中国直接回绝,原因只有一个:同样的坑,中国不会再跳第三次。回顾中土三次合作波折,最典型的就是“瓦良格”号航母受阻事件。1999年,中方花费2000万美元购入这艘半成品航母,可它准备通过博斯普鲁斯海峡时,土耳其却突然踩下了刹车。
这艘没有动力、没有操纵系统的航母船体,必须经过土耳其海峡才能驶出黑海,可土方以通航安全为由不放行,谈判一拖就是一年半,直到2001年8月25日才宣布同意通行。
土方随后提出20项附加条件,其中包括高额风险保证金、多艘保障船配合和严格航行安排,10亿美元的数字更让这场通行变成一场艰难博弈,压力和要价都摆上了桌面。
经过多轮外交斡旋,瓦良格号最终在2001年11月驶出海峡,2002年3月4日抵达大连,后来被改造成中国第一艘航母辽宁舰,这段周折也证明,当年的坚持确实值得。
第一次是海峡通行受阻,第二次则发生在军贸谈判桌上,2013年土耳其为远程防空系统招标,中国的FD-2000被列为优先方案,项目金额约34亿美元,也是一次海外尝试。
这份方案之所以受到关注,是因为它包含本地生产和技术合作安排,土耳其也想借此补上防空能力短板,可合同迟迟没有真正落地,外部压力、联盟关系与技术条件不断反复纠缠。
2015年11月,土耳其国防部门确认取消这项曾授予中国企业的防空项目,理由是转向国内研发。路透社当时还提到,美国和北约盟友此前一直对这笔合作表示担忧。
一次被卡在海峡,一次被拖在合同,表面看是不同事件,都暴露出同一个问题:合作一旦进入关键环节,规则和承诺能不能经得住利益变化,才是最难验收、也最容易失信的环节。
到了2024年,土耳其又把目光投向稀土合作,能源部长巴伊拉克塔尔访华,与中方签署自然资源和采矿合作谅解备忘录,重点涉及关键矿产、稀土开发和采矿技术合作。
土耳其手里有埃斯基谢希尔贝伊利科瓦矿区,官方曾称当地有6.94亿吨稀土相关资源,但专家提醒,矿石储量不等于可开采的稀土氧化物,商业价值仍需进一步评估。
需要特别区分的是,备忘录写下合作方向,不等于设备已经进场、资金已经到位,更不等于核心工艺已经交付,真正难的地方也不在“有没有矿”,而在后续能否把纸面共识变成可执行项目。
能不能把矿变成稳定产品,稀土分离要经过复杂化学流程,设备、工艺、环保和长期运营经验缺一不可,储量数字本身不能替代产业能力,更不能自动变成谈判桌上的技术筹码。
土方希望借助中国成熟的加工能力,把资源尽快变成产业竞争力,可中国早已对稀土开采、冶炼分离和磁材制造相关技术设置出口管制,核心工艺不可能像普通设备一样打包转让。
所以,现有信息更准确的说法是,中土稀土合作在技术转让、项目控制权和产业落地方式上出现分歧,报道没有显示中方发布过“正式拒绝公告”,把谈判卡点写成毁约并不严谨。
这件事的关键不只在技术,也在谁承担投资风险、谁掌握项目控制权、产品最终卖向哪里,任何一项说不清楚,合作都可能停在纸面上,但这并不意味着中方会无条件接盘。
2024年的备忘录只是合作框架,土耳其能源部门后来仍在寻找不同国家和企业参与,说明具体项目距离落地还有很长的路,双方仍要面对成本、环保与控制权的现实谈判。
如果只看新闻标题,容易把三次经历混成一句情绪判断和简单结论;把三次经历放在一起看,瓦良格号留下风险教训,FD-2000留下履约教训,不能只靠标题下结论。
稀土谈判考验的则是技术边界,三件事指向同一个底线:合作不能只靠口头诚意,还要靠清晰规则、透明数据、执行能力、长期信用和能够兑现的承诺与结果。
中国可以合作,也愿意合作,但跨国合作必须建立在信息透明、权责对等和长期履约之上,不能先让一方投入成本,再用新条件反复加码,更不能把核心技术直接当成入场券。
土耳其的地理位置重要,矿产资源也有吸引力,可国际合作不是谁手里握着一张牌,谁就能不断抬价,真正决定项目能否持续的,还是信用、规则以及对风险的共同承担。
如今中国面对这类合作,也更看重合同约束、技术边界、风险分担和后续执行,门一直开着,但想靠一次签字换走长期积累,把单方诉求包装成互利方案,已经越来越难。
所谓“不跳第三次”,不是拒绝土耳其,而是拒绝重复过去那种先投入、后被动、再补救的合作路径,这才是中国从波折中换来的清醒,也是谈合作必须守住的底线与边界。