俄罗斯方面态度强硬!通往中国的 "贝加尔力量" 天然气管道,线路依旧指向蒙古,价格反倒成了最难迈过去的一道坎。俄方想参照的价位,是每千立方米 250 到 260 美元这一档。管道怎么走已经有了方案,可这笔气按什么价定,双方究竟还要谈多久?
这条管道前前后后谈了快二十年,2025 年 9 月中俄蒙三方终于签了备忘录,眼看就要进入实质性施工阶段,结果最后的商业合同一拖再拖,到今天连一锹土都没挖下去。
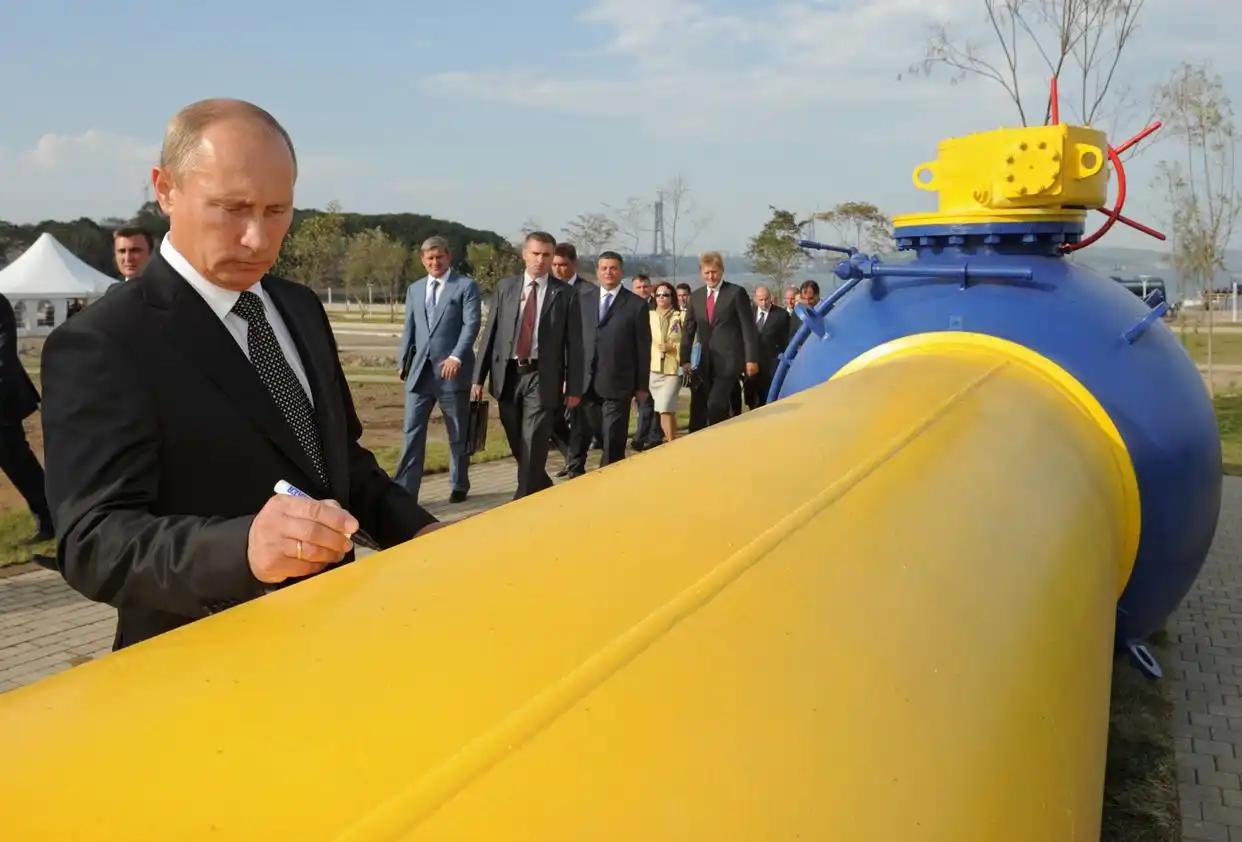
今年 9 月东方经济论坛上,普京亲自批准把 "西伯利亚力量 2 号" 正式改名叫 "贝加尔力量",名字换得挺响亮,可线路、产能、技术方案一个字都没动,纯粹是换汤不换药。
按规划,这条管道西起俄罗斯西西伯利亚和亚马尔半岛的气田,向东横穿蒙古国全境,最终接入中国华北天然气管网,总长约 2600 公里,光蒙古段就占了将近 960 公里。
设计年输气量 500 亿立方米,合同期长达 30 年,一旦建成就是中俄之间第二条能源大动脉,规模比已经运行的东线管道还要大出一截,相当于每年多供半个北京市的用气量。
可偏偏卡在了最俗的一件事上,钱。俄方咬住每千立方米 250 到 260 美元不松口,中方的心理价位却在 50 到 130 美元之间,两边报价差了将近五倍,这生意根本没法谈。
俄方觉得自己挺委屈,说同一时期卖给土耳其、匈牙利这些还在买俄气的欧洲客户,均价超过 400 美元,给中国的价格已经打了六折,再往下降就真成了赔本赚吆喝了。
2026 年通过东线管道实际执行的对华供气均价,大约是每千立方米 258.8 美元,俄方拿这个现成的数字当参照物,认为第二条管道维持同价合情合理,没什么可商量的余地。
中方的账却不是这么算的,东线管道从俄罗斯远东出发,穿越上千公里的西伯利亚原始森林,建设和运维成本都极高;贝加尔力量路线更短气源更近,凭什么按东线的价来?
再看看别的气源,中亚管道进来的气到岸价大约在每千立方米 200 美元上下,俄罗斯国内工业用气才 120 到 130 美元,中方拿这些当标尺,报价自然压得低,底气也足得很。
今年 7 月华尔街日报率先曝出消息,这条管道的商业谈判已经被无限期暂缓,随后南华早报也证实了这个消息,两边在价格上的鸿沟实在太大,短期内谁都不打算先松口让步。
更关键的是,中国手里的牌越来越多了。中亚天然气管道 ABC 三线常年稳定运行,年输气能力超过 600 亿立方米,中缅管道从西南方向补位,沿海 LNG 接收站还在不断扩建扩容。
就在谈判僵住的节骨眼上,9 月 14 日中国燃气和美国维吉公司签了一份 20 年的液化天然气长约,每年 50 万吨,2030 年开始交付,价格直接挂钩亨利港基准价再加液化费。
50 万吨看着不多,搁进中国每年六千多万吨的 LNG 进口盘子里连百分之一都不到,但选在这个节点公布,信号意义远大于实际体量,等于明明白白告诉俄方,买家不止你一个。
蒙古过境同样是一根隐刺,管道从蒙古穿过,过境国手里就多了一张牌,过路费想调就调,检修周期想拉长就拉长,真到了关键节点第三方势力一掺和,供气稳定性就得打问号。
俄方非要走蒙古也有自己的算计,路线经过第三国,将来万一供需生变,俄方多了一个回旋空间,气不一定全给中国,还可以分流给蒙古甚至往别处卖,等于保留了议价的后手。
说到底,这不是什么感情问题,是纯粹的市场博弈。俄罗斯丢了欧洲市场急着找下家,中国气源多元化布局基本成型并不缺这一口气,谁更急谁在谈判桌上就更被动,道理就这么简单。
管道名字从 "西伯利亚力量" 改成 "贝加尔力量",改的不是图纸是姿态。俄方想用更名抬升议价筹码,可商业合同面前,名字再好听也抵不过每立方米差出的那几十美元,市场不认这个。
这笔气最终能不能谈成,不取决于谁的嗓门大,取决于全球能源市场往哪边走。如果 LNG 价格持续走低、中亚气源稳定扩容,俄方的报价空间只会越挤越窄,到时候不降价也得降,由不得他。
路线已经画在地图上了,蒙古段的勘察设计也做完了,硬件层面没有任何障碍。真正的障碍在谈判桌上,在每千立方米那几十美元的差价里,在双方谁先眨眼的耐心较量里,急不来也催不动。
评论列表