俄蒙这下可慌了神,他们小看了中国。今年 9 月据俄媒报道,俄蒙主动登门拜访,想拉中国参与图瓦铁路项目,还提出可以转让矿产开采权,以此换取中方出钱修路。可中国缺的真是这条线吗?
9月17日,伊尔库茨克一场会谈,把沉了十年的“俄蒙中东部—西部铁路走廊”又推回了台面。
蒙古国政府网站当天发消息:蒙古副总理诺木托伊巴亚尔和俄罗斯副总理奥韦尔丘克商定,成立三方工作组,把中方代表纳进名单。
任务就两项:敲定西部铁路走廊的线路设计,还有更现实的融资条件。
线怎么走,业内早不陌生:从俄罗斯图瓦共和国阿尔茨苏里口岸南下,进蒙古乌布苏省,穿科布多省布勒干口岸,再接新疆阿勒泰的塔克什肯口岸。
塔克什肯不是普通边口,贴着准噶尔盆地,南接疆内路网,东连甘青,西出中亚。
图瓦的矿要是走这边,比绕西伯利亚铁路网近出一大截。
可地图画得再顺,也抵不过两个老问题:北边接不上网,钱从哪儿来。
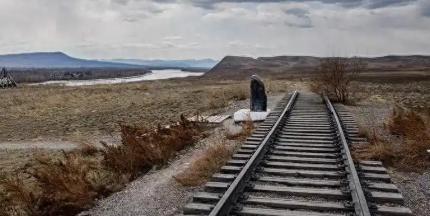
图瓦到今天都没并进俄罗斯国家铁路网,要让矿石出门,得先有库拉吉诺—克孜勒那段接入线,专门喂埃列格斯特炼焦煤矿。
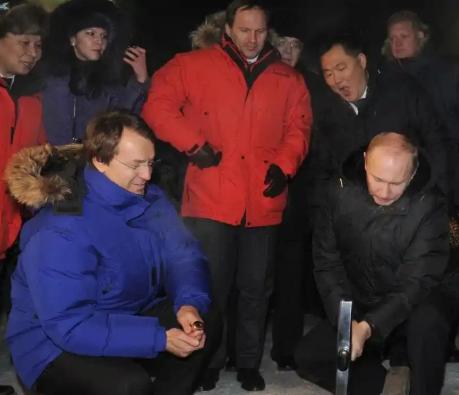
这条线2008年立项,2011年普京去克孜勒站址敲过一颗道钉,当时说2018年通车。
结果只铺了一小截,2017年转特许经营,没几年特许权又暂停。
2025年圣彼得堡论坛再签备忘录,2026年俄方连出政府令,忙的还是把合同手续续上,铁路没长几公里,文件倒续了几轮。
这一步没落地,蒙古西部就算咬牙把境内段修通,列车开到边境,对面还是荒原。
走廊就不是通道,是图纸上的扁担,两头都悬着。
这回真正不一样的,是“钱”字被摆到了桌心。
图瓦方面说得直白:中方出钱修铁路,连供电、供暖、输变电这些配套一起干,俄方拿图瓦矿产开发权换。
蒙古西部那段,也想照这个模子来。
手里有其他融资渠道,不会把国土里的矿权这么干脆亮出来。
俄乌延宕之下,联邦预算先保军工和西部方向,西伯利亚基建普遍缺血,西方制裁又把外债路堵死。
俄方自估这段工程超一万亿卢布,折一百三十多亿美元,而俄基准利率还挂在16%上下。
这套账,莫斯科自己背不动,只能用资源换资本。
图瓦地下确实够硬:埃列格斯特焦煤探明8.55亿吨,乌卢格—坦泽克锂矿是俄第二大锂矿,储量66.5万吨。
再加含钽、铌的多金属矿,全是新能源、高端电子和航材里的硬货。
但俄方开出的条件也透出分量:原矿不准直接出口,必须走深加工,合作得是合资,中方不能一家说了算。
更复杂的一条是,复杂多金属矿的富集和冶炼技术要转给俄方。
前两条,资源国都这么干,算主权逻辑,第三条就得冷静看。锂、钽、铌的高纯分离和冶炼工艺,不是普通工程经验,是中国花了十几年把产业链吃透才攒下的底牌。
现在出口管制都收着,拿一座还没规模开发的矿权,换看家技术出去,这已经不是“带资进组”,是带资、带技术、还带风险。
中国这边不急,是因为手里的盘子早就变了。
甘其毛都—嘎舒苏海图跨境铁路,2025年5月开工,统一设计、各自建设、一次联通,1520宽轨和1435标准轨并行,车到口岸不换装。
2026年9月线下主体完工、开始铺轨,设计年运量3000万吨,背后是塔本陶勒盖的煤、奥尤陶勒盖的铜金。
货现成,蒙方自己修境内段,回本路径写得清清楚楚。
往西看,中吉乌铁路2026年9月首座隧道贯通,串起新疆、吉尔吉斯斯坦、乌兹别克斯坦,再进中亚腹地。
北边二连—扎门乌德跑了近七十年,是中蒙贸易老主动脉。
中国北向、西向、南向的陆路通道,一条比一条短,一条比一条稳。
把图瓦西部走廊放进去比,味道就出来了:优先段410多公里,俄方自家接入线烂尾十几年,蒙古西部货得等新矿开发,运量保底没人签,技术条款卡着。
而2024年图瓦对华煤炭出口大约就65万吨。
拿这个底数去撑一百多亿美元铁轨,不是不能做,是得先回答:前五年跑什么货,谁补差价,北边停工了南边等不等,环评下不来利息谁付。
资源国谈合作最爱说“战略意义”,但铁路不是PPT,钢轨铺下去就是要还利息的。
中国这些年吃过“先修再说”的亏,也攒下了甘其毛都这种样本:线路短、货源实、各自筹资、标准统一、运量写进设计。
有这个样板打底,谈判桌上自然就不用抢跑。
说到底,这局里最值钱的不是矿,是“买方+资本方+施工方”三位一体的位置。
俄蒙把中国请回来,不是中国赶上了窗口,是时间被他们自己耗掉了。
十年前图瓦要是咬牙把库拉吉诺—克孜勒修通,今天坐过来的姿态完全不同。
可他们没修,等东方市场成了最大买家、最大出资方、最大工程能力持有者,才回头敲门。
信息来源:(蒙古国政府官网)