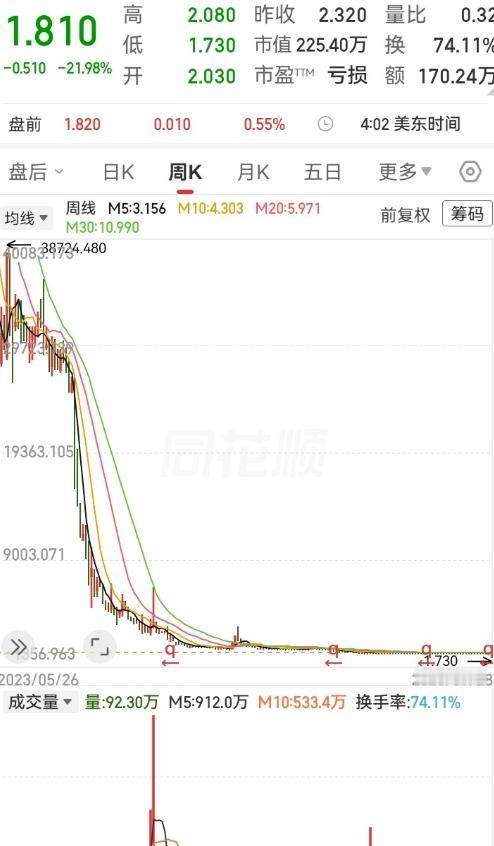
走势一路狂跌直下!从38000块跌到1块多,超过99%的下跌深度,几乎跌没了全部高度。走势像瀑布一样从高空泻落,跌穿了一道道支撑,被狠狠砸到谷底。
我觉得,这才是这类瀑布图最容易误导人的地方,一个标的若经历多次反向拆股、增发、债务压力和退市风险,长周期图会非常夸张。
很多人一看“以前几万,现在几块”,脑子里立刻冒出一个念头:只要回去一点点,不就几十倍了?市场可不认这套。
真正能不能站住,看的还是资产、现金流、融资能力、盈利预期和流动性。
我更愿意说,美股真正难的地方,不是简单一句“没有涨跌幅”,而是价格发现更快,风险传导也更快。
美国市场没有A股主板那种固定日涨跌停板,可它并非完全没有刹车。
纽约证券交易所现行机制里,个股有Limit Up-Limit Down价格带,极端波动时会进入暂停;全市场层面,标普500指数较前收盘下跌7%、13%、20%,对应不同级别的熔断安排。
把美股写成“想跌多少就跌多少,中间没人管”,并不准确。
可规则不同,交易体验确实差很多,上交所、深交所现行规则里,主板股票通常实行10%涨跌幅限制,创业板和科创板通常是20%,部分特定情形不设涨跌幅限制。
上交所2026年交易规则也写得很清楚,投资者买入的证券在交收前不得卖出,实行回转交易的品种另算,普通A股股票并不在当日回转交易名单里。
在我看来,真正值得讨论的,不是哪套制度“更高级”,而是哪套制度更匹配市场结构。
涨跌幅限制能给情绪留一点缓冲,也可能把本来一天完成的价格调整拖到几天;T+1能压住一部分日内高频冲动,碰上隔夜风险时,持仓者也少了一个当日退出的选择。
任何规则都有代价,拿一边的优点去打另一边的缺点,很容易把问题说简单。
再看“可以随时进出”这句话,也得改,美国大部分股票交易已采用T+1交收,日内交易和保证金规则也有约束。
FINRA的新日内保证金框架已在2026年6月生效,还给券商留了过渡期,不同券商可能处在不同实施阶段;现金账户也得注意已结算资金和违规交易问题。
能日内买卖,不等于资金、保证金、账户限制全都消失。
我个人更看重另一个问题:散户最容易吃亏的地方,不是动作不够快,而是误以为快就能解决问题。
行情剧烈时,价差会放大,流动性会突然变薄,一根长针就可能把止损单扫掉。
FINRA也提示,低价证券往往伴随更高波动、较低成交量,还可能面临更高的操纵风险。
你以为自己在和一根K线较劲,实际面对的是订单速度、流动性深度、融资条件和消息差的综合博弈。
这就像大象和兔子站在一个场地里,兔子灵活,能转身,能快跑,可真拿体量和冲击力硬碰,大象的优势太大。
普通投资者真正的优势,也不是比机构下单更快,而是可以不参与每一场战斗,可以控制仓位,可以回避看不懂的低价股,可以在信息不足时什么都不做。
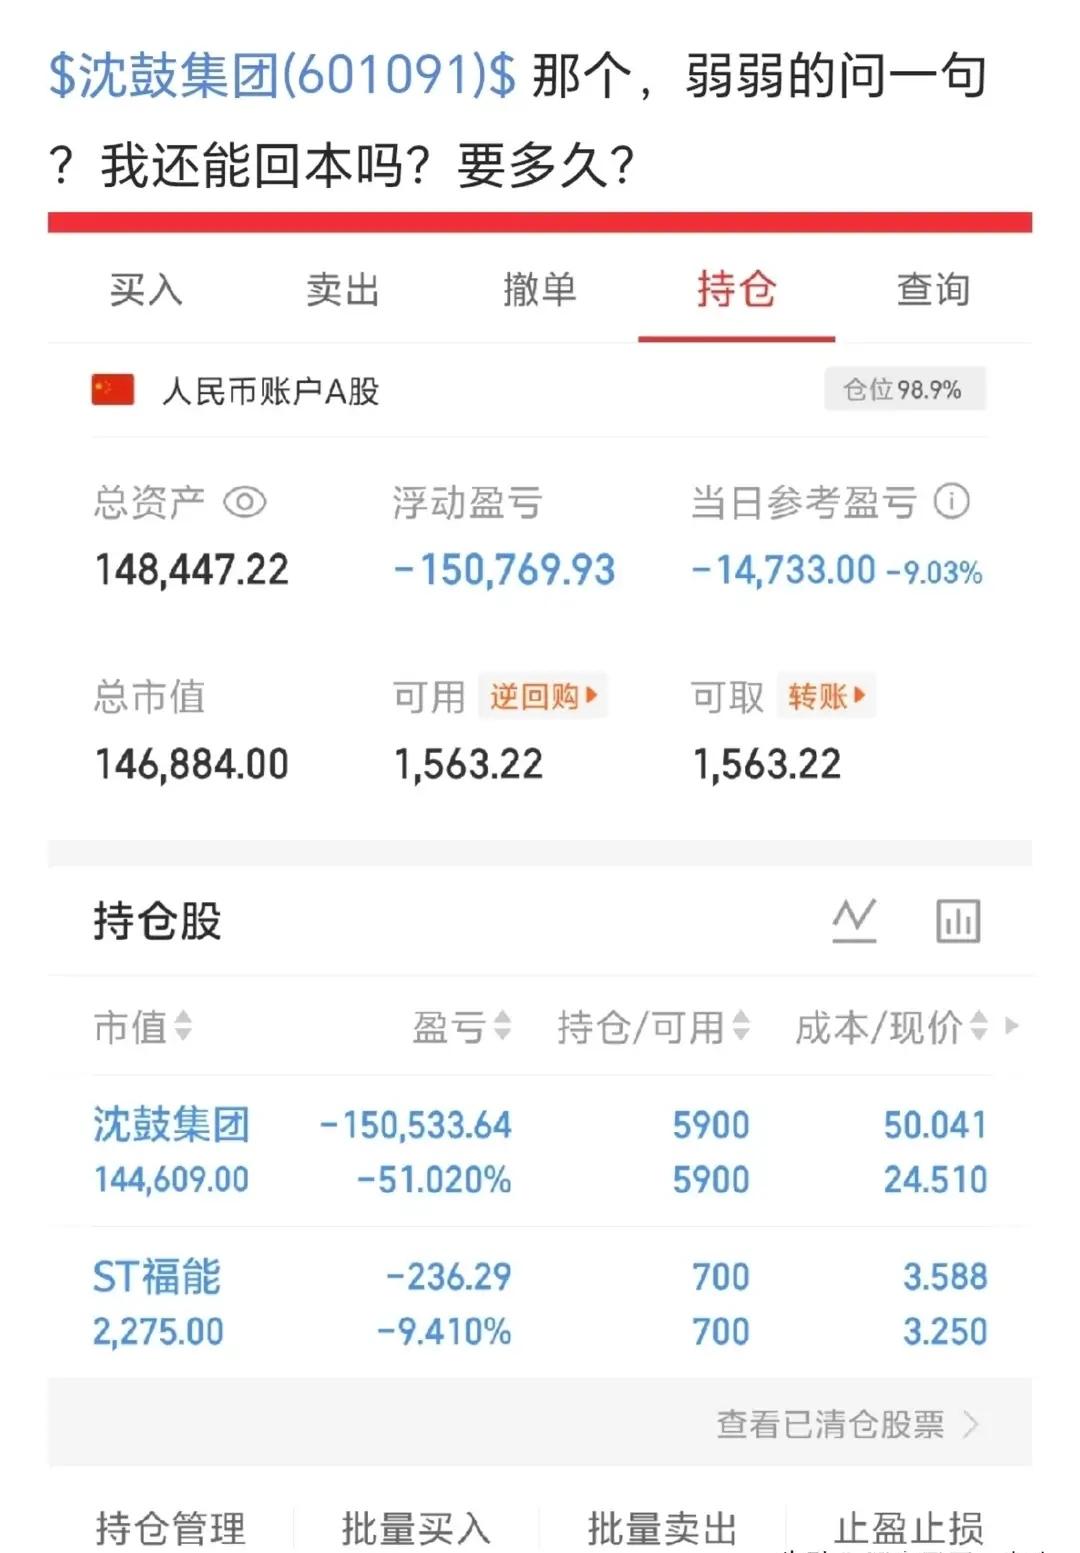
还有一点很容易被忽略,跌得多并不等于安全。从100跌到10是跌90%,从10跌到1还能再亏90%。
价格越低,百分比风险不会自动消失,“已经跌成这样了,还能跌到哪去”,恰恰是低价股里很危险的一句话。
我的看法是,这种瀑布图真正值得学的,不是猜哪里见底,而是先看三件事:图上的价格是不是复权口径,公司有没有连续融资和反向拆股记录,交易制度会不会放大自己的操作弱点。
把数据口径弄明白,把规则搞清楚,再谈支撑和反弹,顺序才不容易反过来。