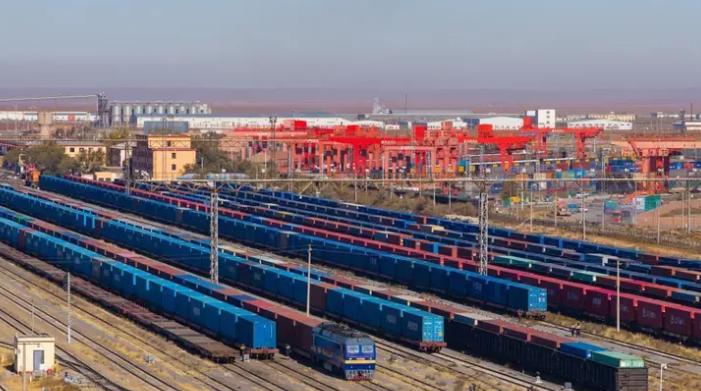
俄蒙这回恐怕真得重新算账了:一条惦记了十几年的铁路,兜兜转转之后,最后还是得把中国请进来。
更有意思的是,以前大家讨论的是“铁路怎么修”,现在摆到桌面上的,却已经不只是铁路,还有煤炭、锂矿、稀有金属和一整条跨境产业链。
9月17日,俄蒙传出一个很关键的消息。
俄罗斯和蒙古决定为西部铁路走廊组建专门工作组,而且这个工作组不是两家自己研究,而是计划把中国代表也请进来,一起敲定线路设计和融资方案。
这条线路准备从俄罗斯图瓦进入蒙古西北部,再一路向南接入中国新疆方向。
换句话说,俄罗斯想把西伯利亚腹地的资源送出来,蒙古想把自己从单纯的“夹在中俄之间”变成过境枢纽,可这条路最终能不能跑起来,关键的一环还是中国市场。
为什么俄蒙现在这么着急?
看一眼图瓦就明白了。
这个俄罗斯南西伯利亚地区,地下资源不少,尤其是优质焦煤。
早在2010年前后,俄方就准备修基兹尔—库拉吉诺铁路,把图瓦煤矿接进俄罗斯铁路干线。当年的方案甚至已经拉上几家大型矿企,铁路投资规模动辄上千亿卢布。
结果十多年过去,铁路始终没有真正建起来。
最尴尬的是什么?
不是地下没矿,而是矿挖出来运不走。
今年9月,图瓦两个焦煤资产刚刚易主。其中梅热盖煤矿拥有相当规模的焦煤储量,但公开资料直接点出了它长期面临的问题:基兹尔—库拉吉诺铁路迟迟没有建成,矿山运输能力因此受到严重限制。
这就是资源型地区最怕碰上的局面。
地下埋着几十亿、上百亿的东西,地图上看着全是财富,可没有铁路、没有港口、没有稳定买家,那些矿石实际上和石头没多大区别。
所以俄方这几年思路明显变了。
与其再修一条只连接俄罗斯国内铁路网的支线,不如干脆把图瓦、蒙古西部和中国连成一条南北通道。
而蒙古更积极。
蒙古早就把从图瓦边境一路延伸到南部口岸的铁路纳入交通发展规划,部分规划线路长度达到1255公里。
这条路真正厉害的地方,不只是“多了一条铁路”。
它经过的蒙古西部和俄罗斯图瓦,恰恰都是矿产资源非常丰富的区域。
图瓦方面自己就公开说过,这一区域拥有锂、铌、钽、钼、锌、铍、铀以及稀有金属等资源,而蒙古西部同样拥有相当可观的矿产基础。
这一下逻辑就完全变了。
以前是先问:“铁路修好之后运什么?”
现在是反过来:
矿就在铁路两边,只差有人把矿、铁路、加工厂和市场连起来。
中国企业其实早就进场看过了。
2025年,蒙古Chinggis Khaan Group和中国中铁五局等企业就到图瓦讨论过中央欧亚运输走廊;随后图瓦方面又明确表示,蒙古企业正在和中国合作伙伴研究当地交通、能源基础设施以及矿产资源开发项目。
所以网上流传的那句“俄蒙拿矿权换中国修铁路”,虽然目前查不到权威文件能够直接坐实,但它为什么听起来像那么回事?
因为现实中的合作框架,确实越来越接近一种“资源+基建+长期运输”的组合模式。
说白了,铁路本身未必赚钱。
真正值钱的是铁路建成之后几十年的货源。
谁参与矿山,谁控制稳定运输量,谁拥有下游加工和采购能力,谁才有可能把这笔账算平。
而中国恰恰同时具备几个条件:超大规模工业市场、成熟铁路建设能力、矿产加工产业链,以及足以支撑长期合同的采购能力。
这才是中国现在真正握在手里的筹码。
更关键的是,中国如今完全没必要着急。
十多年前,一条从俄罗斯内陆通往中国市场的新线路,对中国当然有吸引力。
可今天不一样了。
中欧班列、中蒙俄经济走廊、中亚铁路、俄罗斯远东港口以及越来越多的陆路口岸,都在不断增加中国对外通道的选择。
通道越多,买方的谈判空间就越大。
所以现在真正着急的,反而是资源必须寻找出口的一方。
这也是这条图瓦铁路最值得琢磨的地方。
表面看,是俄罗斯和蒙古想多修一条铁路。
往深了看,其实是欧亚大陆的资源流向发生了变化。
以前俄罗斯大量能源和原料往欧洲走,如今物流和贸易越来越向亚洲倾斜;蒙古更不用说,中国长期都是它最重要的出口市场之一。
资源在哪儿不重要,能不能低成本送到最大市场才重要。
所以我觉得,中国真正应该关注的,从来都不是别人喊一句“欢迎投资”,咱们就赶紧带着钱过去。
铁路可以修,矿也可以合作,但账必须一笔一笔算清楚。
谁出土地,谁出资源,谁承担建设成本,运价怎么定,货源保证多少年,铁路产权归谁,矿产开发权又能不能真正形成长期收益,这些才是核心。
十年前,是图瓦等铁路。
十几年后,变成俄蒙一起研究怎么把中国请进来。
这中间真正变化的,恐怕从来不只是这一千多公里铁轨。
而是谁手里握着市场,谁就拥有最后那张最值钱的车票。