不到3天,日本三大光刻胶巨头就要集体抬价!芯片产业链又迎来一轮成本冲击。
9月公开信息显示,JSR、东京应化、信越化学从10月1日起对全球客户执行新的光刻胶定价体系,全品类新订单基础涨幅15%,高端ArF长协报价上调16%到22%。
这不是普通化工材料涨几块钱,而是芯片制造里绕不开的一环开始变贵。
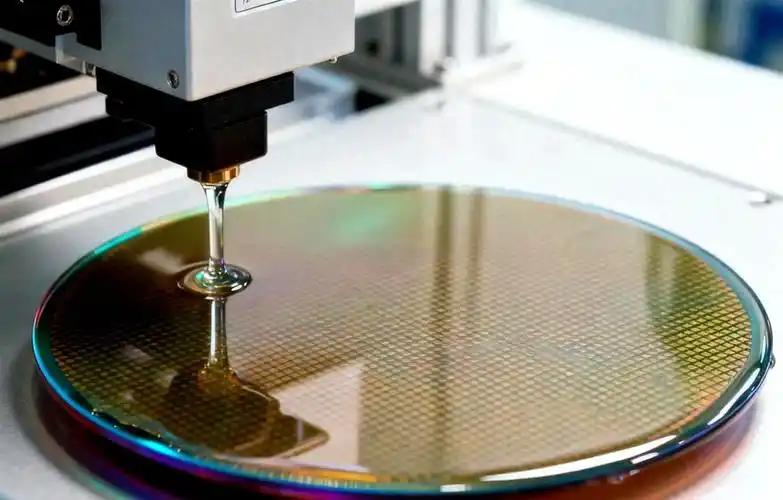
光刻胶干什么用?说得直白点,它像晶圆上的“感光底片”,晶圆先涂胶,再曝光、显影,电路图形才能一步步转到硅片上。
ArF光刻胶更是先进集成电路制造中的关键材料,制程越先进,对分辨率、纯度、批次稳定性的要求越高,想临时换一家供应商,并不是打个电话改订单那么简单。
日本厂商敢抬价,底气就在这里,晶圆厂一款胶用了很多年,后面牵着曝光参数、良率、验证周期,更换材料意味着重新验证、重新适配,稍微出现波动,影响的就是整条产线。
价格只是采购表上的一行,稳定供货才是晶圆厂最不愿冒险的地方。
那这轮涨价,到底谁买单?第一张账单肯定先落到晶圆厂手里。
按照业内测算,假设一家晶圆企业一年采购1亿元光刻胶,价格上涨10%,采购支出就会增加1000万元。
数字听着不小,放进整家晶圆厂的成本盘子里,分量又没想象中那么夸张。
芯联集成披露,光刻胶在其整体成本中的占比约1%;华虹宏力等晶圆厂也表示,单一材料价格变化对整体生产成本的影响相对有限。
这里很容易出现一个误区:光刻胶涨15%,不等于手机跟着涨15%。
一部手机还有芯片、屏幕、电池、镜头、存储等一大串成本,芯片制造里面也不止光刻胶这一项。
材料涨价会沿着产业链往下传,传到哪一层、传多少,要看库存、长期合同、客户议价能力和终端需求。
按我的理解,普通消费者眼下没必要把它理解成“手机马上集体涨价”。
更该盯住的,是上游关键材料的话语权。
一次涨价未必让终端价格明显跳升,若高端材料长期集中在少数供应商手里,晶圆厂选择空间始终有限。
成本多几十还是少几十是一笔账,手里有没有第二套供应方案,又是另一笔账,这也把国产光刻胶推到了更显眼的位置。
今年3月,鼎龙股份300吨高端光刻胶量产线正式投产,布局KrF、ArF两类产品40余款;目前已经拿到千万元级长期订单,覆盖8款半导体光刻胶产品。
南大光电2026年半年报披露,ArF光刻胶产业化继续推进,上半年光刻胶销售收入同比增长48%,KrF产品也在开发验证,并建设年产70吨生产线。
彤程新材多款ArF产品已经完成客户端全流程验证,实现稳定批量供货。
把这些进展放在一块看,意思就不一样了。
国产光刻胶已经不只是实验室里回答“能不能做”,越来越多企业正在回答更难的问题:能不能长期稳定生产,晶圆厂敢不敢持续下单?
我更看重后面这一关,半导体材料不是价格低就能直接替换,客户还要看批次一致性、缺陷控制、良率表现,再经过一轮轮验证。
公开产业调研显示,国内ArF光刻胶整体国产化率依旧不足5%,晶圆厂挑供应商,看重的仍是产品硬实力。
日本厂商涨价,确实把国产产品的价格空间拉大了。
门缝宽了一点,能不能迈进去,还是得拿稳定量产能力说话。
值得琢磨的是,彤程新材披露,下游晶圆厂给出的测试机会明显增加,基础验证周期从过去1到2年普遍缩短到6到12个月。
过去使用进口材料,晶圆厂更倾向于求稳,眼下进口端价格往上走,本土厂商又陆续拿出成熟产品,培养第二供应源这笔账,自然比过去更容易算通。
海外厂商也没停在原地,东京应化今年9月宣布韩国平泽新工厂建成,计划2027年上半年投产;它在日本郡山的新制造设施也在扩充EUV、ArF、KrF光刻胶供应能力。
老玩家继续扩产,新玩家加快验证,接下来的竞争,比的不会只是每公斤便宜多少钱,而是谁能十年如一日,把稳定的产品送进晶圆厂。
我倒觉得,这正是10月1日调价值得继续观察的地方。
表面上,是光刻胶报价往上抬;往产业链里面走一步,是晶圆厂重新衡量供应结构。
国外厂商短期内仍有多年技术积累和客户黏性,国产厂商也已经从送样、验证逐渐走到订单和量产。
一轮涨价改不了全球光刻胶格局,却会让“多培养一家供应商”变得更有吸引力。
等国产高端光刻胶从几款产品、几个客户,慢慢走向更多产线和更大批量,市场里的议价空间自然也会一点点打开。
对整条芯片产业链来说,这比只盯着一次15%的涨幅更值得看。
你觉得,日本光刻胶涨价后,国内晶圆厂会不会明显加快国产材料导入?