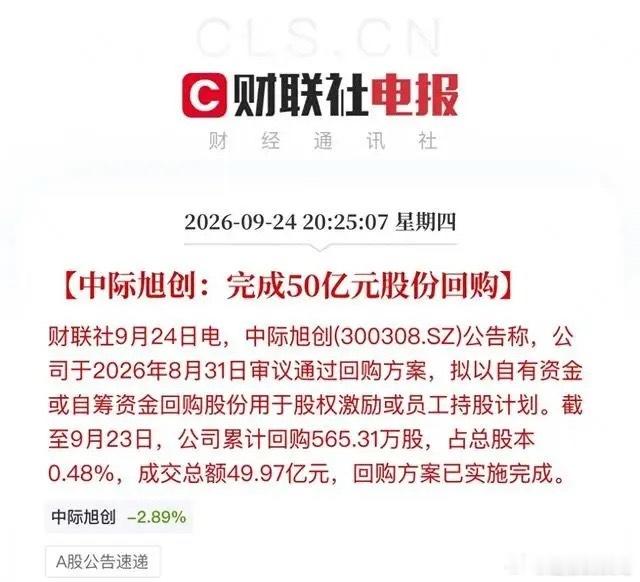
50亿,20天,买完了。中际旭创8月31日通过回购方案,9月23日宣告完成。565.31万股,花了49.97亿。折算下来每股约884元。而9月23日当天,股价收在922元左右。也就是说,公司用低于市价的价格,从市场里把股份拿走了。9月23日那一天,它一口气买了85.7万股,砸出去7.95亿。买入价落在921.85元到935元之间。当天的收盘价,922元。买在收盘价附近,说明什么?说明它等不了了。可为什么不等?中际旭创今年最高冲到过1200元以上。AI大模型爆发之后,800G光模块的需求一路往上顶,谷歌、Meta、亚马逊、微软都是它的客户。按常理,股价跌下来才回购,涨上去就停手。它偏不。股价在900多的时候,它比谁买得都急。这不就是急着把股份锁定在某个价格区间,好让后面的激励对象拿到一个确定的成本吗?说白了,这50亿买的股份,公开去向是股权激励或员工持股计划。股份不会注销,也不会消失。它们从二级市场出来,过一道手,最终装进激励对象的账户里。二级市场的散户看到“回购”两个字,第一反应往往是公司在托市,觉得股价有底了。但你按922元买进去,公司按884元拿走的。同一只股票,两个价格。你出的钱,和公司出的钱,不在同一条线上。有人会说,激励员工不是好事吗?是。但好事花的是谁的钱?是股东的钱。股份从公开市场买来,再以激励价授予员工,中间的差价、后来的减持,每一环都是成本转移。这跟注销式回购完全两码事。注销是股本减少,每个股东手里的份额都变厚了。激励是股本没变,但一部分人的份额要变薄。换个角度想,如果你是员工,你希望激励价定在多少?越低越好。如果你是二级市场买进去的,你希望回购价定在多少?越高越好。同一个回购动作,两边利益是反着的。公司选在9月23日一天干掉将近8亿,均价884。这个价格,比当天收盘便宜了快40块。等于说,前面买的那些股份价格更低,把均价拉了下来。而9月23日当天买的那85.7万股,基本贴着市价拿的。快买完的时候,价格已经压不住了。亨通光电刚完成66亿定增扩产。光模块这条赛道,钱在往里涌,产能也在往里涌。中际旭创的客户名单够硬,但赛道不是它一个人的。这笔账算到最后,528万股也好,565万股也好,数字会变。但有一条不变:回购公告里,股份用途比回购金额更能说明这笔钱最终去了谁的口袋。你看到大公司真金白银出手,别急着觉得它跟你站在一起。先翻到公告最后一页,看看股份给了谁。