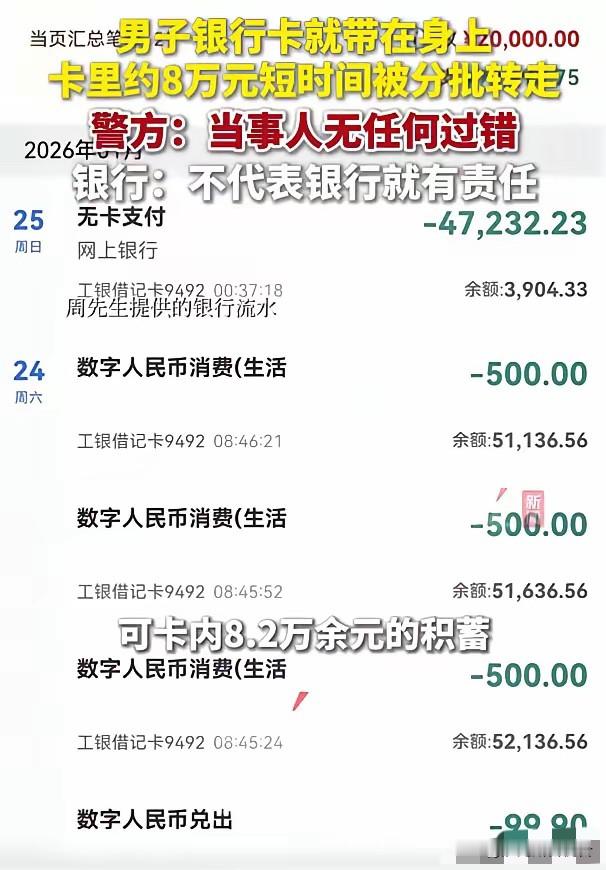
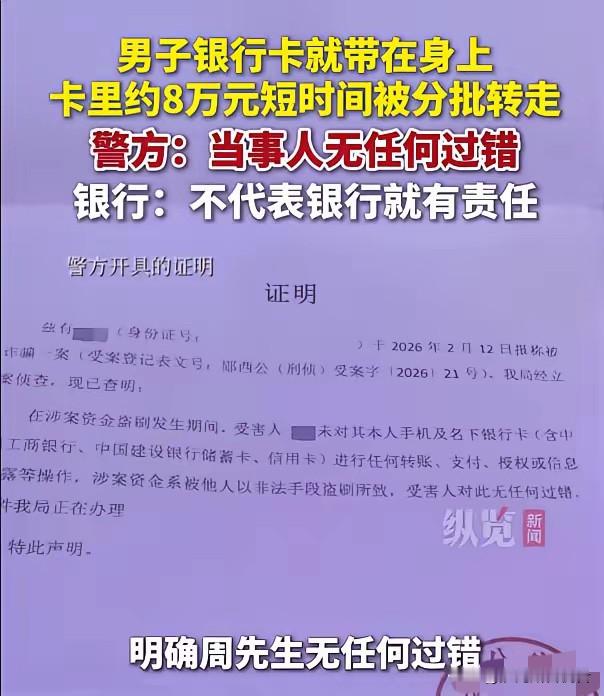
“那你去告啊!”湖北十堰,男子本打算去银行取出8.2万元给患癌的妻子买药,结果查账发现卡内只剩不到4000元了。男子立即报警求助,公安机关为男子开具了无过错证明,证明资金丢失是他人以非法手段盗刷所致。之后男子持证明要求银行赔偿自己的损失,他认为卡在自己手中,但钱被转到了境外,这就是银行的责任。但银行表示这个证明仅适用刑事案件,不能作为民事赔偿依据,还让男子去法院告,告赢了就赔。
周先生妻子患癌等着钱买药,卡里八万二眨眼只剩三千九。钱去哪儿了?七分钟内十七笔数字人民币兑出,次日凌晨一笔四万七直接飞到了境外账户。他手机没动过,短信一条没收到,每月三块钱的短信费倒是扣得勤快。
银行张嘴就是“公安证明只管刑事,赔钱得法院说了算”。翻译成人话就是:你先去告,告赢了我再掏钱。可周先生妻子等得起吗?
这年头,存钱进银行是信任,取钱出来靠判决。银行拿着储户的钱放贷赚利差的时候,怎么不说“你先去法院告我赢了再还贷款”?
法律其实写得清清楚楚。最高法2021年出台的银行卡纠纷规定,第四条白纸黑字写着:持卡人主张盗刷的,提供报警记录、交易明细等材料完成举证;发卡行主张是本人交易或授权交易的,由银行承担举证责任。周先生报了警,公安出了无过错证明,卡一直在他身上,交易发生在境外——举证义务早就转移到银行头上了。
银行拿不出周先生泄露密码的证据,也证明不了是他本人操作。南宁江南区法院今年八月刚判了一个几乎一模一样的案子,储户银行卡在台湾被盗刷,人根本没出过境,法院判银行全额赔偿。成都张女士的卡在印尼和柬埔寨同步取款,十天一百零二笔,法院照样判银行全赔,还发了司法建议要求整改风控。岳阳李女士的案子,银行被判承担七成责任。
这些判决摆在那儿,银行不是不知道。它赌的就是你耗不起。打官司要请律师,要跑法院,要等排期,要熬一审二审。一个妻子躺在病床上等着买药的男人,有多少时间和精力跟银行的法务团队周旋?
“告赢了就赔”这句话,本身就是最大的傲慢。银行把自己的法定义务,包装成一场需要储户用时间、金钱和健康去赌的诉讼游戏。赢了,拿回本就属于自己的钱。输了,连打官司的成本都得自己扛。
银行天天讲风险控制,可储户的钱在七分钟内被连刷十七笔,系统一声不吭。境外无卡支付凌晨发生,风控模型毫无反应。这哪是技术不行,分明是保障储户资金安全的义务被当成了耳旁风。
公安的无过错证明,证明的是周先生没参与犯罪。它恰恰是民事索赔最有力的证据之一。银行说这证明“不能直接作为民事赔偿依据”,逻辑上偷换了概念——没人拿它当判决书用,它只是证据链里最关键的一环。
更让人心寒的是时机。妻子患癌急需用钱,八万多块是救命钱。银行不是不知道这个情况,可回应依然冷冰冰:“建议通过诉讼解决。”建议?一个等着钱买药的人,你建议他去打一场不知道要打多久的官司。
法律保护储户,但法律不会自己走到你面前。周先生需要的不是一句“你去告”,而是银行先把钱垫上,再去追罪犯。这才是金融机构该有的担当。
参考来源:红星新闻《储户约8万存款疑遭盗刷,银行回应:公安无责证明不等同于银行担责,需司法裁决》,2026年9月21日发布。