无涨跌幅限制下,监管该不该出手?——从C沈鼓交易说起
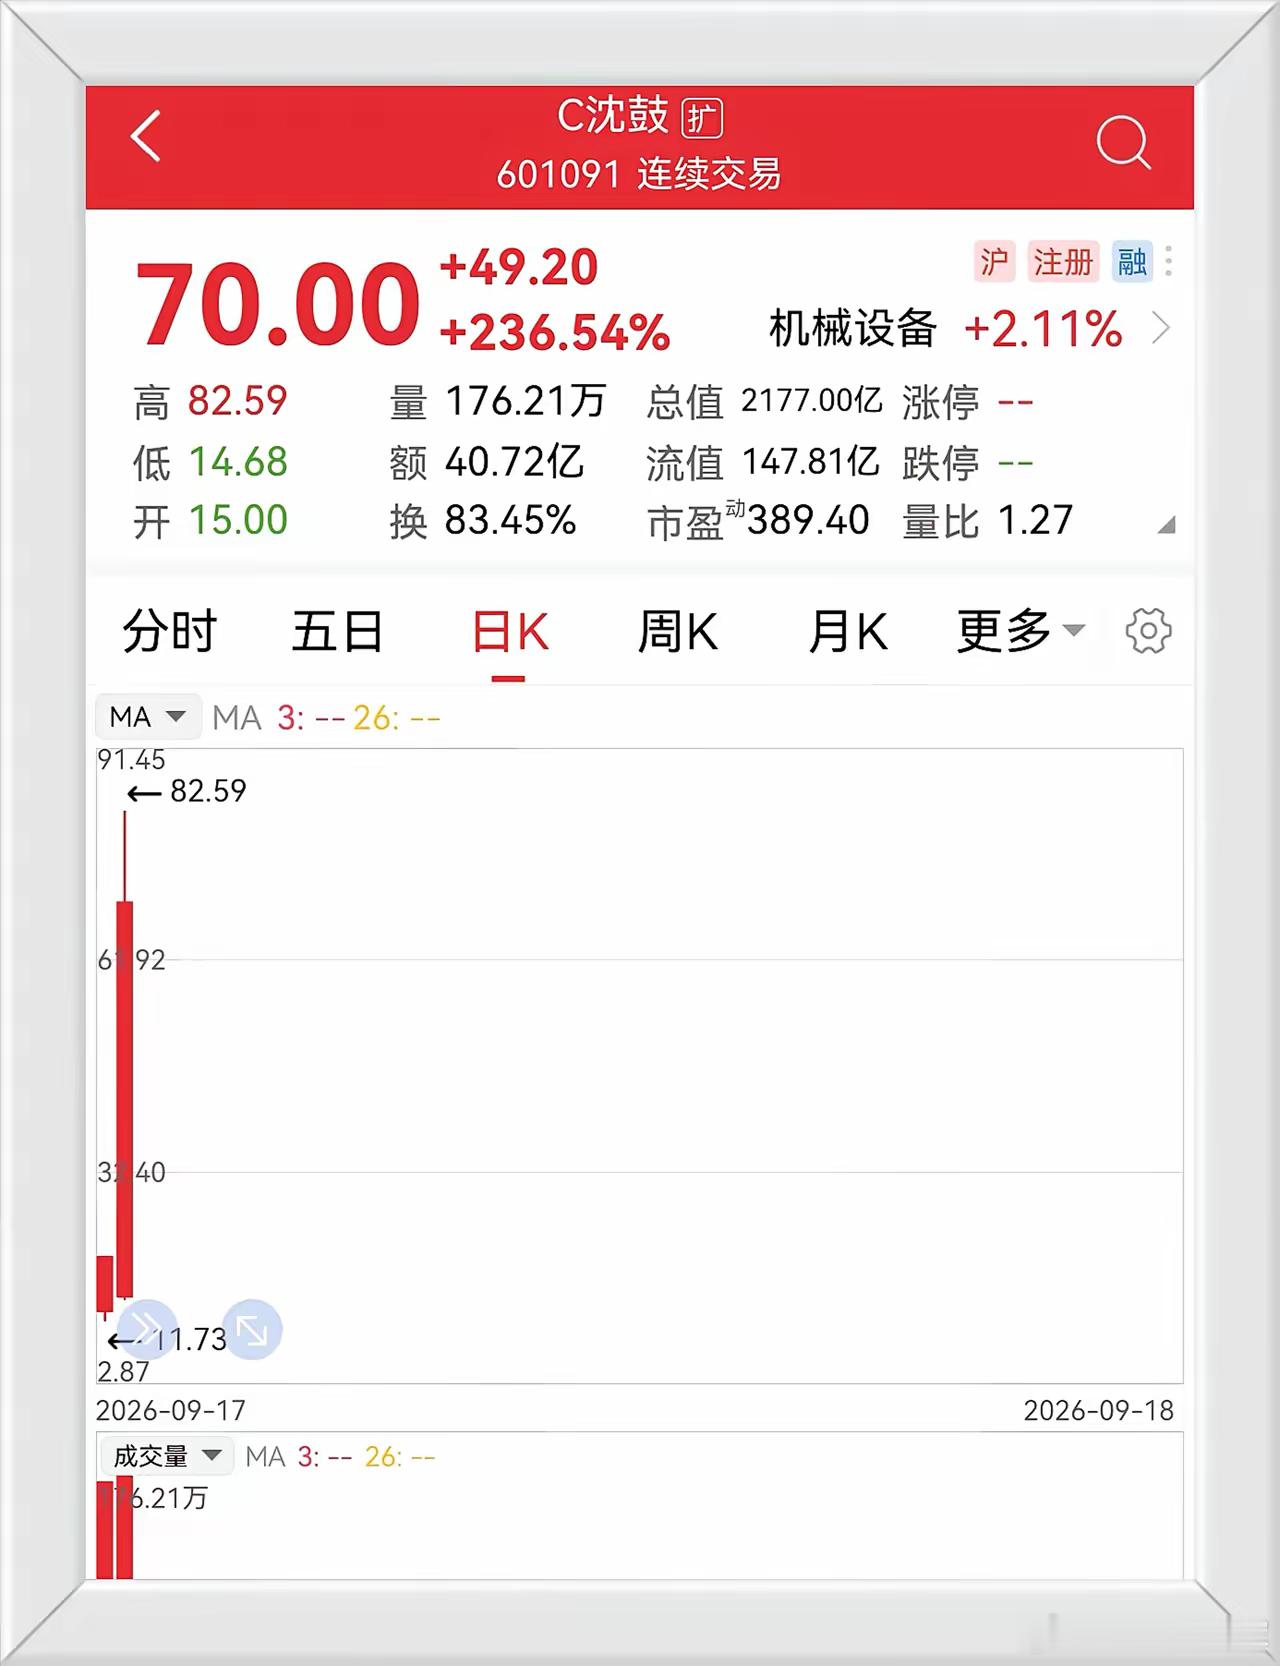
一、一场教科书级的极端行情2026年9月17日,沈鼓集团登陆沪市主板,发行价仅4.39元,是当年A股发行价最低的新股。上市首日,股价开盘即大涨196.13%,尾盘两度触发临停,最终收涨373.80%,全天成交额21.81亿元,换手率79.62%。
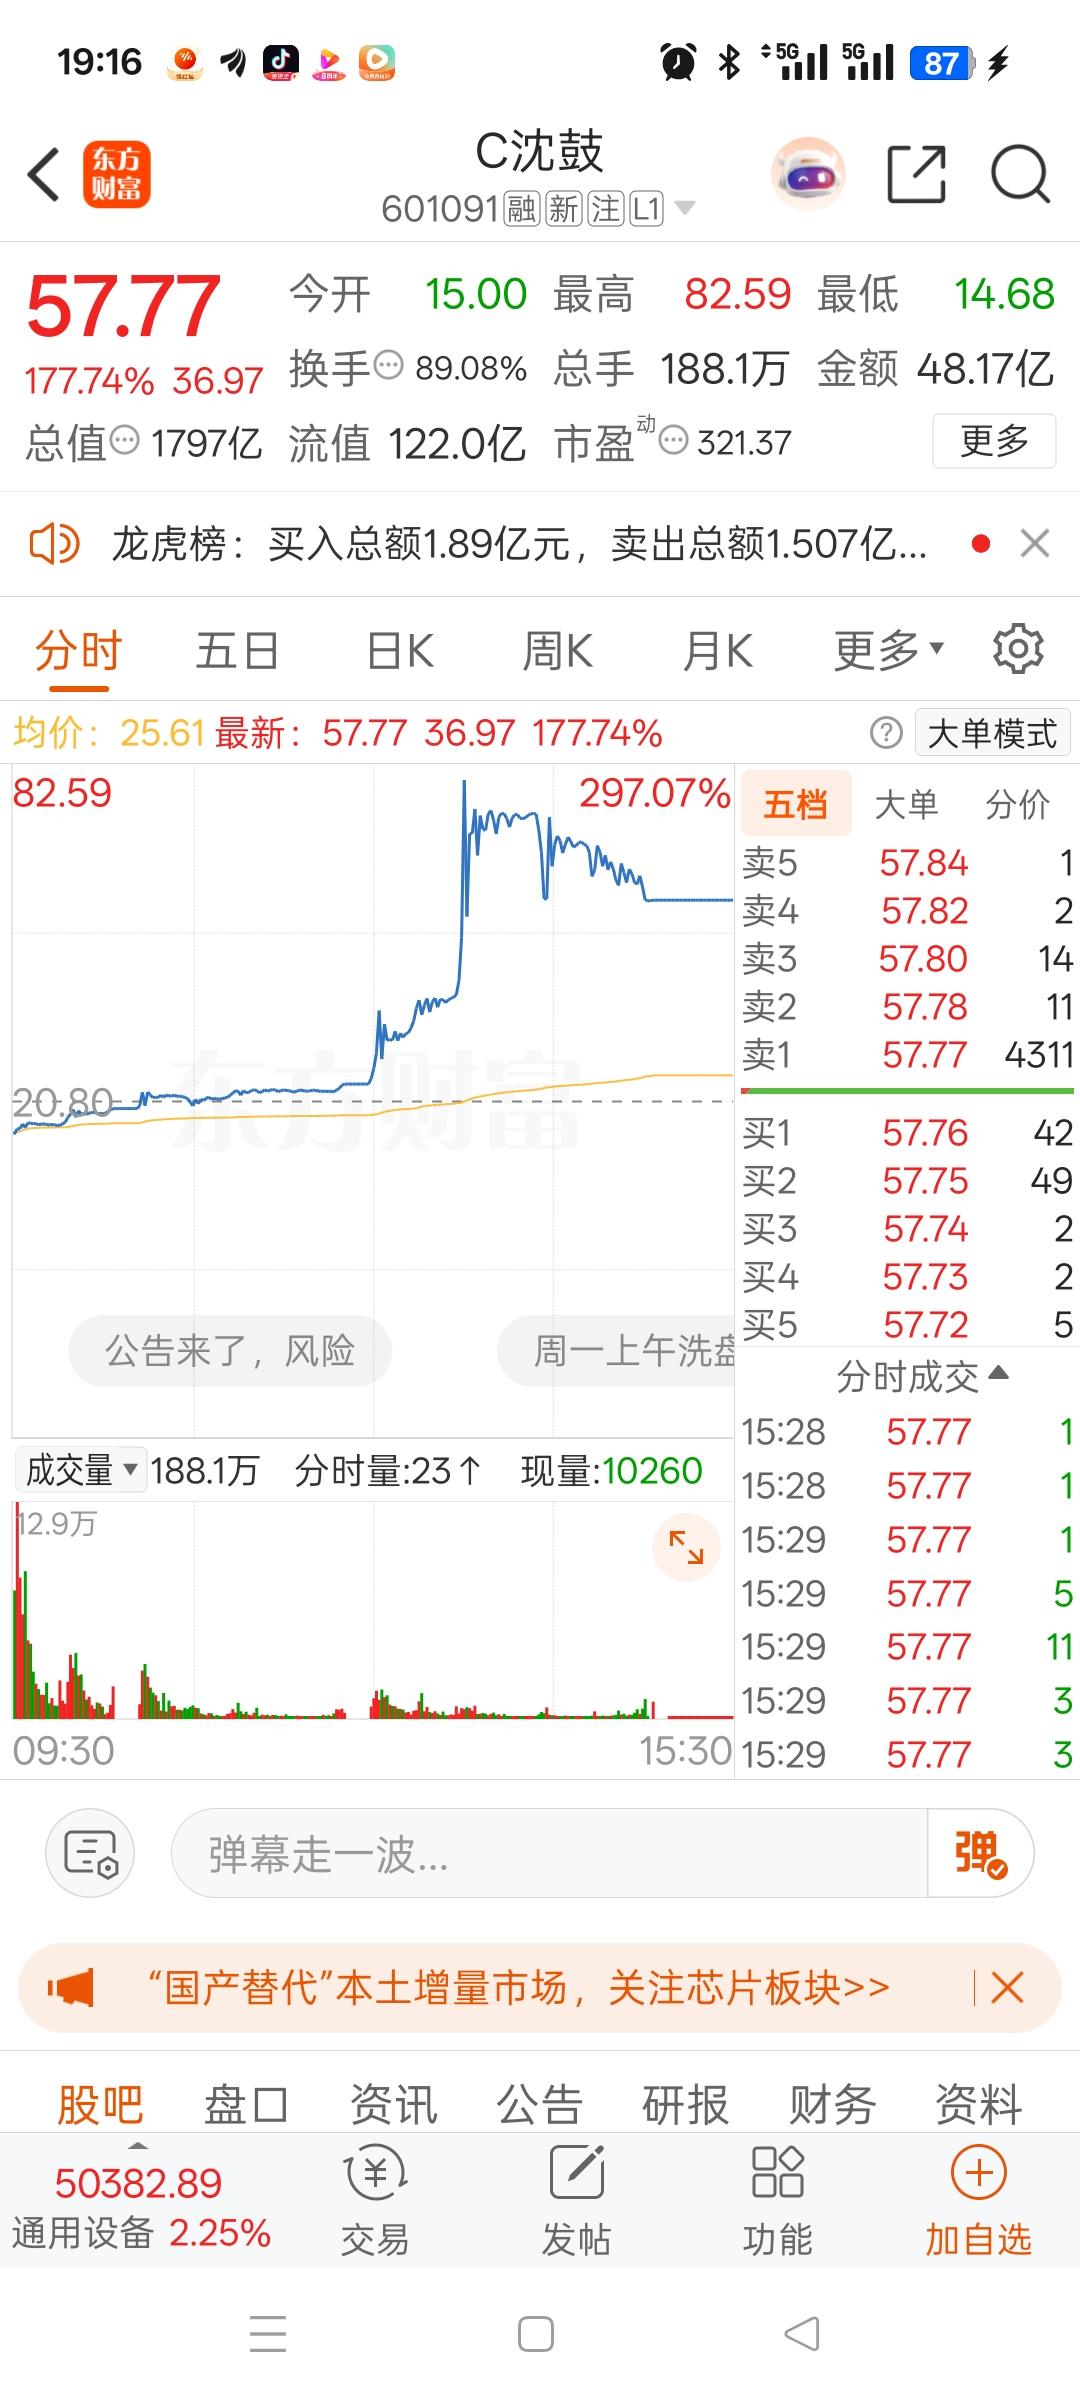
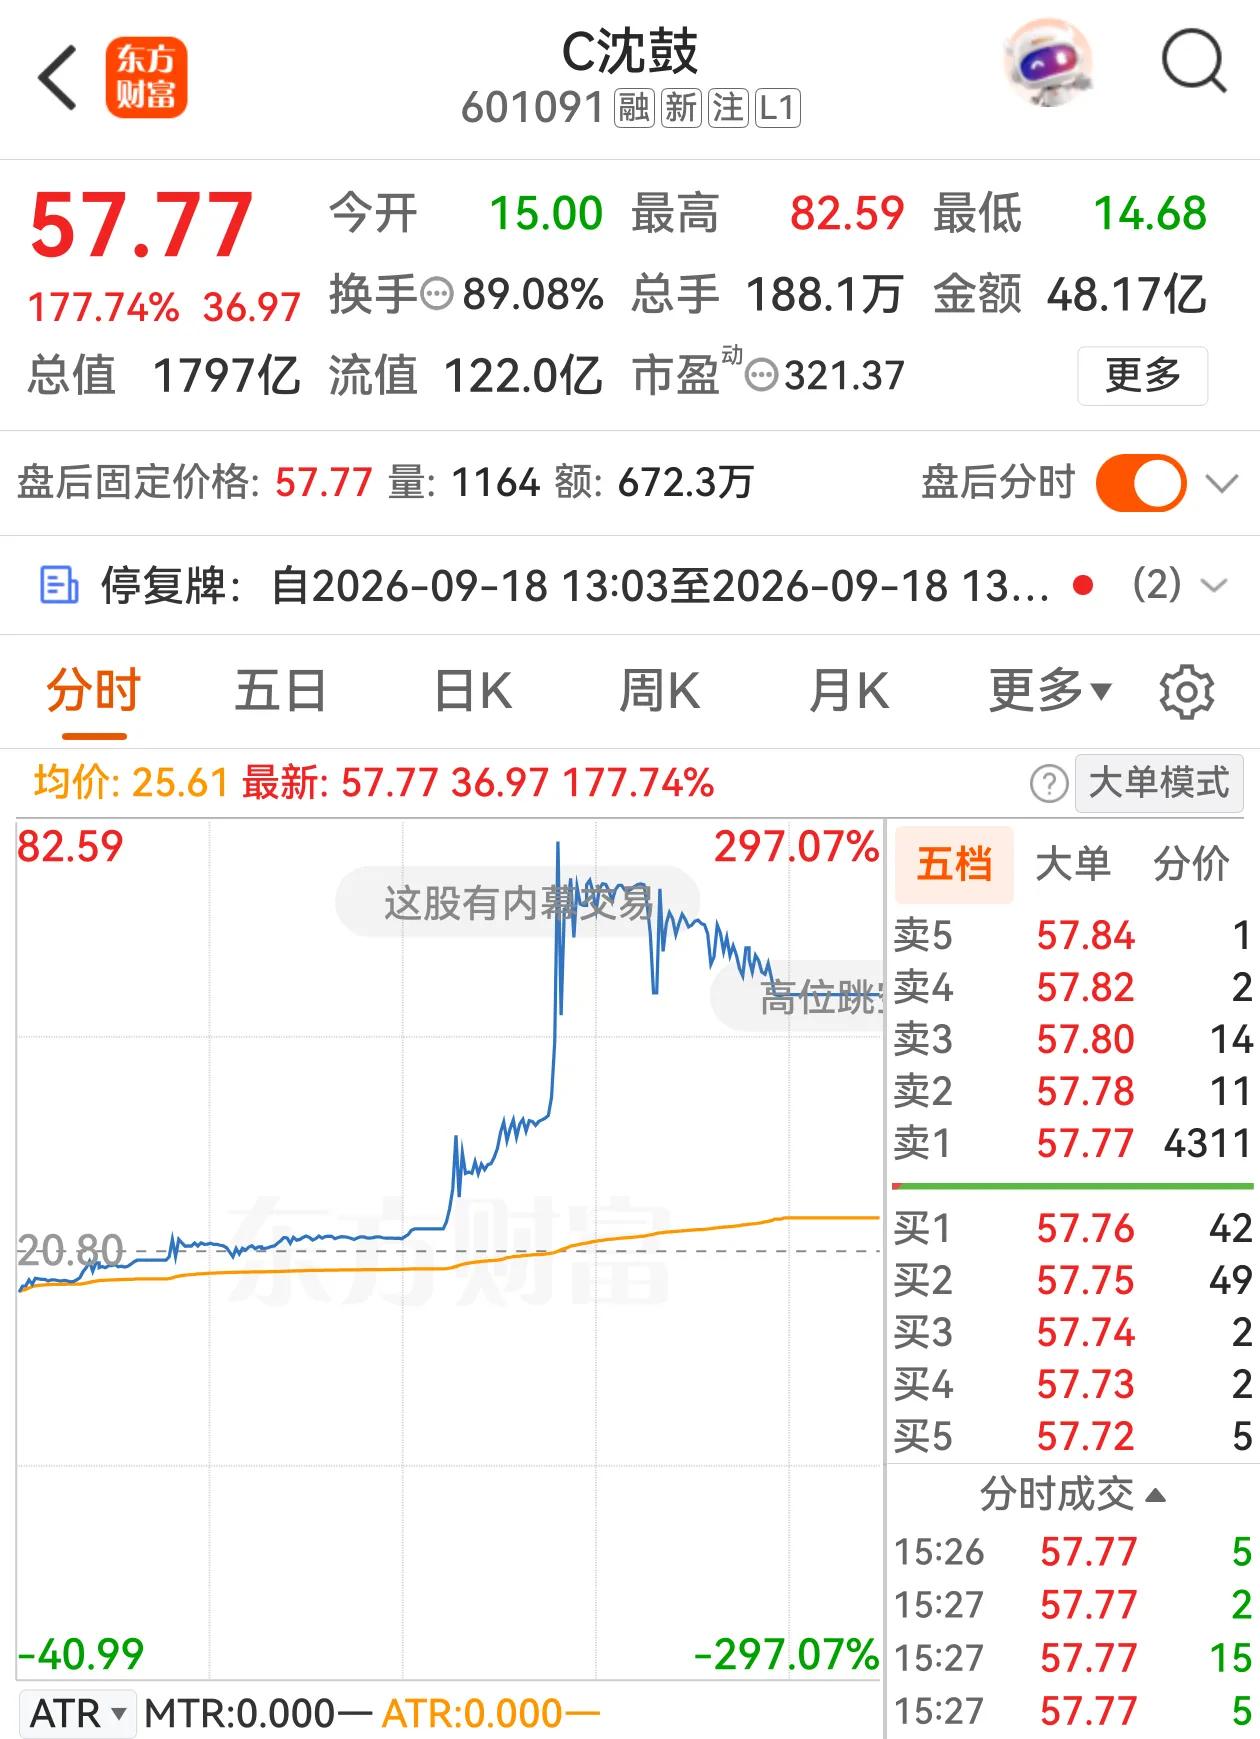
次日更为疯狂。早盘竞价低开近28%,最低探至14.68元;午后资金突然发力,短短数分钟内从39.5元直线拉升至最高82.59元,盘中最大涨幅达297.07%,日内再度两度触发临停。截至收盘,报57.77元,涨177.74%,总市值逼近1800亿元。两个交易日,股价较发行价累计上涨超过1200%。
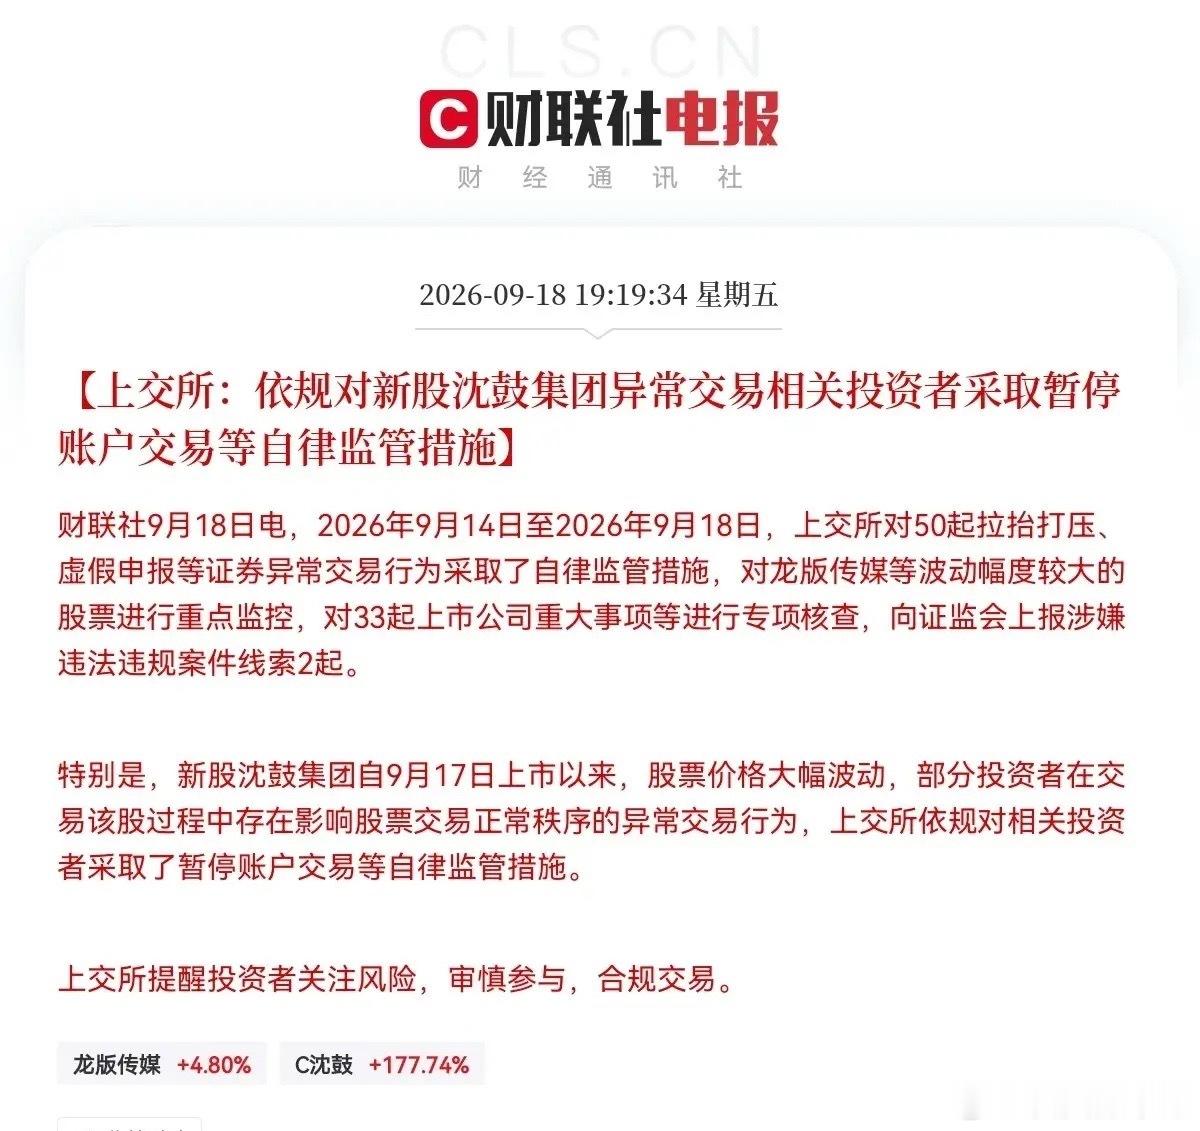
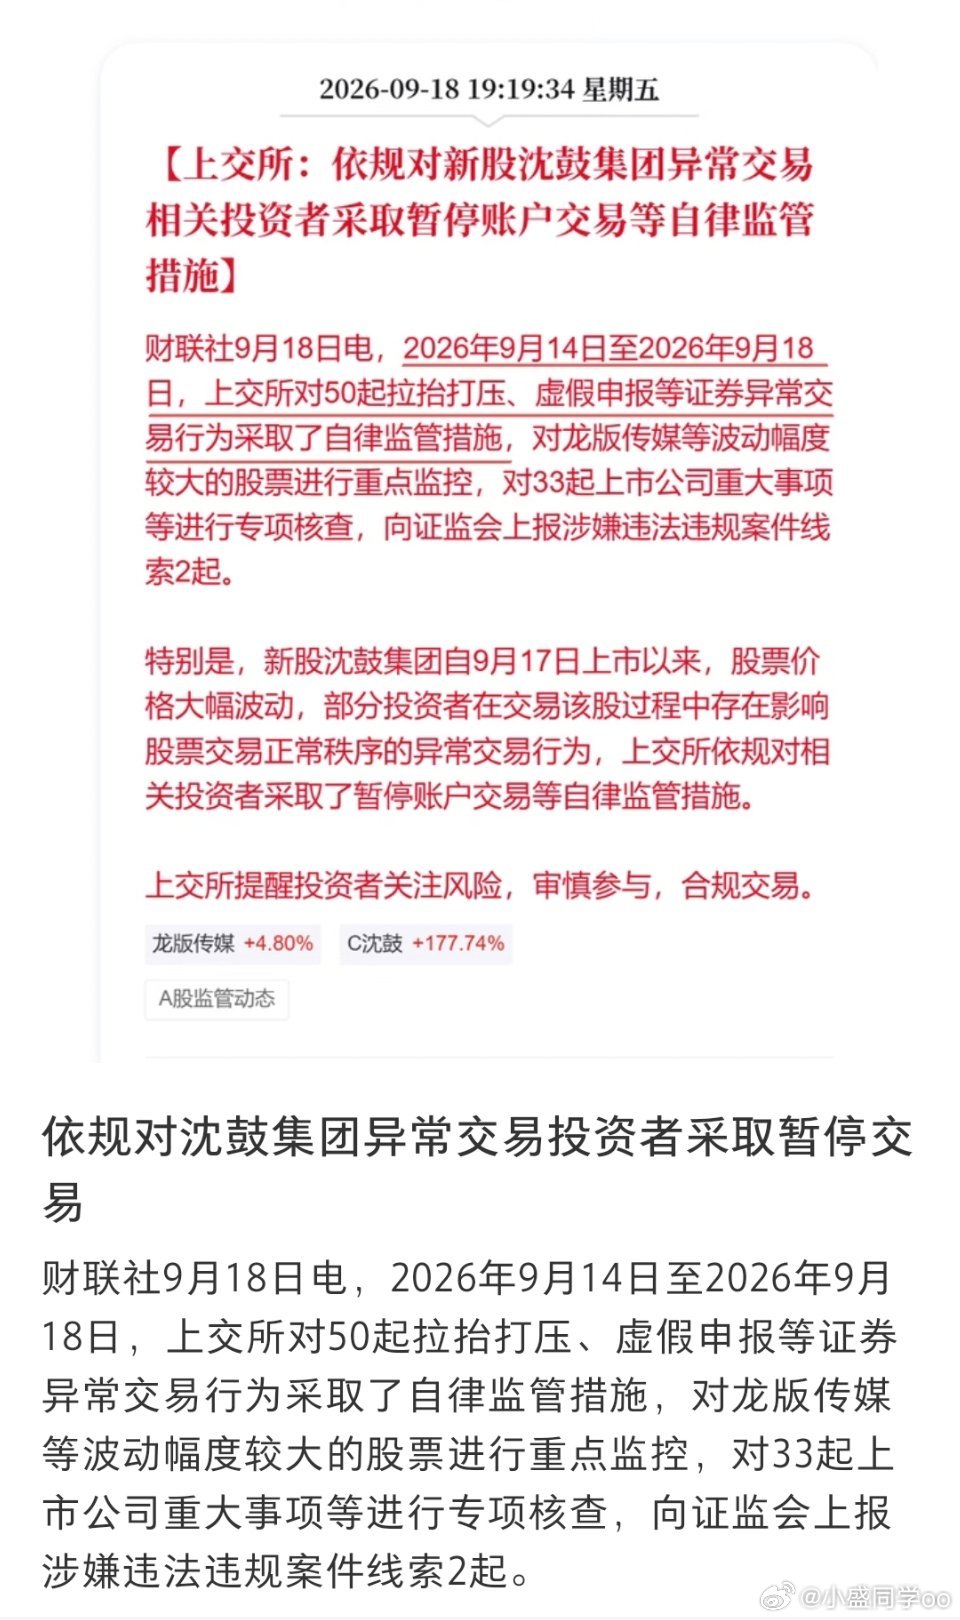
在这样的行情面前,有一种观点很自然:既然注册制下新股上市前五个交易日不设涨跌幅限制,价格就应该完全交给市场博弈,涨多涨少都是参与者自己的选择。盈亏自负,愿赌服输,监管似乎不应以“炒作”为由临时限制账户交易。但是监管针对的是什么:是行为,而非价格!上交所9月18日的通报措辞值得逐字审视:“新股沈鼓集团自9月17日上市以来,股票价格大幅波动,部分投资者在交易该股过程中存在影响股票交易正常秩序的异常交易行为,上交所依规对相关投资者采取了暂停账户交易等自律监管措施。”
注意,监管的落点始终是“行为”。通报没有说“股价涨幅过大”,没有说“估值过高”,也没有说“不应该涨这么多”。它指向的是特定投资者在交易过程中实施的具体动作——拉抬打压、虚假申报等异常交易行为。
央广网在报道中援引受访专家的判断更为直接:“上交所此次是点刹而非急刹,暂停账户交易针对拉抬打压、虚假申报等具体交易行为,属自律监管措施,不干预定价本身。”这就说清楚了:价格由市场形成,结果由参与者承担;但如果价格的形成过程被违规行为扭曲,监管就必须介入。
再看看龙虎榜背后的结构信号:沈鼓集团首日龙虎榜数据,提供了理解监管出手必要性的关键线索。
卖出前五席位全部是机构专用席位,合计净卖出1.51亿元;买入前五席位则清一色是营业部席位,合计净买入1.89亿元。 其中,国泰海通证券广州临江大道营业部单日净买入超过5100万元。这一买卖结构传递了几个重要信息。
第一,机构在上市首日即大规模出货,说明专业资金对该股的基本面定价有明确判断,并不认可当前价格。
第二,承接方是游资席位,其后续行为——是正常的买入持有,还是通过连续拉抬、虚假申报等手段制造上涨假象以吸引跟风盘——直接决定了散户接盘时面临的到底是“市场风险”还是“被收割风险”。
第三,连续两日换手率分别高达79.62%和89.08%,意味着绝大部分筹码已经完成换手,“大量的IPO获配投资者已经卖出,甚至上市首日竞价买入的投资者也有一大部分选择在上市次日快速了结”。
如此高的换手率本身不构成违规,但它与游资主导的买入结构叠加,构成了一个需要监管审视的风险信号。一切盈亏自负,让散户自己承担投机后果。
这一原则在逻辑上成立的前提是:所有参与者在同一套规则下博弈,没有人通过欺诈、操纵等违规手段获得不正当优势。 如果游资的买入行为中存在虚假申报、对倒拉抬、蛊惑交易等手段,那么后续跟风买入的散户所面临的,就不是正常的市场博弈风险,而是被操纵行为误导后的被动接盘。
C沈鼓案例的意义,在于它清晰地展示了监管的合理边界。不管的:股价涨了多少倍、估值偏离行业均值多远、散户是赚是亏。这些是市场博弈的结果,应由参与者自行判断和承担。上交所的通报没有、也不应该以“涨太多”作为出手理由。要管的:拉抬打压、虚假申报、对倒交易等影响交易正常秩序的具体行为。
这些行为破坏了价格形成的公平基础,使“自负盈亏”的前提不复存在。无涨跌幅限制下,盈亏自负是一个正确的原则。监管出手打击异常交易行为,不是在替散户保收益,也不是在否定市场定价,而是在维护“自负盈亏”这个原则本身能够成立的最小制度条件。
C沈鼓的案例给出了一个清晰的答案:价格可以疯狂,估值可以离谱,散户可以为自己的投机判断买单——但如果有资金利用规则漏洞,用违规手段制造假象、诱导接盘,监管的介入就不是“临时干预”,而是对公平交易底线的必要守护。
评论列表