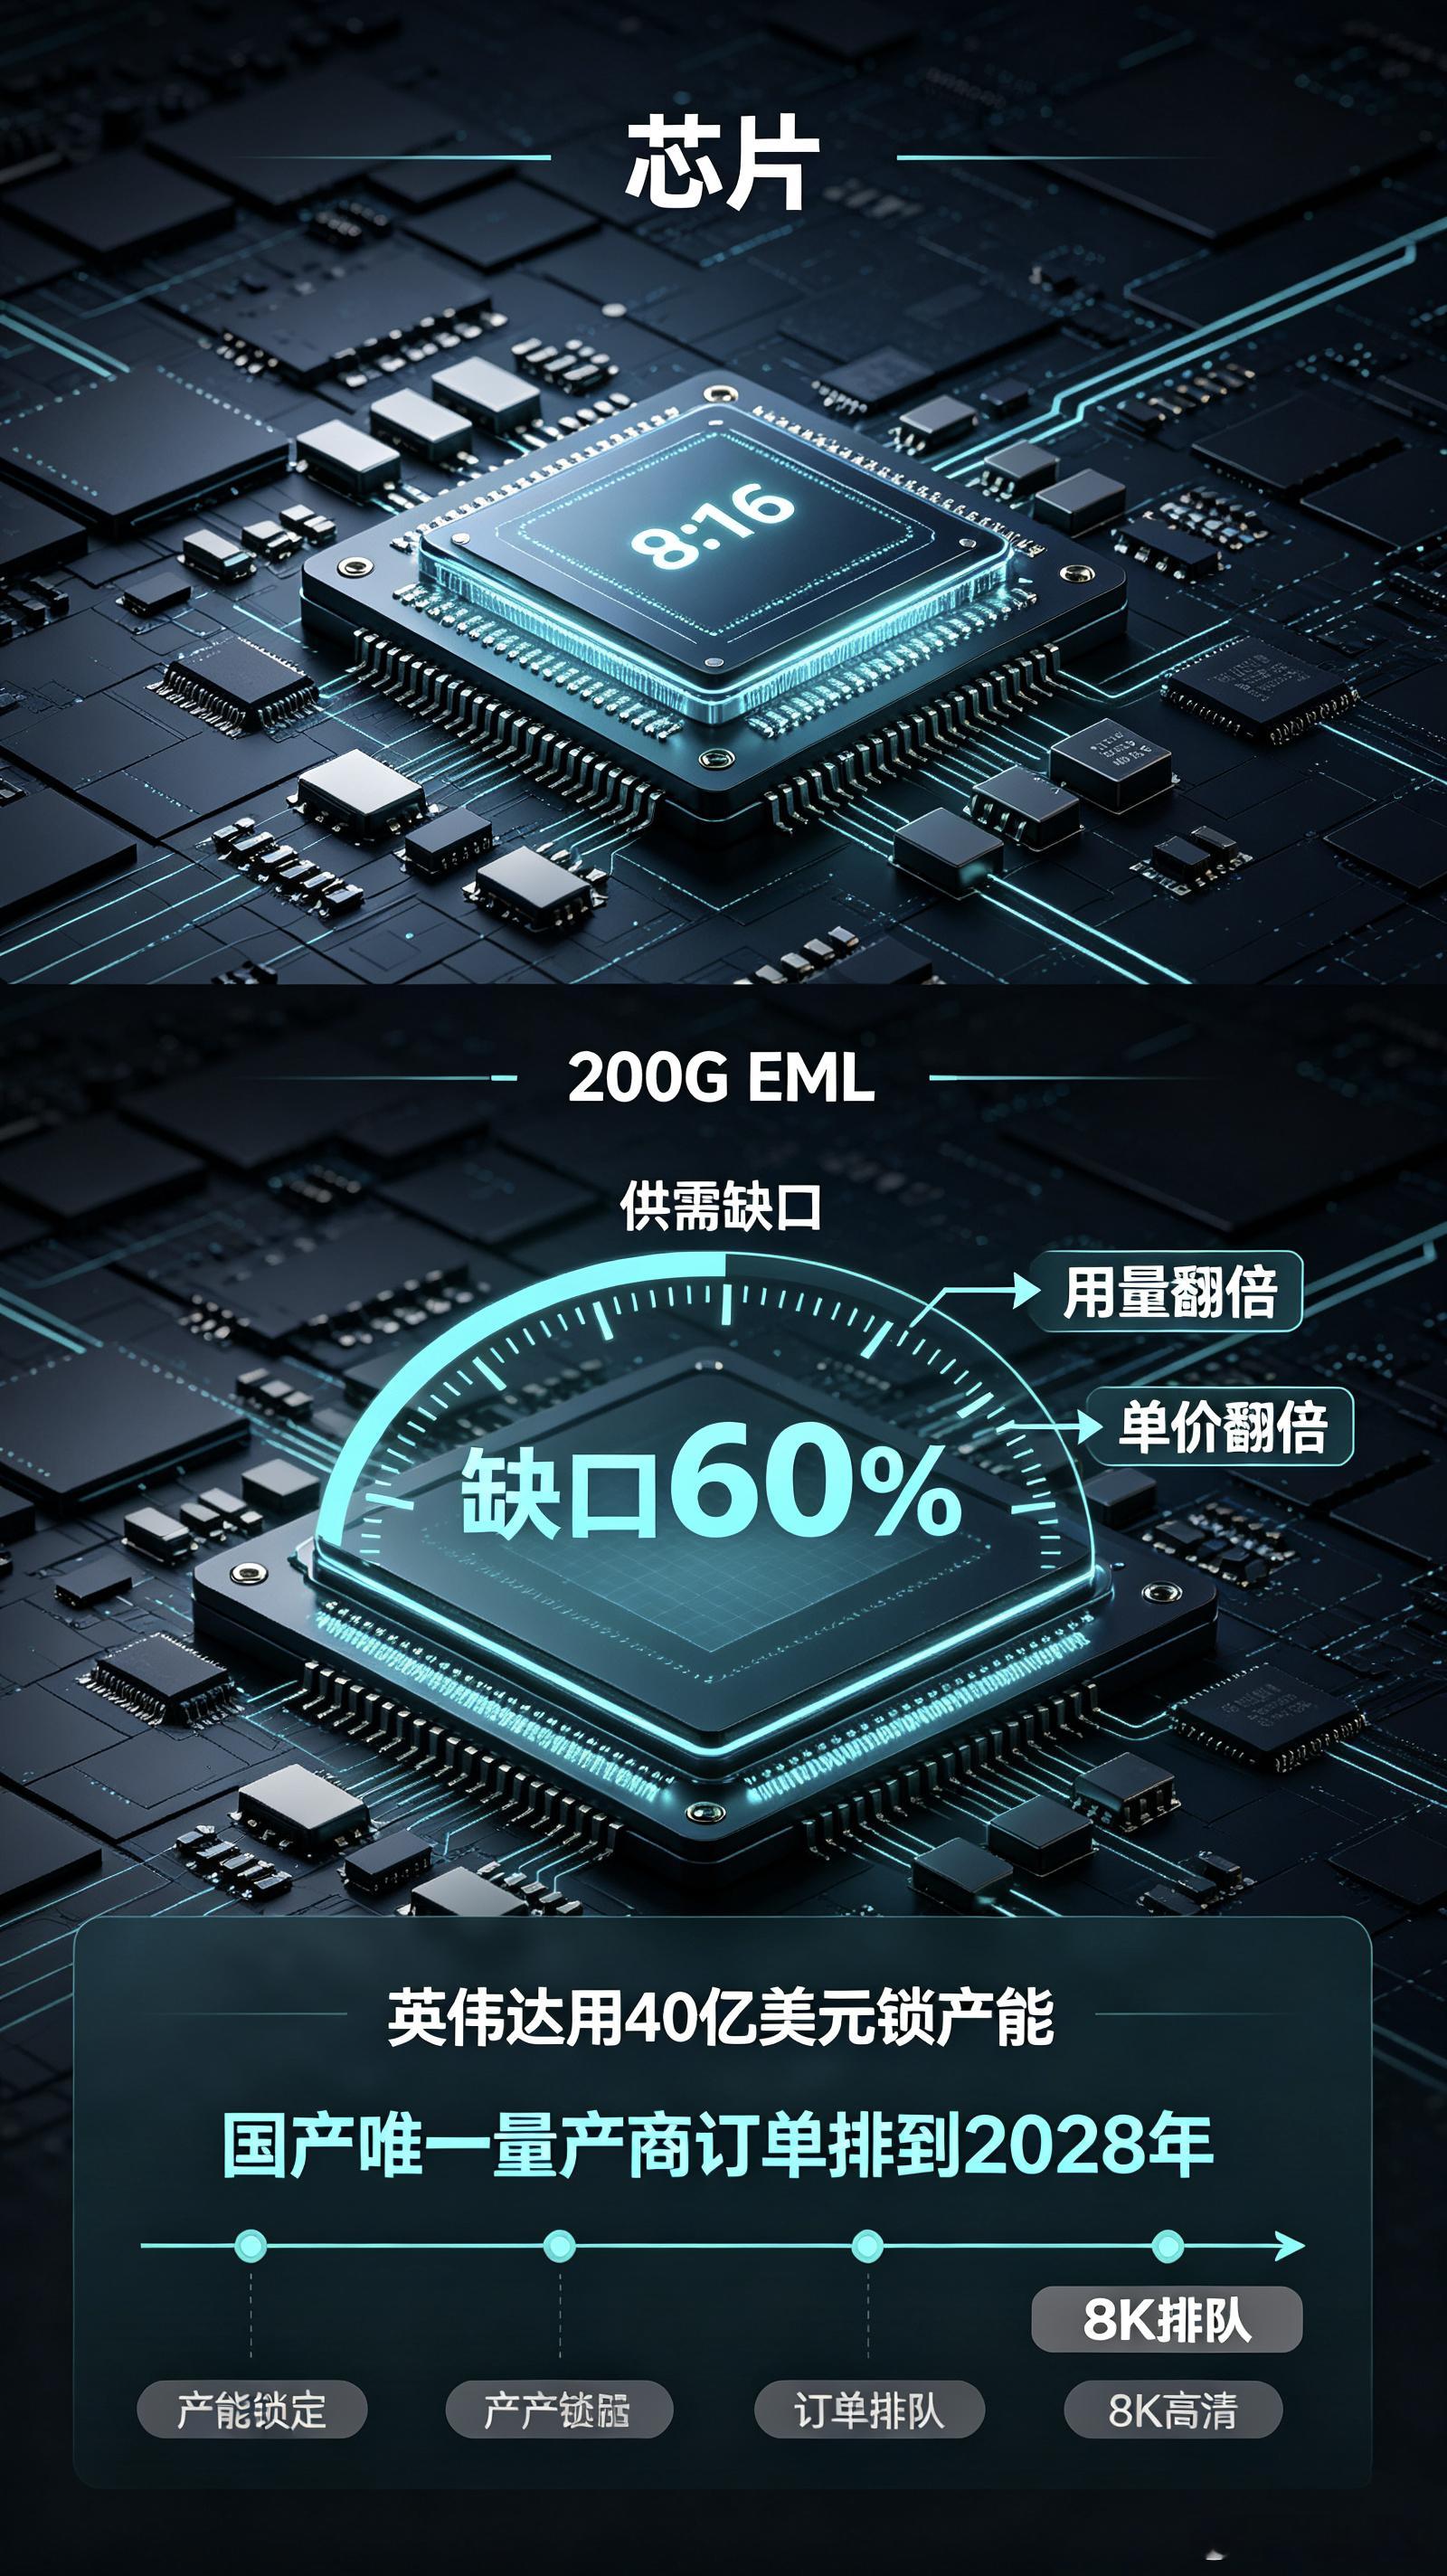
缺口60%!200G EML一颗17美元还抢不到货,英伟达砸40亿美元锁产能,国产唯一量产商订单排到2028年
兄弟们,今天必须说一个真正卡住1.6T脖子的东西——200G EML芯片。
先看一组让人窒息的数字:2026年全球200G EML总需求约1.5亿颗,但全球可交付的有效产能只有5000到8000万颗,缺口率高达60%到70%。交期从去年的16周拉长到40周,头部厂商订单已经排到2027年底甚至2028年。
价格涨到什么程度?DR版本做到13到17美金,FR版本更是冲到20到25美金。低端的70/100毫瓦CW激光芯片已经杀进价格战不缺货了,但高端200G EML,有钱也不一定拿得到货。
为什么偏偏是EML卡住了脖子?
市场上一直有个误读,觉得“硅光起来了,EML就要被替代”。真实产业逻辑恰好相反。在200G/lane速率上,VCSEL面临根本性的可靠性问题,DML在色散和消光比上难以满足2km以上传输。磷化铟EML把DFB激光器和电吸收调制器单片集成,兼具高带宽、低啁啾和低损耗,是目前唯一可规模化量产的方案。硅光平台本身不发光,必须外挂磷化铟光源。无论路线怎么演进,光都绕不开磷化铟。
供给端被四把锁死死卡住。
第一把锁:物理锁。 200G/lane下没有第二个量产选项,EML是唯一解。
第二把锁:场景锁。 硅光主导30米到500米的DR短距场景,但1.6T FR(2km)几乎全部采用EML方案,LR(10km)、DCI跨机房互联、骨干网传输更是EML的独占区。这部分需求刚性、对价格不敏感,是EML量价齐升的底盘。
第三把锁:时间锁。 扩产周期长于需求兑现周期,新建产线不是几个月能搞定的事。
第四把锁:契约锁,也是最狠的一把。 Lumentum管理层公开表示,EML整体欠交付约30%,200G EML产能已售罄至2027年底;Coherent订单出货比超过4:1,订单能见度延伸至2028年,长期协议覆盖至2030年。采购规则已经演变为“锁量不锁价+预付30%到40%定金”,采购周期从半年拉长到一年。即使现在扩产,新增产能也要先填长协,现货市场根本缓解不了。
英伟达的应对只有一个字:抢。
2026年3月,英伟达分别向Lumentum和Coherent各投资20亿美元,合计40亿美元,配套多年采购协议和优先产能权。这不是财务投资,这是用资本锁定产能,把竞争对手可获得的余量进一步压缩。集邦咨询的数据显示,英伟达、谷歌、Meta提前锁货,推动2026年EML与CW-DFB LD总计产能成长两倍以上,达到5070万颗,但前三大厂商Lumentum、博通、三菱电机合计市占率仍高达72%。
国产替代的真相:一家独苗撑起70%的全球产能。
索尔思,东山精密旗下光通信子公司,是国内唯一实现200G EML大规模量产的厂商。良率稳定在85%到90%,2026年全年产量预计1800到2200万颗,占2026年全球200G EML总产能约70%,是当前全球少数能填补60%到70%供需缺口的核心供给来源。订单已经锁定至2028年。公司已订购30台外延炉激进扩产,年底月产能将进一步提升。
其他国产厂商的进度呢?长光华芯200G EML已进入客户送样阶段,计划2026年第四季度量产;源杰科技200G EML还在送样验证中。光迅科技主力仍在25G/50G,100G在推进,200G尚远。大规模商用至少要到2027年底到2028年。
总结一句话:200G EML这颗芯片,用量翻倍、单价翻倍、缺口60%,英伟达用40亿美元锁产能,国产唯一量产商订单排到2028年。 光模块厂可以扩产,设备可以买,但EML芯片买不到就是买不到。这就是为什么我说,1.6T的真正瓶颈不在组装厂,在Lumentum的产线里,在磷化铟衬底的炉子里。
兄弟们,你们怎么看这轮EML芯片的供需失衡?评论区聊聊。