推动AI率先在汽车行业落地:大模型、智能体上车,对产业和投资者意味着什么
AI行业解读 AI原生汽车 AI赛道迎利好 汽车AI
政策来源:工信部等九部门《智能网联新能源汽车产业发展“十五五”规划》,明确提出推动人工智能模型、智能体等技术创新,并率先在汽车行业落地应用。
⚠️风险提示:本文仅为客观产业梳理,不构成投资建议。
一、政策核心要点
规划专门设立「人工智能+汽车」发展行动,把汽车作为AI大模型、智能体优先落地的标杆行业 :
1. 基础层:建设汽车AI中试基地,车企采用公有+自有相结合模式搭建智算设施;打造汽车行业专属高质量数据集,建设可信数据空间。
2. 车端应用层:AI全面渗透整车能量管理、运动控制、多模态座舱交互、主动个性化服务、故障预判;实现舱驾融合、全场景自适应调控,打通汽车与智能家居、智能穿戴、机器人生态互联。
3. 全链条覆盖:AI不只用于座舱和智驾,还延伸到研发设计、生产制造、供应链、售后运维全流程。
简单理解:汽车不再只是交通工具,变成AI智能体的最佳移动载体,从“被动执行指令”升级为可以自主理解、完成复合任务的移动智能终端 。
二、AI智能体上车,有哪些真实落地场景
1. 智能座舱:从简单语音,升级为“会干活的智能体”
传统车机只能执行单条指令;车载智能体可以理解复杂复合需求:
“导航去商场,帮我订附近餐厅,同时播放舒缓音乐,空调调到24度”
智能体可以自主拆解任务、串联多个应用、主动提供服务;同时结合人脸识别、情绪感知,实现个性化的座舱体验,主动预判用户需求 。
2. 智能驾驶:大模型+世界模型赋能舱驾融合
AI模型参与整车运动控制,提升复杂路况决策能力;舱驾一体化,座舱智能体和智驾系统打通。
比如:车辆感知到驾驶员疲劳,主动提醒,同时调整路线,就近规划休息点;实现端到端的感知‑决策‑控制闭环,推动高阶智驾规模化落地。
3. 车企内部:研发、制造、供应链的工业智能体
- 研发:AI智能体参与整车仿真、零部件设计、虚拟测试,缩短新车开发周期;
- 生产:AI质检、智能产线调度、设备故障预测;
- 供应链:智能体做供应链风险预判、零部件供需动态调度;
- 售后:AI预判车辆故障,提前推送保养提醒,远程诊断故障 。
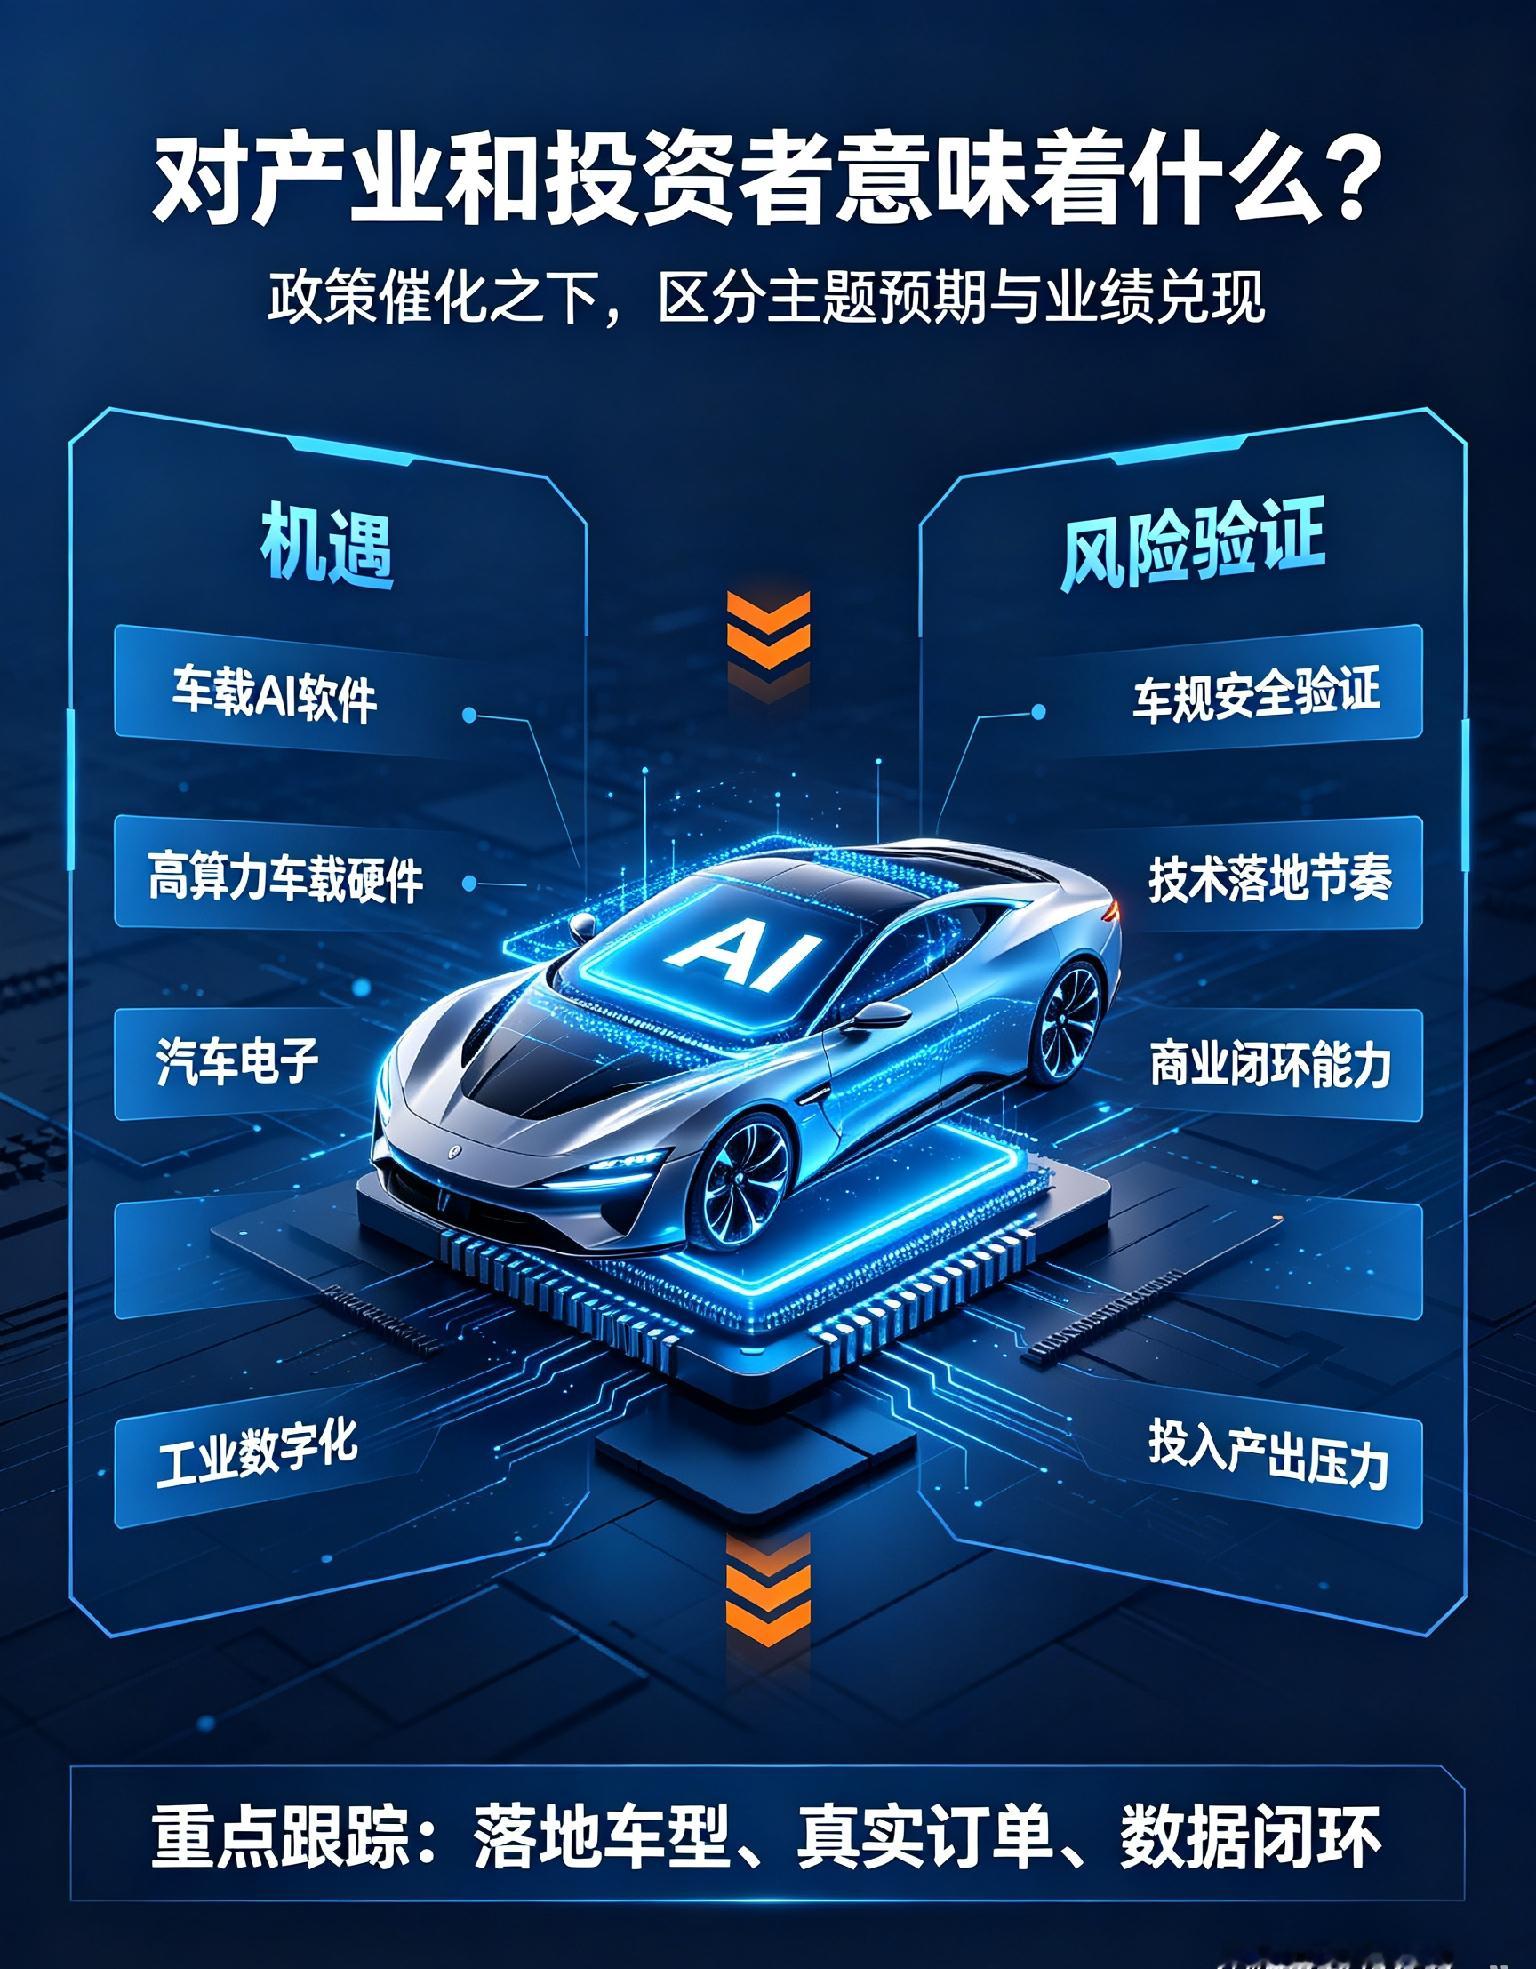
三、产业链受益方向(结构性机会)
✅直接受益赛道
1. 车载大模型/AI软件服务商
面向汽车垂类的大模型、车载智能体解决方案厂商;提供舱驾融合算法、多模态交互能力。
2. 车载算力硬件
车载SoC芯片、域控制器、车载智算模组。AI智能体对端侧算力要求大幅提升,带动高算力车载硬件需求增长。
3. 汽车电子零部件
传感器(摄像头、毫米波雷达)、车载操作系统、车规级存储;支撑AI模型在车端运行。
4. 整车车企
具备自研AI能力、优先落地车载智能体的车企,产品差异化优势放大;智能化将成为新车核心竞争力。
5. 汽车工业数字化
汽车制造AI质检、研发仿真软件、行业数据平台、可信数据空间建设服务商。
⚠️需要区分:哪些是预期,哪些是现实
1. 短期:更多是政策催化,行业处于试点示范阶段
智能体上车不是一夜普及,规划目标是推广50个左右典型应用场景,先试点,再规模化,不会立刻全部车型标配高级车载智能体 。
2. 技术瓶颈仍存在
车规安全是最大门槛:AI模型输出必须满足汽车安全标准,AI的不确定性、长尾场景风险,需要严格验证;车端算力成本、数据安全合规也是现实约束。
3. 竞争格局变化
汽车竞争从单纯的动力、底盘硬件比拼,转向AI软件能力比拼;传统车企、科技AI企业、Tier1供应商会深度合作,行业格局会重构。
四、对普通投资者的启示
1. 分清题材和业绩兑现
政策利好带来事件催化,但车载AI、智能体的商业化落地需要时间,不要盲目追高纯概念标的;重点看企业是否已经有落地车型、真实项目订单。
2. 重点看两个指标
① 是否有车规级落地产品;② 是否拥有汽车行业真实数据闭环。
3. 大盘层面
AI+汽车是“人工智能+”行动重要抓手,政策持续加码,属于长期产业主线,但短期会受行业竞争、车市周期扰动,不是单边上涨逻辑。
4. 风险点
技术迭代不及预期、车规安全验证周期长;行业内卷,AI研发投入大,短期会挤压车企利润。