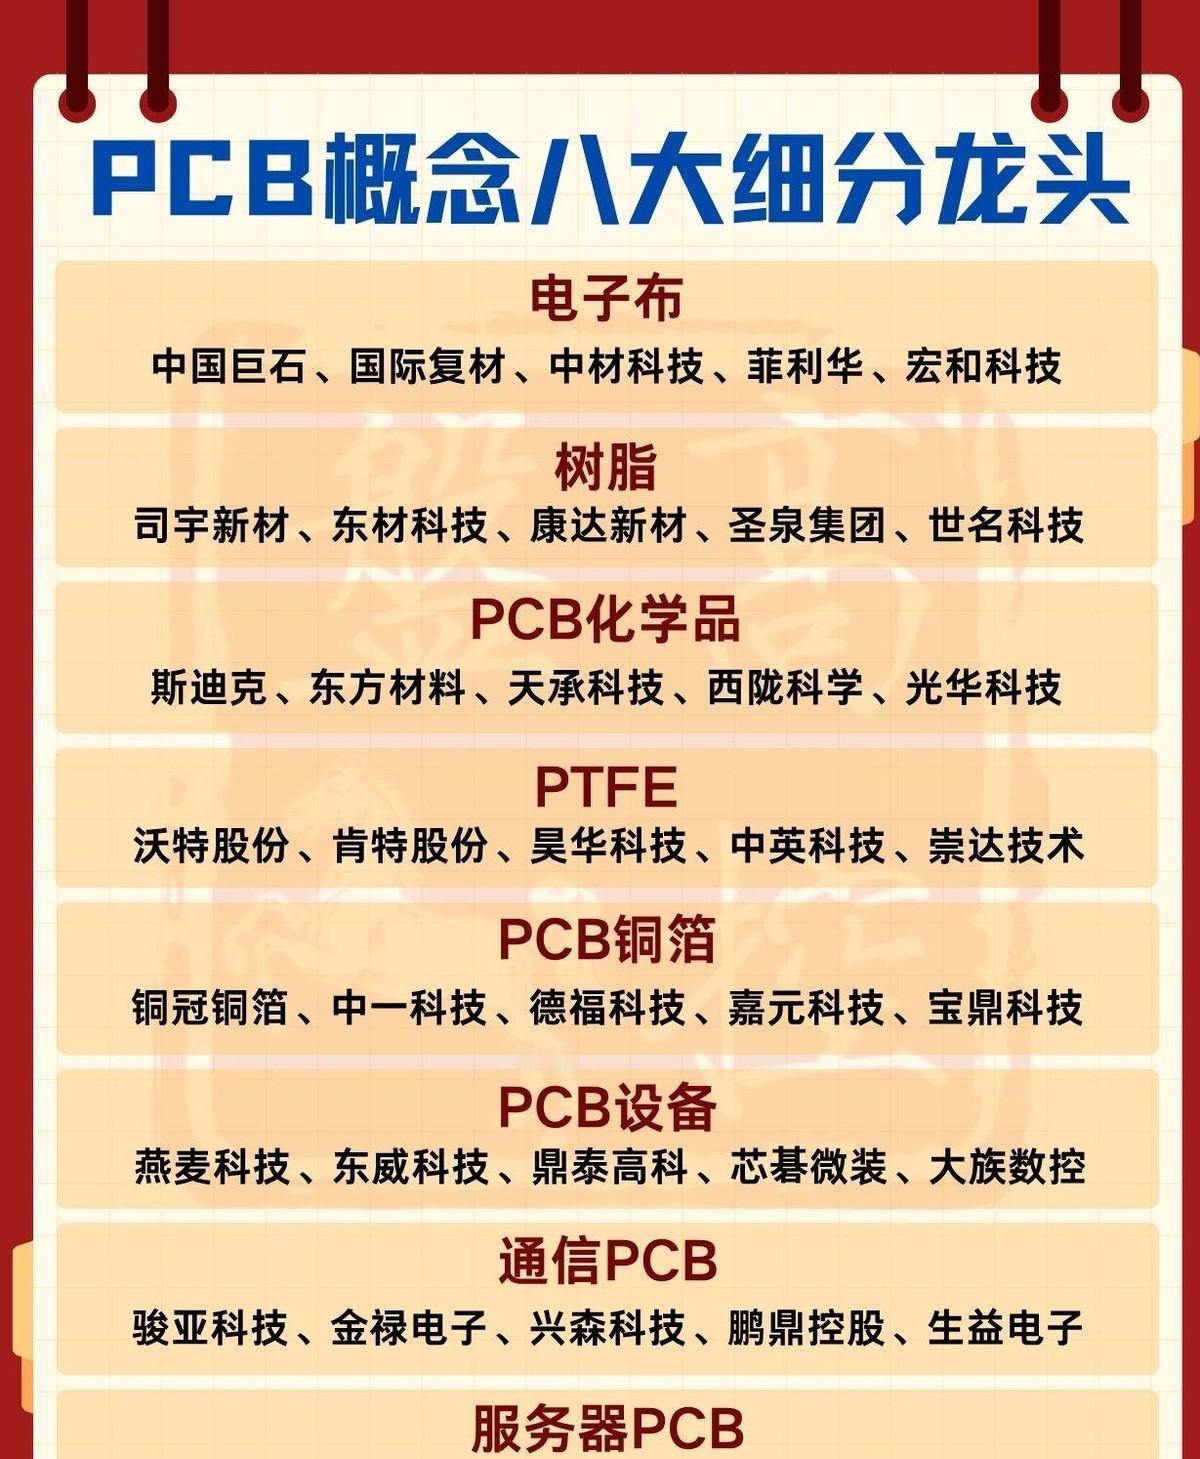
AI服务器PCB价值量暴涨233%,可真正卡住这条产业链脖子的,不是造板子的厂,而是上游卖电子布和树脂的。沪电股份32层以上PCB收入暴增190%,生益电子利润翻倍,这些确实是真的。但另一面,建滔年内发了七轮涨价函,电子布均价直接翻倍,HVLP4铜箔缺口预计1500吨。上游扩产要等一年以上,树脂还受地缘断供影响,定价权全攥在材料商手里。中游景旺电子增收不增利,净利润反降7.38%,这就是分化。不是所有PCB企业都能吃到AI红利,没通过头部认证的,只能被原材料涨价两头挤压。真正稳赚的,是那些手里有材料产能的玩家。这轮行情,你觉得是买板子的赚了,还是卖布的赢了?