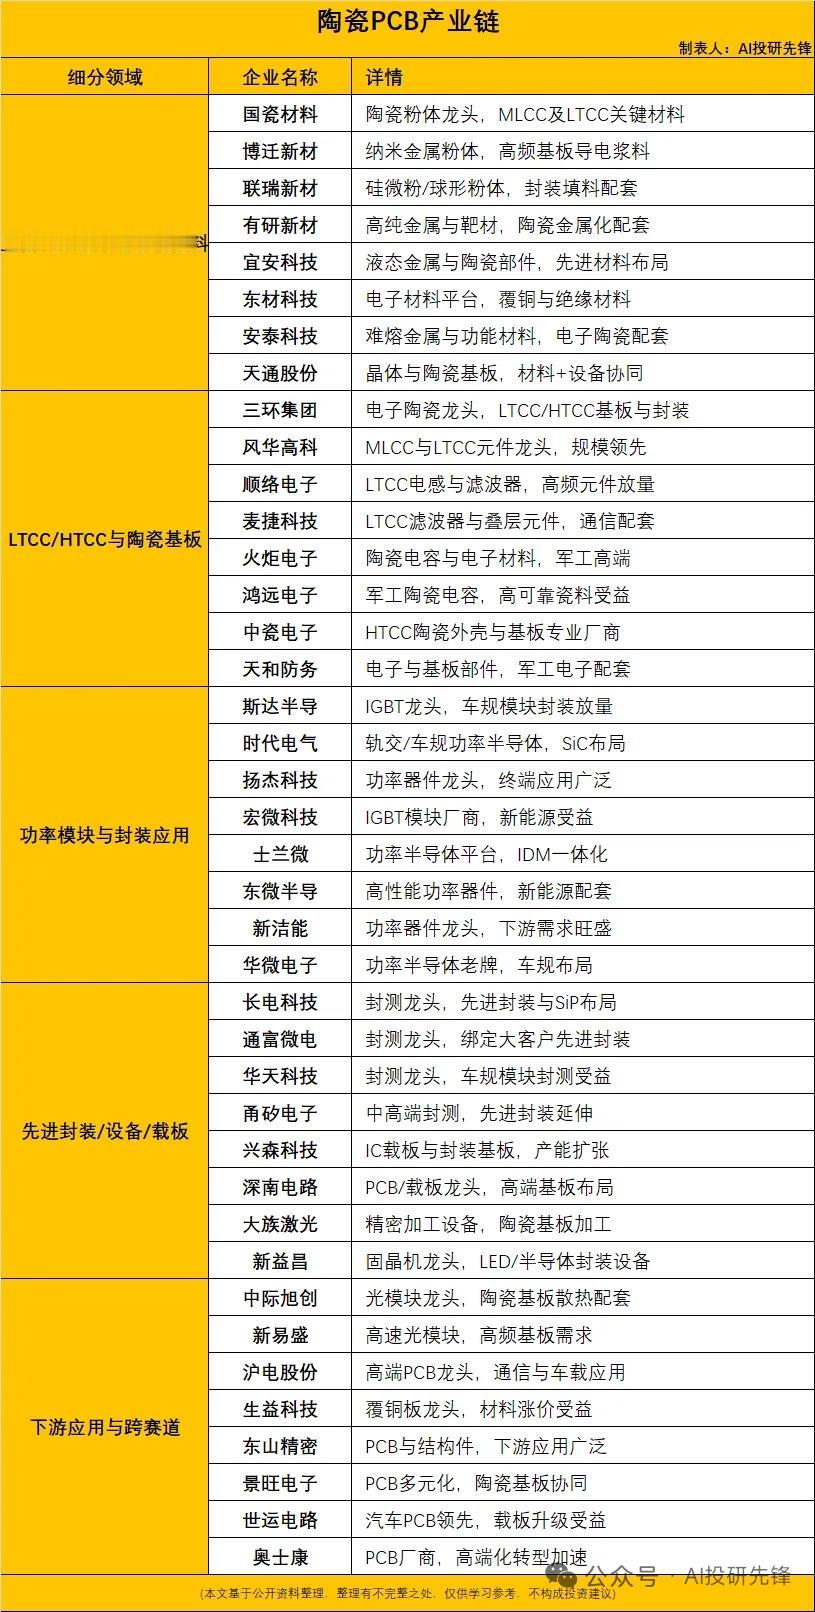
陶瓷PCB上游基板材料涨价15% 高端载板国产替代加速
陶瓷PCB是以陶瓷作为基体或介质的印制电路载体,主要分为HTCC高温共烧陶瓷、LTCC低温共烧陶瓷、DBC/AMB覆铜陶瓷基板。相比有机基板,陶瓷PCB导热性能优异、介电损耗低,热膨胀系数和芯片匹配度高,是5G/6G高频通信、功率半导体、车规、军工封装领域的刚需基板。
9月15日,康宁显示玻璃基板在日本市场价格上调至少15%,上游基板材料出现涨价、供需偏紧信号。市场开始关注材料涨价带来的产业链传导,陶瓷基板这类高端载板的涨价逻辑以及国产替代逻辑受到资金重点关注。
下面梳理陶瓷PCB产业链核心标的:
1. 三环集团:电子陶瓷全产业链龙头,布局LTCC/HTCC基板、陶瓷封装及各类电子陶瓷元件,一体化工艺与规模化优势突出,在陶瓷PCB领域技术和市场双领先。
2. 国瓷材料:陶瓷粉体龙头,深耕氧化铝、氮化铝等高端瓷料,为LTCC、HTCC以及MLCC提供上游核心粉体,充分受益陶瓷PCB上游材料需求扩张。
3. 顺络电子:LTCC一体化元件龙头,主营陶瓷电感、滤波器、高频模组,产品适配5G/6G、车载、AI终端,高频高可靠陶瓷元件有望持续放量。
4. 火炬电子:陶瓷电容与特种电子材料双布局,军品业务占比高,重点发展特种陶瓷材料、LTCC元件,受益航空航天、精密电子行业高景气。
5. 中瓷电子:HTCC高温共烧陶瓷核心厂商,陶瓷外壳、基板应用于通信、半导体、军工领域,掌握生瓷带、共烧关键工艺,是高端陶瓷封装国产替代主力。
6. 风华高科:国内电子元器件龙头,MLCC、LTCC元件产能规模靠前,陶瓷材料自给率较高,受益5G通信、车载电子升级带来的高频陶瓷元件需求。
7. 鸿远电子:军工陶瓷电容龙头,覆盖瓷料、瓷介电容器、高可靠元器件,深度配套航空航天、雷达,受益军工电子国产化推进。
8. 天通股份:布局晶体材料、陶瓷基板,同时覆盖蓝宝石、磁性材料、电子陶瓷部件,材料与设备协同能力较强,LED、半导体散热场景业务持续增长。
以上内容仅供学术研讨,不构成任何投资建议。市场有风险,投资需理性独立判断。