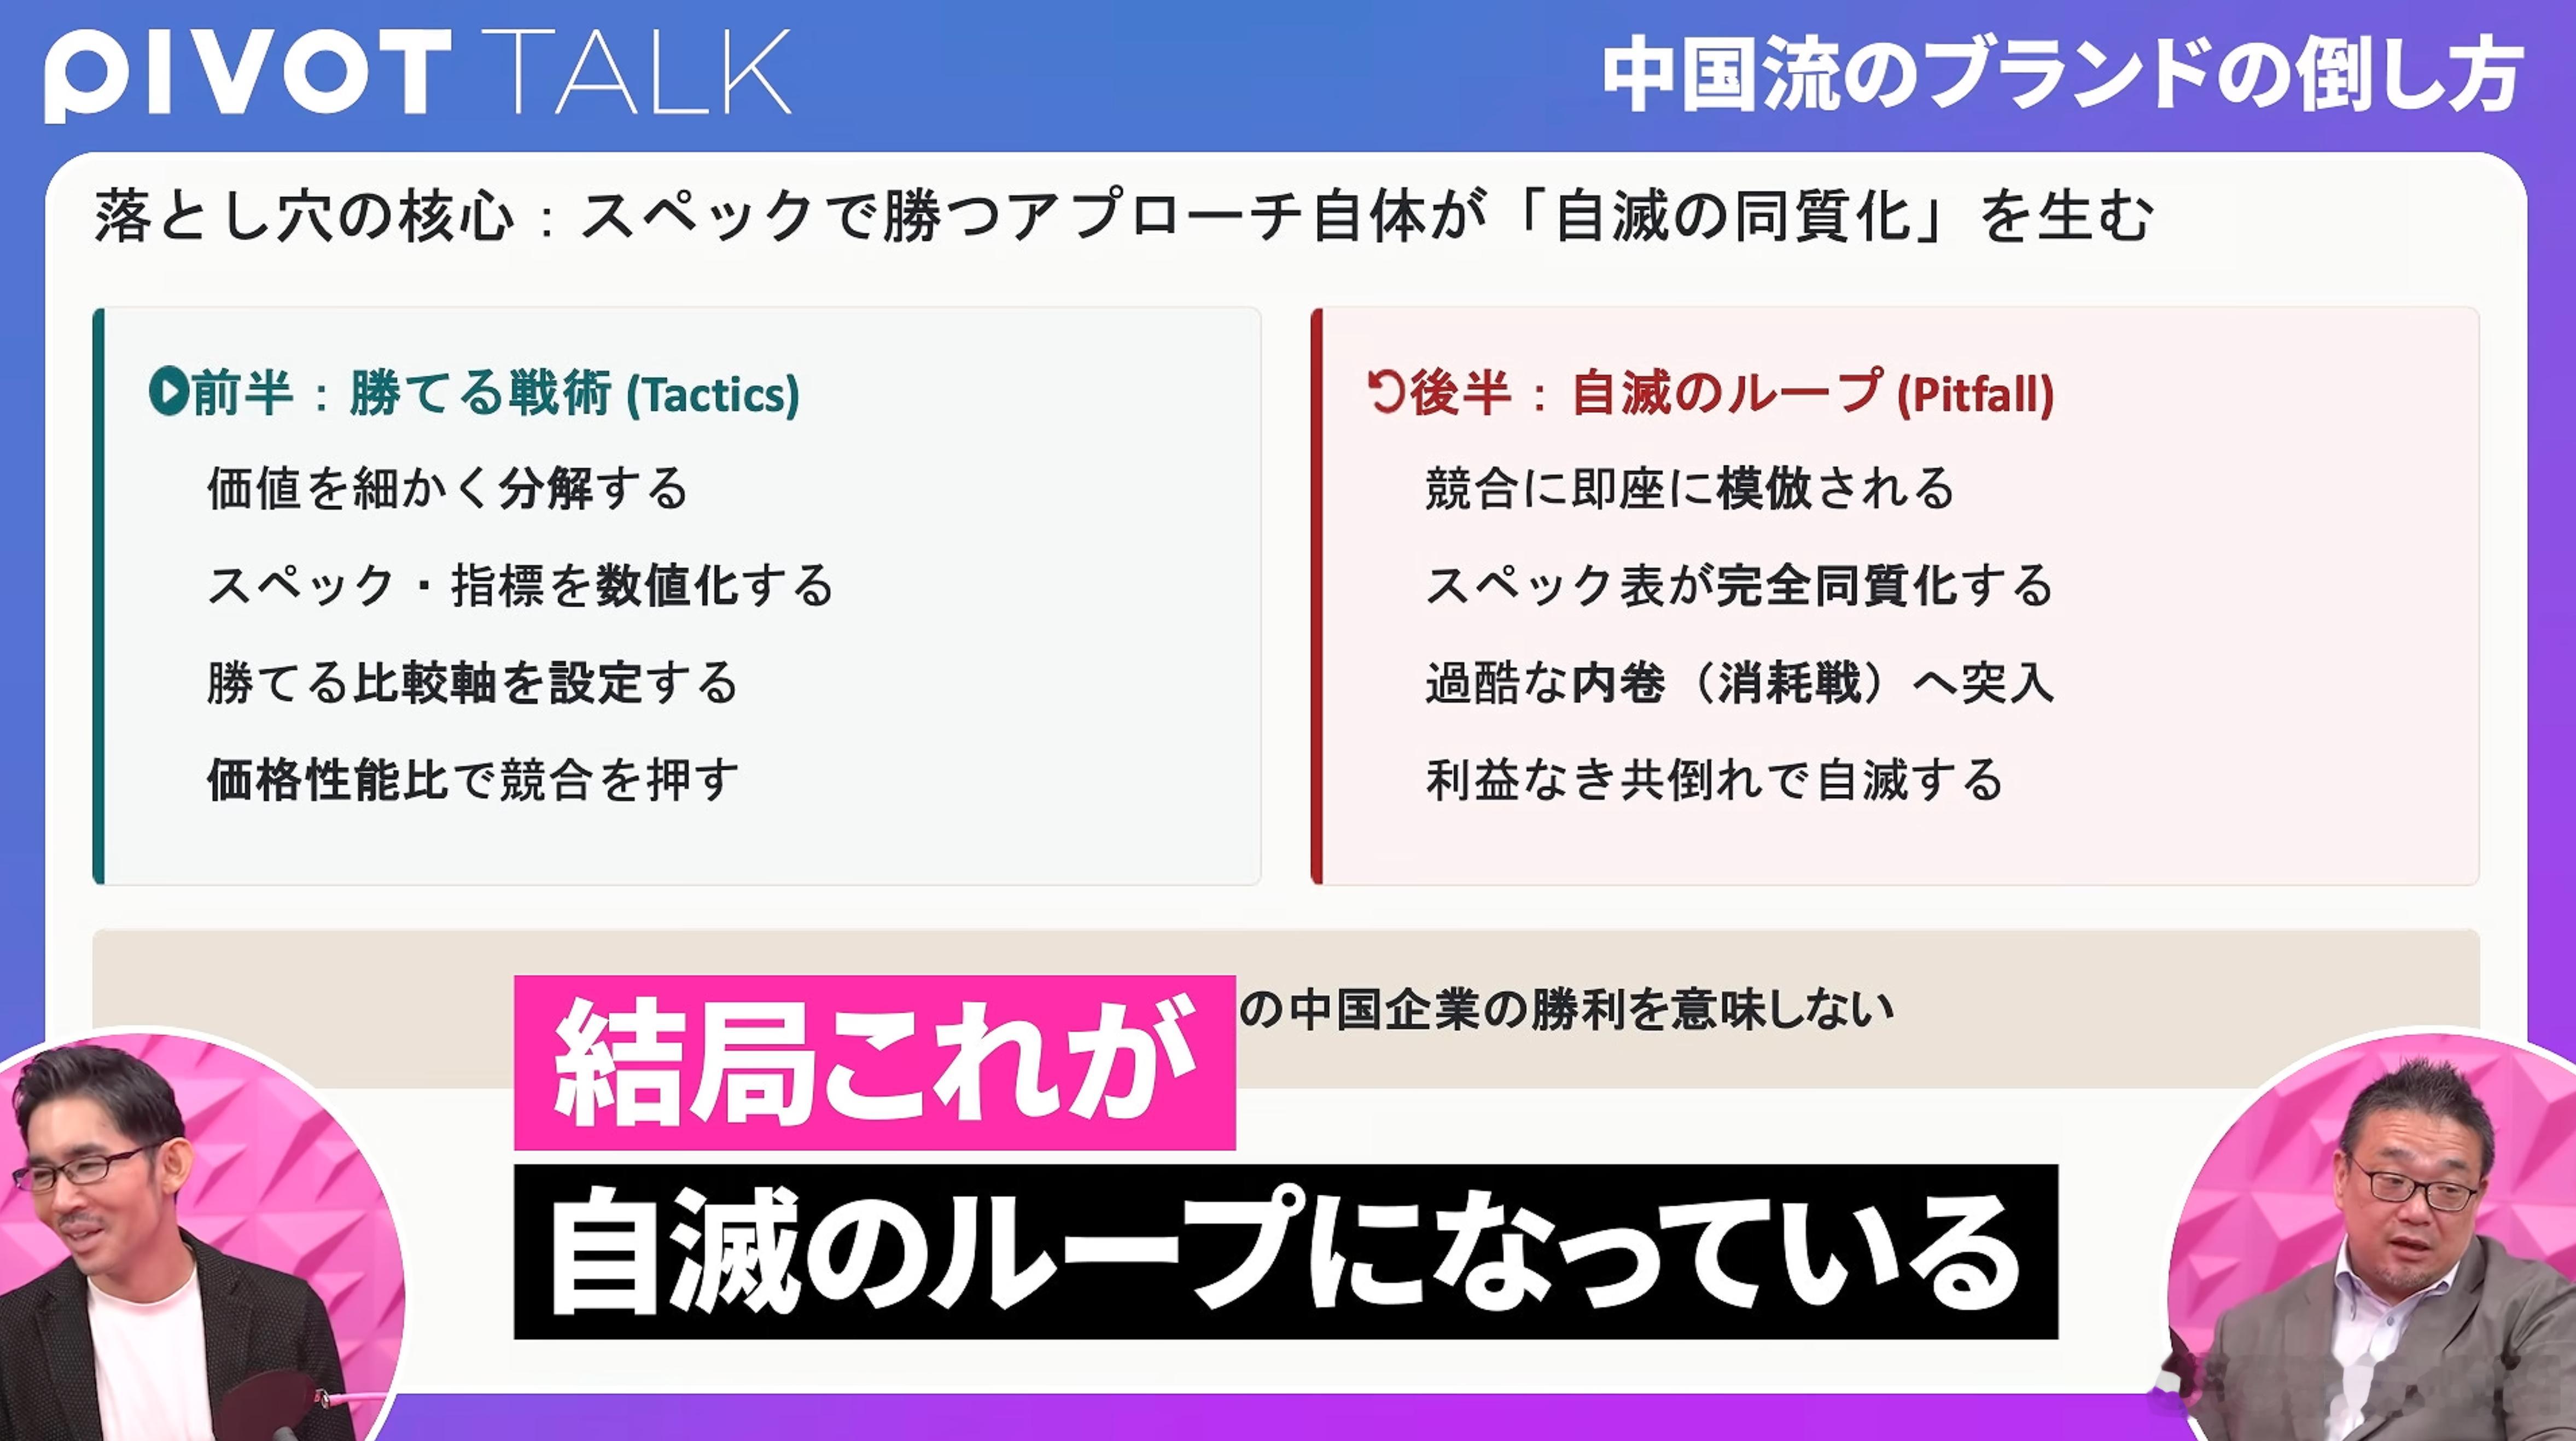
日本记者:中国车胜利,不代表任何一家中国车企胜利
内容转载自PIVOT 公式チャンネル。主讲人高口康太,千叶大学人文社会科学研究科博士毕业,曾在天津南开大学留学多年。注释:内容不代表本频道观点,仅作分享。
标题:跳出规格内卷:中国车市的淘汰循环与日系品牌的破局之道
当中国汽车品牌拿下国内市场六成份额、登顶全球出口第一时,一场更深层的行业隐忧正在浮现:靠参数竞赛击倒外资品牌的本土车企,正陷入一场自我复刻的 “淘汰循环”。曾经的胜利者往往两三年后便沦为被颠覆的对象,全行业利润率持续走低,苦战成为常态。对于身处其中的日系品牌而言,读懂这套 “中国特色” 的竞争逻辑,进而主动错开竞争维度,或许是比单纯比拼配置更重要的生存课题。
一、内卷的闭环:被复刻的颠覆逻辑
中国市场的商业竞争始终遵循着一套清晰的路径:本土企业先以高性价比的规格冲击,将海外老牌品牌拉下王座。可当它们成功登顶后,很快就会有更新的中国企业用完全相同的打法,反过来将前者吞噬。最终整个市场陷入了不断颠覆、不断洗牌的 “灭地循环”。
市场数据印证了这一现实:中国品牌的整体市场份额持续攀升,但份额内部的主体却在高速轮换。曾经风光无限的头部企业,往往仅两三年就会陷入经营困境。这种 “各领风骚两三年” 的流动式竞争,让长期存续成为行业稀缺品 —— 能真正突破天花板、跻身顶级品牌行列的企业始终是极少数。
这并非汽车行业独有的现象。从消费电子到家电、美妆,几乎所有中国充分竞争的赛道都呈现出相似的特征:行业整体规模持续扩大,但内部玩家频繁洗牌,没有谁能永远站在潮头。所有人都在奔跑,但所有人都随时可能被后来者超越。
二、东亚模式的分野:从制造赶超到路径分化
这种内卷并非中国独有。回望东亚制造业的崛起史,日本与韩国都曾走过 “颠覆海外品牌” 的赶超之路,但二者最终都转向了自主品牌建设,通过稳住品牌价值锁定长期利润,构建起企业不易倒闭、行业相对稳定的产业生态。中国台湾地区则选择了另一条路径:放弃自有品牌赛道,彻底转向 OEM、ODM 代工模式,深耕供应链上游。
而中国市场走出了第三条路 —— 持续不断的颠覆与被颠覆,整个行业长期处于高强度的混战状态。这也造就了当下中国汽车产业的矛盾图景:产销量与出口量傲视全球,行业整体利润率却一路下滑,几乎所有企业都在 “苦战”。
三、破局的参照:跳出规格战的差异化生存
在这场全行业的参数竞赛中,并非没有破局的样本。不同赛道的实践证明,跳出内卷的核心,从来不是在同一条赛道上跑得更快,而是主动换一条赛道竞争。
豪华品牌:用体验守住价值护城河
早在 2010 年代后半,中国电商平台就曾向海外高端品牌抛出橄榄枝,直言 “中国是网络购物的世界,即便你们像在欧洲、日本那样提供高品质的线下服务,也很难打动消费者”,提议以数字化服务替代传统门店体验。彼时不少观察者认为,高傲的欧洲奢侈品牌不会放下身段。
但到 2026 年的今天,奢侈品牌早已完成与电商的融合,同时牢牢守住了线下服务的品牌价值。它们没有因为线上渠道而稀释服务标准,反而用专属的线下体验支撑起品牌溢价,在规格之外构建了难以被复制的护城河。
平价品牌:用 “安心感” 避开价格厮杀
平价赛道同样有差异化的范本。日本宜得利(Nitori)在中国市场的策略就颇具参考性:品牌会密切追踪网络热门商品,社交平台上走红的爆款很快就能出现在门店货架上。与线上低价产品相比,宜得利的定价略高,但品控稳定,几乎不会出现 “廉价易坏” 的糟心体验。
这种 “多花一点钱,买一份不踩雷的安心” 的品牌定位,恰恰避开了纯粹的价格厮杀。它没有试图在最低价上打败对手,而是用稳定的品质和可预期的体验,找到了自己的生存空间。
反直觉的胜利:“过时” 打法的意外竞争力
另一个反直觉的案例来自中国本土美妆品牌毛戈平。这个定位中端的品牌,走的是被视为 “落伍” 的线下百货专柜模式,电商布局节奏缓慢,却在中国市场取得了极高的成功 —— 不仅利润率亮眼,用户忠诚度更是远超同行。
这恰恰说明:当所有人都挤在电商规格战的赛道上互相碾压时,那些看似传统、甚至被认为 “过时” 的打法,反而能构建起意外的竞争力。顺着中国市场 “品牌淘汰” 的主流路径走,打倒别人的同时也终将被别人打倒;反其道而行之,反而可能走出自己的节奏。
日系企业中也有类似的实践。以资生堂为例,在中国市场竞争加剧后,集团对品牌线进行了重构,其中重点发力线下门店的高端线业务复苏显著,实现了两位数的全年增长;低价线则全面退出,中端线维持平稳。这样的规律在家电行业同样成立:中国企业靠参数和功能颠覆了欧洲空调市场,一旦陷入 “堆功能、拼价格” 的单一维度,行业就只能沿着内卷的方向一路下滑。
四、汽车行业的机会:把 “看不见的价值” 可视化
回到汽车产业本身,中国电动车市场的爆发至今不过 5 年时间。本土品牌的竞争重心高度集中在 “购车前可见的参数” 上:续航、加速、屏幕尺寸、智驾配置…… 所有能写进配置表的指标都被卷到了极致。但对于购车后才会暴露的体验短板、长期使用的可靠性问题,行业普遍关注度不足、解决度有限。
随着第一批电动车普及至今满 5 年,这些隐藏的问题正在集中爆发。其中最突出的痛点是软件生命周期:中国品牌的车型往往上市 3 年后就会放缓甚至停止系统更新,新功能不再迭代,车机体验快速过时。这也催生了中国市场独特的 “3 年换车潮”—— 消费者为了规避软件过时的风险,选择在 3 年内置换新车,直接导致车辆残值大幅跳水。
而这恰恰是日系品牌的机会窗口。
长期以来,日系车的价值很多都落在 “配置表之外”:经年累月的可靠性、稳定的品控、长期的售后保障、贯穿车辆生命周期的系统维护…… 这些难以用参数量化的特质,正是当下中国电动车市场的稀缺品。虽然中国品牌也在强调售后服务,但与日系品牌积淀数十年的服务体系相比,仍有明显差距。
问题的关键在于,如何将这些 “看不见的日本价值” 转化为消费者可感知的竞争力。当下中国的汽车内容生态已经呈现两极分化:一派主打 EV 新势力的智能参数,另一派则开始挖掘经典车型的耐用性与长期价值 —— 比如丰田、日产的老款发动机,使用二十年后依然状态如新,零配件长期供应稳定。这些内容的走红,说明市场对 “长期主义价值” 的需求正在觉醒。
但日系品牌自身的传播却远远没有跟上。“安全、安心是日本品牌的核心价值” 几乎是行业共识,但这份价值很少被精准地传递给消费者。在参数至上的舆论环境中,不会自我证明的价值,很容易被淹没在规格竞赛的噪音里。
五、结语:错开维度,而非正面硬刚
当然,最理想的局面,是日系品牌能像当年的索尼收音机、本田发动机那样,用颠覆性的创新解决用户真正的痛点,凭硬实力拿下全球市场。但颠覆式创新可遇不可求,当技术代差难以快速拉开时,竞争的智慧就体现在 “不打之打”。
比起在参数赛道上和中国品牌正面内卷,日系品牌更应该先读懂这套 “规格淘汰” 的游戏规则,然后主动错开竞争的坐标轴。
欧洲的高端品牌已经做出了示范:当功能参数被追平,就用品牌体验和服务体系构建壁垒。中国本土的非典型成功案例也证明了:所有人都挤的赛道未必是唯一的路,看似传统的路径反而可能藏着长期竞争力。
对于汽车行业而言,这场竞争远未到终局。中国电动车的普及才刚刚走过第一个生命周期,当市场从增量狂欢转向存量考验,当消费者从 “为参数买单” 转向 “为体验和安心买单”,那些被规格掩盖的长期价值,终将重新获得定价权。而日系品牌要做的,就是在那一天到来之前,把自己的价值,好好讲给市场听。
大V聊车