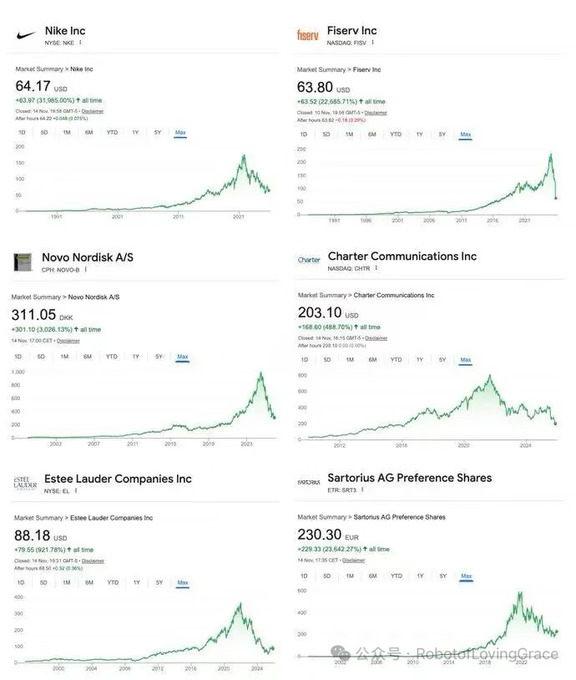
这张图在推特传播极广,就挑3个来讲讲抛砖引玉。
1. Nike
Typical fall of a fad compounder. Top line’s been bleeding for a while, and there’s no hero product in sight to pull growth back up。不是周期而是结构化的问题。Under the hood(1) 创新基本熄火了,(2) 中国渠道策略这些年一直一团乱麻,(3) 独立小品牌正在蚕食份额——消费者越来越分散,选择越来越多,需求越来越小众,也越来越追求自我表达。Btw可以看看鞋狗传记
2.Fiserv
Fiserv 通过服务银行,间接锁定了终端小商户,形成了一种几乎像“收税”一样的稳定生意模式。但互联网金融的出现打破了这种模式。相比之下,Square 让商户不再依赖银行:只需购买一个读卡器连接手机,就能收款。手续费也极具竞争力:无论 Visa、Mastercard 还是 AMEX,Square 一口价 2.6%,远低于传统银行模式(尤其是 AMEX,手续费可高达 3.5%,且小商家几乎没有议价能力)。同时,Square 界面简单易用,操作门槛低。结果是,小商户逐渐抛弃了中小银行,选择直接使用 Square。与银行绑定的 Fiserv 自然也被间接抛弃。
3. Estée Lauder
Estée Lauder 过去之所以能拿到30倍以上的P/E,本质不是因为它在卖化妆品,而是因为它在“持有用户”。有个很经典的行业 anecdote:一个女生可以买很多支口红、很多瓶精华,但她通常只会长期用一套护肤体系。谁占住这套体系,谁就拿到了她未来几年的现金流。这就是为什么,市场一度愿意给雅诗兰黛接近甚至对标奢侈品的估值,甚至某种程度上,市场觉得它比 LVMH 更“确定”——因为包你不一定年年买,但脸你每天都要用。但这个故事坍塌了。首先,产品端失效。在成分透明和功效护肤时代,消费者开始追求“见效快、可验证”,而不是“长期信仰”。小棕瓶这种曾经可以锁定用户的产品,变成了一个可以平替的SKU。君不见多少国产替代。其次,渠道开始反噬。公司过去高度依赖免税渠道,一旦人流不及预期,库存倒灌,价格体系被打穿。