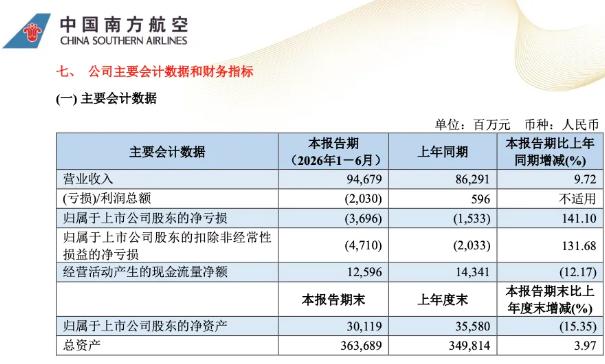
三大航半年亏掉81.61亿,钱到底漏哪儿了?8月30日,三大航上半年业绩全部出炉。国航净亏22.86亿,东航净亏21.79亿,南航净亏36.96亿,三家合计亏超80亿元。更耐人寻味的是,它们的营收都在涨:三家合计营收2581.81亿元,同比增长约10%。
其实,表层答案就在油费账单里。今年3月以来,受中东地缘冲突影响,航空煤油价格从每吨5600元左右飙升至9800元以上。三大航的航油支出全线大涨:国航327.66亿,同比涨了34.7%;东航291.65亿,涨了36.2%;南航348.86亿,涨了37.7%。
三家加起来航油成本多花了约257亿元,而同期营收只增加约243亿。换句话说,多挣的每一块钱,都不够付多出来的油钱。为什么油价涨成这样?答案在地理和政治结构里。
霍尔木兹海峡,一条最窄处仅33公里的水道,平时装着全球约20%的海运石油贸易。2026年2月底的那场冲突,让航煤价格在六周内从每桶90美元左右暴涨至超过216美元,涨幅高达144%。
国内航空煤油出厂价从1至2月稳定的5450元/吨,到4月1日中石油、中石化出厂价分别跳至9742元/吨和9782元/吨。但油价猛涨只是表层原因。更深层的疑问在于:为什么成本涨这么多,机票价格却没能跟上来?答案是高铁!
截至2025年,中国高铁营业里程达到5万公里。这张越来越密的铁路网,对中短途航线的杀伤力是决定性的。800至1000公里这段路程,大多数旅客都会选择高铁——准点、不用提前两小时到机场、到站就在市区。这种竞争直接压住了民航的票价天花板。
燃油附加费虽然一路上调,800公里以上航线从120元涨到170元,但裸票价却没法涨。2026年7月的数据显示,国内经济舱平均票价834.7元,同比下滑0.7%,比2019年同期下降7.1%;民航旅客运输量预计7462.9万人次,创历史新高,执飞客运航班53.1万班次,同比增长1.3%。运力在涨、旅客量在涨,票价却在跌,这是典型的“旺季不旺”。
除了高铁,还有消费端的疲软。宏观经济的感受传导至出行层面,旅客对票价变得更加敏感。家庭暑期出游在大幅减少,远途游被近郊友取代;企业差旅也在压缩,能不开会就不开会,能视频就视频。这其实就是经济学说的“需求破坏”:价格上涨本身消灭了一部分需求。
于是,航空公司只能在旺季被迫“佛系保价”,结果还是没保住。再看美国同行,类似的高油价环境,它们却扛住了。
以达美航空为例,2026年第二季度运营利润19亿美元,运营利润率9.4%,CEO在财报中直言:“吸收了公司历史上最高的季度燃油支出,同时实现了14亿美元税前利润”。美联航第二季度营收176.7亿,净利润8.05亿美元。差距在哪里?
第一,定价能力。美国四大航的市场集中度高,800至1500公里以内的中短途市场几乎没有高铁竞争,消费者要么开车、要么坐飞机,航司拥有明显的定价溢价能力。而中国航司呢?国航客运业务的毛利率已经跌到负值。说得难听点,运旅客这门生意,账面上已经亏了。
第二,收入结构。美国航司的常旅客体系已经变成了一个“生态圈”。就拿美联航的“前程万里”计划来说,它不是一个简单的里程积分,而是一个小型货币体系:银行真金白银购买里程,用户刷联名卡攒里程,再用里程兑换未来运力。
2025年,美联航仅里程合作协议一项就贡献了32亿美元收入,账面上还有77.8亿美元的未兑换里程收入。因为用户一旦进入这个系统,就会产生“换航司太麻烦”的心理惰性。
而中国航司的里程体系,商业逻辑还停留在“你多飞,我多送”的传统阶段,没有形成一个把信用卡、里程、等级、休息室、升舱权益全部绑在一起的闭环。
但中国航司所受到的限制远不止这些。三大航是央企,承担着公共运输责任。中小城市之间的支线航线、早晚红眼航班、节假日保障航班,民营航司可以市场化取消,三大航不能随便砍,因为这是国企的社会责任。
此外,还有机队结构问题。以前飞国际远程航线的宽体机,现在因为国际航线恢复不足,大量转投国内线。南航上半年亏了近37亿,恰恰是因为它的机队规模最大——973架、油耗最高,油价一抖,就抖得最凶。
所以,三大航半年亏掉81.61亿,表面是油价黑天鹅,中间是票价传导失灵,底层是能源安全、公共运输服务属性、机队结构这几笔陈年旧账。当然,油价总会回落,但账不盘清楚,下次黑天鹅来了,三大航还得亏!