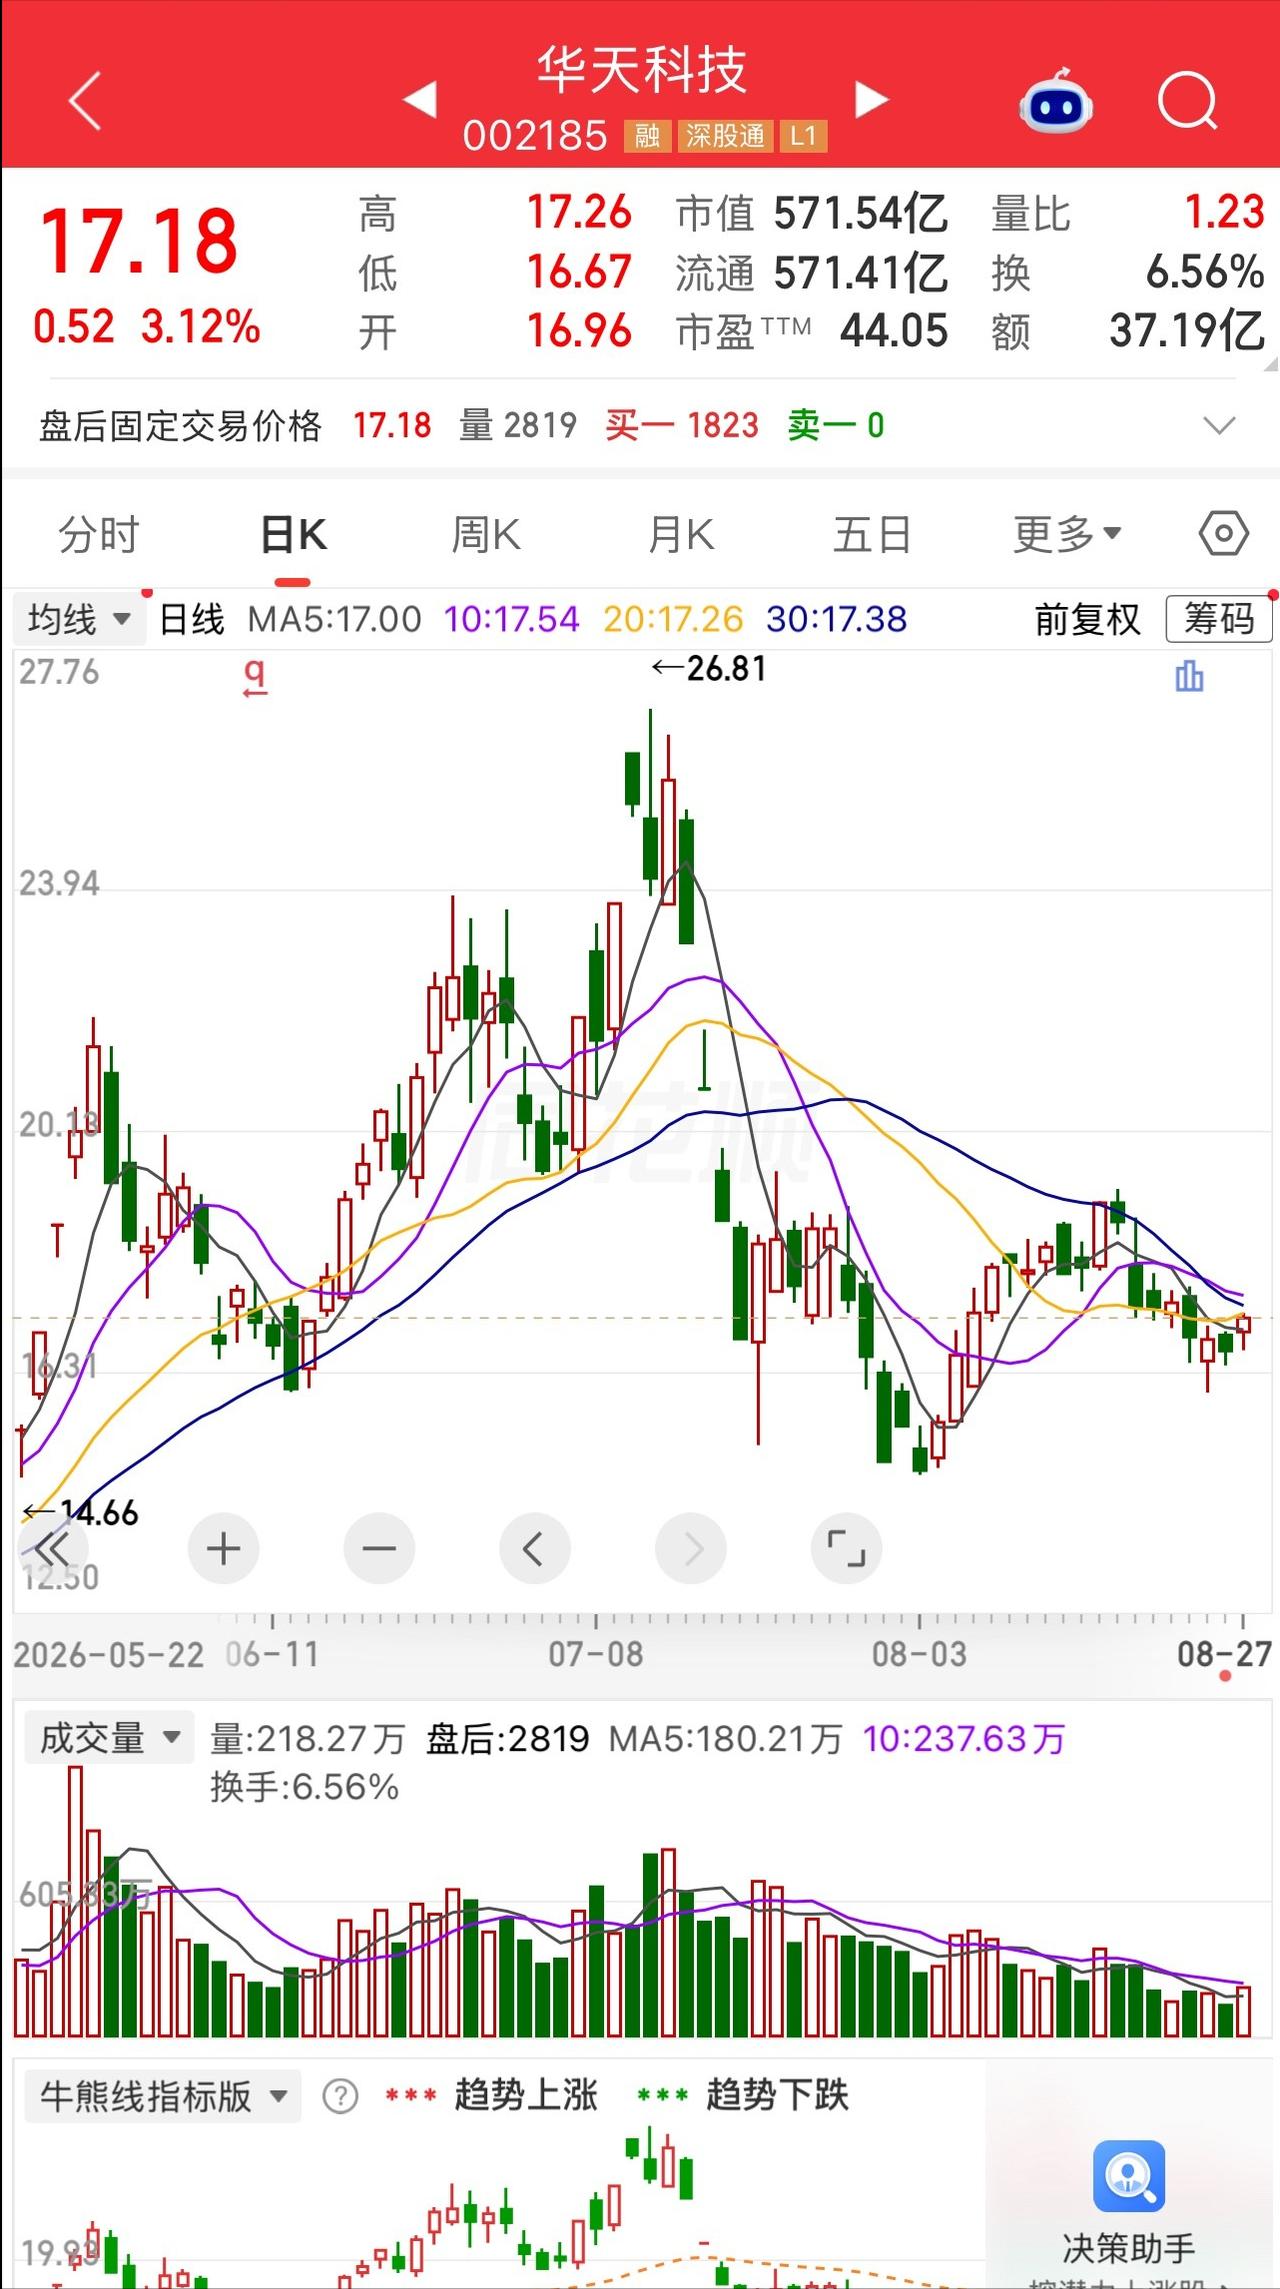
一位股民守了一个多月没敢追高,14.8元梭哈华天科技埋伏到底,二十多天浮盈16%。
我觉得,这个故事真正值得聊的,不是“二十多天赚了16%”有多刺激,而是网络叙事里哪些能被数据坐实,哪些只能当成一个股民故事来看。
华天科技7月13日盘中一度摸到26.81元,到了8月3日最低下探14.70元,8月4日最低14.81元。
按14.80元买入、8月27日17.18元收盘来算,账面涨幅大约16.1%,8000股对应浮盈约1.9万元,数字上是对得上的。
8月27日这根K线收涨3.12%,也有公开行情记录可核。
有个细节必须纠正,一些文章说股价“从二十三块砸下来,腰斩都不止”,这说法不准确。
中新经纬报道过,华天科技从26.81元阶段高位回落到14.91元时,回撤约44%。
后面最低到了14.70元附近,跌得确实很狠,却还没有到腰斩。做财经内容,这几块钱的差别不能靠情绪补齐。
在我看来,这波最有价值的地方,也不是猜中了14.8元这个点,而是提醒大家区分“产业逻辑成立”和“股票价格安全”这两件事。
华天科技确实是国内主要集成电路封装测试企业。
公司披露的重组注册稿提到,其封测业务规模位列中国大陆前三、全球第五;公司年报也显示,华天科技持续布局SiP、FC、TSV、FO、WLP、2.5D/3D、Chiplet、FOPLP等先进封装技术。
这个产业位置有公司公开文件支撑,不是股吧喊出来的。
AI算力对先进封装的拉动也有产业依据,证券时报报道,今年AI算力、高端存储及汽车电子需求继续向封测环节传导,国内封测龙头扩产动作明显。
华天科技把存储、CPU/GPU/AI、CPO、汽车电子列为重点市场,还追加30亿元建设南京先进封测项目,可我更愿意说,产业景气不是免跌金牌。
7月中旬华天科技冲到高位后快速回撤,市场已经给过一次很直观的风险教育。
越是热门赛道,越容易把几年后的增长提前装进今天的价格里。
等预期跑得比利润快,哪怕公司发展方向没变,股价照样可能经历大幅估值收缩。
更值得看的,是公司已经交出来的半年报。
2026年上半年,华天科技实现营业收入105.11亿元,同比增长35.09%;归属于上市公司股东的净利润8.13亿元,同比增长259.15%。
这个数字很亮眼,可扣除非经常性损益后的归母净利润是2.50亿元。
我的看法是,研究这类公司不能只盯“净利润暴增”四个字,还得看看利润到底从哪里来,主业改善能不能持续。
重组这条线也是真的,但不能写成“马上落地”。
公司拟以29.96亿元收购华羿微电100%股权,8月13日已经通过深交所并购重组审核委员会审核,之后披露注册稿。
公司半年报写得很明确,这笔交易仍需取得中国证监会同意注册,能否取得批复及时间都存在不确定性。
把“进入注册阶段”写成“重组已经完成”,性质就变了。
还有一句我不太赞同:做封测代工的人,看自己厂里的订单,就能反推出华天科技股价合不合理。
产业一线经验确实有价值,能让人更早感受到订单冷暖、客户议价、产能利用率这些变化。
可一家上市公司的价格还牵着利润结构、资本开支、竞争格局、并购估值、市场情绪和资金偏好。
懂行业,是多了一层判断,不是拿到一张股价答案纸。
如果“老段”的故事是真的,我最不认可的反倒是“拿厂子周转的钱梭哈”。
企业周转金是经营安全垫,不该和个人闲钱混在一起。后面再补一句“这是亏得起的钱”,逻辑也对不上。
投资里真正重要的不是嘴上说能扛,而是这笔钱少掉一部分,会不会影响工资、货款、家庭生活和企业正常经营。
这也是我觉得这个故事最该改的一层意思。
从14.8元到17.18元,结果看起来漂亮,可它证明不了14.8元就是“真正的底”,更证明不了下次照着同一个位置抄,就能把这段走势复制一次。
市场没有义务重复同一张K线,能留下来的经验其实不复杂:高位别被热度推着走,低位也别只靠胆子冲进去;看产业,也看财报;看故事,更要看公告;拿闲钱做决策,别拿生活和经营现金流去赌波动。
对普通投资者来说,理性、量力而行、尊重风险,比偶尔踩准一个低点更重要。
资本市场服务实体经济,也需要投资者尊重事实、遵守规则,对自己的资金负责。