只要中美没有开战,经贸往来就不会停止,采购美国天然气长约,符合中国利益
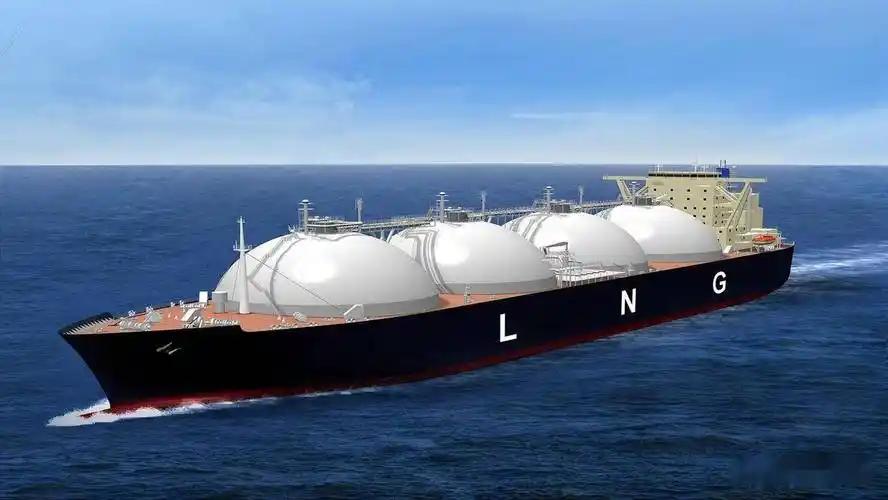
9月14日,中国燃气旗下子公司中燃宏大能源贸易有限公司跟美国LNG出口商Venture Global的子公司签了一份购销协议。每年50万吨,20年期,2030年开始交付。价格挂钩亨利港基准价,另加固定液化费用。
这不是一笔普通的商业合同。签完这份协议,中国燃气跟Venture Global之间的20年长协总量提到了每年250万吨。加上之前中石化的400万吨、中海油的200万吨,中国企业通过Venture Global一家锁定的美国LNG资源已经达到每年850万吨。
850万吨是什么概念?2024年中国从美国进口的LNG是415.84万吨,占进口总量5.4%。也就是说,光这一家的长协量就是当年实际进口量的两倍。但真正值得琢磨的是时间点。
9月10日,商务部新闻发言人黄玲在例行发布会上表态,中美经贸团队正在就300亿美元对等降税框架安排进行磋商。四天之后,中国燃气的协议就签了。再往前看,9月4日外交部发言人郭嘉昆在记者会上说,中美双方应当共同落实好两国元首达成的重要共识。
一头是官方在谈降税,一头是企业在大手笔签长约。两条线同时推进,节奏踩得非常准。如果只看表面,这不过是一份商业合同。但把时间轴拉长一点看,故事完全不同。
2021年11月,中石化跟Venture Global签了每年400万吨的20年长约,当时被叫做中美之间规模最大的LNG协议。一个月后,中海油也签了每年200万吨。那时候中美关系谈不上好,但能源生意照做。
2025年2月,中国对美国LNG加征关税,此后美国对华LNG出口基本停摆。一些满载美国LNG的船在海上掉头,改道去了欧洲和亚洲其他市场。
到了今年5月,事情开始松动。路透社报道,四艘LNG运输船从路易斯安那州出发驶往中国,这是特朗普重返白宫后首批直接运往中国的美国LNG。
从掉头改道到恢复发运,再到如今签下20年长约,前后不到两年。这里有两点很值得说。
第一,这份协议用的是FOB模式,离岸交付。意思是在美国港口装完货,货权就归买方了,后面运到哪、卖给谁,买方自己决定。中国燃气拿到这批气之后,可以自己用,也可以转手卖到别的市场。这种条款在长约里是给买方留了灵活性的。
价格挂钩亨利港,亨利港是美国本土的天然气价格基准,跟挂钩油价的长约比,成本波动逻辑不一样,跟国际油价脱钩了。
第二,交付时间定在2030年。这中间隔着好几年,企业没有选择立刻拉货,而是签了一份未来才生效的合同。这个安排本身就说明一件事:签这份协议看的是长期供应安全,不是短期价格套利。
中国是全球最大的LNG进口国,美国是全球最大的LNG出口国。一个要买,一个要卖,这是最基本的事实。政治关系再怎么波动,这个基本面很难改变。
2021年中方大规模采购的时候,中美关系并不融洽。2025年加征关税之后,贸易一度中断,但中国企业手里跟Venture Global签的长约并没有取消,只是暂时没有发货。现在新签一份,说明企业判断未来的政策环境会允许这些长约正常执行。
我认为,这份协议最值得注意的地方不在于50万吨这个数字本身,而在于它给出的信号。
中国企业正在用商业合同为中美经贸关系的“底线”定价。所谓底线,就是不管政治层面怎么博弈,能源领域的长期合同仍然可以签、可以执行。这跟大豆采购的逻辑是一样的——今年9月,中国恢复采购美国大豆,同样是经贸关系修复的一个注脚。
但我也不认为这能说明中美经贸关系就此全面回暖。高盛的调查显示,多数投资人认为中美关系的象征意义大于实质,三分之二的受访者预期美国中期选举后中美紧张关系大致不变。这个判断是理性的。
300亿美元的降税框架还在磋商阶段,美方贸易代表格里尔透露可能在9月24日前后公布清单。关税怎么调、调多少、覆盖哪些品类,这些都是变量。企业签长约不等于关税问题已经解决。
从更宏观的角度看,中国这些年一直在做LNG进口来源的多元化。俄罗斯对华LNG出口过去十年增长了几十倍,澳大利亚和卡塔尔也是主要供应方。
美国不是唯一选项,但美国气源的成本优势和供应稳定性有它的位置。中国燃气把长期协议资源池从300万吨扩大到350万吨,增幅16.7%,这是在做资源储备,不是在赌某一届美国政府的政策走向。
这话听起来像常识,但常识往往最容易被情绪盖住。过去两年,从加征关税到船只掉头,从暂停进口到恢复发运,再到今天这份20年长约,每一次变化都在提醒一件事:中美之间的经济联系不是靠政治意愿维系的,而是靠各自的实际需求。