人民币为何不推 500、1000 大钞?央行算的是另一笔账
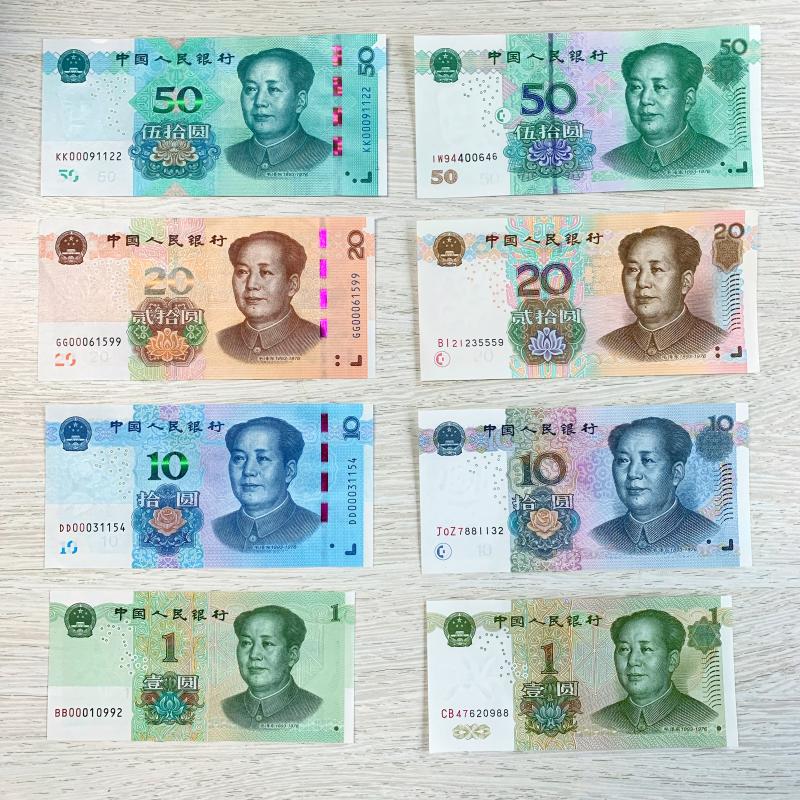
不少人感觉百元钞票购买力下降,觉得如果推出 500 元、1000 元的大额纸币,大额交易、办事付款会更加方便。但央行多次公开明确:现阶段没有发行大面额人民币的计划。网上流传的 500 元、1000 元人民币样图,早已被证实是谣言。为什么暂不发行?表面看只是面额问题,背后是金融安全、市场秩序、大众支付习惯的综合权衡。答案不在印钞厂,而在风险账本之中。
首先是非法资金转移的风险。大额纸币体积小、价值高,藏匿、携带更加便捷,会降低洗钱、逃税、贪腐资金转移、跨境现金走私的操作成本,加大反洗钱与现金管控的难度。监管追踪资金流向的成本会显著增加,这也是不少国家发行大额纸币后面临的现实难题。
其次是假币带来的社会损失。一张 100 元假币,最多造成 100 元损失;一张 1000 元假币,损失相当于十张百元假币。面额越大,不法分子造假的收益越高,防伪压力随之上升。辨别假币的成本,会转嫁到商户、银行和普通老百姓身上。老年人、偏远地区群众辨别假币能力偏弱,更容易因此蒙受损失,假币风险会放大整个社会的防护成本。
还有通胀心理预期的考量。大面额纸币容易让公众产生货币贬值、物价上涨的联想。即便实际通胀水平没有变化,这种心理预期也可能自我强化。一旦预期形成,会改变大众消费、储蓄行为,扰乱市场价格信号。货币管理部门担心的,不是钞票本身面额更大,而是公众对货币的信心被这种联想影响。
小额交易找零也是很现实的阻碍。如果用 500 元、1000 元纸币购买低价商品,找零流程繁琐,降低流通效率。商家需要储备更多零钱,消费者结账等待时间变长。如今电子支付体系成熟,移动支付、银行卡转账已经承接绝大多数大额交易,数字人民币也在稳步推进,现金大额钞票的现实必要性持续降低。
所以,暂不发行大额人民币,不是技术上印不出来,而是综合评估后没有必要。100 元面额,是金融安全、流通便利与社会成本之间的平衡点。相比钞票面额大小,支付体系的安全与普惠更加重要。对普通人而言,理性选择支付方式、保护自身财产安全,不轻信网传大额钞票样图这类谣言,才是更务实的做法。