谁也没料到,气价僵局没等来中方让步,反而等来一份美国长约。中俄天然气谈判仍卡着,俄方原以为中国没得选,可中方早留了后手。
2026年9月中旬,中国燃气与美国企业签下20年LNG合同,年供50万吨,最早2030年交付。全球能源这盘棋,悬念更足了。
俄方敢在谈判桌上寸步不让,打的算盘其实很直白。
俄乌冲突之后,欧洲接连切断俄气管道进口,北溪管线被炸、乌克兰过境协议到期,曾经占俄气出口半壁江山的欧洲市场,如今缩水到只剩零星几个国家的零散订单。
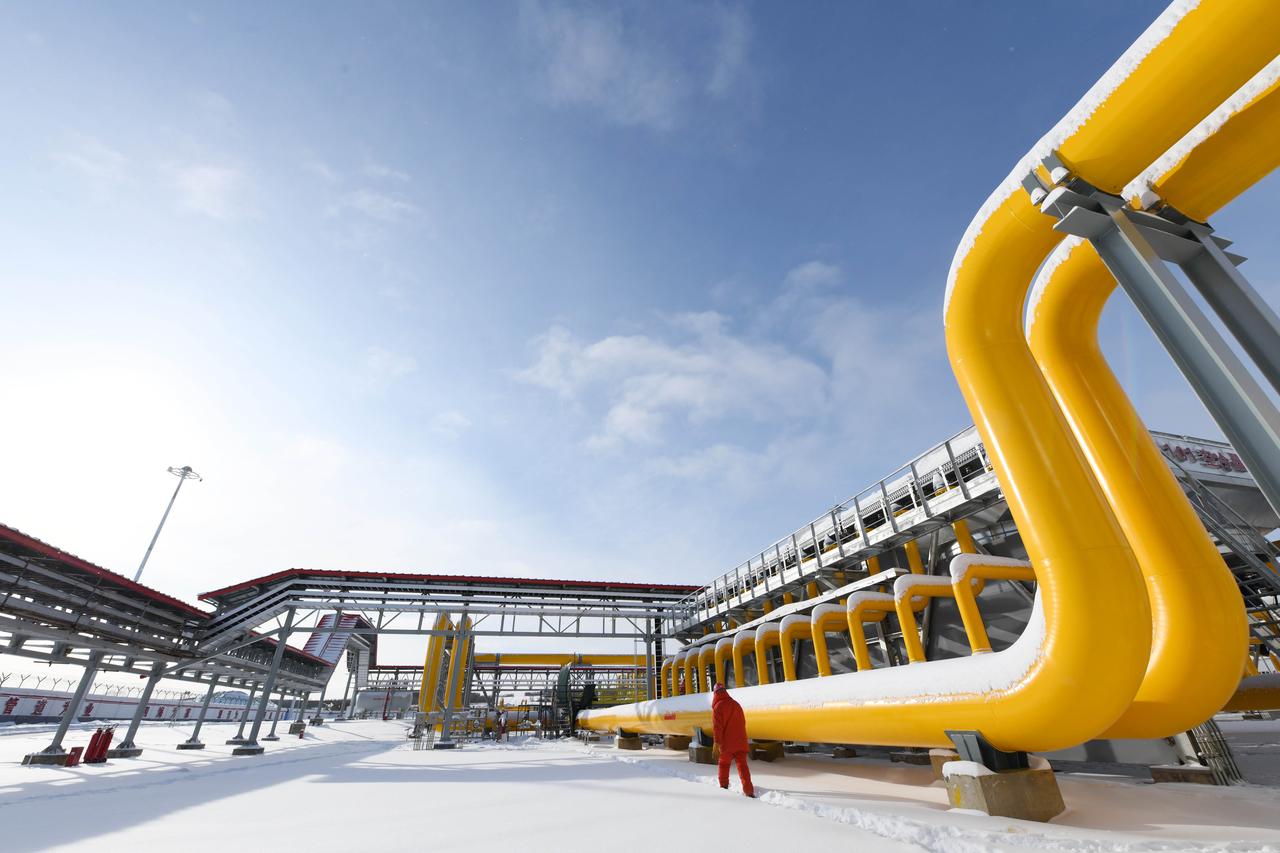
俄方手里规划的西伯利亚力量 2 号管道,年输气量高达 500 亿立方米,这么大的体量,放眼全球也就中国能接下。
他们觉得中国缺气,除了妥协没有第二条路,所以报价咬死在每千立方米 250 到 260 美元,跟现有西伯利亚力量 1 号管道的价格持平。
中方给出的心理价位则是参照俄罗斯本土工业气价,在每千立方米 50 到 130 美元区间,双方报价差了一倍还多,谈不拢也就成了必然。
可他们忘了,中国的能源布局从来不是单条腿走路,这次和美国维吉公司签的也不是什么临时救急的单子,算上这份新协议,双方已经签了三份 20 年期长约,累计年供货量达到 250 万吨。
很多人没注意到这份合同的交付方式是 FOB 离岸价,也就是说气源从美国港口装船之后,运输路线、交付时间全由中方说了算。
要是国内供应充足,富余的气量直接就能转售给日韩或者东南亚市场,进可补国内需求缺口,退可赚国际贸易差价,灵活性拉满。
反观俄罗斯的管道气,管线走向固定、过境还要经过第三国,价格公式一签就锁死十几年,买家连调峰的空间都很小,两者的灵活度根本不在一个层级。
别觉得每年 50 万吨是个小数目,这背后站着的是中国整个天然气供应体系的底气。
很多人还以为中国天然气全靠进口,实际上国产天然气已经连续 9 年增产超百亿立方米,2025 年全年产量就达到了 2617.2 亿立方米,自己就能满足大半国内需求。
进口端更是早就铺好了四大进口通道:西北的中亚天然气管道、东北的中俄天然气管道、西南的中缅天然气管道,再加上海上星罗棋布的 LNG 接收站,合作的油气出口国接近 50 个。
别说现在只是谈新管道的价格,就算现有供气出现波动,其他渠道随时能补上缺口,根本不存在 “离了谁不行” 的情况。
再算一笔价格账,就知道中方为什么敢硬气,这次美国长约挂钩的是亨利港基准价,这是美国本土天然气的定价标杆。
2026 年亨利港均价大概在每百万英热单位 3.5 美元上下,就算加上液化加工费、跨太平洋海运运费,运到中国的到岸成本也就每百万英热单位 8 到 10 美元。
而亚洲 LNG 现货的基准价 JKM,今年大部分时间都在 15 到 19 美元区间晃荡,俄方的管道气报价换算过来也处在高位。
现在全球天然气早就从卖方市场转成了买方市场,2026 年全球 LNG 供应增速超过 7%,是 2019 年以来最快的一年,新增产能大半都来自北美。
美国现在已经是全球最大的 LNG 出口国,后面还有大批液化厂在建,气源只会越来越充足,价格谈判的空间自然也越来越大。
回头看这张美国长约,从来不是为了替换俄气,而是往中俄谈判桌上放了一枚沉甸甸的筹码。
俄方之前总觉得自己掌握资源就掌握了主动权,可市场规则早就变了 —— 买家手里的选择越多,议价权就越大。
你不肯按市场规律降价,自然有其他卖家愿意做长期稳定的生意。
中国要的从来不是 “必须买谁家的气”,而是合理的价格、稳定的供应、灵活的调度空间,谁能满足这些条件,就跟谁深化合作。
这场能源博弈看到现在就能明白,从来没有什么 “别无选择”,只有谁布局更早、谁手里牌更多。
中方早早铺好了多元供应的路子,自然不用在谈判桌上委曲求全。
至于俄方什么时候能放下不切实际的高价预期,回归正常的市场定价逻辑,那就要看他们自己的权衡了。