签了!签了!中国和美国签了!
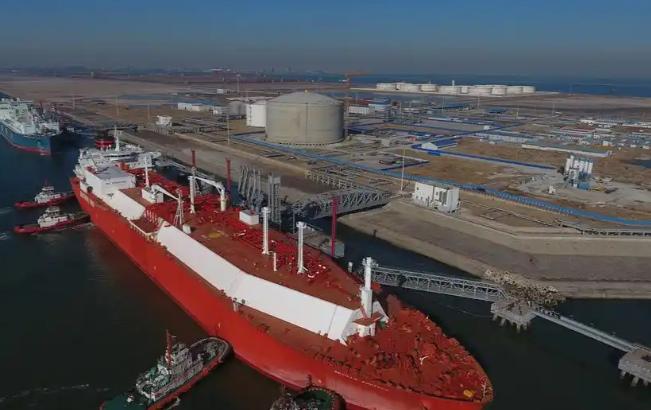
2026年9月14日,国内能源公司中燃宏大和美国Venture Global CP2正式签署了一份20年期液化天然气合同。
每年进50万吨,累计1000万吨,合同定价参照美国亨利港基准再加一笔固定液化费,进入2030年代后,也就是最早得等2030年才能开始交付。
签的是FOB离岸交付,气一出港口就成了买方的事。这事看似是中美经贸回暖的信号,但细抠细节你就会发现,大家关注的重心压根不是当下的气氛,"备粮过冬"才是真正用意。
不少人一听就要问,现在中美之间气氛说变就变,近期加征关税,去美国买气就不怕赔吗?要知道,去年2月起中国对美LNG先加了15%关税,后经多轮博弈调整为25%,3月、4月压根一船没进,2月才6.57万吨,1月还多点19.42万吨。
算下来,2024年全年从美国进来415.8万吨(只占总进口百分之五出头),而2025年加税后骤降至仅约2.6万吨,美国排名更是一落千丈。
更何况关税什么时候取消,没人能打包票,那为什么还敢和美方签这么长的合同呢?
其实道理很简单,这份合同2030年才开始供气,这等于把眼下的关税风险和将来的供气价格分开对待。
企业看得是10年、20年后的用气成本,不是哪几个月的政治风向。
再说,如果未来亨利港基准价还是低于现货,按照长期协议价格走,比以后临时去高价抢现货合算多了,生意人要的不是当季便宜,是长远可控。
再看看2026年的全球局势,中东和北非那边出事不断。2月底霍尔木兹海峡因冲突爆发船不好走,3月卡塔尔主要LNG产区遇袭,一下掉了17%的气,折算每年损失1280万吨,修复周期长达3到5年。
这些突发状况导致亚洲气价跳涨,现货价从冲突前约10到12美元/百万英热直接飙到25.4美元高位,机构预测今年三季度可能冲到30美元、四季度预测上限还可能触及32.5美元,全世界都绷紧了神经。
等到用气高峰,城市燃气、电厂、工厂再直面"天价气",半点失误都难承受。这种背景下签20年长协,就别指望靠现货能稳住大局,最起码不用几年一暴涨就被迫花高价抢货。
有人会觉得50万吨/年没啥大意思。可别小看这"锚",中燃宏大2022到2023年已经锁定了每年300万吨的长期合同,加上这次CP2项目的新签,资源池已经提到350万吨/年。
这些量用于调峰应急,能抗风险又能压低采购成本。但放大到整个国家格局,不过是冰山一角。
目前中国的LNG进口布局一直是多个方向开花,卡塔尔、澳洲、俄罗斯管道、本国油气田和美气,组合齐全,每一块都不能单独拉出来看。
美国LNG挂钩亨利港定价,远离中东风险定价,一旦那边出什么岔子,美气还能当避风港。
值得注意的是,类似的大宗农产品采购也在同步进行。
本月有消息说,国有贸易商上周起码买了100万吨美国大豆,新季美豆对华出口已经累计近1300万吨,总目标才2500万吨的一半。
看起来气大豆都在买,不免有人琢磨,是不是中国做了什么方面的战略妥协。
仔细分析就明白了,贸易就是贸易,安全立场该坚持还是坚持,大单订单换不到台海让步,也不需要当条件。
企业清楚自己"看长远、算成本、管风险"的责任,政府层面安全议题完全是另一回事。
合算一下,这次美气合同20年加起来才1000万吨,就算对中燃350万吨/年资源池来说,年占比也才约百分之十四,搁全国的大盘上更是杯水车薪。
签下来的每一单,是把可能的风险埋在价格、交付和合同细节中去,有多少能力锁多大资源,一步步把底牌摆明。
这既是对外部压力的最好回应,也是中国企业长期积累下来的稳健办法。别人玩花样,我们靠自己长远打算。
回头看这单交易,本质就是中国企业用理性和耐心把几年的变局拉进了自己的可控轨道。
用不了热脸贴冷屁股,也不怕风浪,只踏踏实实搅合进国际市场,把路一步一步铺远,把底一层一层打厚。
时代变化再快,只要安全兜底、资源多元,市场再怎么折腾,也有胆量、有能力敢谈、敢买。
这,是想得明白,也做得通透的中国之道。