签了!中美敲定重磅订单!
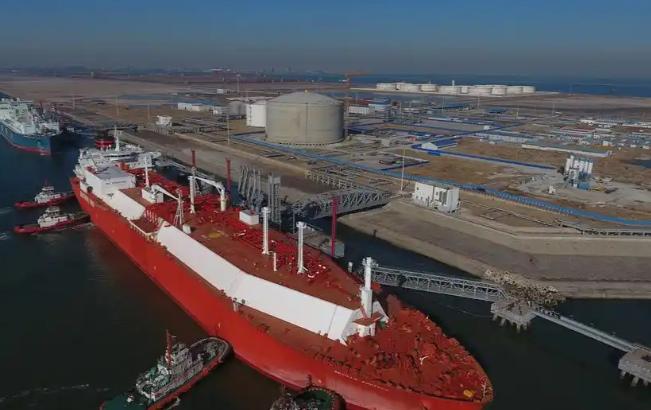
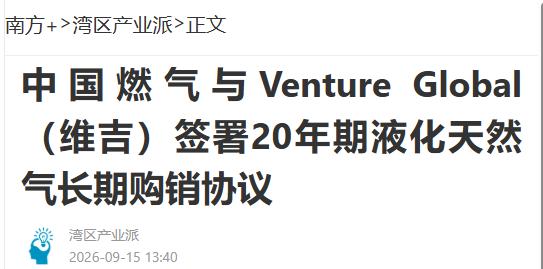
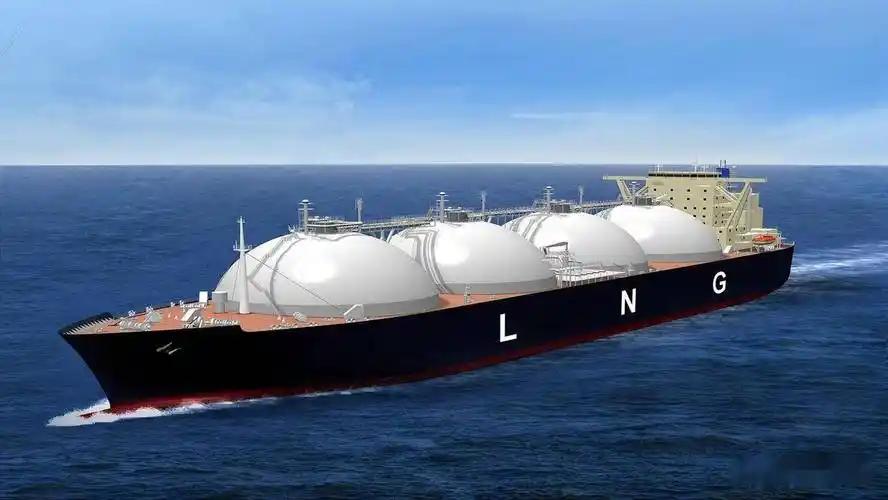
9月14日中美双方披露的订单核心条款:订单产品为天然气,就是每年50万吨、20年、FOB交货,价格挂钩美国亨利港天然气,叠加固定液化费用,规则清晰透明。最早2030年开始交付。
这单子签得挺有意思。中国燃气底下做贸易的中燃宏大,跟美国维吉的CP2项目把字签了,合同墨迹还没干透,消息就放出来了。
签合同的两家不是生面孔,维吉这家公司在墨西哥湾边上搞液化天然气出口,中国燃气在国内铺了两百多个城市的管网,几千万户人家灶台上那点蓝火苗,多少都跟它有点关系。
每年50万吨这个数,搁在中国一年六千多万吨的LNG进口大盘子里,说实话连个零头都算不上。海关那边有数,2024年咱们从美国买的液化天然气也就四百多万吨,占进口总量的百分之五点几。
可这合同一签就是二十年,从2030年才开始交货。二十年是什么概念,现在签字的这批人,二十年后在哪儿养老都不一定说得准。
站在旁观者视角来看,这笔生意的门道不在50万吨这个数上,在“FOB”这三个字母里。离岸交货,维吉把气装上船就算完事,这船气拉到中国烧也行,半路拐去欧洲卖掉也行。
2022年那会儿欧洲气价飞上天,新奥手里攥着美国长协,船走到半道改个目的地,一船气挣了一个多亿美金。中国燃气这回拿的也是这个条款,进退的余地留得足足的。
维吉这家公司在美国液化天然气圈子里算个狠角色。它在路易斯安那州的几个项目加起来产能超过一亿吨,但交付记录不太干净,壳牌、BP、中石化都跟它打过官司。
Calcasieu Pass那个厂2022年就能出气了,硬是拖到2025年才宣布商业运营,买家干着急拿不到货。就這么个主儿,中国燃气还追着签第二份合同,把双方的长协总量堆到了每年250万吨。
深究背后逻辑就会发现,气价才是真正的话事人。亨利港那边的天然气价格最近一直在两块八九晃荡,美银的预测说四季度大概三块三毛五。
加上固定的液化费,算下来比亚洲现货便宜一大截。中国燃气要的就是这个价差,国内城燃企业的利润本来就薄,气源成本降一分钱,底下几百个项目的日子就好过一分。
2030年这个交付时间点选得也有讲究。今年9月商务部刚说在跟美国谈降税框架,美方那边放风说9月24号左右出清单。
先把合同签了,等关税真降下来,气船正好能靠港。就算关税不降呢,船往欧洲开就是了,FOB条款摆在那儿,转手卖气跟卖白菜一样方便。这场博弈的结局早就注定了,签字的人把退路都想好了。
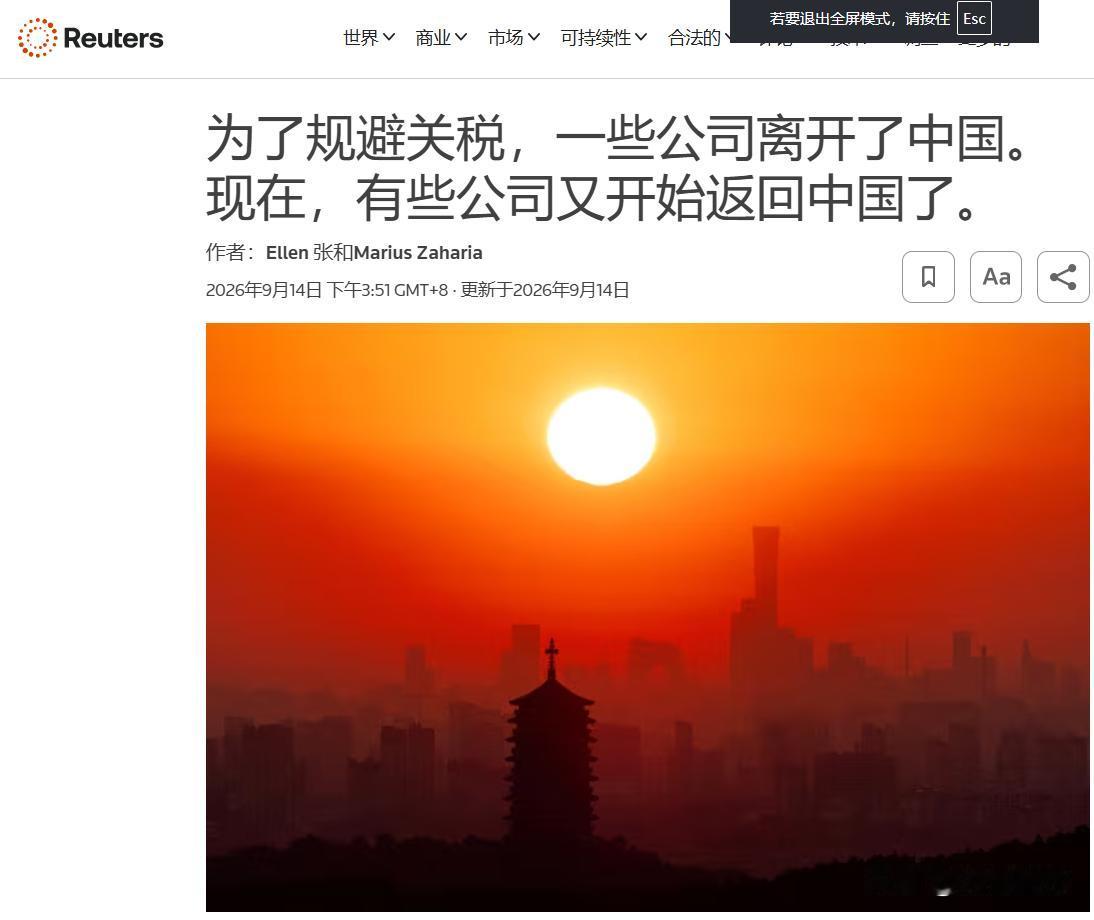
抛开舆论噱头客观来讲,中美在液化天然气这块的纠葛比表面看起来深得多。2025年2月咱们对美国气加了15%的关税,打那以后美国气直接对华出口基本停了,连续十六个月没正经进过货。可中国公司手里那些美国长协一张都没撕,船照租、气照拉,只不过目的地全改成了欧洲。
路透社算过一笔账,截至今年二月的一年里,中国几家大户从美国码头拉走了三百多万吨气,九成以上都送去了欧洲。
这件事本质上暴露了一个核心问题。中美之间嘴上喊脱钩喊了好几年,能源贸易这条线从来没真正断过。政治归政治,生意归生意,液化天然气这玩意儿跟大豆还不一样,一船气走到半道都能改主意卖给谁。合同签的是二十年的框架,但每一船货具体去哪儿,那是另一码事。
中国燃气之前跟维吉已经有一份三百万吨的长协在手里,这回再加五十万吨,池子里的水涨到了三百五十万吨。这家公司管着全国两百多个城市的燃气供应,冬天取暖、夏天工业用气,高峰低谷都得靠这个池子来调。
多一个气源就多一张牌,俄罗斯的气、中亚的气、卡塔尔的气、澳洲的气,再加上美国的气,谁家便宜用谁家的,谁家闹脾气就少用谁家的,这才是买方该有的样子。
维吉那边也没吃亏。这种重资产的液化项目,建一个厂动辄上百亿美金,银行肯不肯掏钱,就看手里攥着多少份长期购销合同。
中国燃气这份二十年的大单,对维吉来说就是给CP2项目融资递过去的一块硬通货。萨贝尔在公告里说给中国提供稳定低成本的天然气,话说得漂亮,底下藏着的是项目融资的算盘。
等到2030年前后,供应宽松是大概率的事,那时候手里有长约的买家就是大爷。趁现在价格低把座位锁死,比到时候抢现货明智得多。
站在更长的周期看,这份合同像是一颗种子,种下去的时候没人知道二十年后能长出什么。中美之间在能源上的纠缠从页岩气革命那会儿就开始了,中间经历过贸易战的冰冻期,也经历过转口欧洲的曲线救国,现在又回到直接签合同的轨道上。
来回折腾的这几圈说明一件事,两个体量这么大的经济体,在能源这种刚需领域搞彻底切割,成本高到谁也承受不起。
这份长约能不能顺顺当当执行到2046年,变数太多了。关税政策会变,气候政策会变,美国那边换个总统可能连液化天然气的出口许可都要重新审一遍。
但签字那一刻,双方都赌的是未来二十年里,彼此还需要对方。这个判断对不对,第一船气靠港的时候,答案就揭晓了。