关税博弈打到现在,越南看上去成了最大赢家。前 8 个月,越南对美出口 1220 亿美元,对美贸易顺差 1066 亿美元,蝉联美国第一大逆差来源国。可亮眼成绩单的背面,越南全国前 8 个月整体贸易逆差 204.6 亿美元。单边对美顺差一路走高,全国总账却是逆差,反差十分刺眼。霍尔木兹海峡局势紧张推升国际油价,能源进口成本上涨;制造业所需零部件、原材料大量自中国进口,越南从美国拿到的顺差,很大一部分又回流到中国。越南经济高度依赖加工组装环节,本土企业出口增长乏力。更棘手的是,一旦坐上美国最大逆差来源国的位置,就会迎来更严格的贸易审查,越南商品已经面临三层叠加关税压力。订单转移、出口暴涨是真实红利,但本土企业没能充分接住红利。未来三到五年,越南能否完成产业升级,还是长期被锁定在低端组装环节?这个问题,远比表面的顺差数字更值得关注。
先看这组反差强烈的数据。前 8 个月,越南对美出口 1220 亿美元,对美贸易顺差 1066 亿美元,让它超越中国,成为美国货物贸易最大逆差来源国。但与此同时,越南整体外贸录得 204.6 亿美元逆差。简单来说,它对美贸易赚到的顺差,并没有留在国内沉淀,而是在能源、中间品进口等项目大量流出。资金主要流向两个方向:一是能源,越南高度依赖石油进口,海峡紧张带来油价上行,工厂生产、物流运输的能源账单持续抬升;二是中国,越南制造业的原材料、零部件、生产设备大量从中国采购,对美出口规模越大,自中国进口的金额同步走高。顺差流转一圈,大部分是加工环节的流转,越南赚取的主要是加工费,难以拿到全产业链利润。
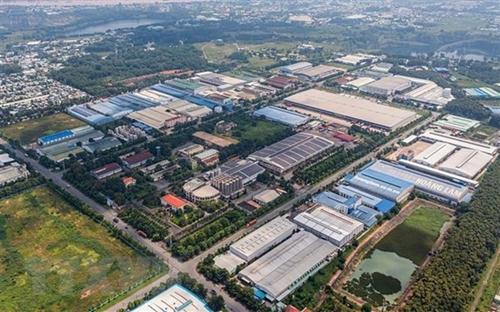
再看越南在全球供应链里的定位:它是典型的外向加工经济体,而非完整的全链条制造基地。外资企业将零部件运至越南完成组装、贴标,成品再出口美国。这套模式推高出口数据,但本土企业的参与度有限。数据显示,外资出口高速增长的同时,越南本土内资企业出口表现疲软。出口暴涨带来的红利,大多由外资和配套服务商获取,本土中小企业很难分到。厂房落地、工人上岗,但核心技术、品牌、海外销售渠道、关键零部件依然掌握在外资手里。一旦外部环境波动,比如美国上调关税、上游原材料涨价、国际油价大幅波动,越南制造业抗风险能力就会凸显短板。
关税,是悬在越南头顶的一把利剑。成为美国最大逆差来源国,并不会带来贸易优待,反而会引来更密集的贸易核查。美国对越南已经形成三层叠加关税体系:第一层是基础最惠国关税;第二层是反倾销、反补贴等贸易救济税;第三层是针对产能、原产地、强迫劳动议题的专项附加关税。多层关税持续压缩企业利润空间,而且关税政策存在极强不确定性。企业最怕的不是高关税本身,而是政策反复变化。不确定性会打击跨国企业长期投资信心,部分工厂会暂缓扩产,部分订单也可能向其他区域转移。
当然,越南也实实在在拿到了供应链转移红利。中美贸易摩擦背景下,不少企业采用 “中国 + 1” 布局,把部分产能迁移到越南,看重当地劳动力成本、区位条件与短期关税优势,出口规模快速扩张,带动就业与外汇收入提升。但红利能否转化成长期产业竞争力,核心要看本土企业成长。如果仅仅停留在简单组装、赚取微薄加工费,就会长期卡在价值链底端;一旦劳动力成本上升,或是关税优势消失,订单就有可能再次向外转移。越南政府也清楚这个短板,持续推动产业升级,希望从单纯组装迈向中高端制造。但产业升级需要长期积累的技术、人才、资本与本土配套产业链,不是短短三五年就能轻易完成。
接下来三到五年,是越南产业发展的关键窗口期。如果能利用本轮出口红利,培育本土供应链,提升产品附加值,吸引更多高技术产业落地,就有机会从加工基地成长为具备完整配套能力的制造中心。如果只盯着短期出口和顺差数字,忽视本土产业短板,出口越火热,潜在风险就越大。外部环境持续变化,美国关税压力、国际能源价格、中国供应链成本、周边国家竞争,都会影响越南产业走向。越南并非没有机会,但机遇与风险绑定。它需要回答一个核心问题:当外资与订单带来的第一波红利褪去之后,本国还能剩下什么?
对产业观察者而言,越南的案例提醒我们,分析外贸不能只看单一国别顺差。顺差背后可能有整体逆差,出口繁荣背后存在进口依赖,高速增长之下藏着产业结构性短板。衡量一个国家制造业真实竞争力,不在于出口规模多大,而在于能不能把出口带来的收入转化为本国可控的技术、品牌和产业链能力。越南正处在这个产业转折点。未来三到五年,它能否完成产业消化与升级,或是被长期锁定在低端组装环节,答案会逐步显现。
⚠️免责声明:本文仅为外贸产业逻辑分析,不构成任何投资、跨境贸易决策建议。全球贸易政策、关税、大宗商品价格存在较强不确定性。