时代真的变了:曾经靠零利率甚至负利率躺平的日本,房贷利率竟然反超了中国——十年前谁要是敢这么预言,估计会被当成精神科走失人员。
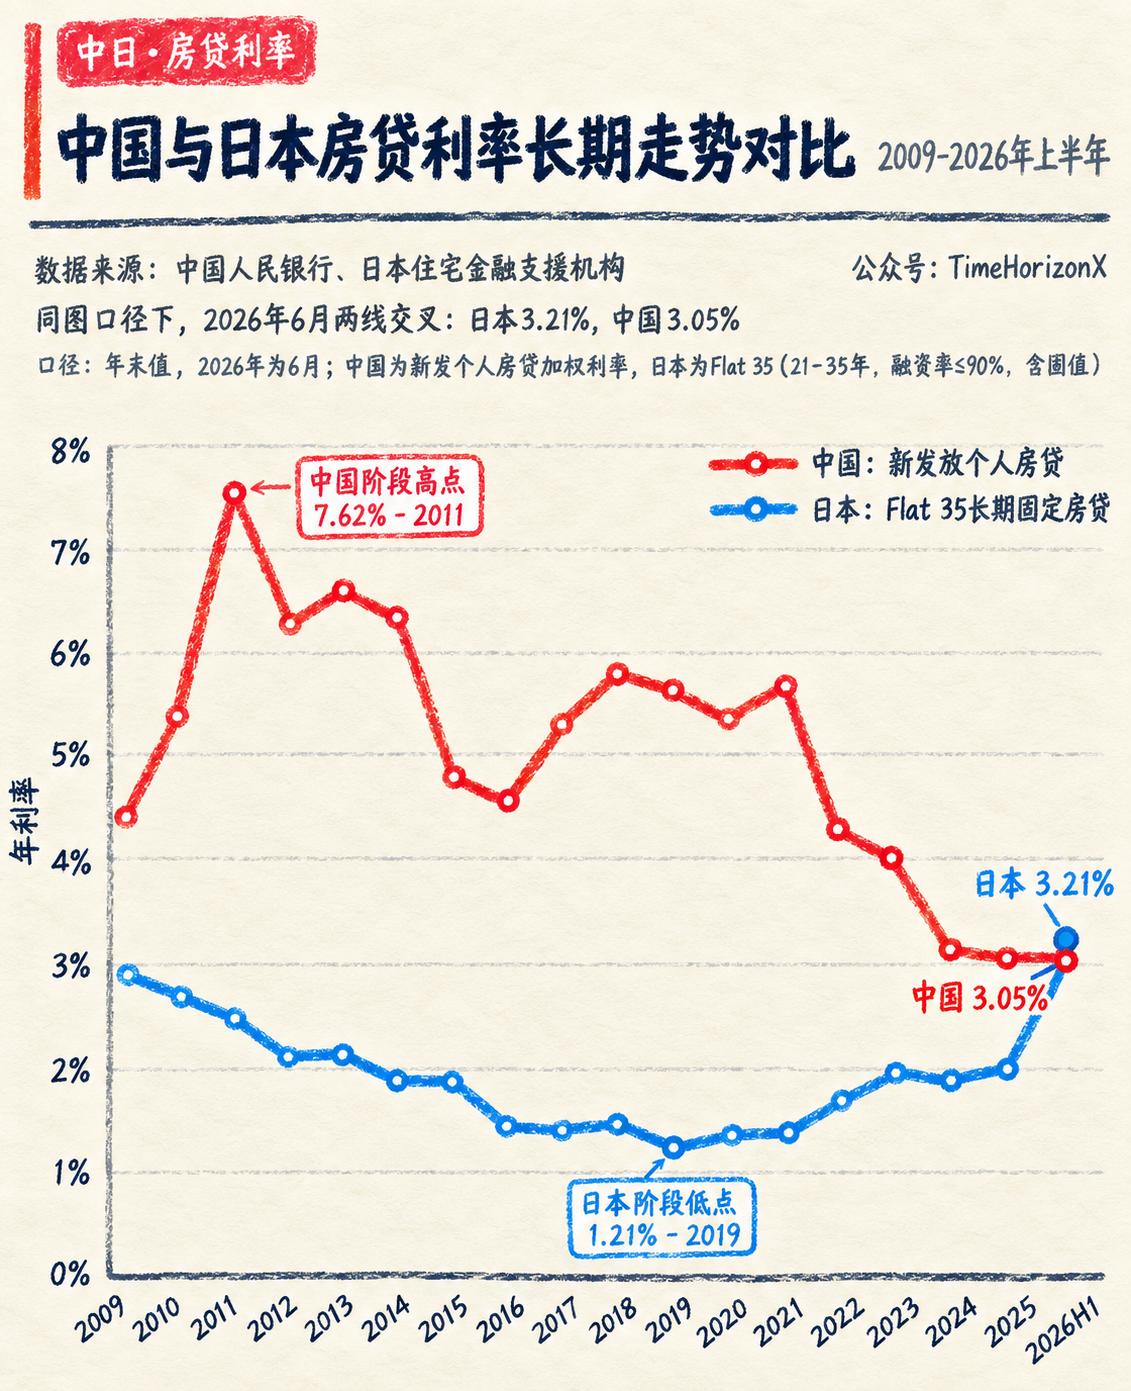
央行与日本住宅金融支援机构的对比数据抛出了一颗震撼弹:2026年6月,中日两国的房贷利率曲线首次完成历史性的交叉。中国新发放个人住房贷款加权平均利率降至3.05%,而日本主流的35年期固定房贷(Flat 35)利率则一路飙升到了3.21%。
把时光倒回十五年前,这完全是不敢想象的平行宇宙。
2011年的时候,中国房贷利率曾攀上7.62%的惊人高峰。那时候买房,几乎是在给银行打一辈子工,7开头的利率让无数房奴肉疼不已。而彼时的日本,还在通缩的泥潭里打滚,房贷利率一路阴跌,并在2019年创下1.21%的阶段性低谷。日本年轻人哪怕面对银行近乎白送钱的超低利率,依然无动于衷,把买房视为烫手山芋。
谁能想到风水轮流转,两条利率曲线硬是在2026年画出了一个标准的交叉。
这背后可不只是两个数字的简单倒挂,而是中日两国经济周期在十字路口擦肩而过的真实缩影。
日本那边,终于走出了长达三十年的通缩阴影,通胀升温加上日本央行结束超宽松货币政策,长期国债收益率被推高,直接引爆了Flat 35这种长期固定利率房贷的涨势。习惯了零利率好日子的日本买房族,一夜之间被逼着重新算起了月供账本。
而中国这边,为了降低购房负担、提振信贷需求,利率大门一降再降。以前是买房要抢额度、找关系,现在利率一路下探到3.05%,银行就差举着喇叭在小区门口拉横幅招揽客户了。
最有意思的讽刺在于:日本房贷利率上涨,是因为经济拉响了走出通缩的汽笛;中国房贷利率下调,则是为了给房地产市场装上减负起飞的发动机。
当日本年轻人开始为不断攀升的房贷利率额头冒汗时,中国的购房者正看着历史新低的利率暗自思量。利率高低反转的背后,变的不只是银行账面上的几厘利息,更是两个国家宏观大局与亿万普通人命运齿轮的重新转动。
有时候,击碎宏观经济学常识的,往往只需要短短十年时间。