标签: 房贷
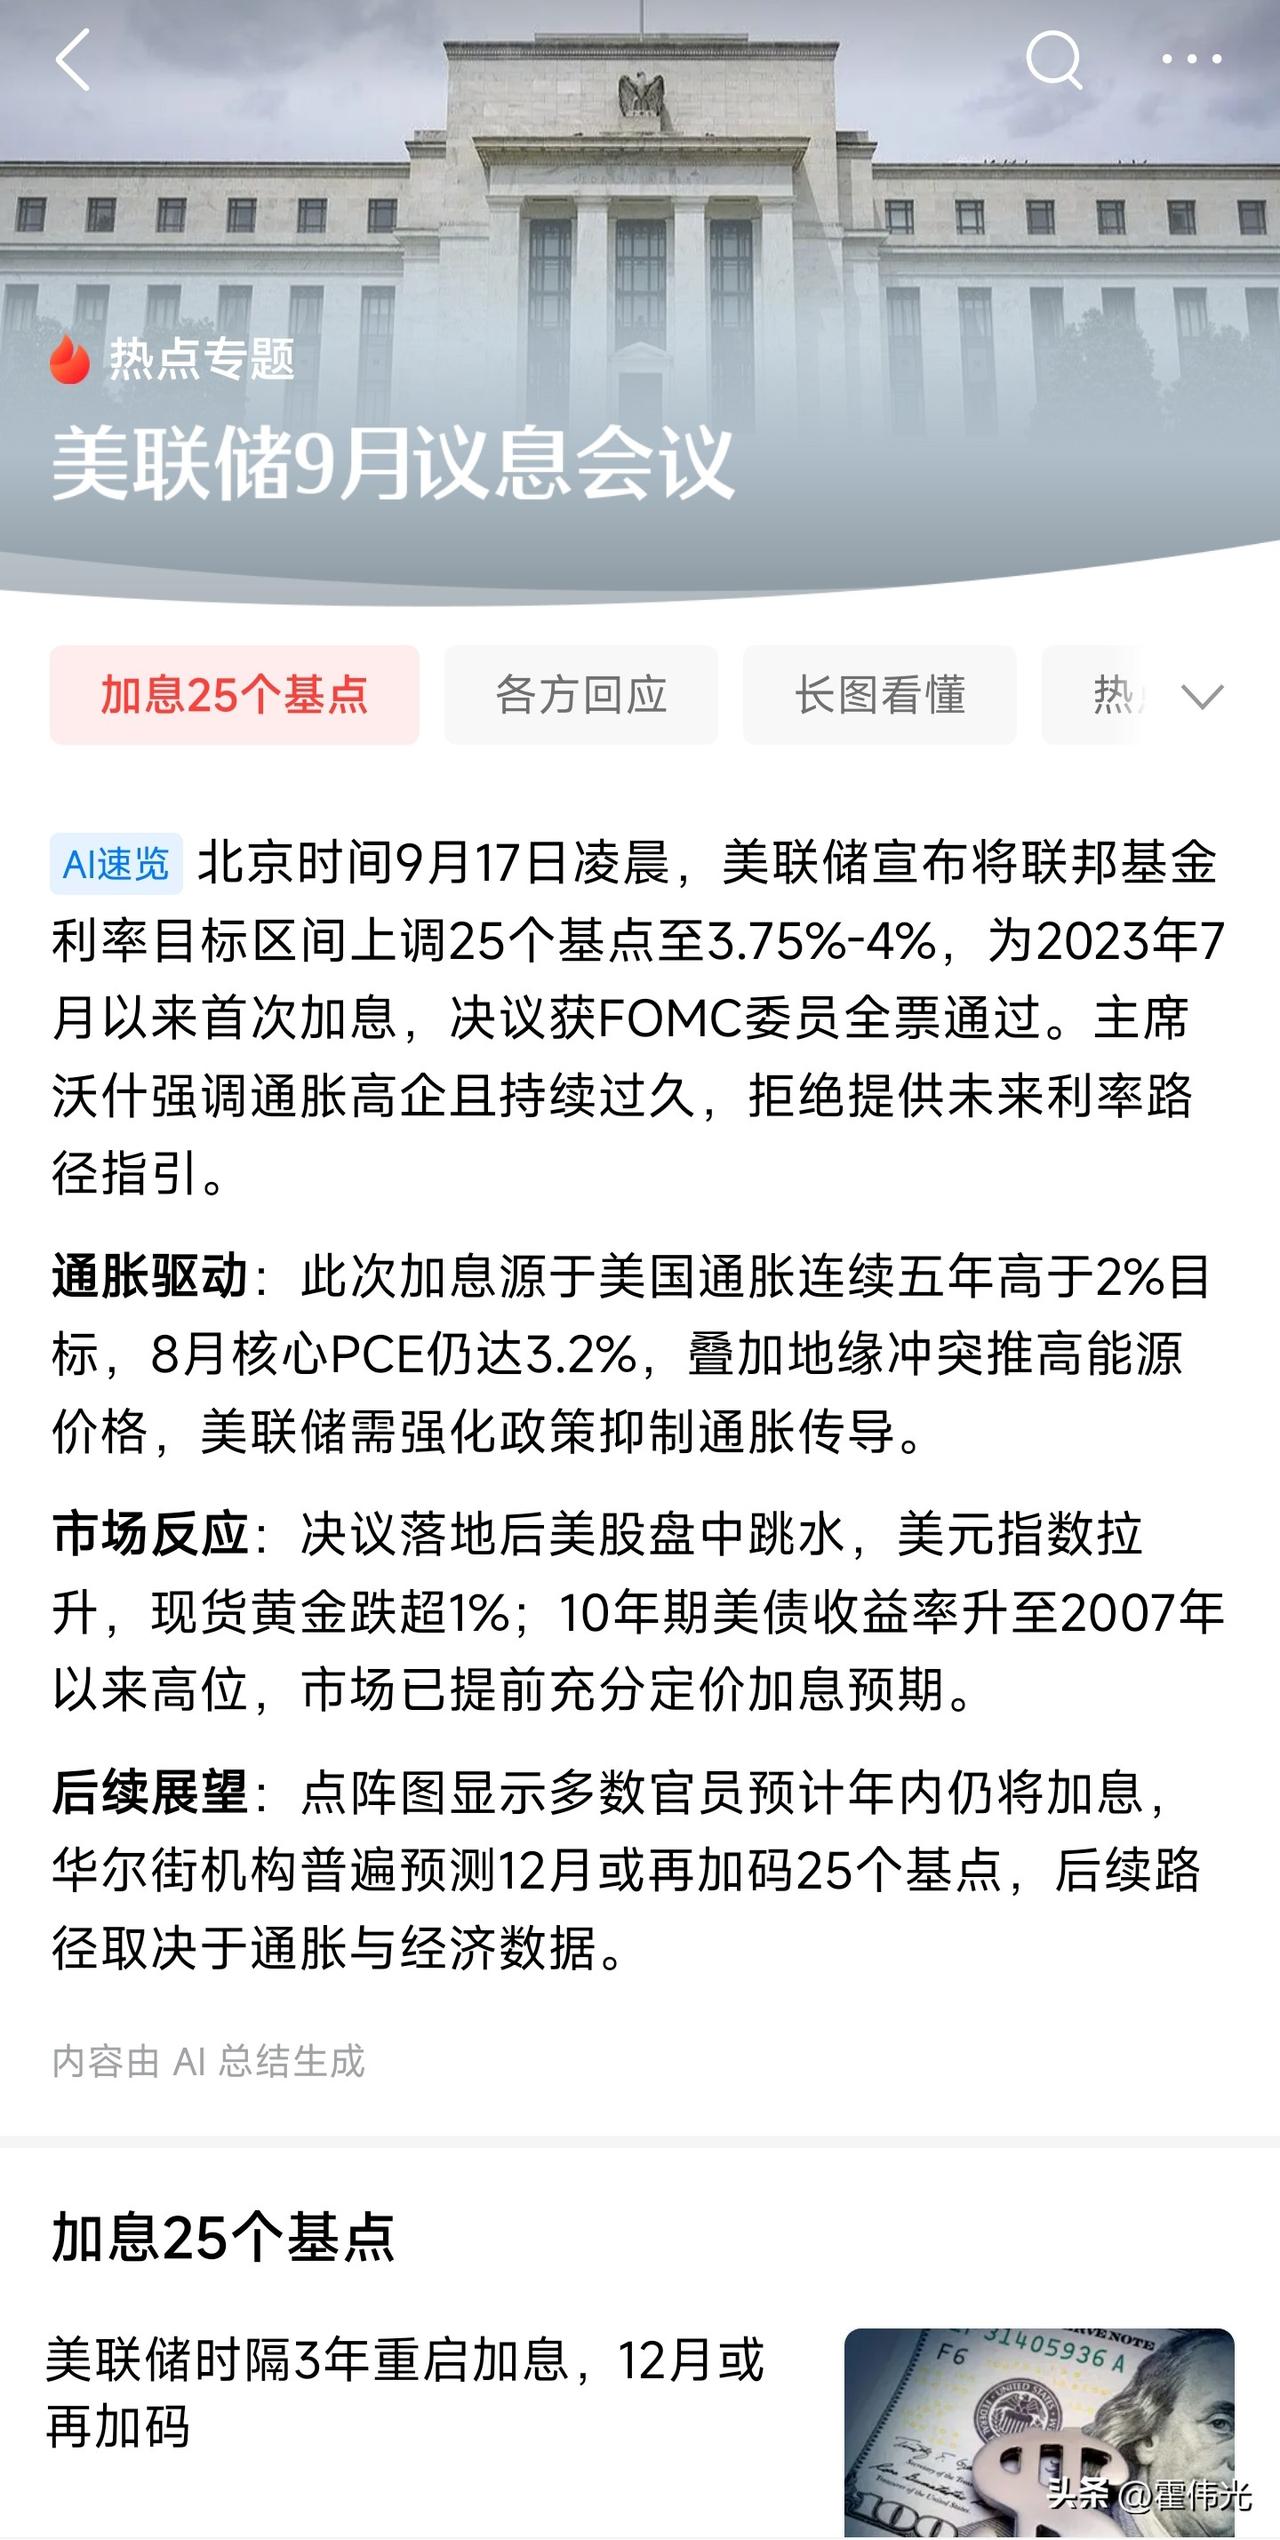
美联储开启加息了,又一次开启收割节奏。目前影响最大的就是房贷了,预计的长期贷
美联储开启加息了,又一次开启收割节奏。目前影响最大的就是房贷了,预计的长期贷款利率降低是不可能了,有房贷的人想轻松轻松的想法又要泡汤了。第二个持有金子的人也开始担忧了吧?金价已经开启下降周期。利差之下如何与之博弈呢?可投资的东西基本都被锁住了。这又是一次没有烟火的对决,目的只有一个,大家应该都很清楚。
温铁军这番话真是说到痛处了!农民本来花个30万元,就能盖起三层小洋楼,花八九万元
温铁军这番话真是说到痛处了!农民本来花个30万元,就能盖起三层小洋楼,花八九万元也能买辆车,生活过得舒舒服服!可资本却不甘心,偏要把人往城市里推,让大家掏空积蓄去承接高价住房!究竟是谁让农民原本安稳惬意的生活变了样?其实答案就藏在这四个字里:资本不肯!很多人疑惑,农民在农村安居乐业、安稳度日,到底碍着谁了?答案很现实:这种低成本、低欲望、无负债的安稳生活,是资本最不愿看到的局面。如果农民都留在乡村自建住房、自给自足,不进城买房、不透支消费,城市庞大的房地产库存、上下游产业链、金融信贷体系,就会失去最核心的承接人群,资本也就没有了持续收割利润的空间。我们可以算一笔最实在的民生账,在农村,三十万足以建成一栋格局通透、空间充足的三层自建房,独门独院、采光充足,一家人祖孙三代居住绰绰有余,不用公摊、不用物业费、不用还房贷。再花八九万购置代步小车,日常通勤、走亲访友、下地务农都十分便捷,前后四十万左右的投入,就是终身资产,无负债、无压力,往后只需踏实劳作,便能安稳度日,这是无数普通人最理想的烟火生活。可反观进城生活,一切都变了味,同样的安家需求,在城市动辄百万起步,哪怕是小县城,一套刚需房也要大几十万。普通人掏空一辈子积蓄、透支父母养老钱,还要背上二三十年的房贷,每月固定还款,一辈子被房子捆绑。原本轻松自在的生活,瞬间被房贷、车贷、物业费、子女教育、医疗开销压得喘不过气,从安稳度日变成负重前行。没有人天生愿意背负重债、奔波劳碌,之所以无数农民被迫告别乡村、涌入城市,根本不是城市生活更幸福,而是资本主导的资源倾斜,悄悄锁住了普通人的退路。资本为了盘活城市楼市、拉动经济增长,把优质教育、医疗、就业、养老资源全部集中在城市,农村慢慢被弱化配套,孩子读书要进城、老人看病要进城、年轻人找工作只能进城。久而久之,就形成了无解的困局:留在农村,看似生活低成本,却守不住资源、扛不住未来,走进城市,看似拥有优质配套,却要掏空积蓄、背负债务,一辈子为资本打工。这也是温铁军最痛心的地方:农民原本拥有简单幸福的能力,却被外部规则强行打破,被迫卷入无尽的内卷之中。很多人误以为城市化是自然发展的结果,实则掺杂着浓重的资本运作痕迹,城市房产过剩、资本资金闲置,需要大量人口接盘消化库存,金融体系需要房贷信贷维持流转,各行各业需要人口红利支撑运转。而农民群体基数最大、最踏实、最能吃苦,自然成了承接城市高房价、盘活资本体系的核心人群。资本永远追逐利益,不愿看见普通人低成本安稳度日,一旦人人低消费、无负债,资本就无法持续收割红利。所以它用资源倒逼、舆论引导、环境差异等各种隐形手段,把农民一步步推出乡村、推向城市,让无数普通人从安居乐业的老百姓,变成被房贷捆绑的“房奴”,一辈子奔波劳碌,为生活负重前行。温铁军的这番话,从不是否定城市化发展,而是看透了普通人的生存困境,最让人无奈的是,农民没有做错任何事,只是想安稳过日子,却被动卷入时代洪流,被迫放弃故土、透支人生。原本四十万就能圆满的人生,硬生生变成几百万的终身负担,说到底,毁掉农民安稳生活的,从来不是普通人的欲望,而是冰冷的资本逻辑。
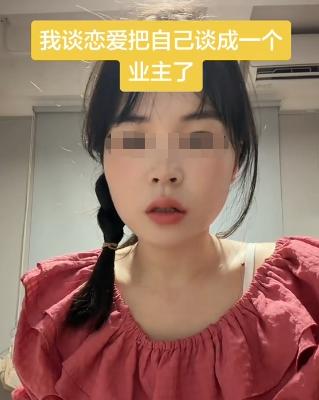
“早知道不分手了!”女子以结婚为由逼男友给她买130万的房子,男子刚付完10多万
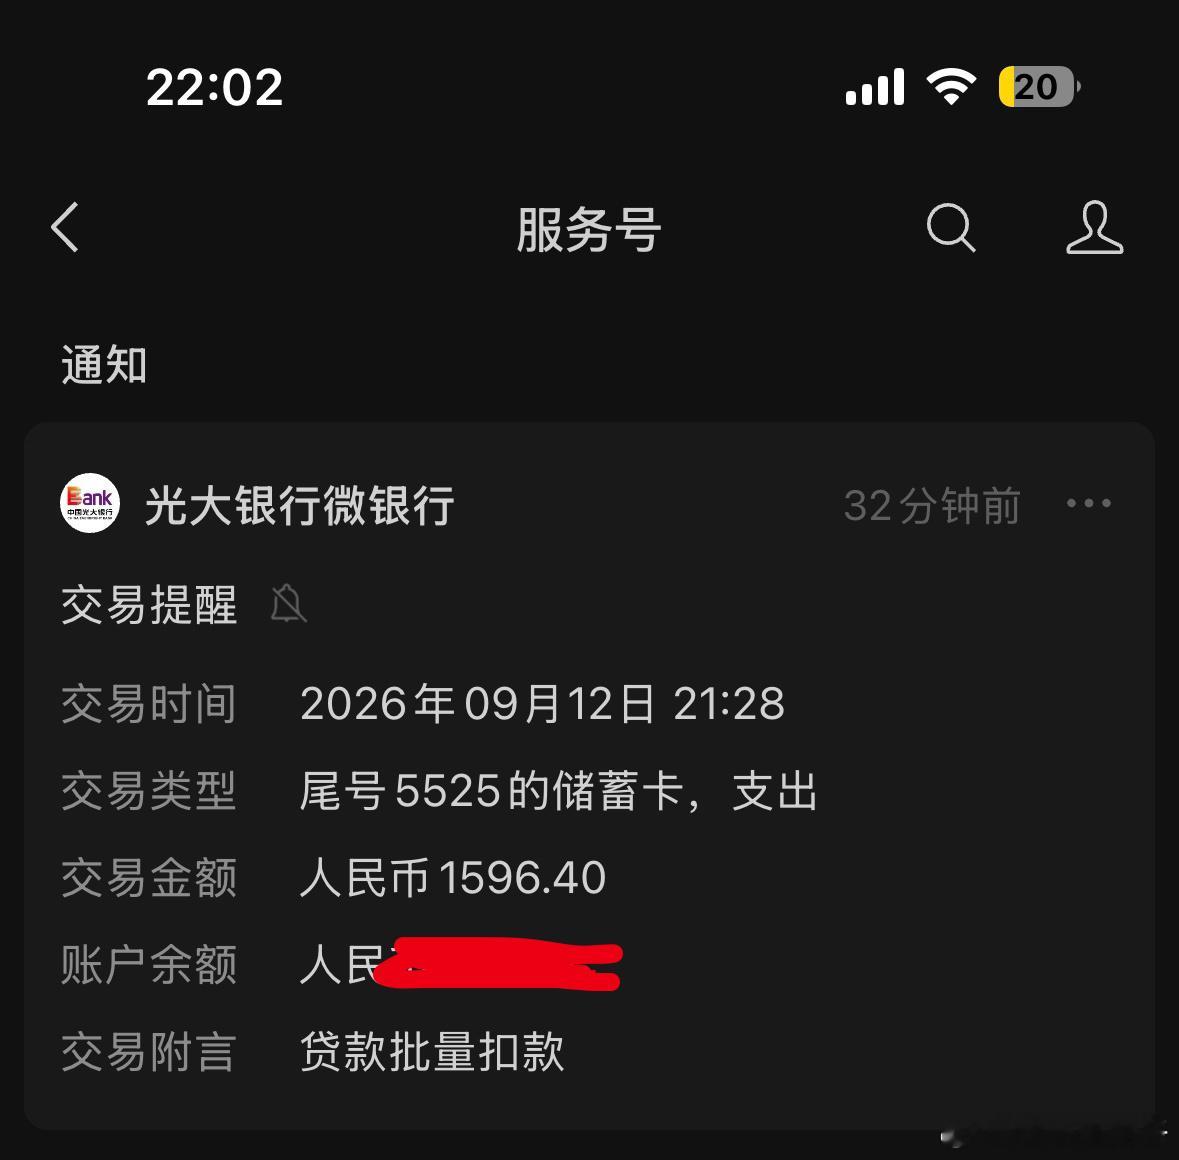
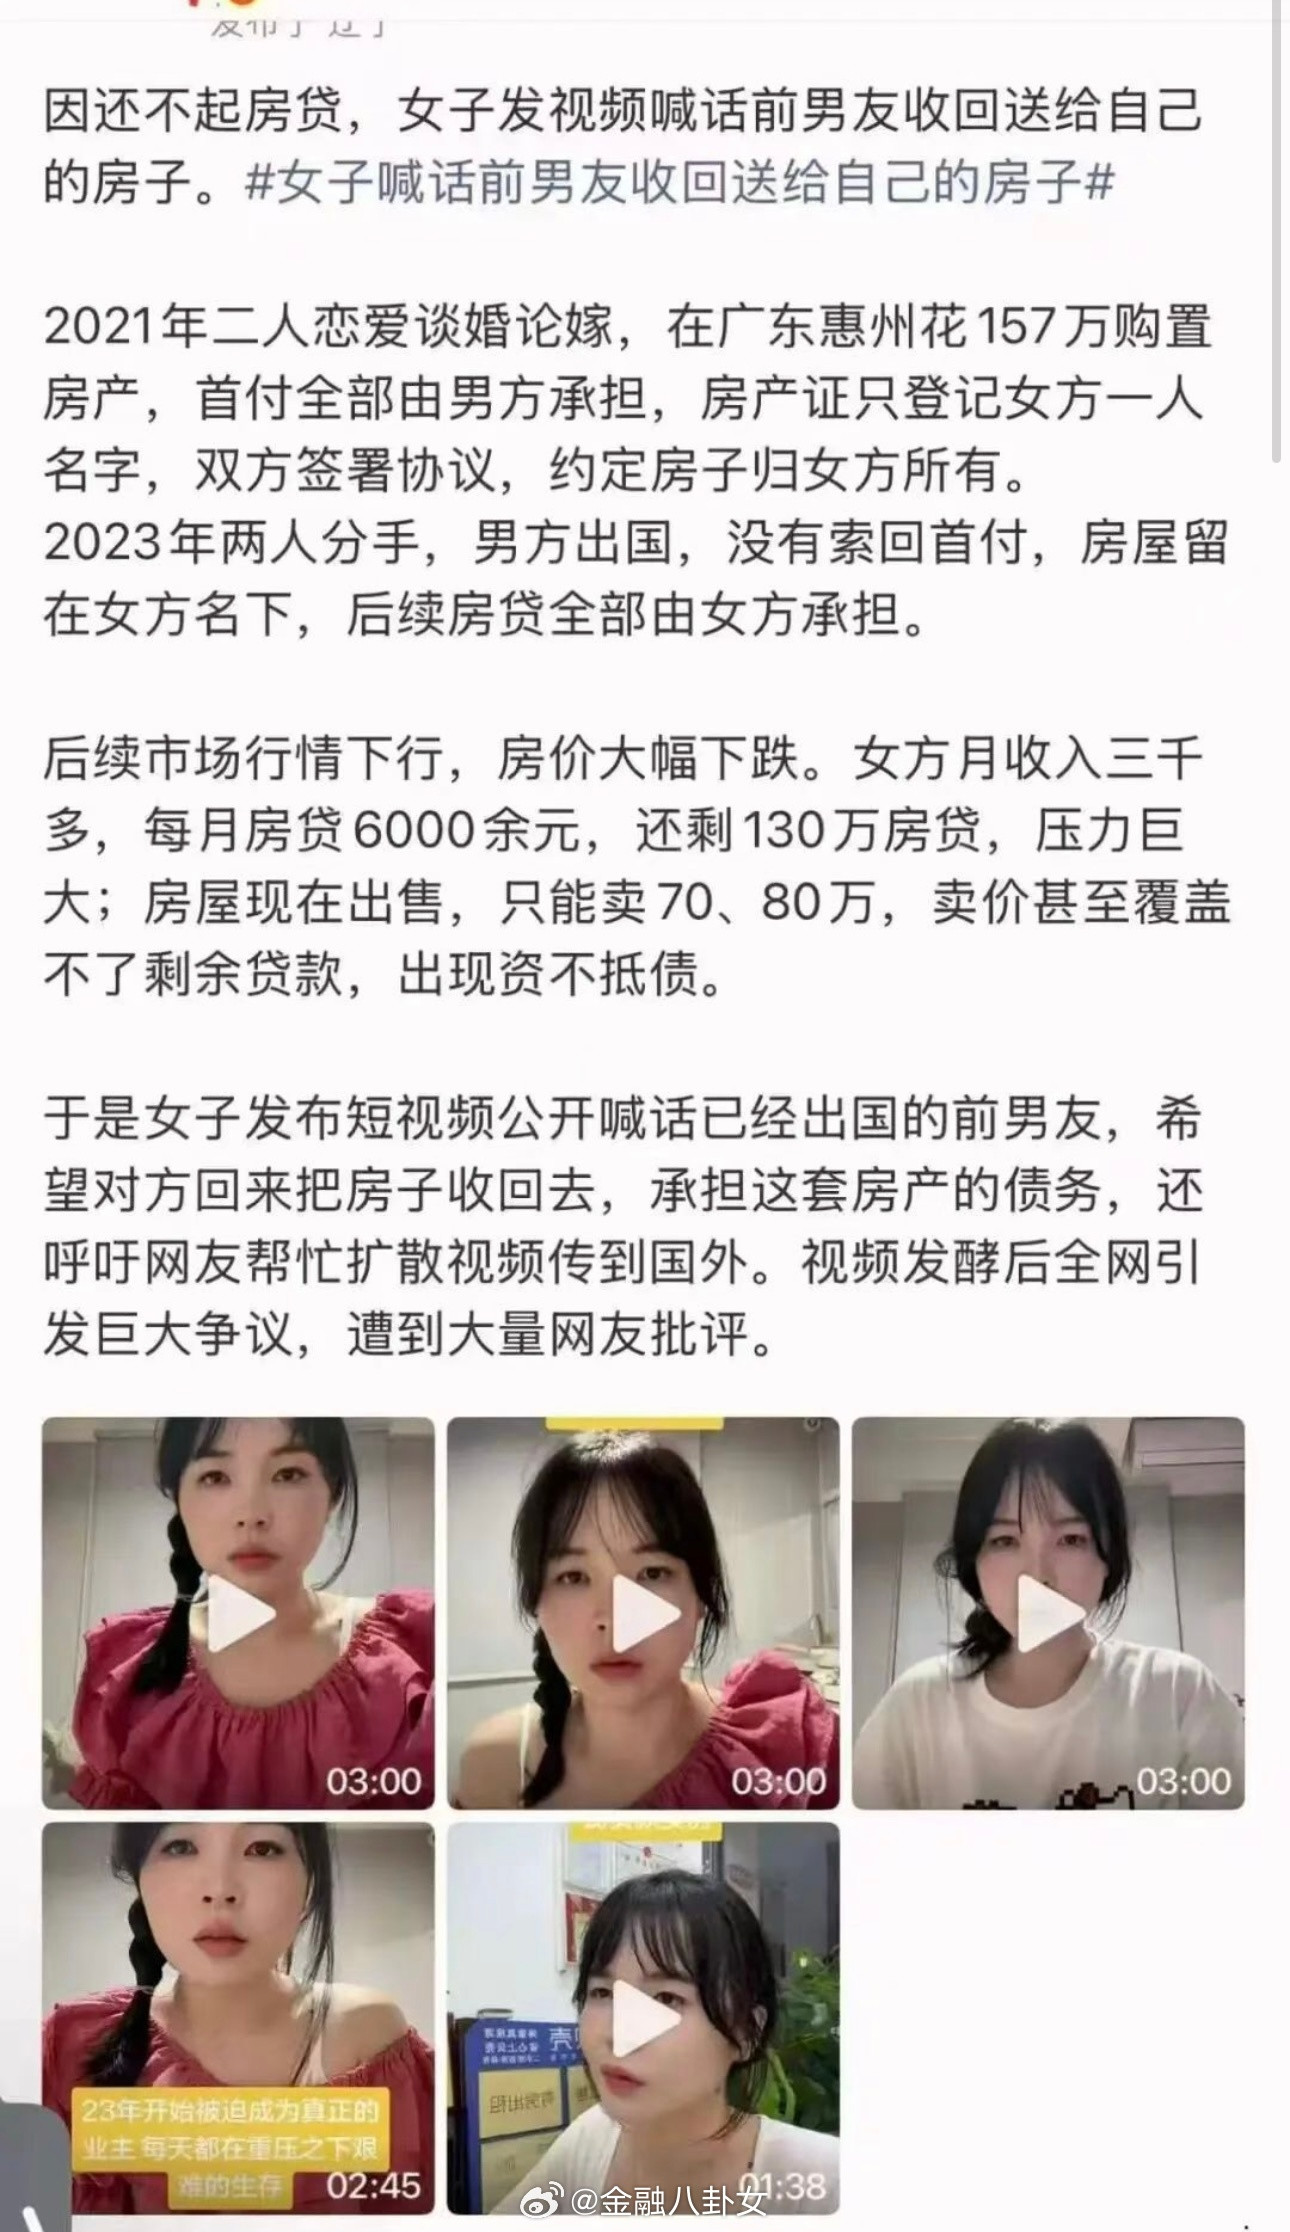
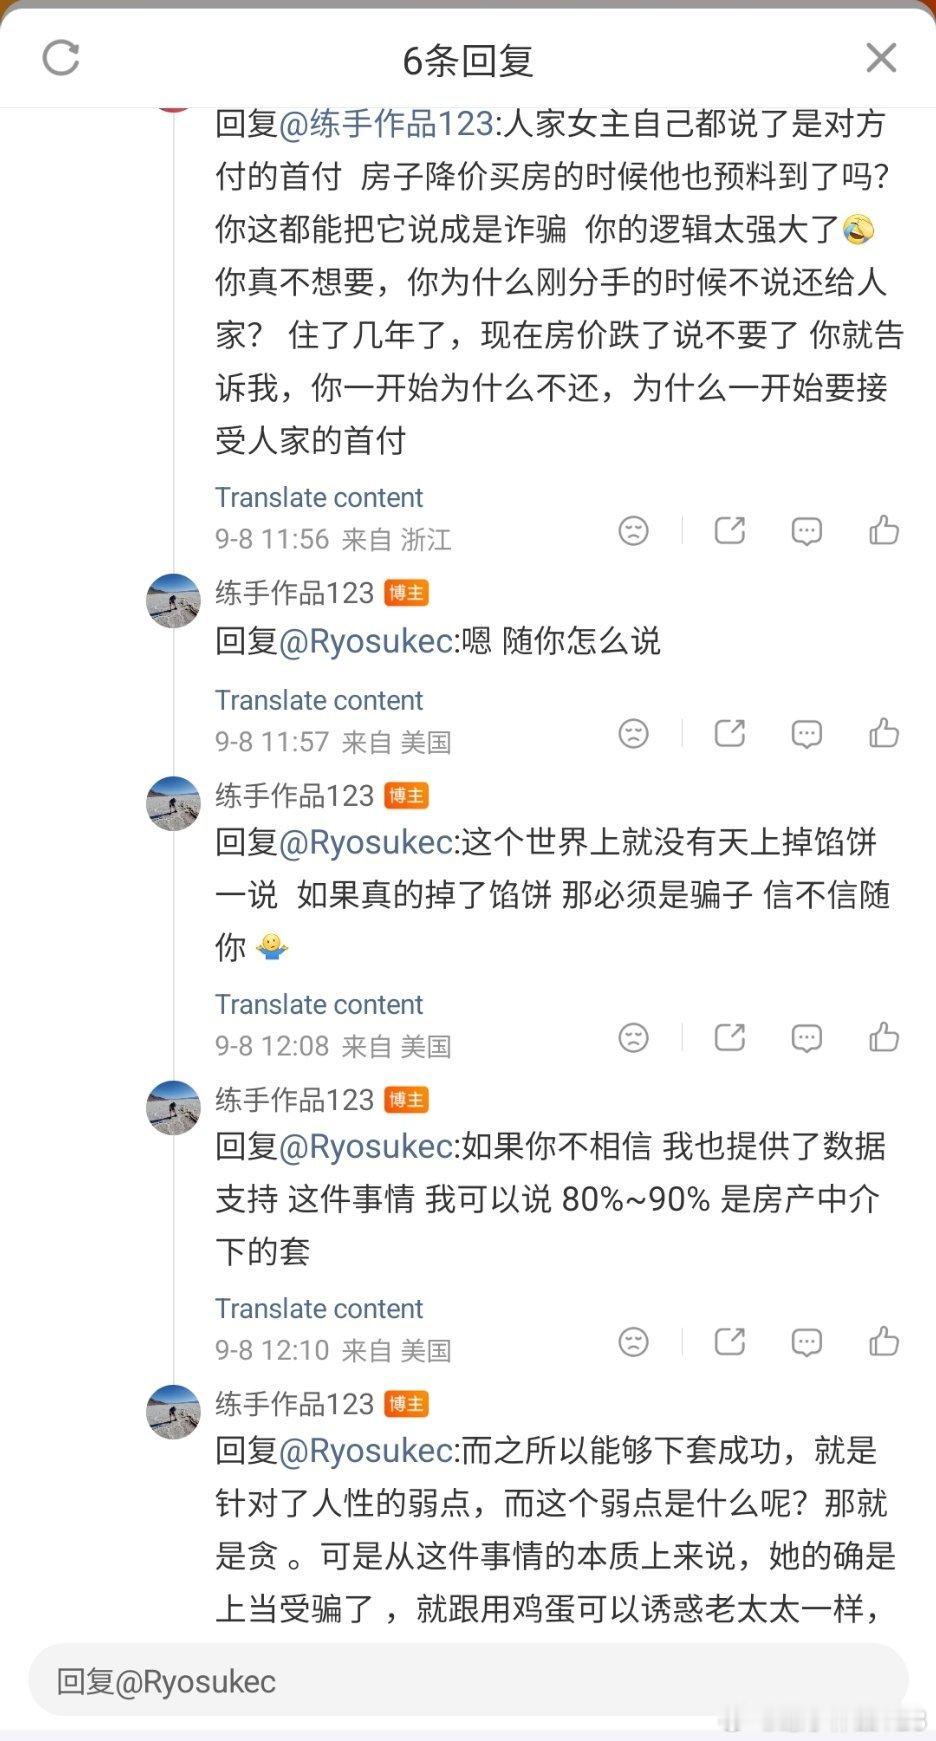
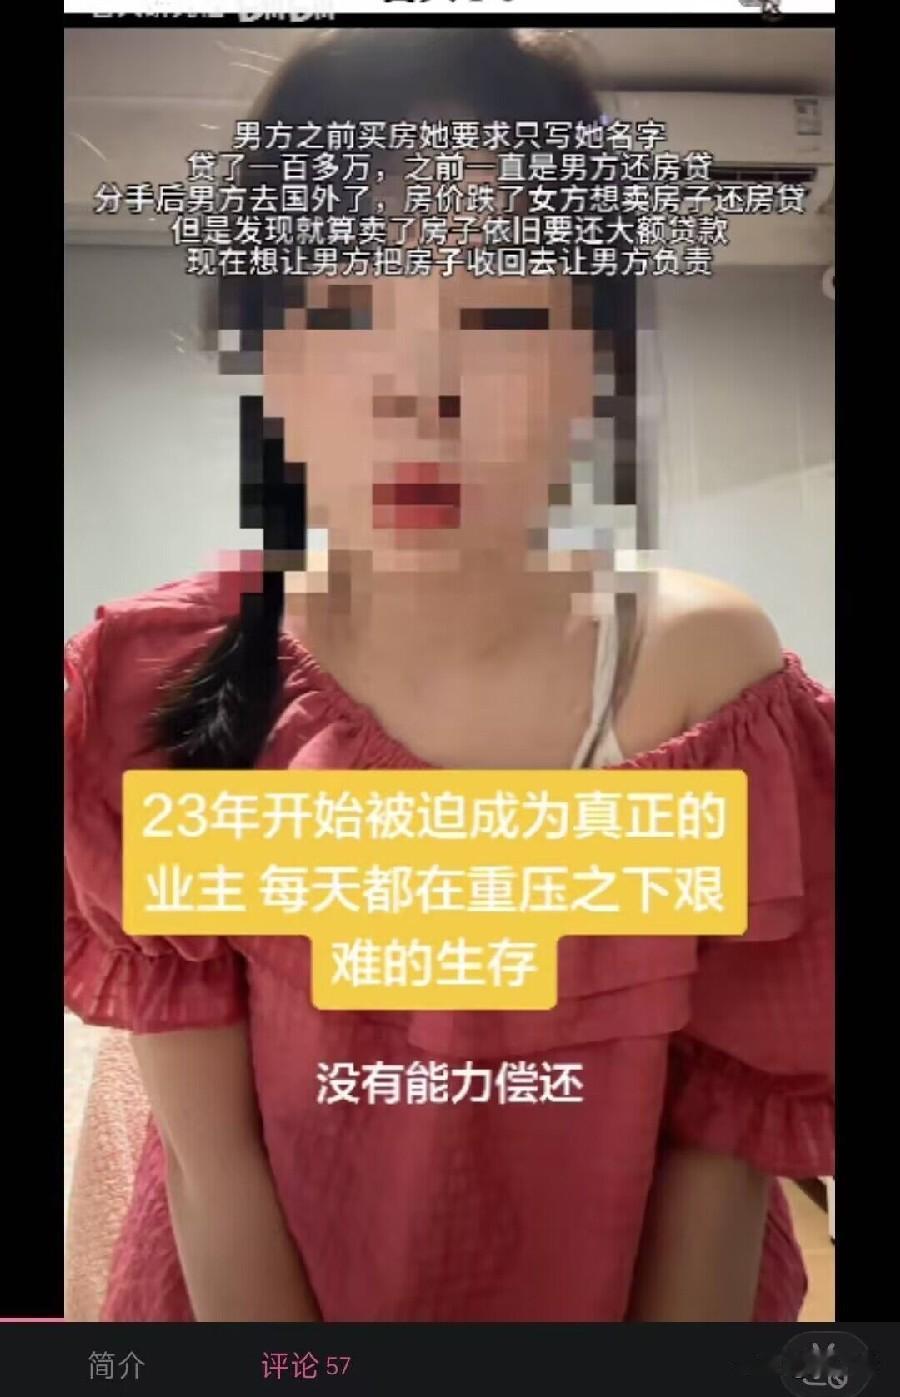
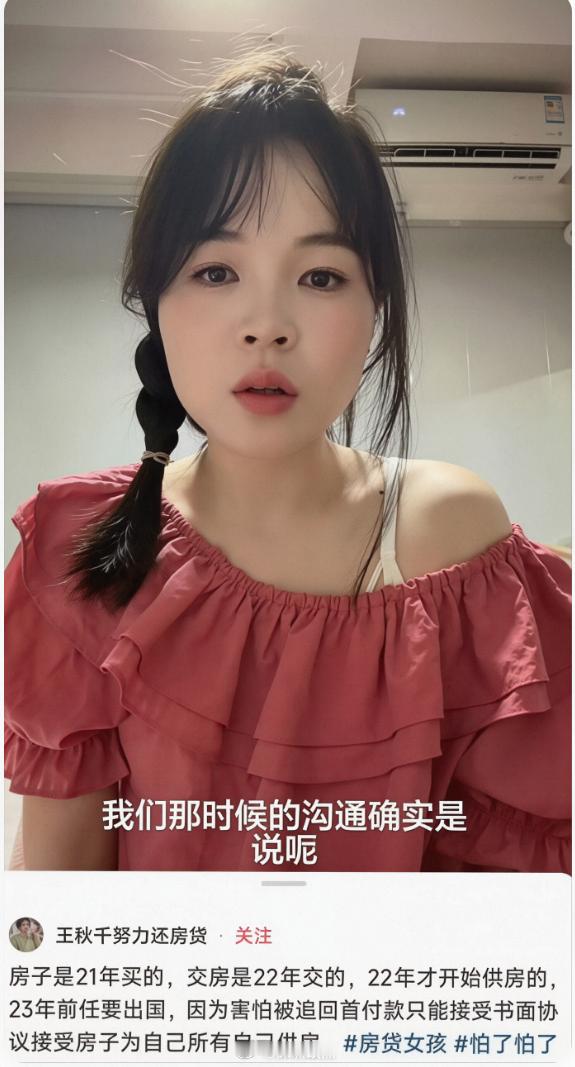
“早知道不分手了!”女子以结婚为由逼男友给她买130万的房子,男子刚付完10多万首付,女子便翻脸分手。男子也不磨叽,房子送她,直接出国。女子本以为占了大便宜,不料不久后便崩溃哭诉:根本还不起120万的房贷,现在全网寻找能买的起她房子的老公。“希望你把房子收回去,把这130万贷款也带走。”这话不是讨债,是一个女人对着镜头哭着求已经出国的前男友。更绝的是,她补了一句:“现在的男人,格局大一点。”广东惠州,2021年两人谈婚论嫁,男方掏了首付,在惠州买了一套总价157万的房子,房产证只写了女方的名字,双方还签了协议,白纸黑字约定房子归女方个人所有。2023年两人分手,男方出国,首付一分没要,房子干干净净留给了她。女子当时什么感受?估计心里偷着乐,白得一套房,比中彩票还美。可谁能想到,楼市转头向下,这套157万的房子现在挂出去只能卖七八十万,而剩余贷款还有130万。她月薪3000多,月供6000多,每个月工资到账的短信和房贷扣款短信放在一起,像一出荒诞剧。走投无路,她发视频喊话前男友,希望他把房子收走,债务也一起带走。全网骂声一片。当初你提的分手,当初你收的房,赚了你独吞,亏了找人兜底?但我觉得,光骂她没用,这事真正值得说道的,是另一个问题:恋爱时送出去的大件东西,分手后到底能不能要回来?我先把结论摆出来:像房子、车子、大额购房款这类东西,法律上大概率不认“送出去泼出去的水”这个逻辑。最高法在2026年发布的涉彩礼纠纷典型案例里说得很清楚,以婚姻为目的给付的购房款、购车款,具有彩礼性质,可以按照彩礼返还规则处理。翻译成大白话就是:你冲着结婚去的、砸了大钱买的房,婚没结成,钱是可以主张要回来的。揭阳中院审过一起几乎一模一样的案子。男方在恋爱期间出了购房款,分手后起诉要求返还。法院终审认定,购房款是以结婚为生效条件的赠与,应予返还;而那些节日发的小红包、平时吃饭看电影的花销,属于增进感情的一般赠与,不用还。你看,法院把账算得很明白,大钱和小钱,分的是性质,不是感情。反过来,那些“520”“1314”的转账、生日送的项链、平时几十几百的小礼物,法律上基本认定是表达爱意的无偿赠与,给出去就给出去了,分手后要不回来。我自己梳理这件事的时候,越看越觉得那个出国的男方不简单。他分手时把首付扔了、房子留了,看起来是“吃亏”,但大家有没有想过,从法律角度看,他那笔首付款其实完全可以依法主张返还。他选择放弃,与其说是“格局大”,不如说是花十几万买了个干净利落的切割。房子写了女方的名字,签了协议,贷款也在女方名下,他把所有法律关系上的麻烦全部留在了女方这一边。这份洒脱,现在回头看,哪里是吃亏,分明是止损。站在旁观者视角来看,这件事最扎心的地方在于:很多人谈恋爱的时候,把法律问题当成感情问题来处理,等到感情没了,才发现自己手里既没有感情,也没有法律上的保护。房子的首付是“以结婚为目的”的赠与,这个认定需要证据支撑,聊天记录、转账备注、双方家长的沟通记录,都可以作为证明材料。但如果双方还签了一份“房子归女方所有”的协议,这个协议在法律上的效力又该怎么认定?是不是意味着赠与已经不可撤销了?这些细节上的博弈,才是真正决定胜负的地方。这位惠州女子的困境,说到底不是前男友“没格局”,是她当初把一份附条件的赠与当成了一份无条件的礼物。条件没了,礼物在法律上其实是有可能被收回的,只不过前男友懒得收而已。可房贷是她的名字,征信是她的命,房价跌成负资产的后果,只能她一个人扛。所有命运馈赠的礼物,早就在你看不见的地方标好了价格。只不过有些价格,要用半辈子来还。
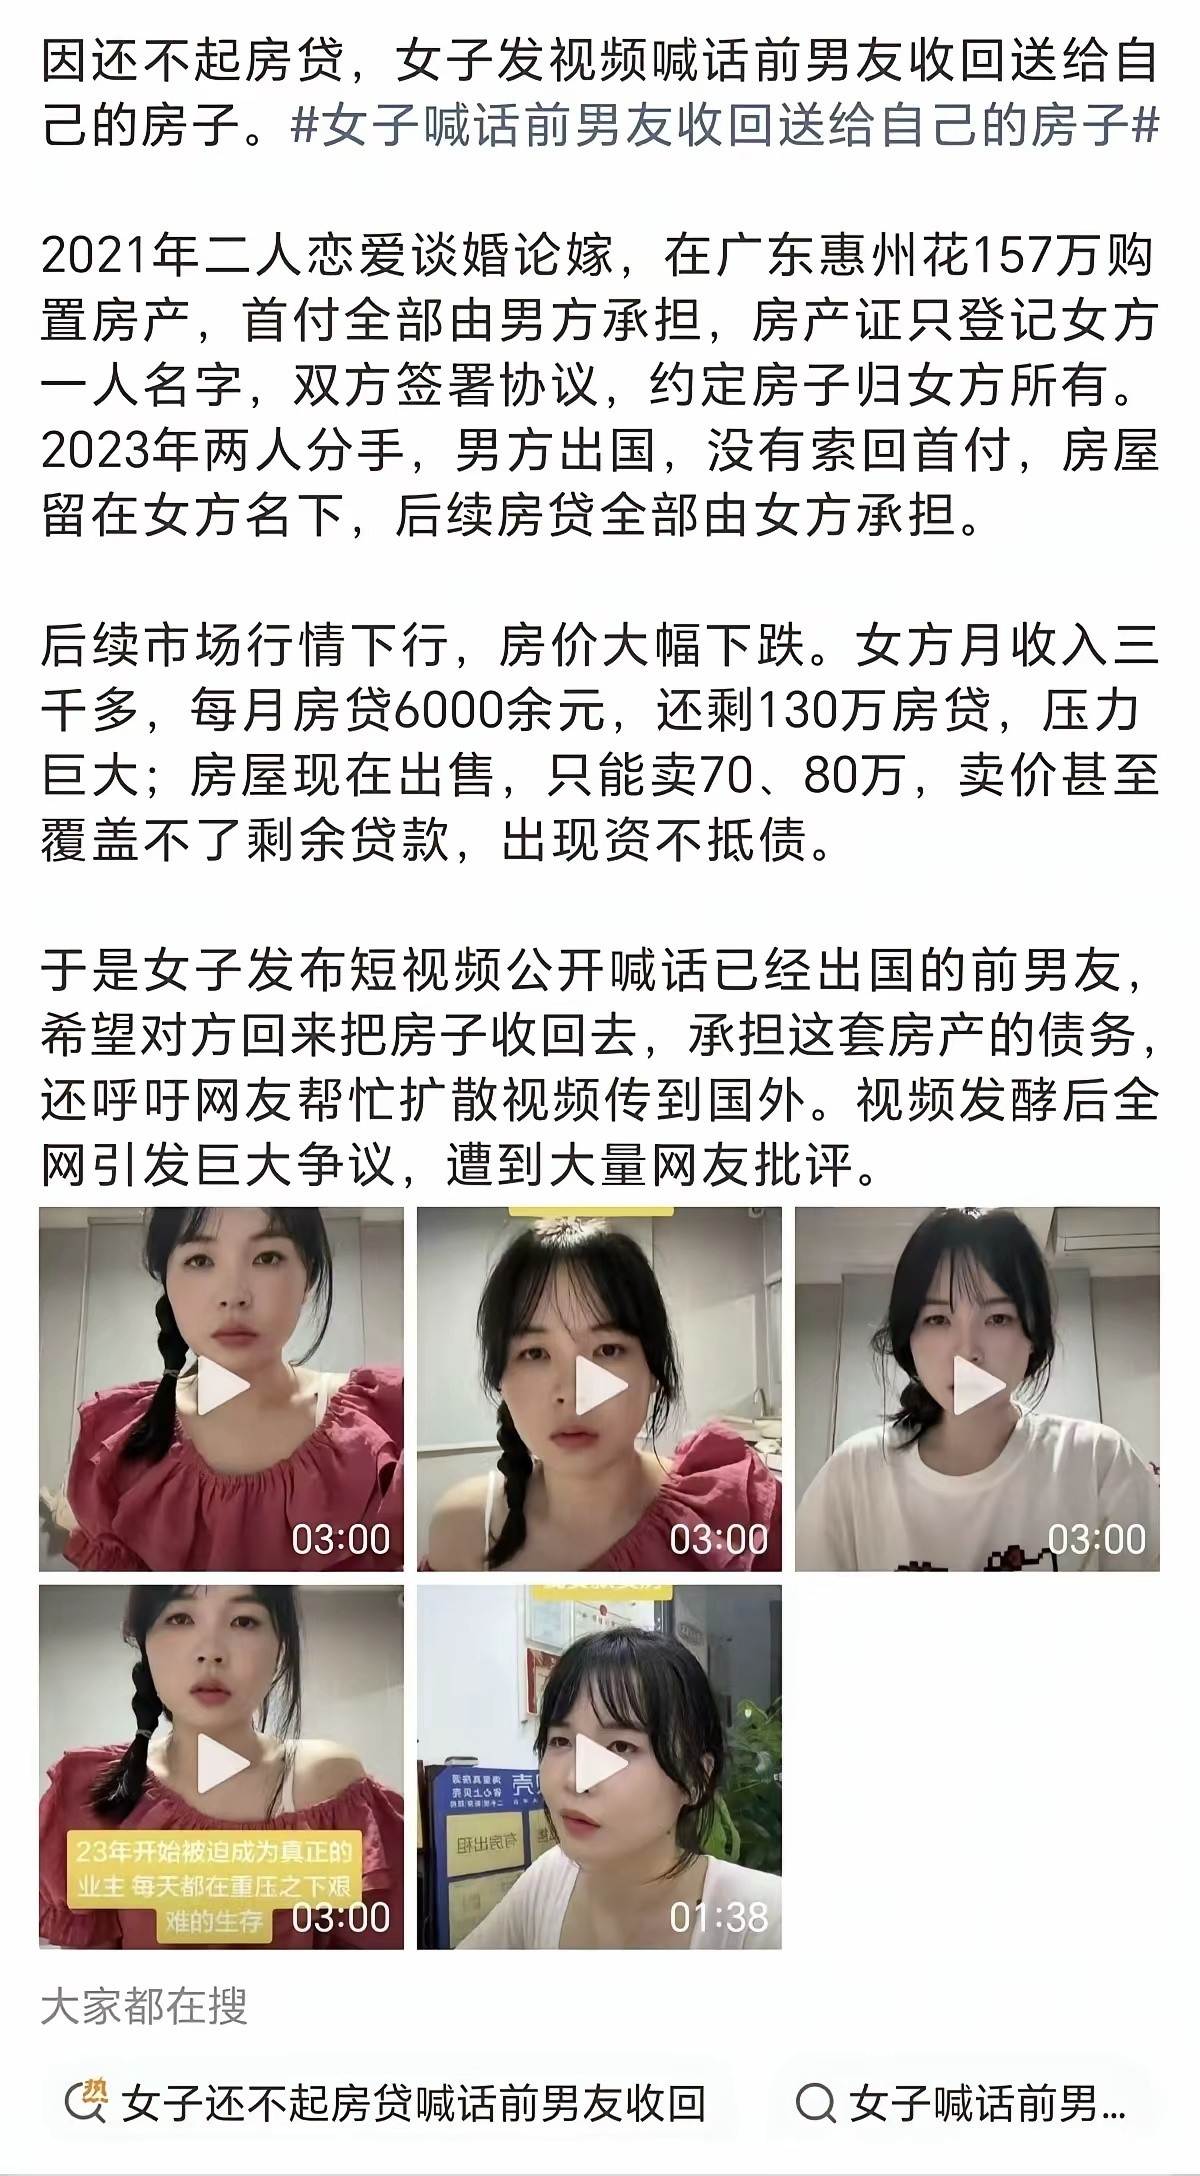



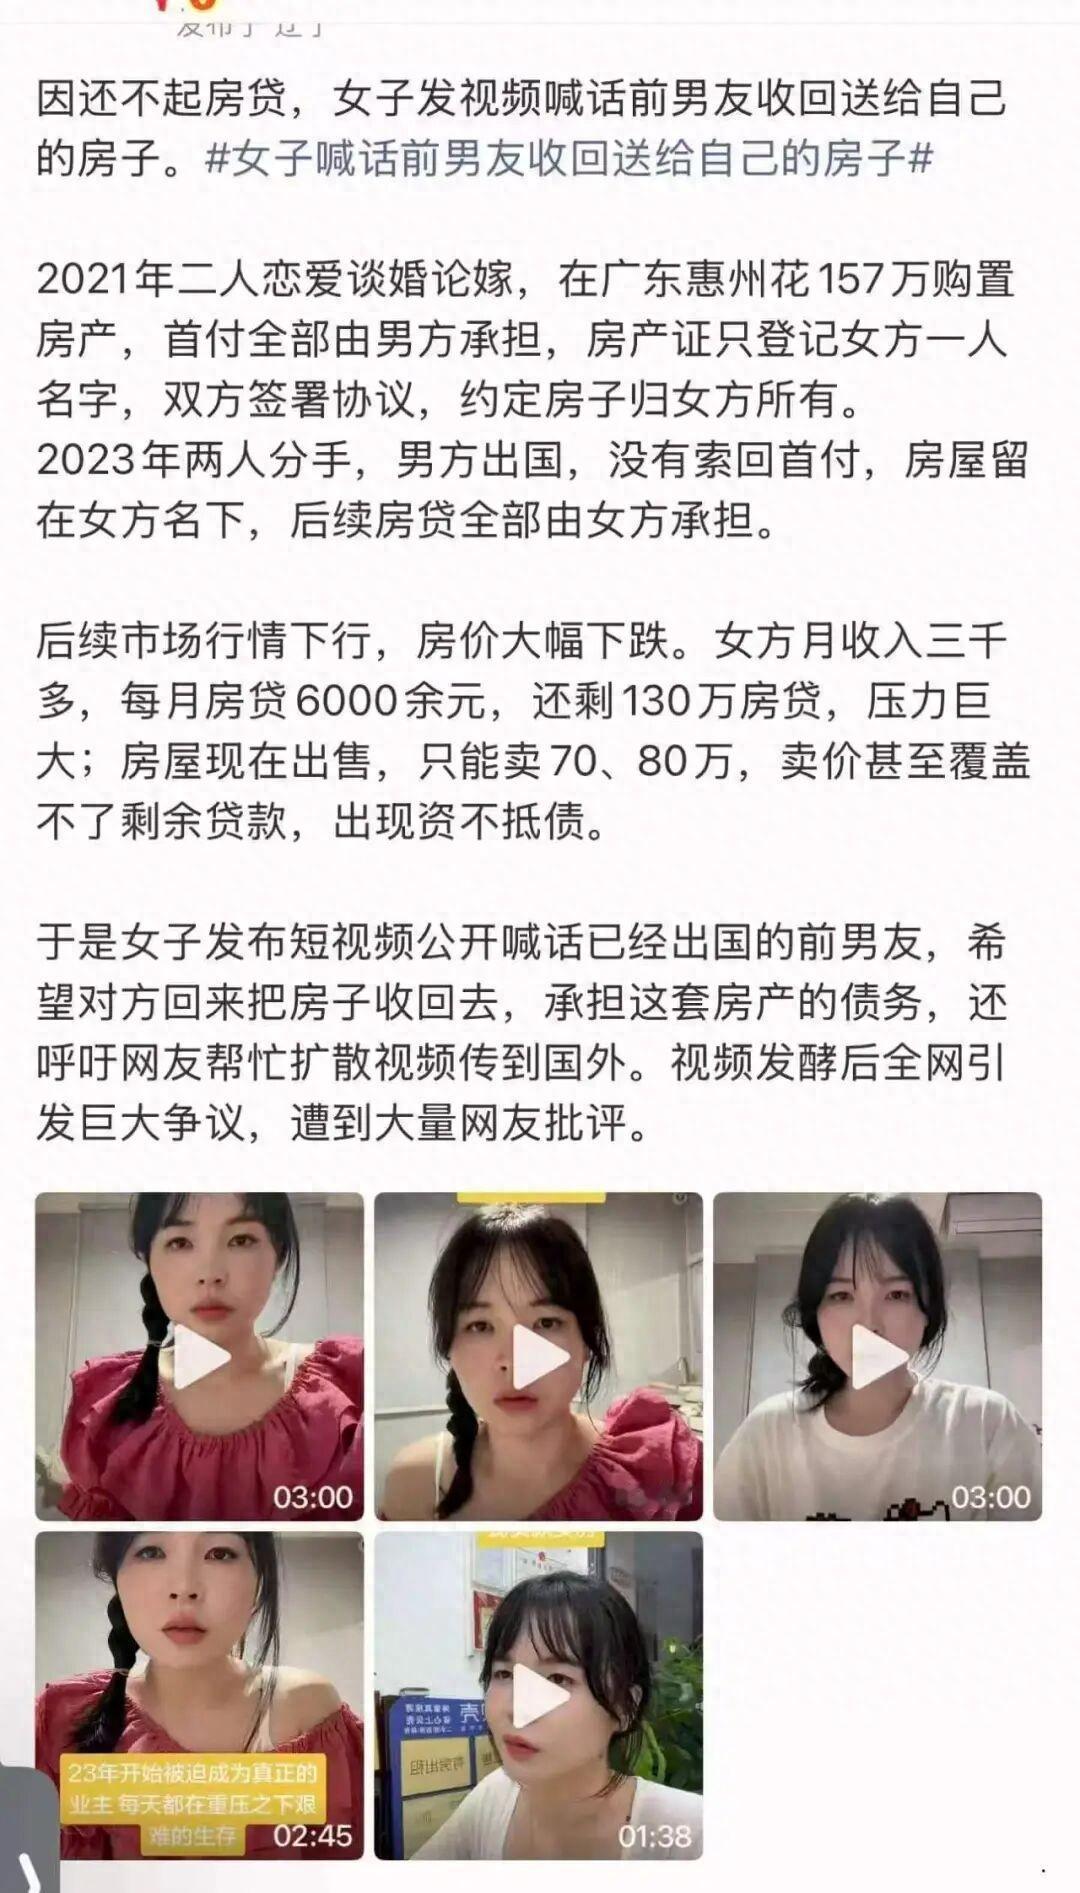
广东惠州一对情侣恋爱谈婚论嫁,男方独自承担房屋首付,房产只登记女方名下,还签订协
广东惠州一对情侣恋爱谈婚论嫁,男方独自承担房屋首付,房产只登记女方名下,还签订协议确认房屋归女方所有。两人分手后男方出国放弃所有首付权益,房贷由女方独自承担。不料房价暴跌,女方收入微薄无力还贷、卖房资不抵债,无奈公开喊话前男友收房,全网无人共情2021年,这对情侣感情稳定,已经到了谈婚论嫁的地步。两人在惠州看中一套总价157万的房子,当时为了给女方安全感,也兼顾购房利率、首付比例的优惠政策,男方包揽了全部首付更关键的是,整套房子只登记了女方一个人的名字,双方还白纸黑字签了协议,明确这套房产完全归女方所有。这份诚意,是男方基于结婚的满心期许,是恋爱里最纯粹的付出谁也没想到,2023年两人感情破裂分手。之后男方选择出国,彻底退出了女方的生活。即便两人好聚好散,男方也没有索要当初几十万的首付,没有纠缠、没有追责,干净利落地放弃了自己所有的付出从分手那一刻起,这套房子的产权、后续所有房贷债务,就彻底落在了女方身上。如果房价上涨,增值的收益全是女方的,和男方没有半点关系可市场从不讲人情,后续楼市行情持续下行,这套房子的价值大幅缩水。如今挂牌出售,最高只能卖到七八十万,而女方剩余的房贷还有130万简单算一笔账,就算女方现在亏本卖房,不仅一分钱拿不到,还要倒贴几十万才能还清贷款,妥妥的资不抵债更让人窒息的是女方的个人收入,她每月工资只有三千多,而这套房子的月供高达六千多。每个月入不敷出,长期背负巨额债务,普通人根本扛不住这样的压力走投无路之下,女方只能拍下视频公开喊话远在国外的前男友,苦苦哀求对方回来把房子收回去,帮自己摆脱这场债务危机但不管是国内网友,还是看到这件事的海外网友,几乎没人同情她。不是大家冷血,是她的诉求真的站不住脚当初享受房产权益的时候,她坦然接受,白纸黑字的协议心甘情愿签署,牢牢攥住了这份婚前资产。如今行情变差、红利消失,只剩下债务和亏损,就想把所有包袱甩给前任成年人的世界,最基本的规则就是权责对等。当初男方自愿赠与、自愿放弃权益,是情分;分手后无需承担任何房贷、债务和亏损,是本分法律层面更是清晰明确,有协议、有产权登记,房子归谁,债务就归谁。男方早已抽身离开,没有任何义务为女方的困境买单这件事也给所有恋爱中的人提了个醒。感情可以感性,但大额财产往来一定要理性。不要仗着被爱就肆意索取,也不要凭着爱意就毫无保留所有不匹配能力的红利,终有一天会以另一种方式偿还。所有只想占便宜、不愿担风险的选择,最后大概率都会反噬自己
21年是房价的顶峰女子还不起房贷喊话前男友收回热搜里那位女士,157万买的房子现
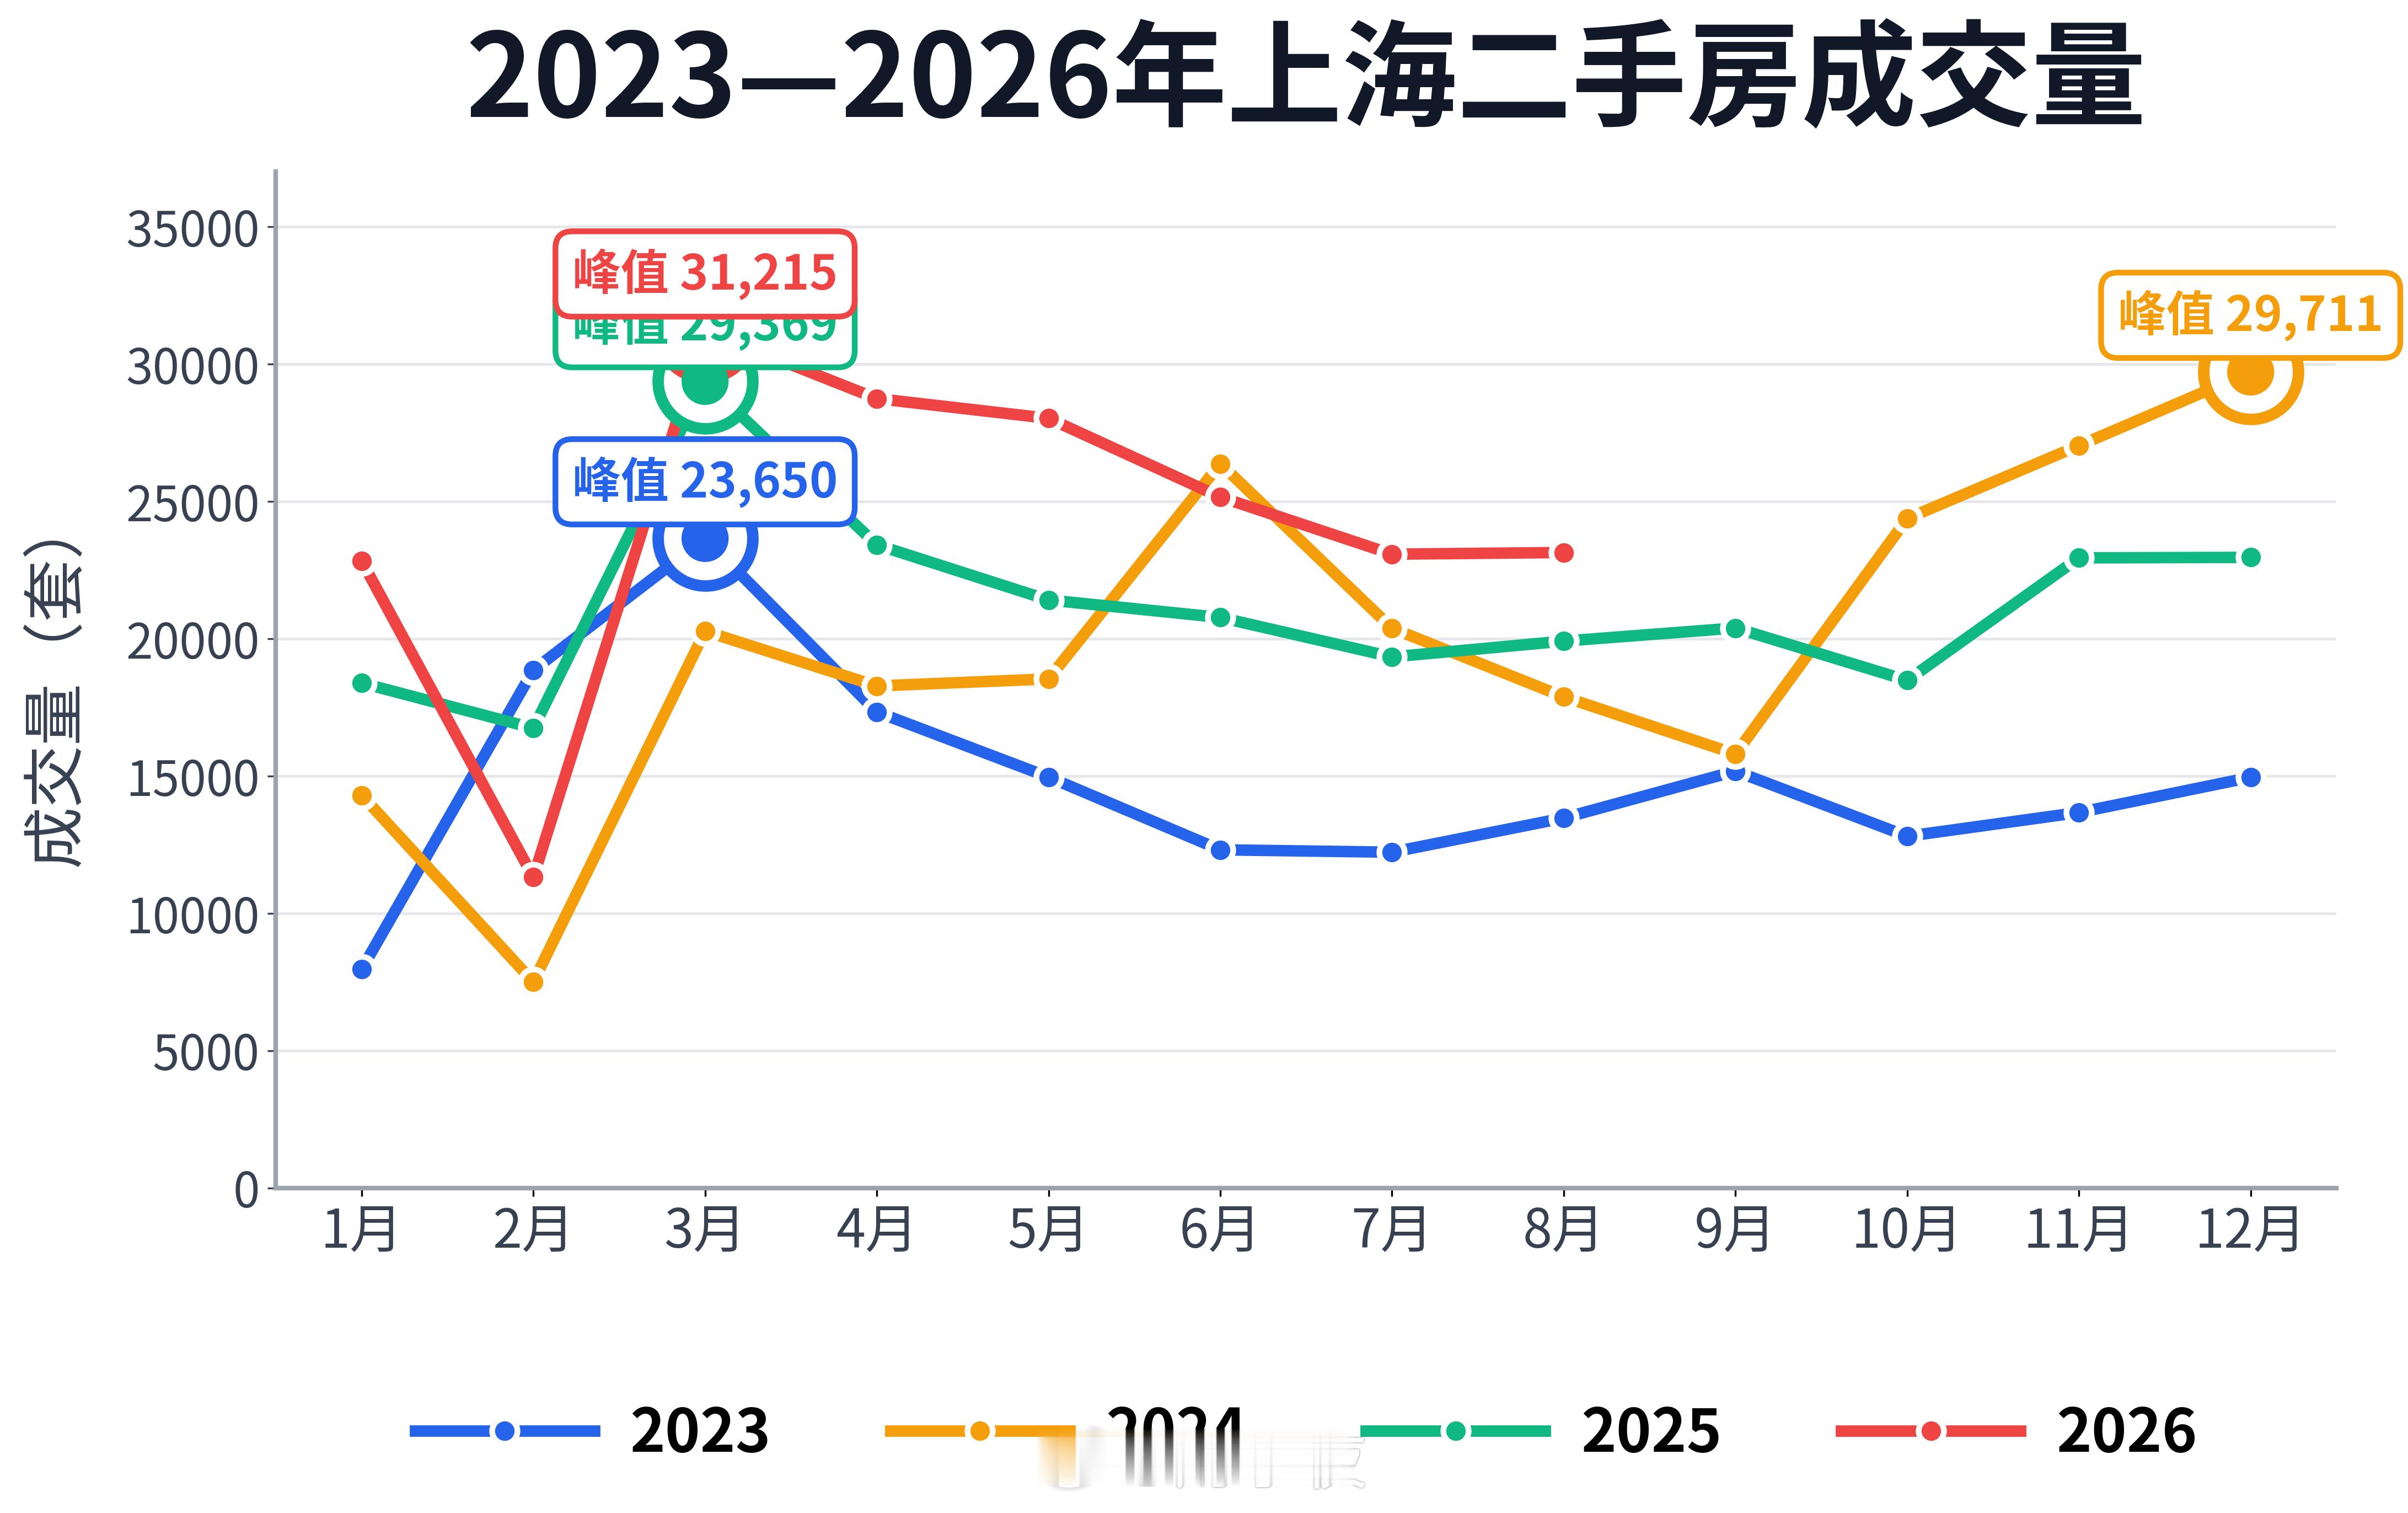
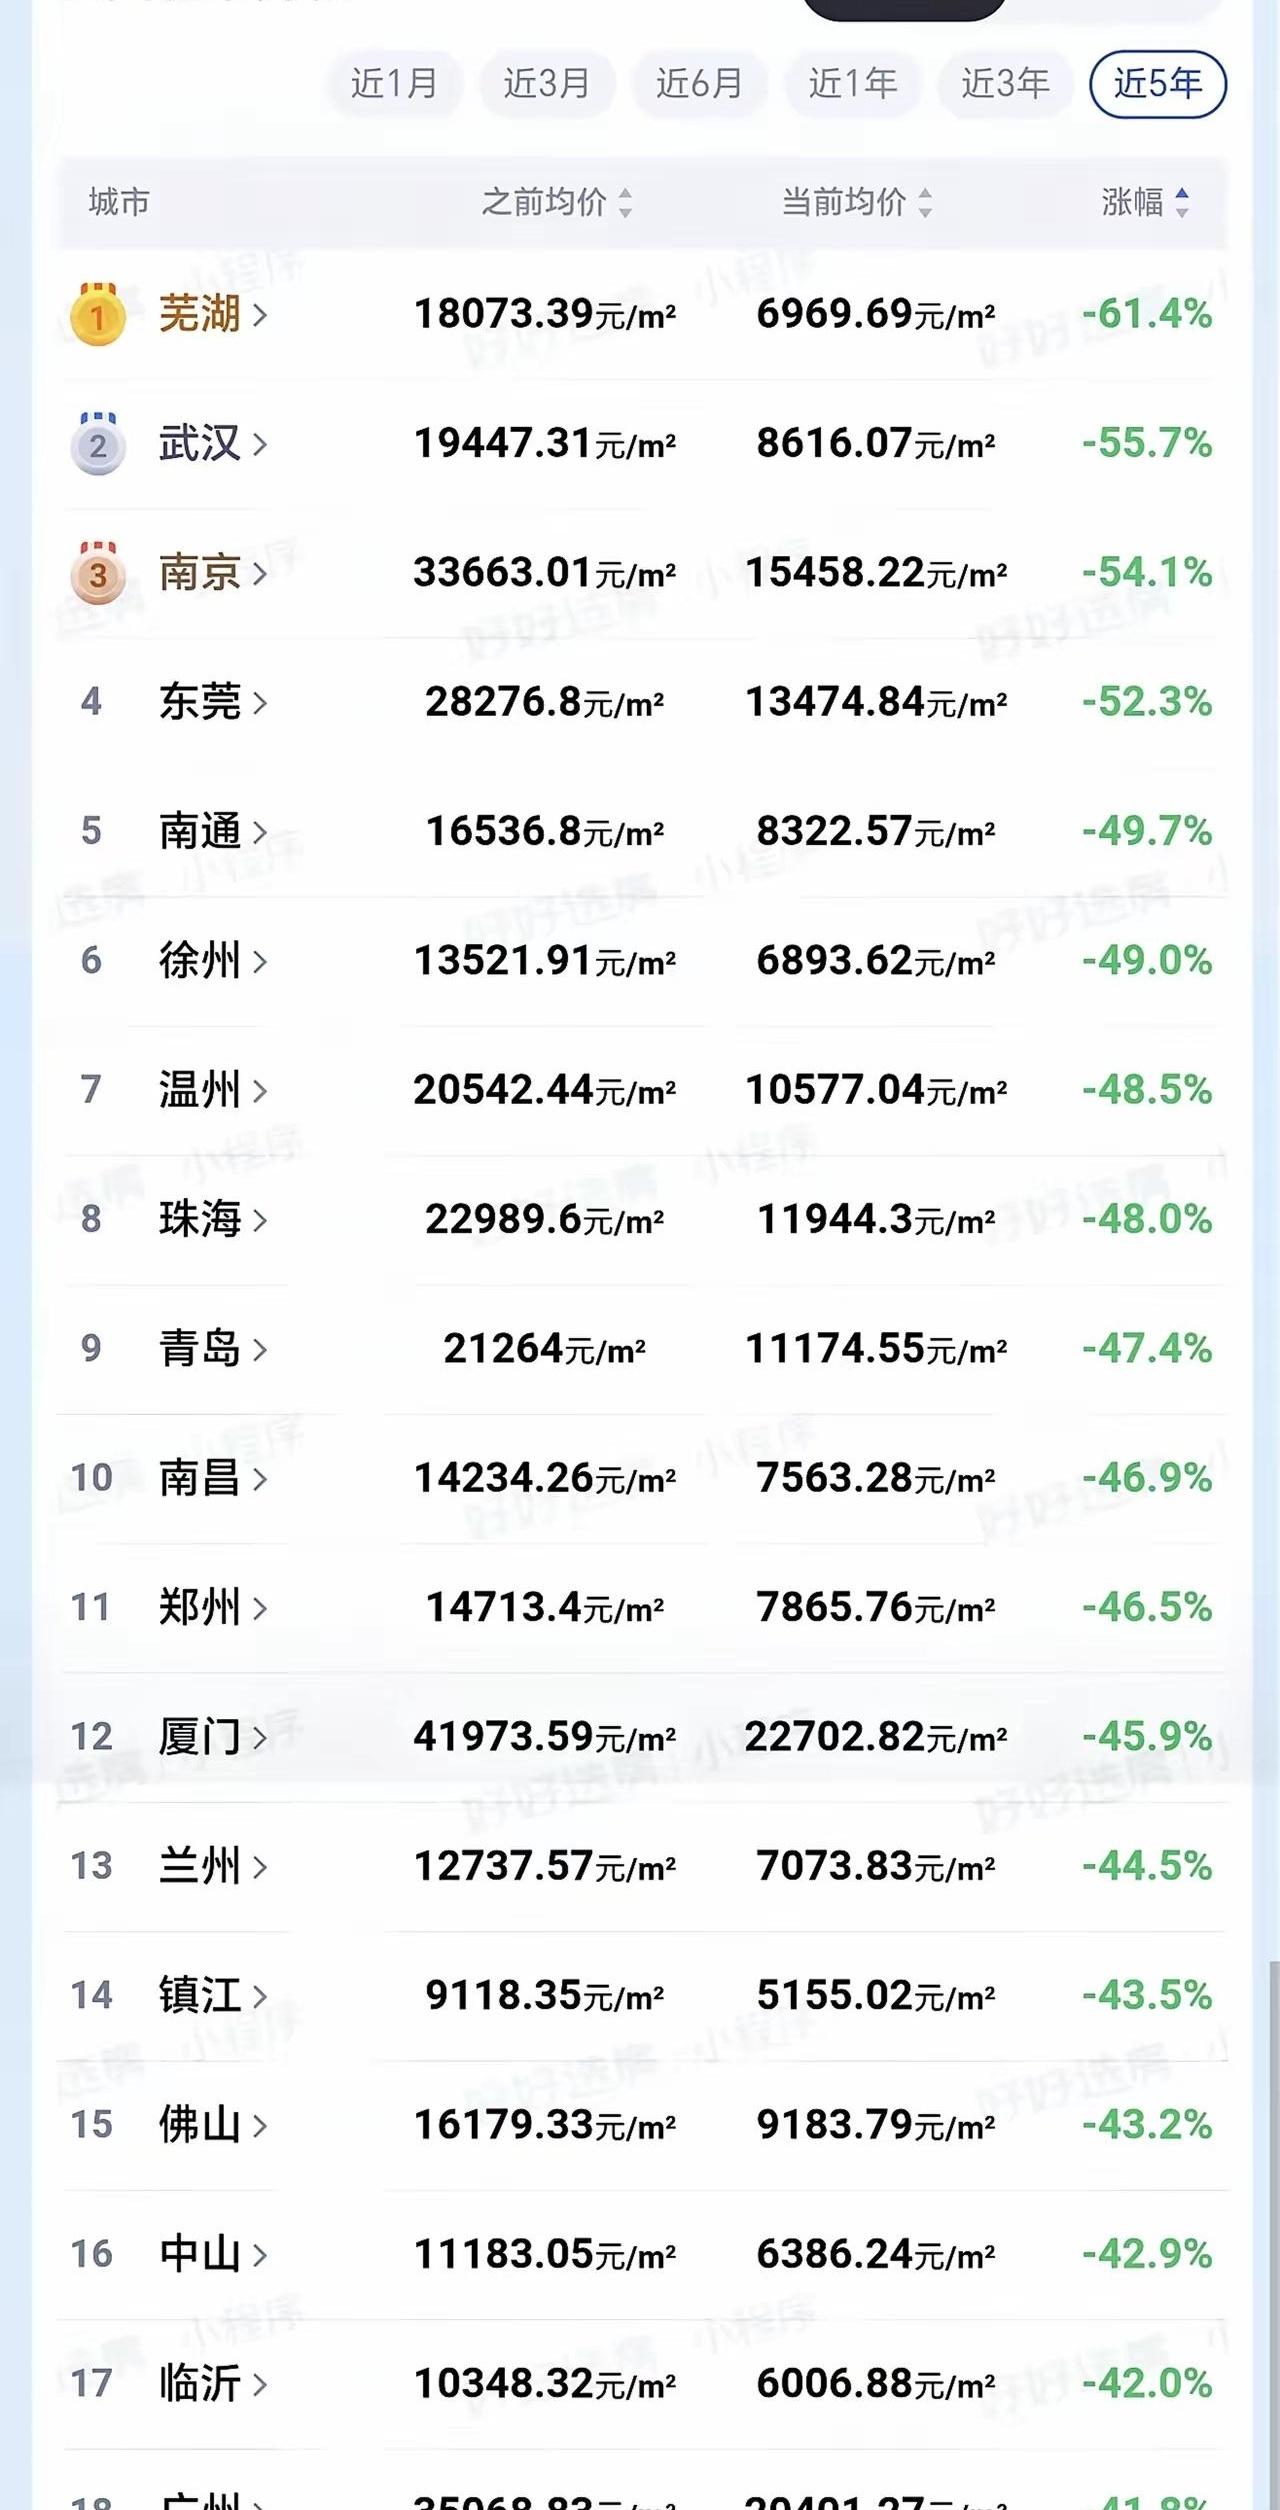
21年是房价的顶峰女子还不起房贷喊话前男友收回热搜里那位女士,157万买的房子现在只值70万,房贷还欠100多万。惠州只是缩影,上海也是一样。2021年7月,上海二手房均价站上70657元/㎡的历史高点(主流还是做低房价的结果)。一套普通老破小,当时买入和现在卖出,账面差距可能就是上百万。说说我们家。20年初购入的学区房是525万,最高峰的时候我看到链家挂牌价超过600万。而目前,链家的估价是378万,这还是今年从低点已经起来的结果。21年那批冲进去的人,确实在山顶站了很久。按目前的房价,就算上海今年的成交量已经超过去年15%了,就价格来说,也只能说刚刚企稳,部分区域略有反弹。楼市第一线上海



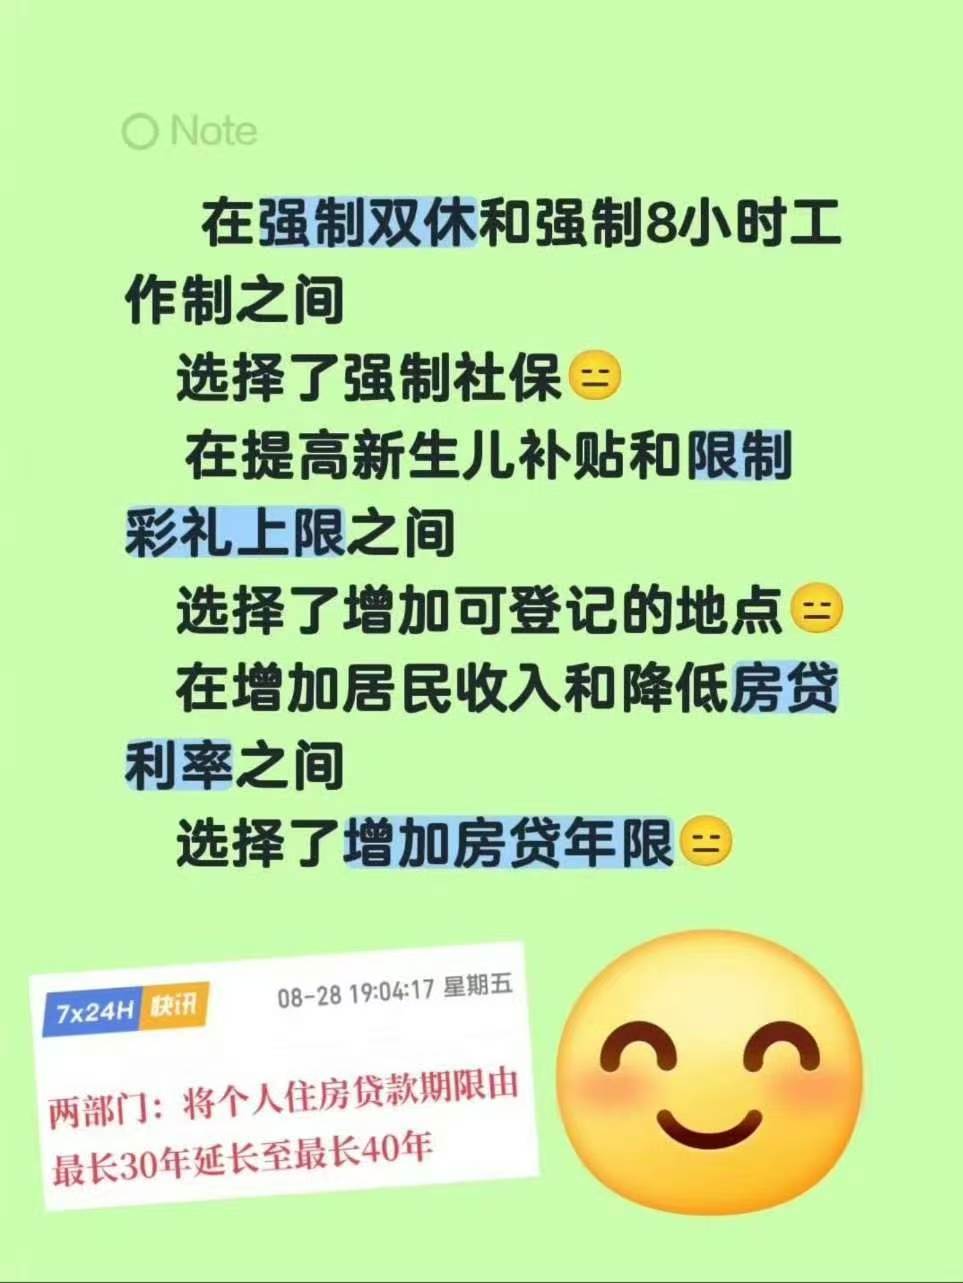
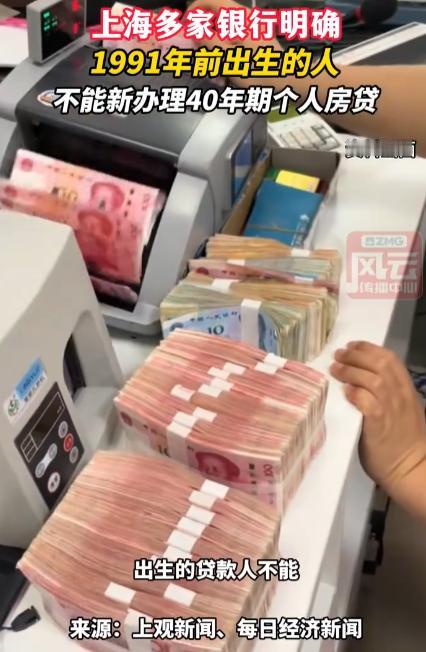
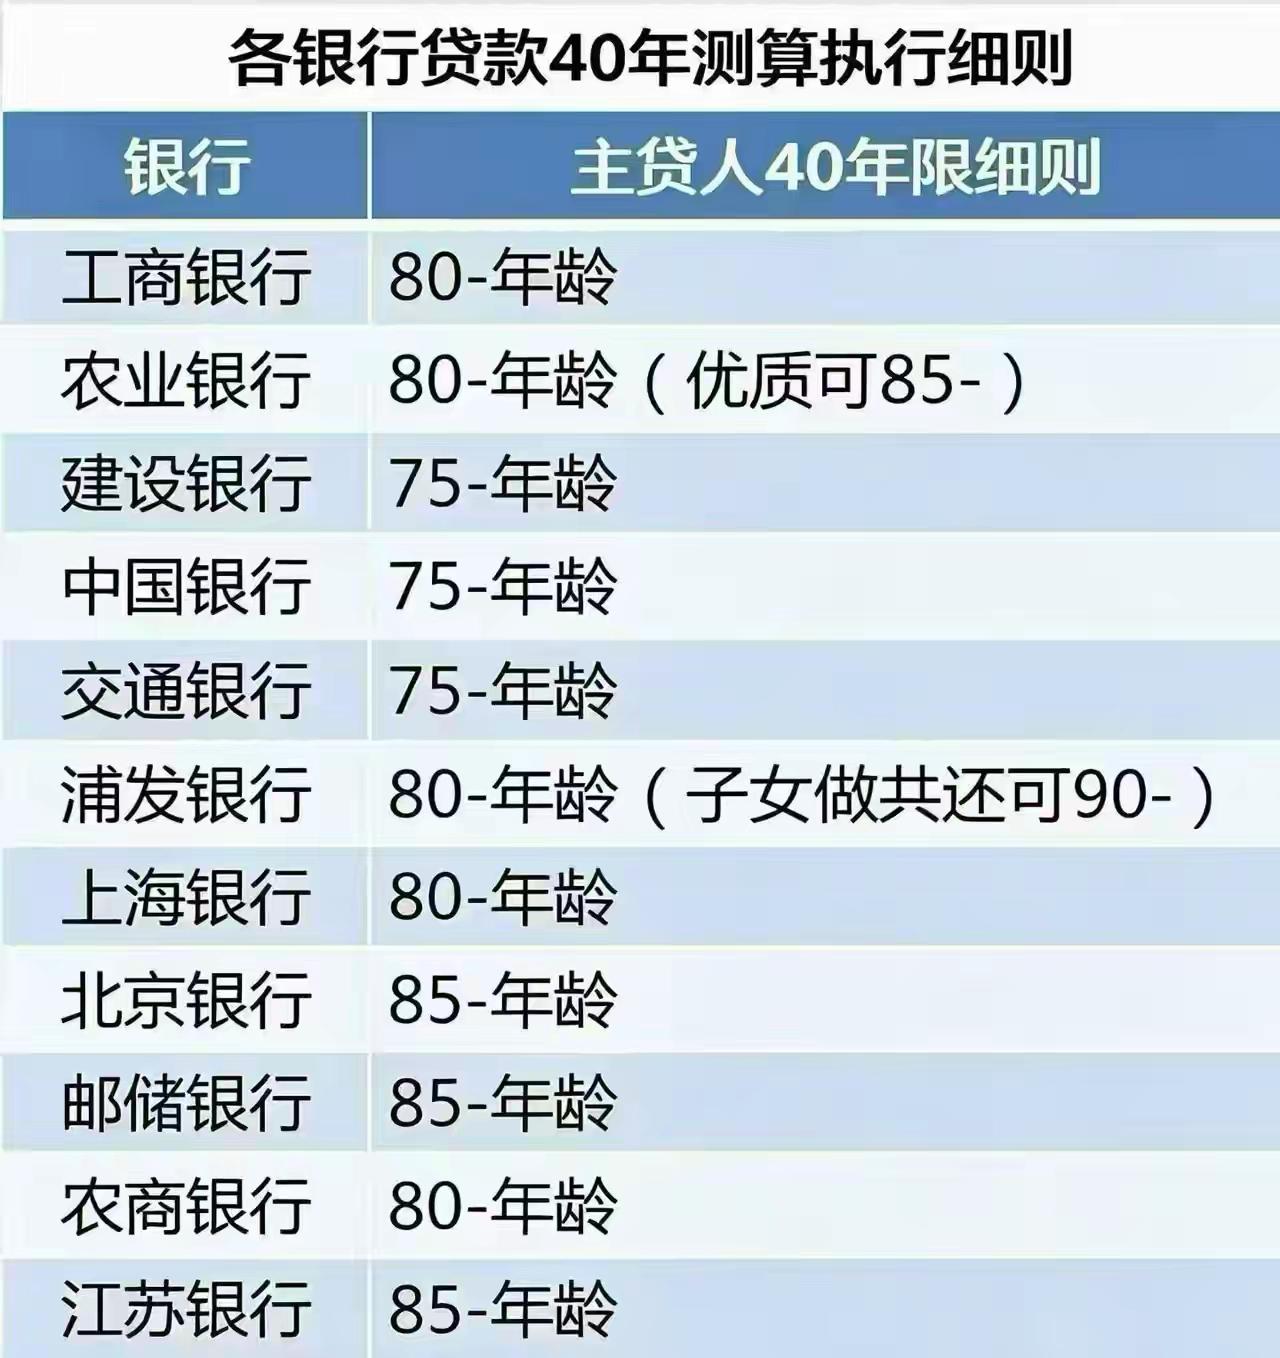
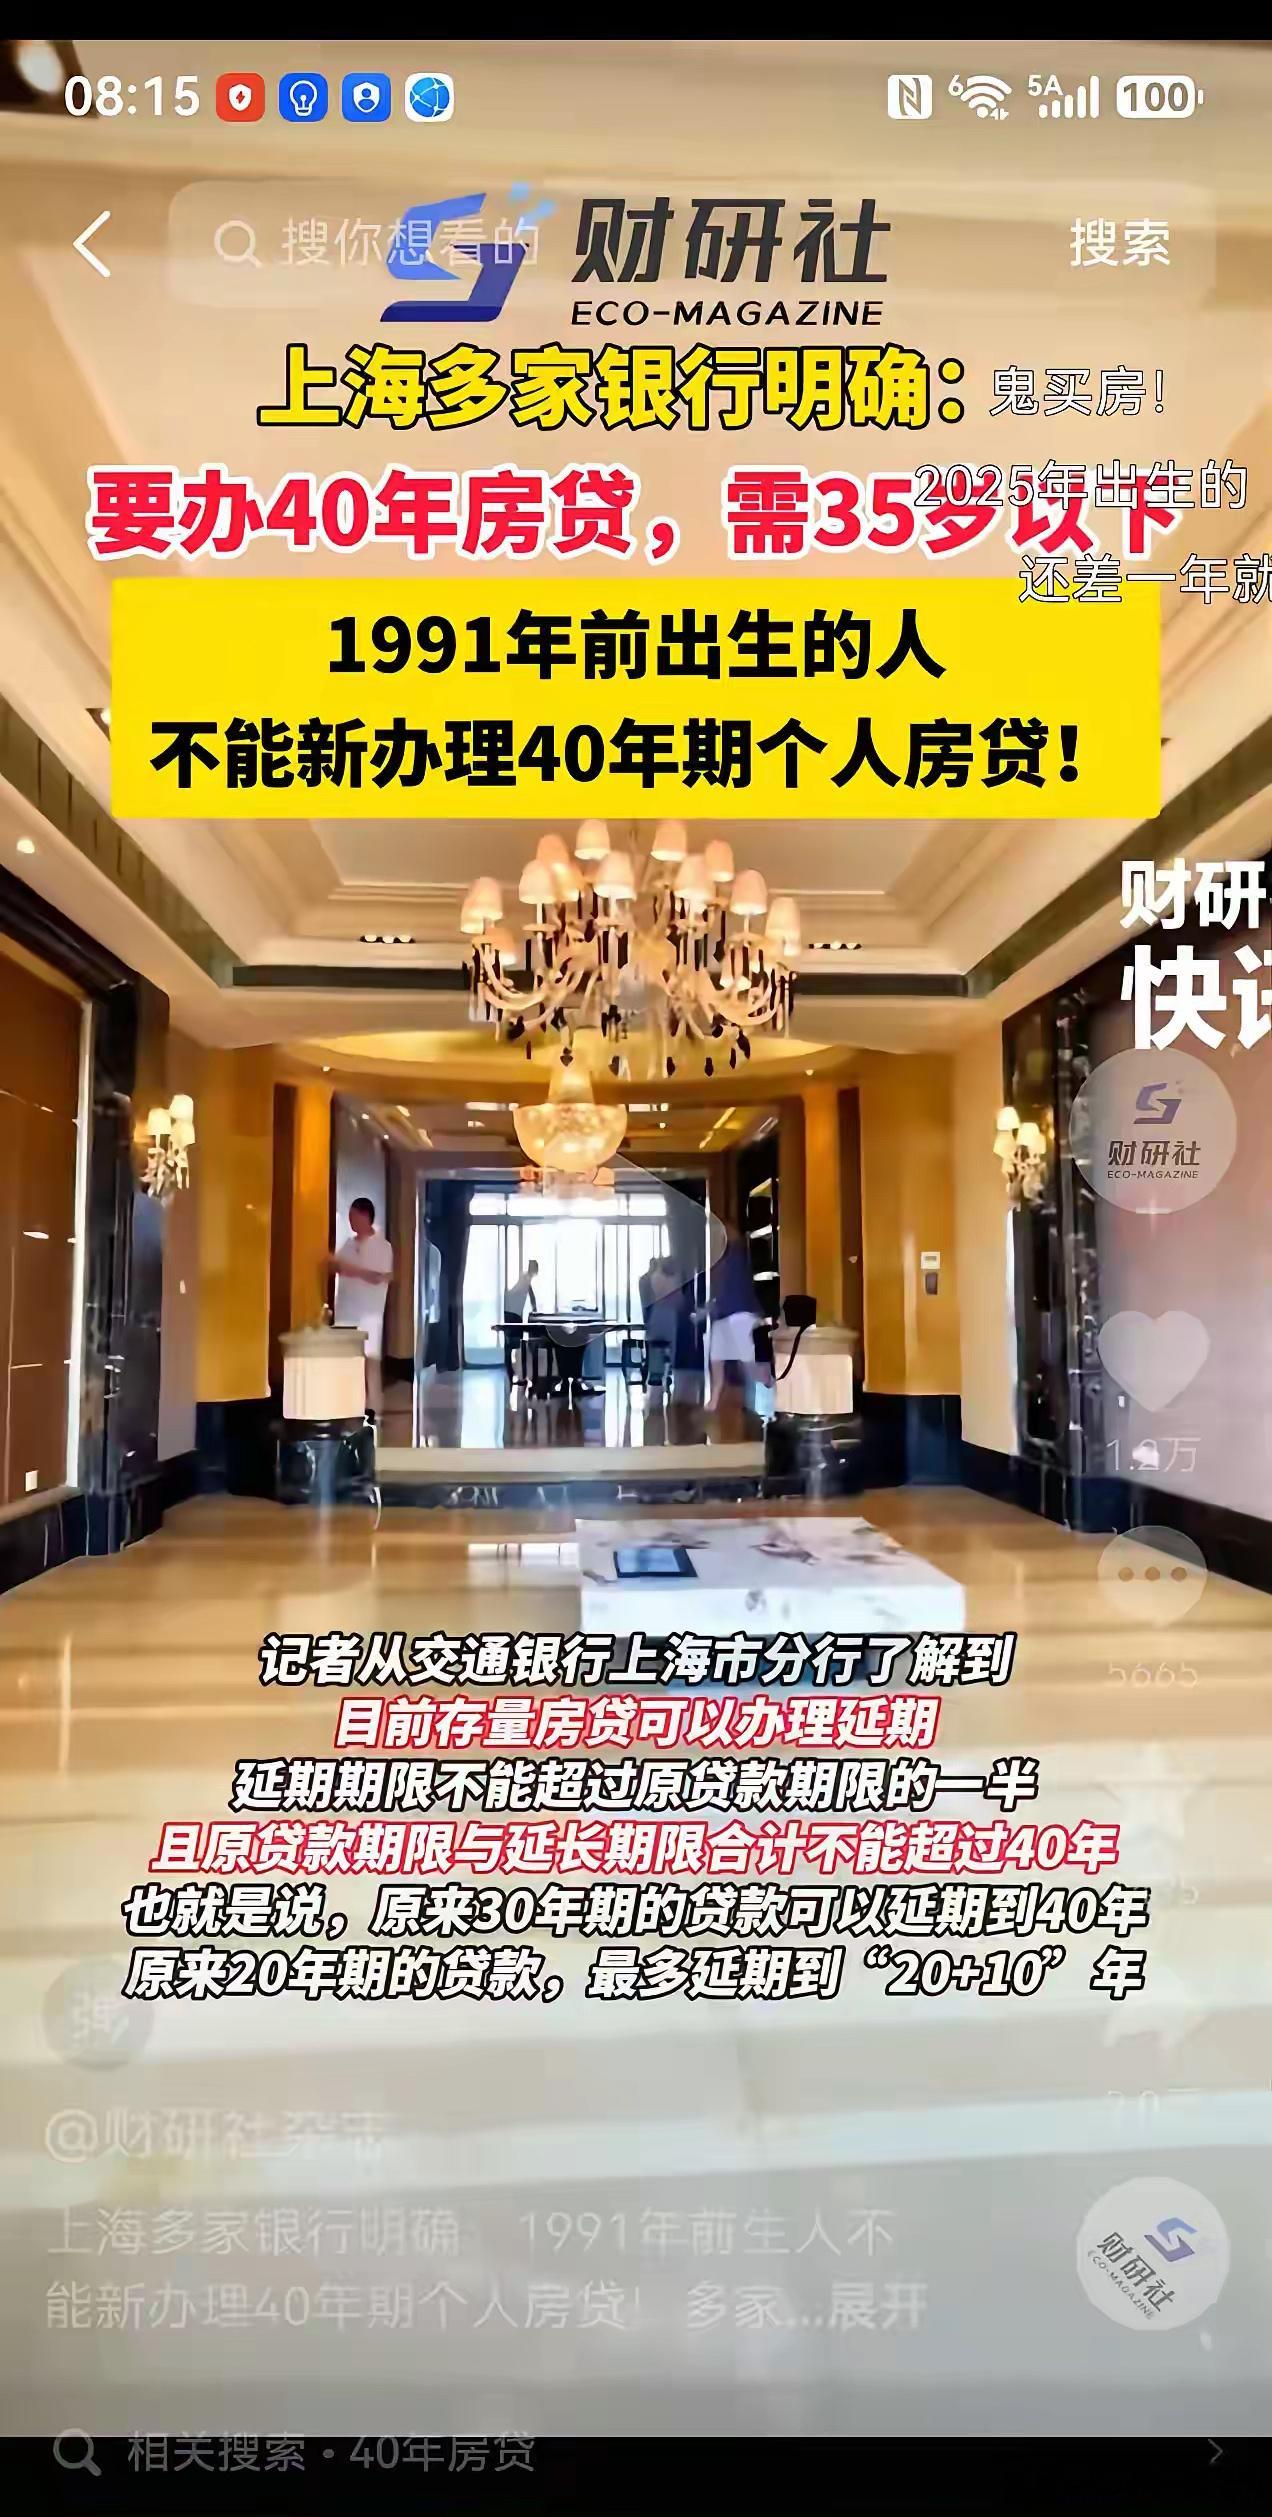
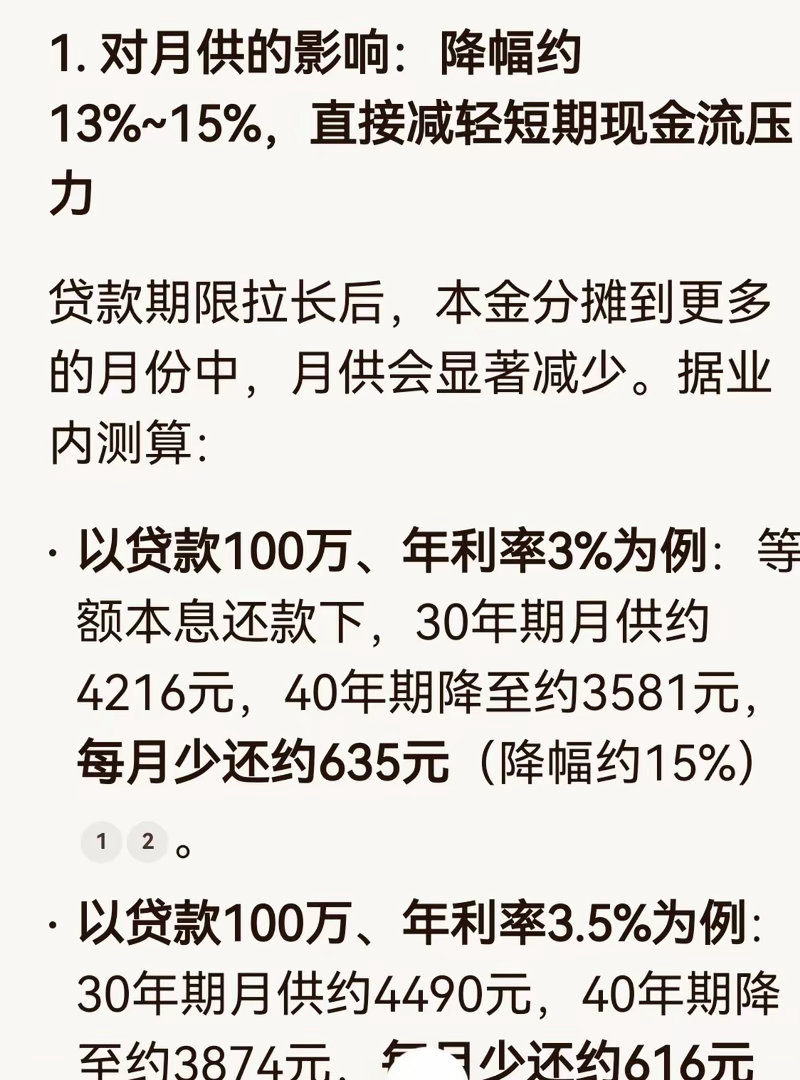
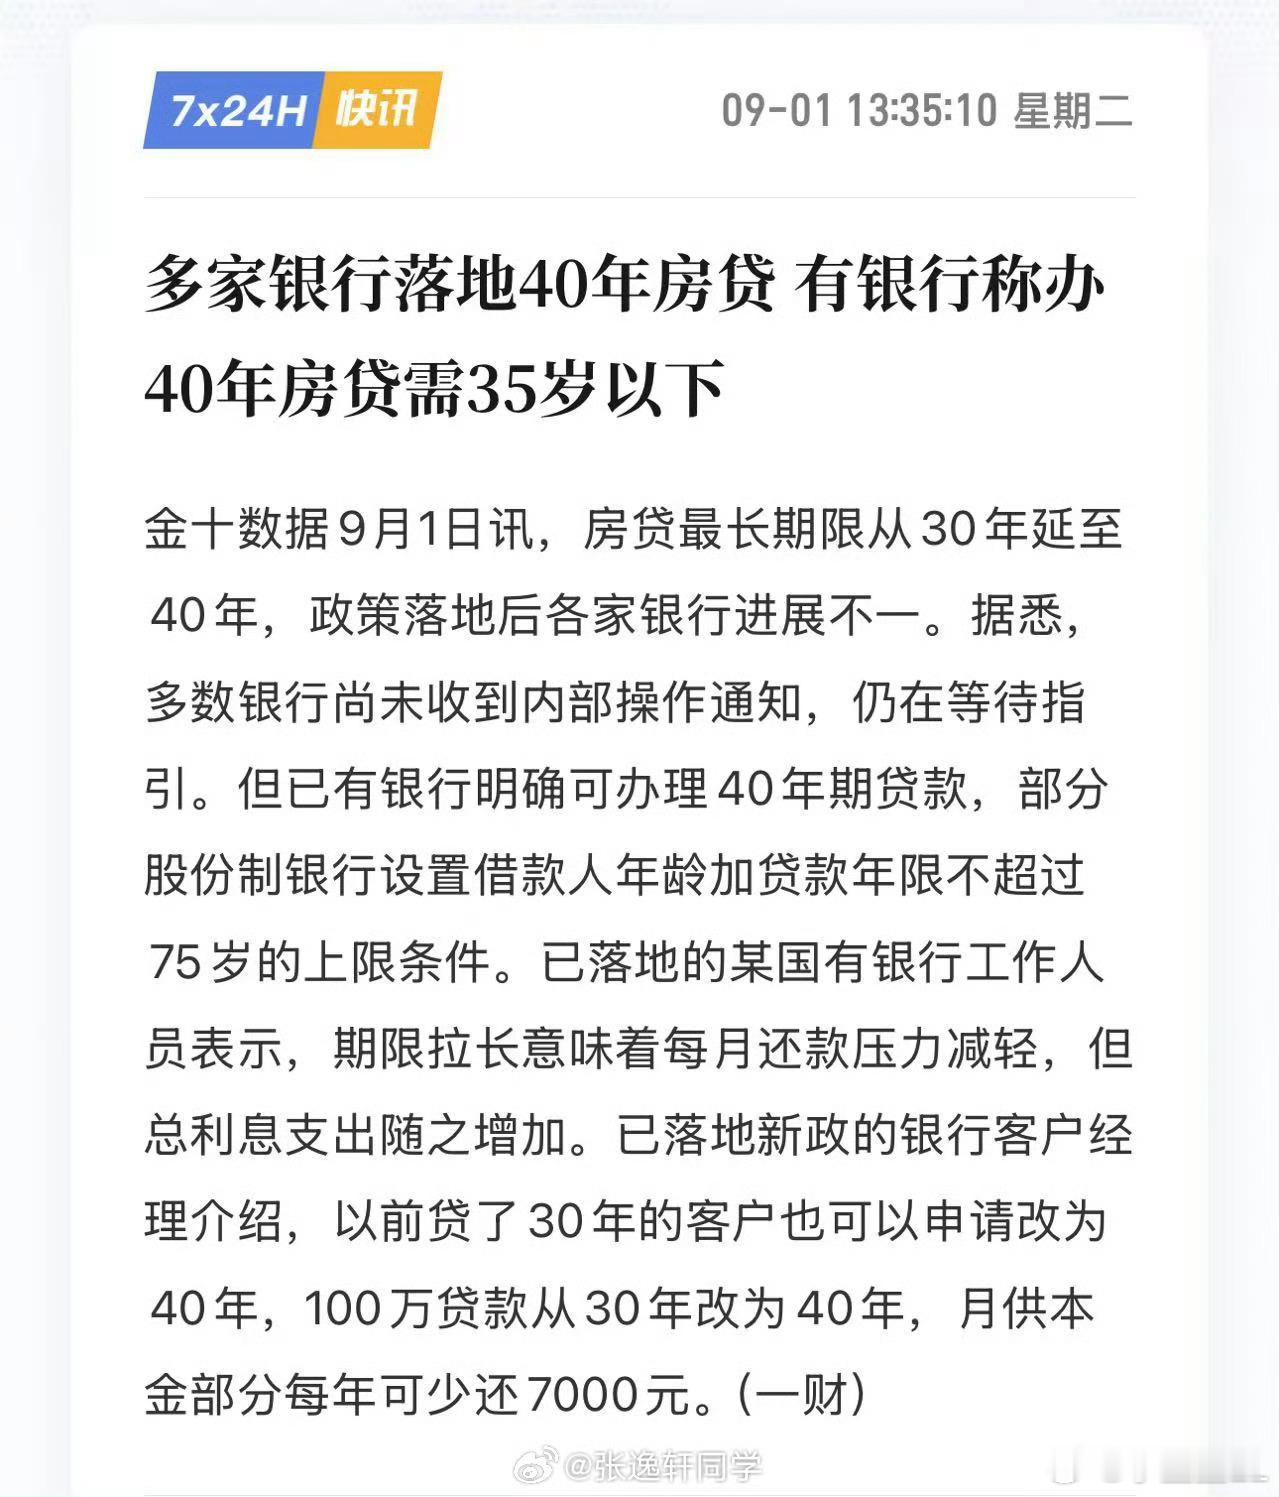
多家银行表示,35岁以上不会批40岁房贷。银行真是自作多情,想多了!40年的房贷
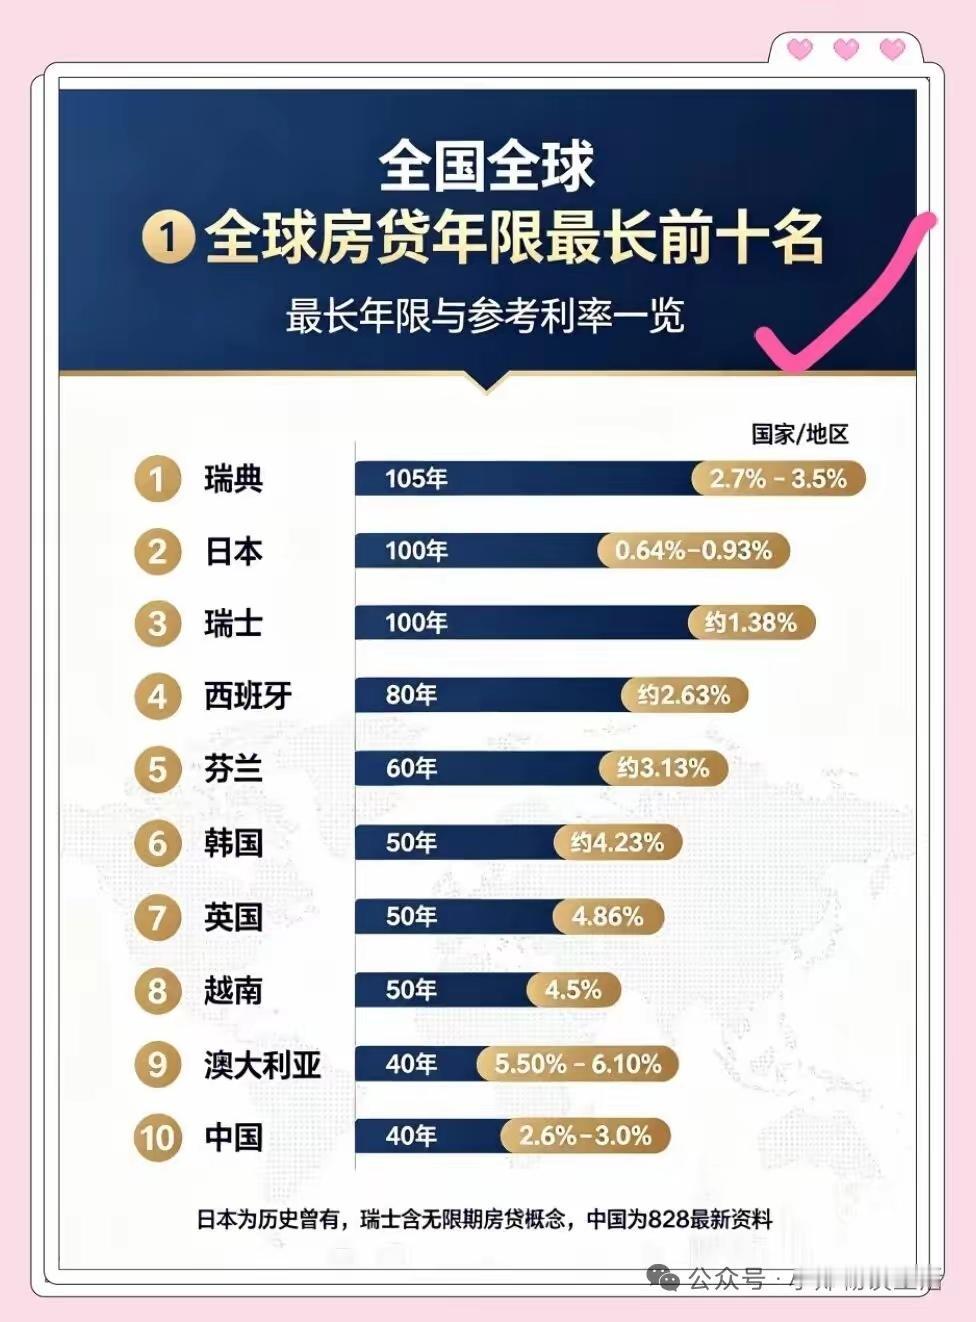
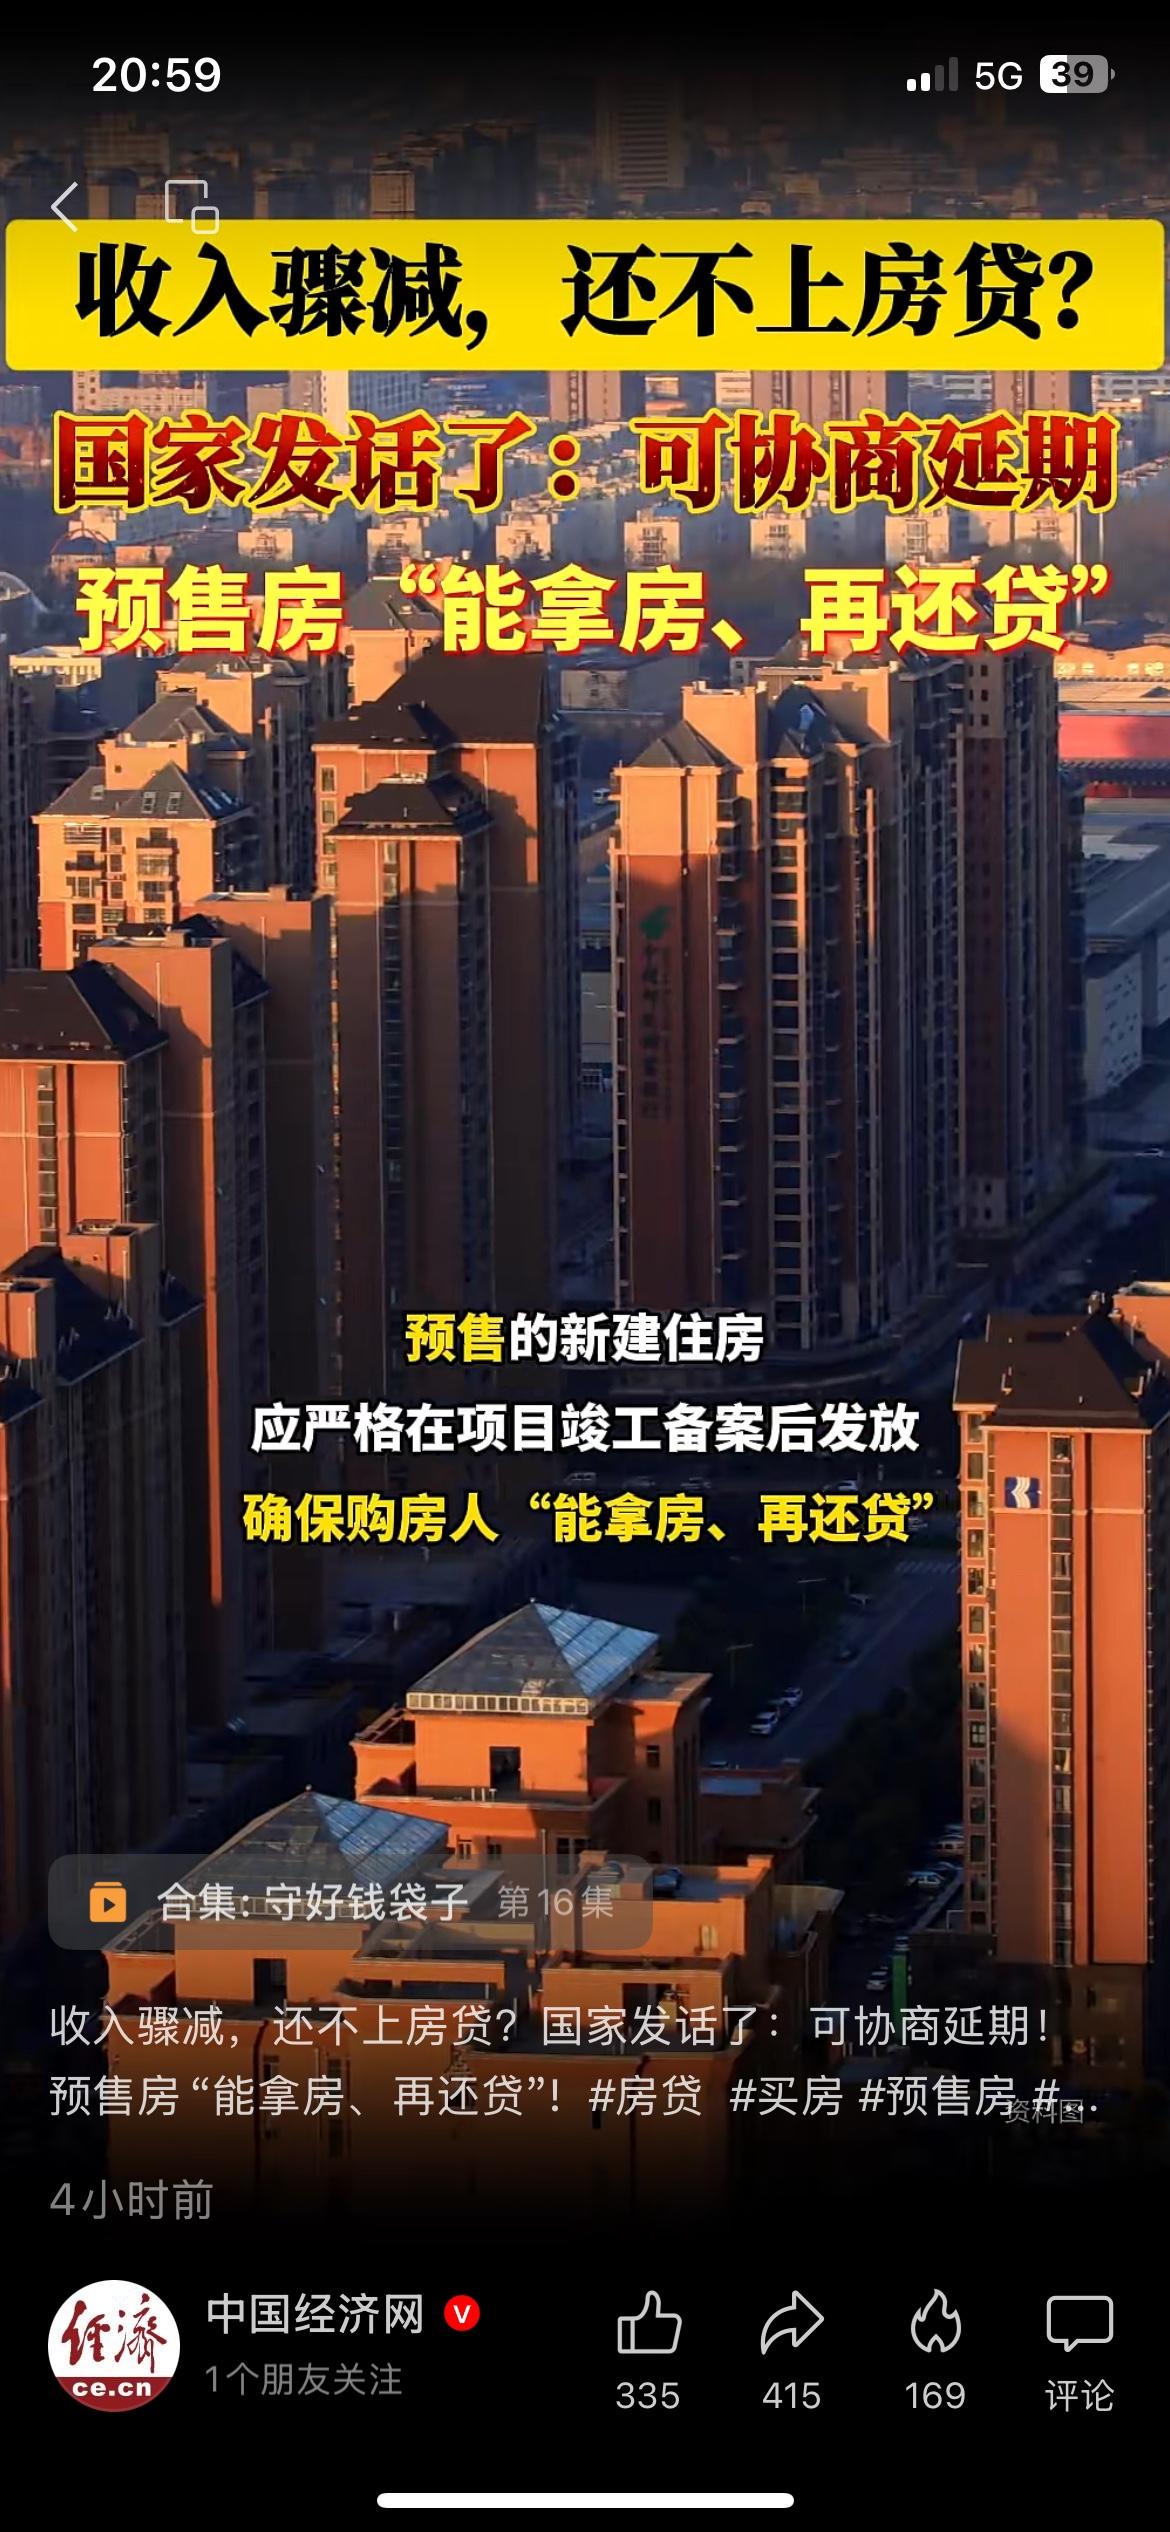
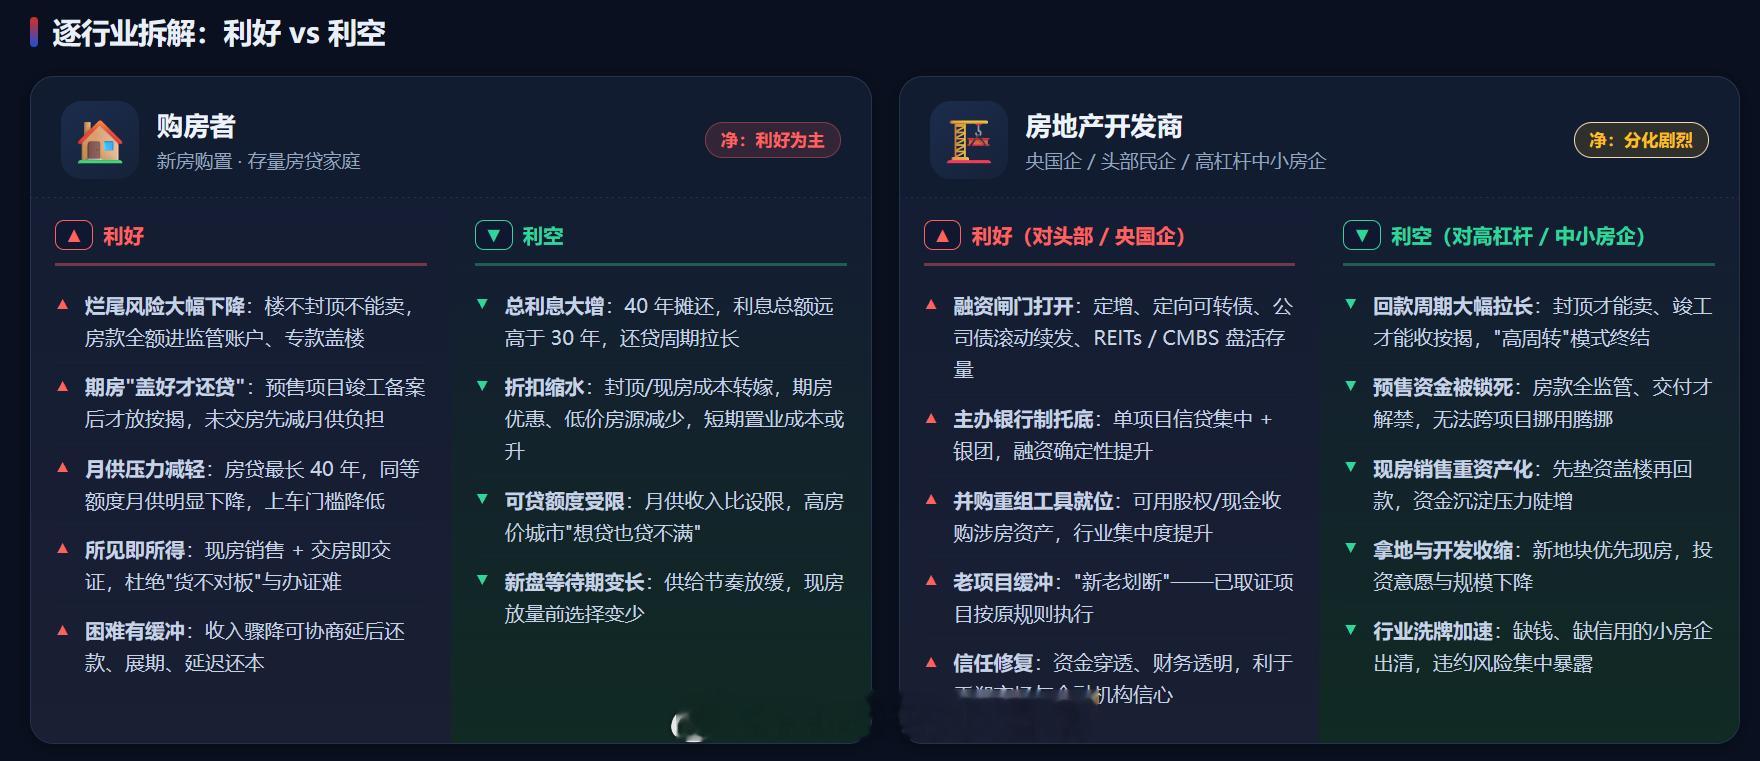
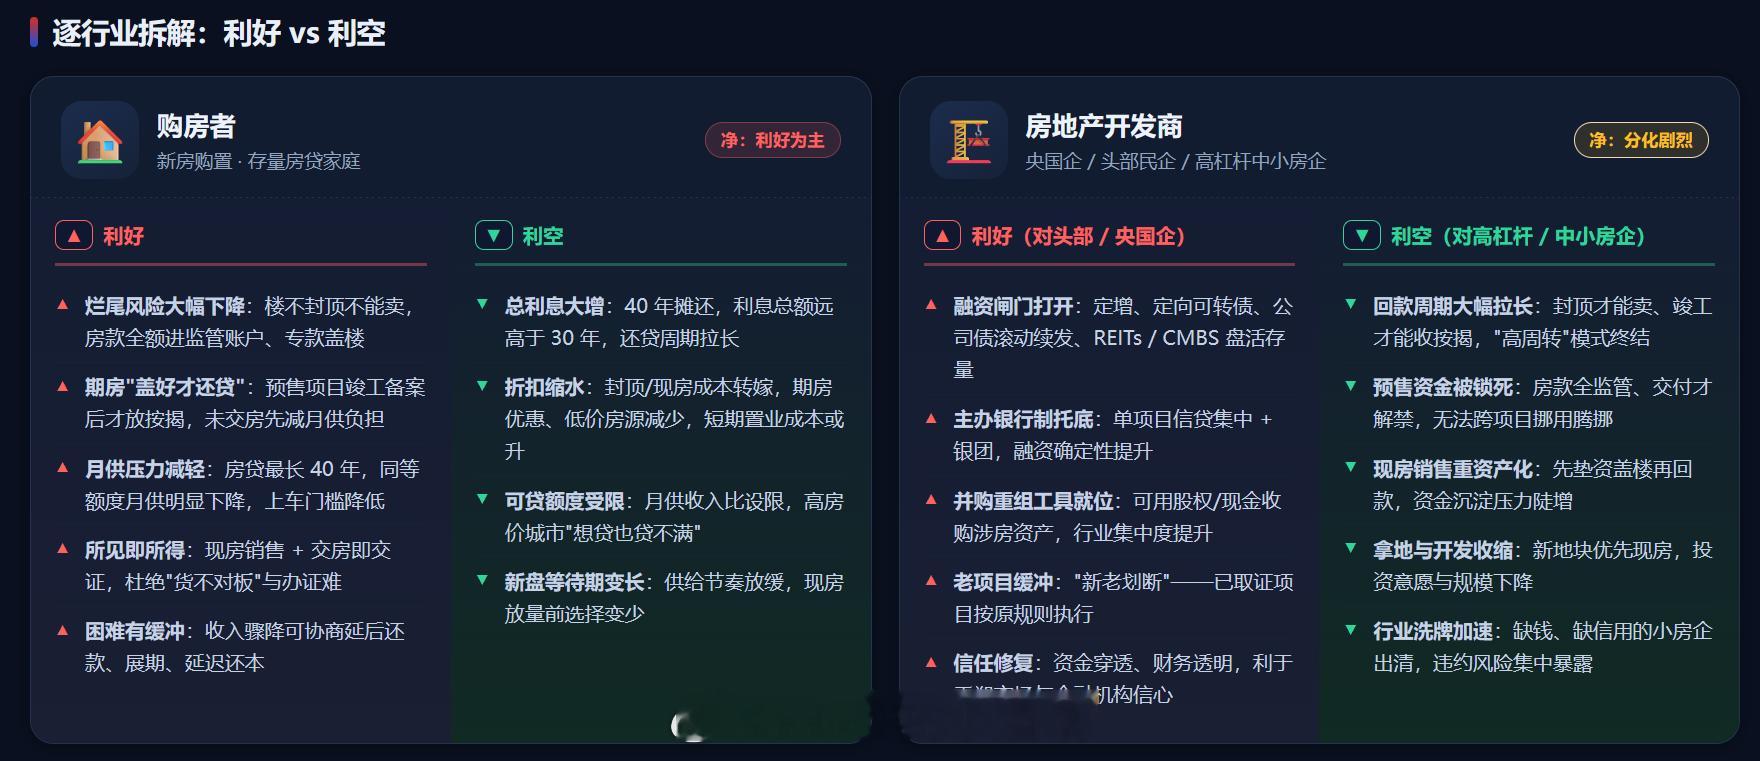
多家银行表示,35岁以上不会批40岁房贷。银行真是自作多情,想多了!40年的房贷会有业务吗?房贷从30年变成40年,这个政策只对银行有好处,对房产商帮助不是很大,对少数工作稳定俗称铁饭碗的人有那么一点点好处,就是月供压力减少。对自由职业者和进私企的或者进大厂人来说根本不会考虑去办40年的房贷。因为他们工作不稳定,说不定哪天就被裁员没工作了。到了60岁,想有份工作基本上就很困难了,如果说他在20岁以后才去申请这个40年的房贷,说明他60岁以后还要工作。60岁如果没有工作,房贷怎么办?这种不确定带来的隐忧顾虑会令他们对40年的房贷望而却步。40年房贷政策对对工作有保障,像那些体制内工作公务员央国企事业编这些人稍微有一点点吸引力,因为他们基本上不会担心哪一天失业。并且这类人都有公积金兜底房贷,对他们来说,房贷跟随他们一辈子也无忧。但是房贷利率又没减少,月供少这一点优势却是要承担多付利息为代价。这样一考虑这类工作稳定的人就会对40年房贷望而却步40年房贷政策对哪些机构更友好?当然是银行了,因为利率又不减少,买房者却要多付出十几万的利息。所以40年的房贷政策就是鸡肋,对房地产市场改变不了什么,自由职业者不会去使用40年的房贷。工作稳定的事业编央国企公务员的经济收入都不错,供压力小,多付利息的40年房贷注定在他们这里没市场。40年房贷只要不降利率,这个政策就会落空,专家白忙活。
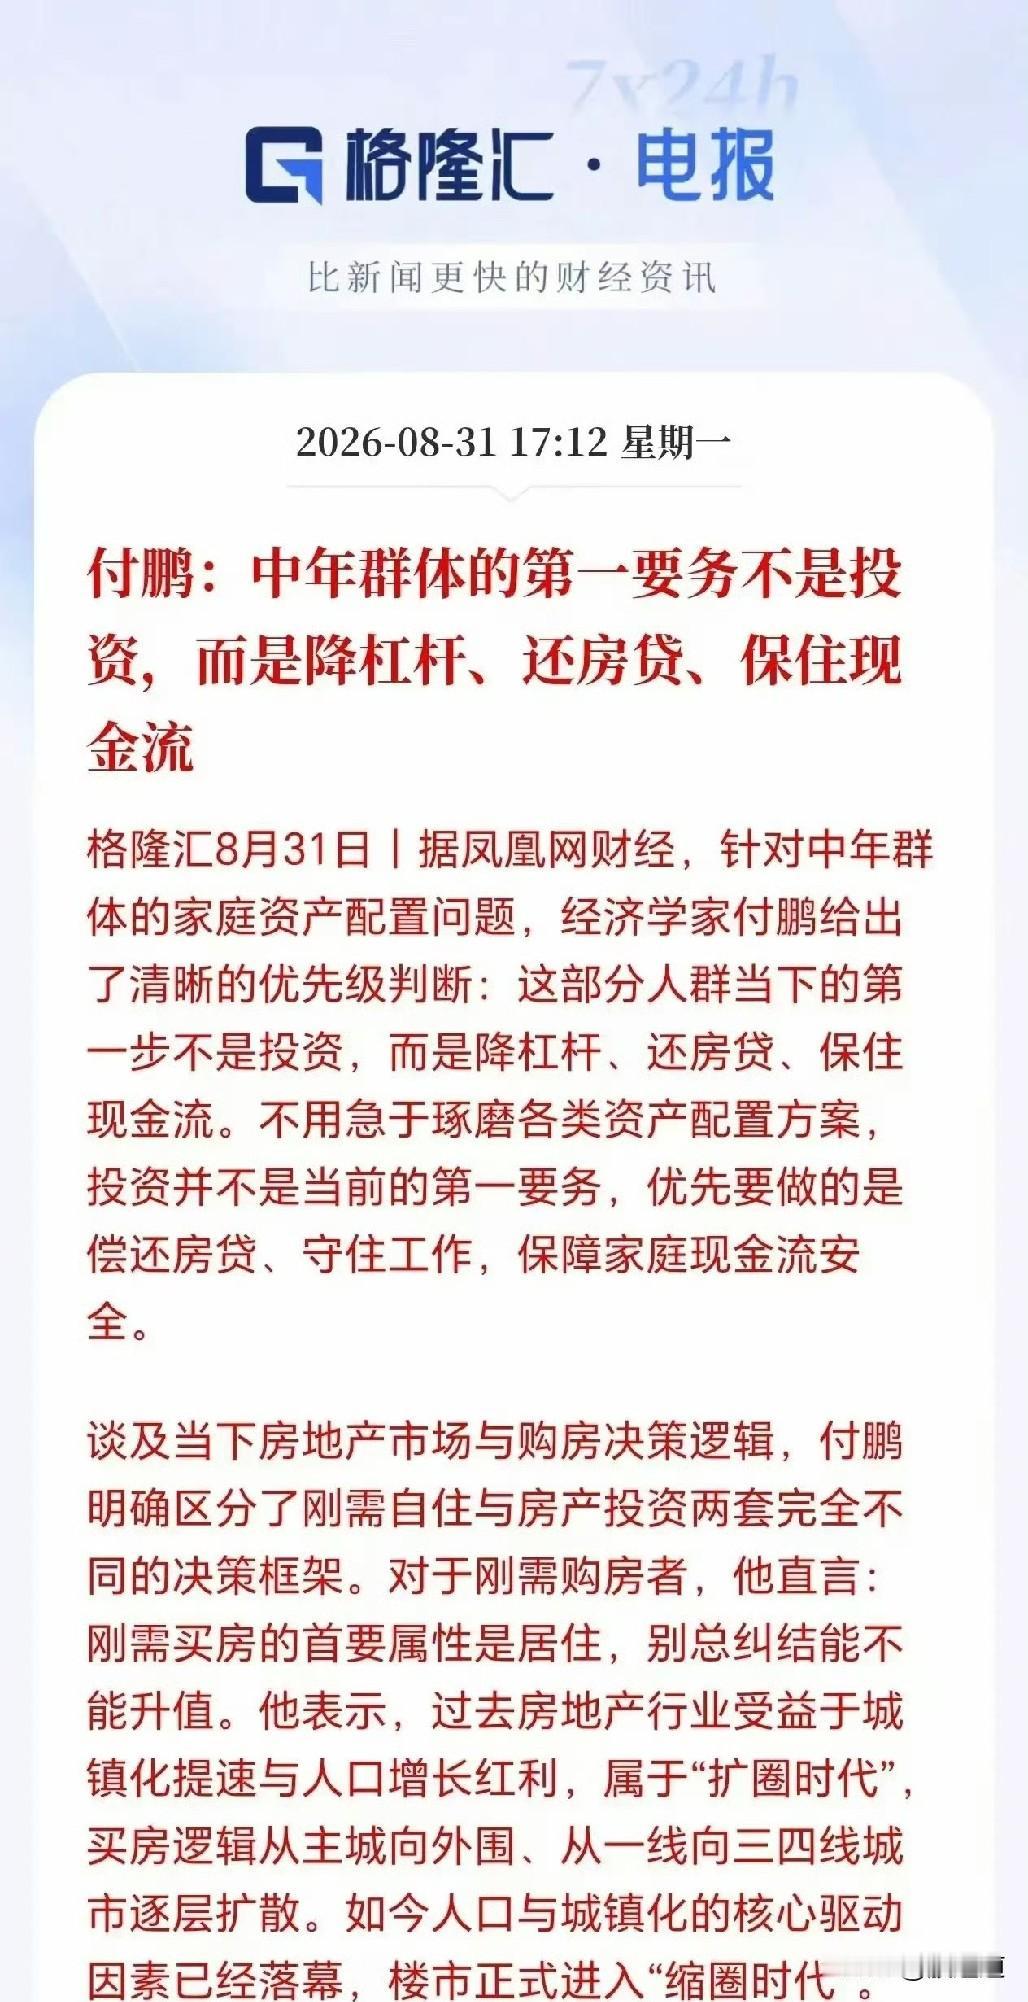
经济学家付鹏一句话,说得太扎心了!他说80后这代人,现在第一要务不是理财投资
经济学家付鹏一句话,说得太扎心了!他说80后这代人,现在第一要务不是理财投资,而是降杠杆、还房贷、保住现金流。这话真说到点子上了。80后最大的今年46岁,最小的也37了,上有老下有小,房贷车贷压一身。这个节骨眼上,真经不起折腾。数据不会骗人——中指研究院刚发布的数据,2026年上半年全国法拍房挂牌量已经达到46.3万套,比去年同期涨了23.1%。46万套房子被法拍,背后就是46万个家庭扛不住债务压力了。这不是小数目。再看看那些大佬在干嘛——李嘉诚家族今年狂卖英国资产,铁路、电网、电信,半年套现超过1600亿港元。股神巴菲特更夸张,现金储备冲到3974亿美元,创了历史新高。这些顶级富豪都在拼命攒现金、降风险,咱们普通人还有什么好犹豫的?时代真的变了。先保住工作、还清房贷、守住现金流,比啥都重要。现金流稳了,再谈投资——这才是当下最靠谱的路。守住钱袋子,比赚快钱重要一万倍。80后买房压力80后房贷负担
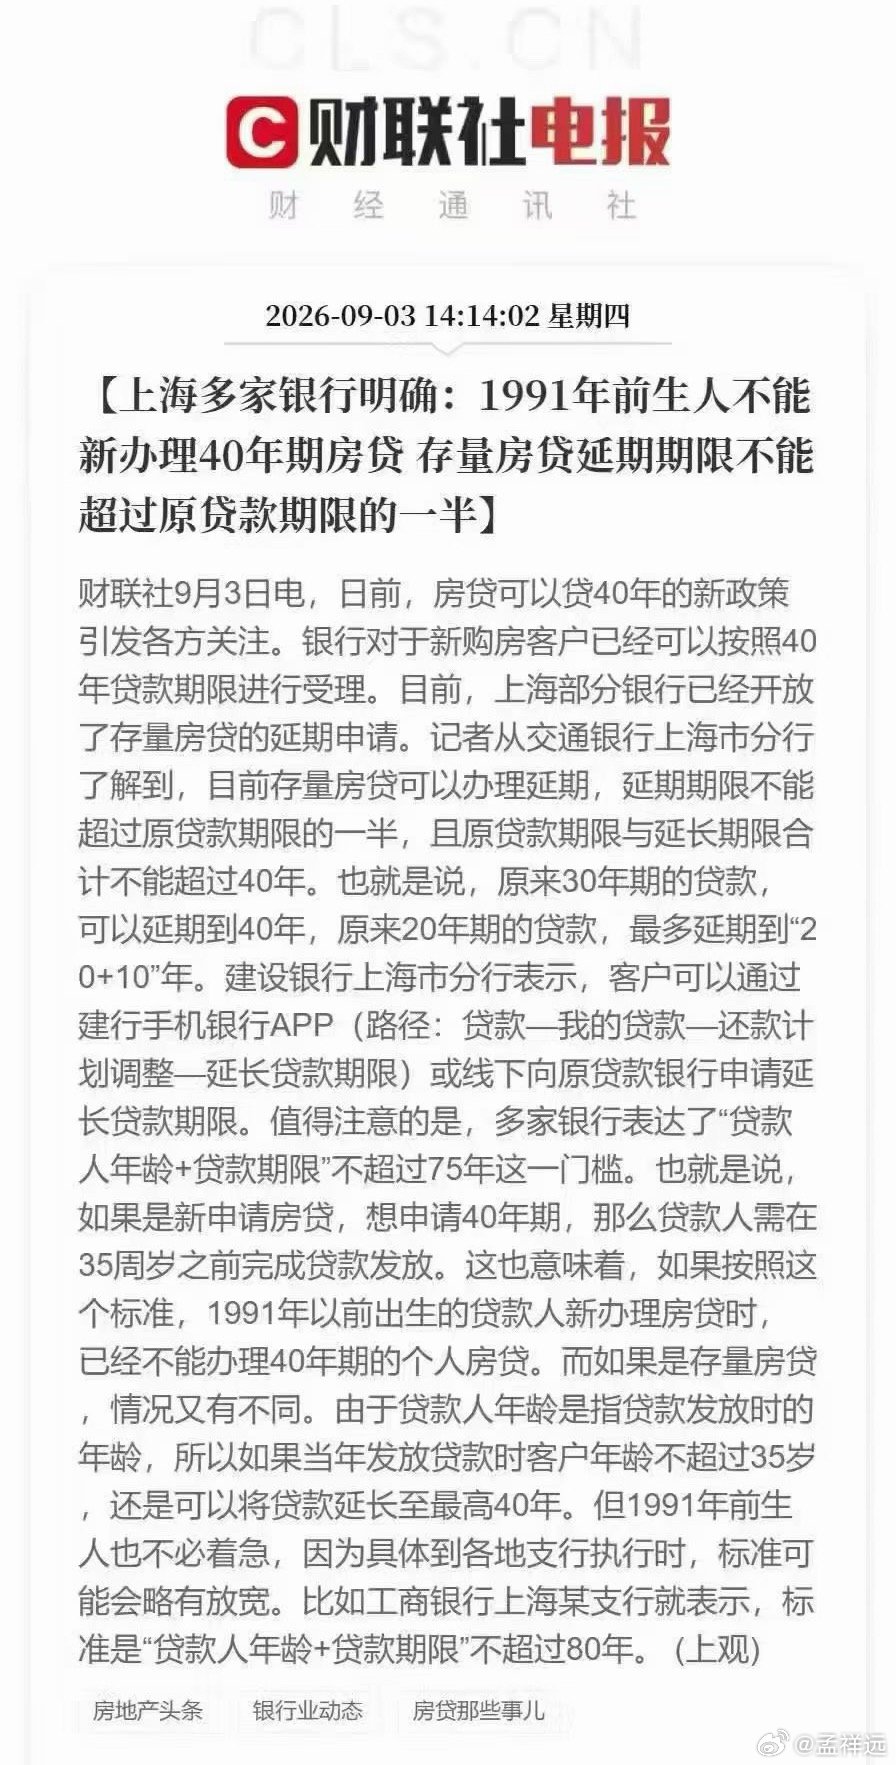
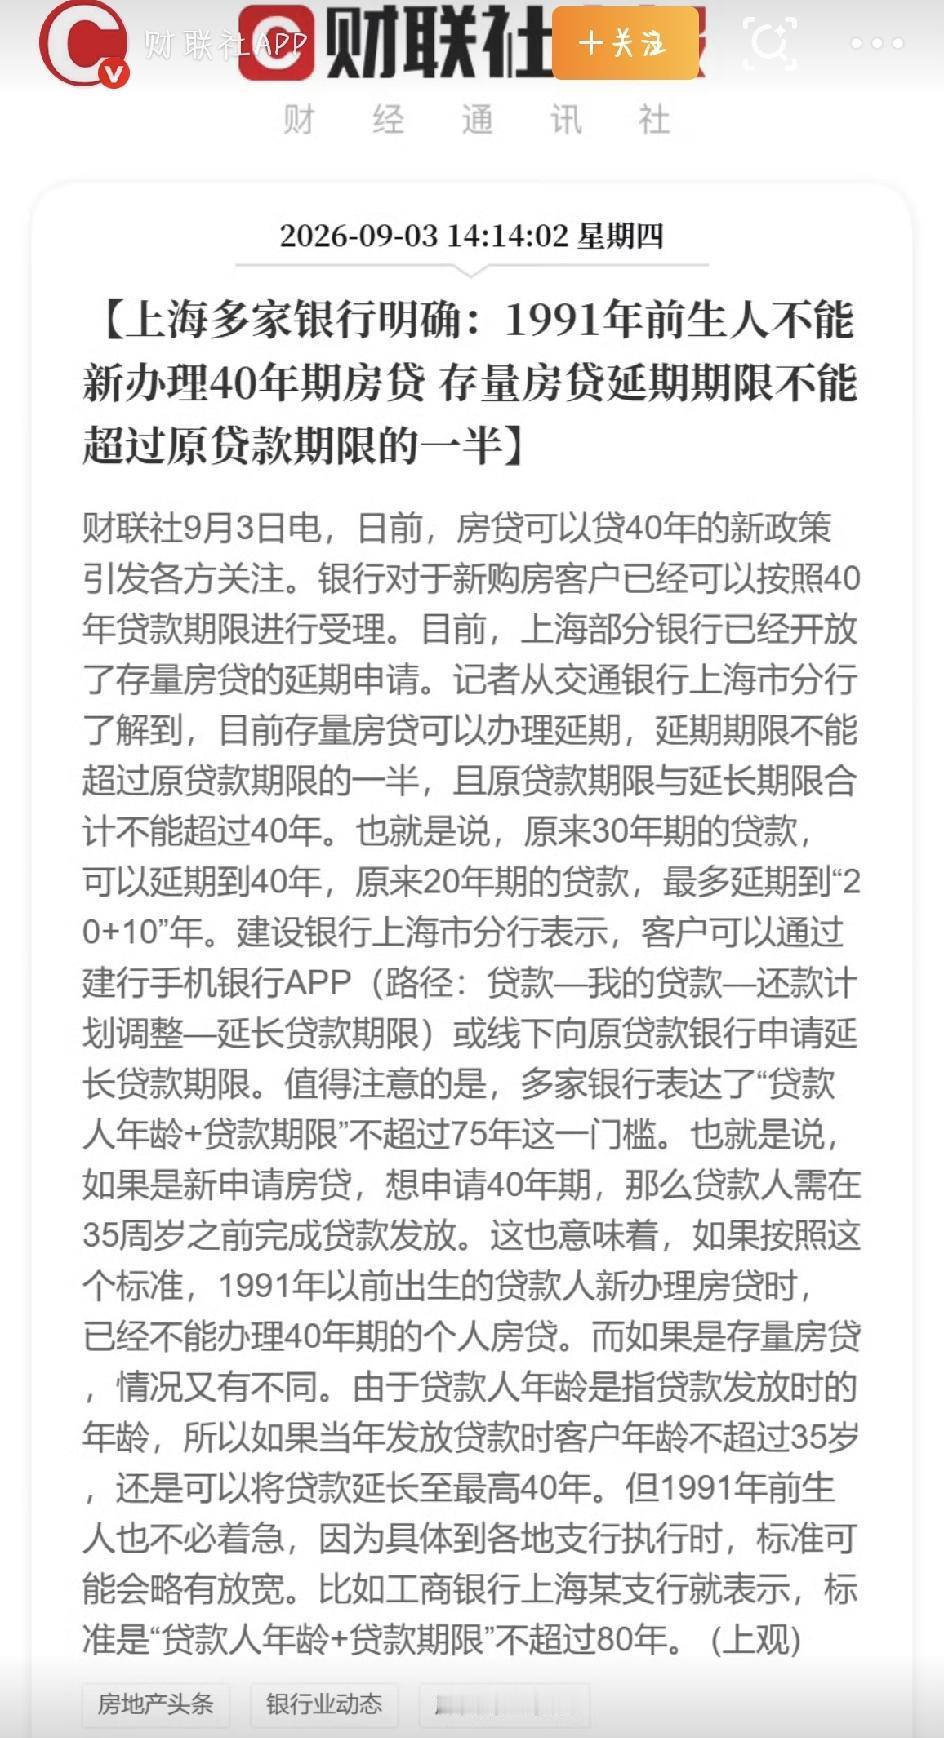
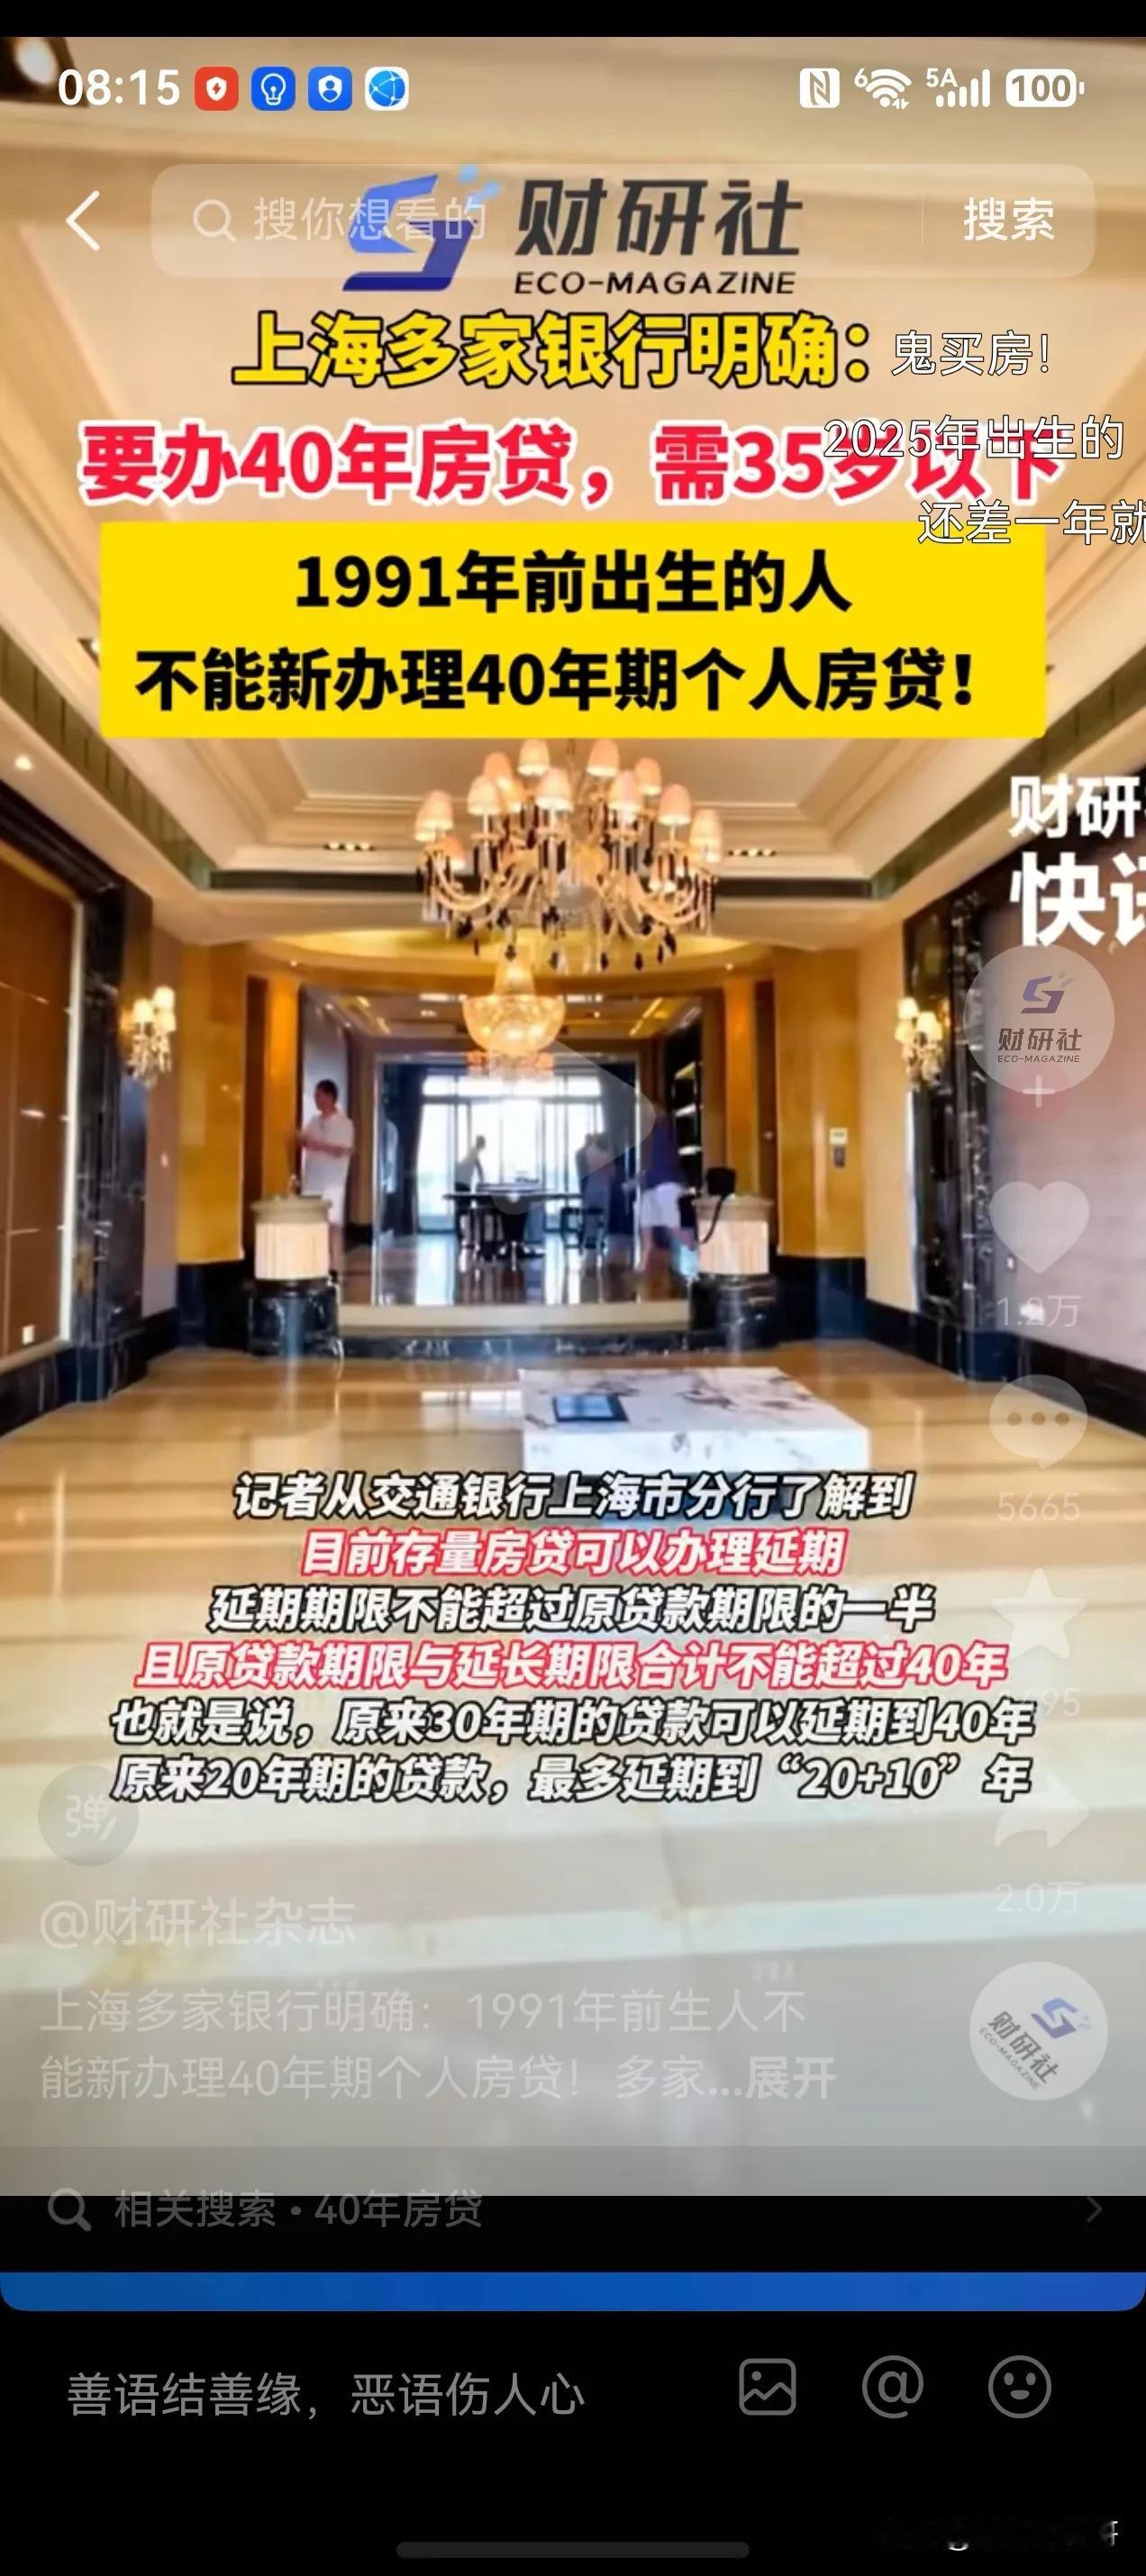
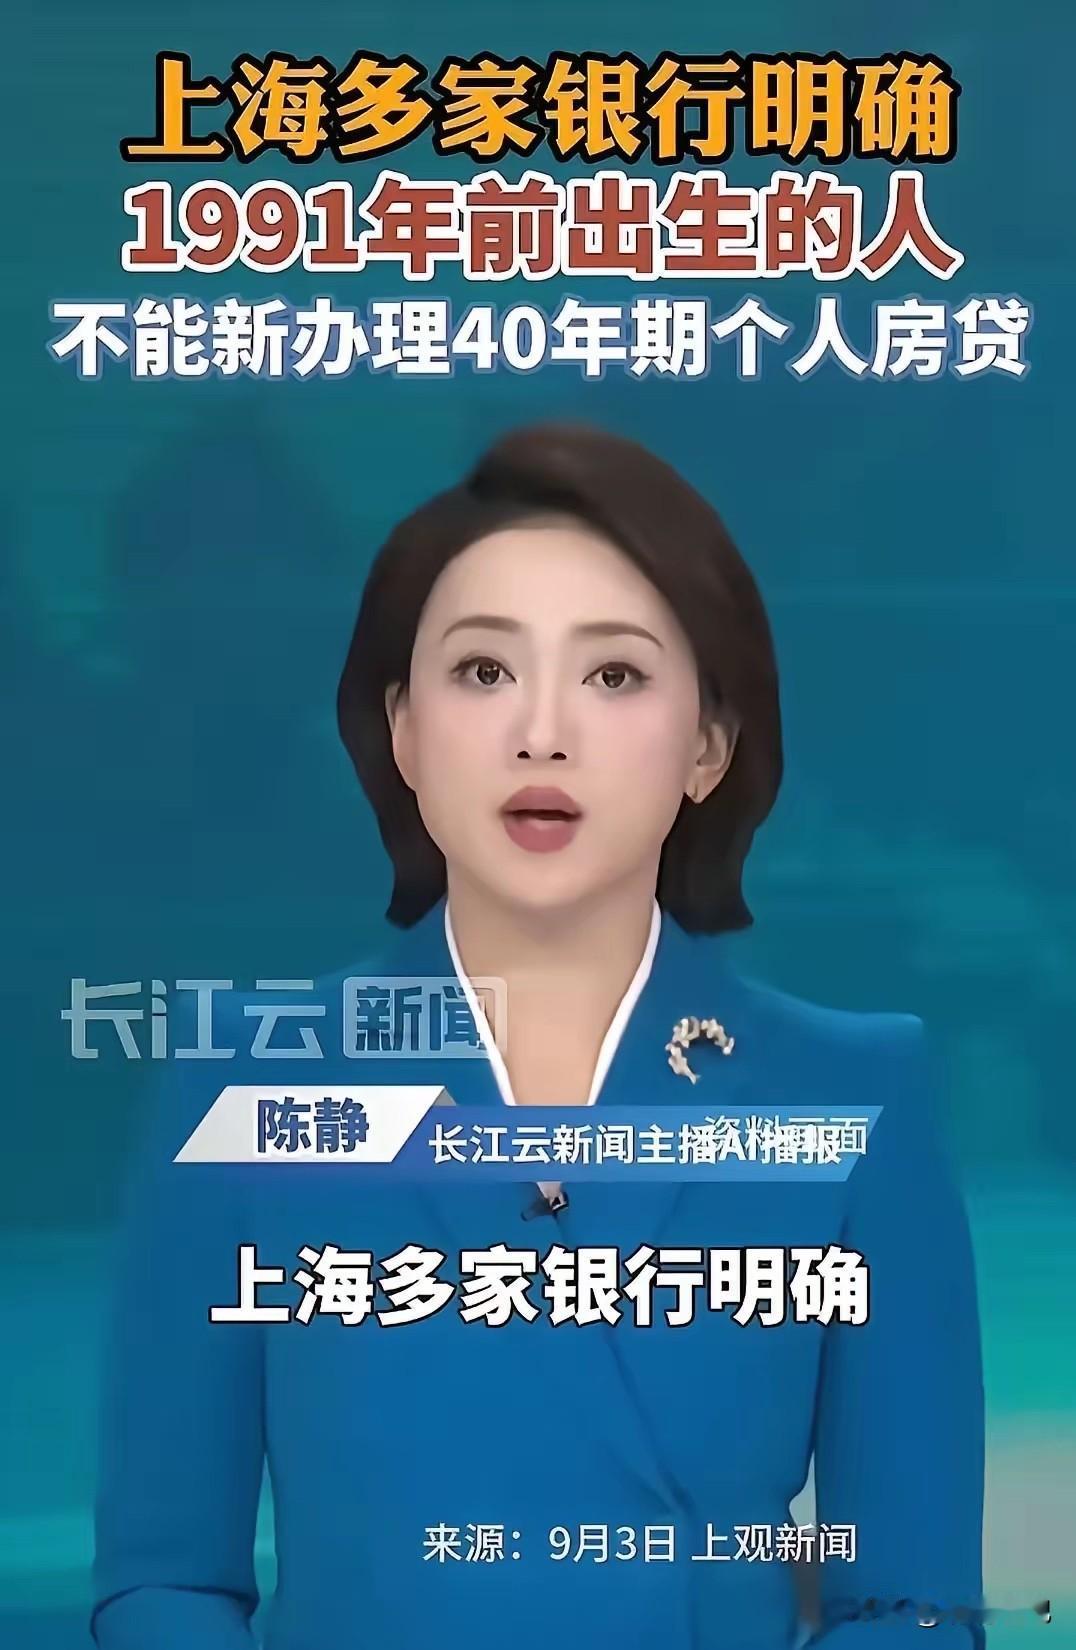
1991年前生人不能新办理40年期房贷很多90后的朋友表示这个政策优惠无能力享受
1991年前生人不能新办理40年期房贷很多90后的朋友表示这个政策优惠无能力享受[捂脸哭][捂脸哭][捂脸哭]