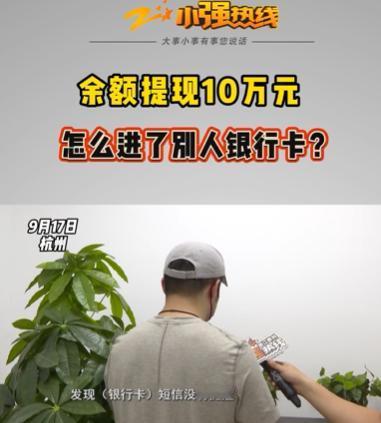
浙江杭州,一名男子在某账户存有大额资金,他操作提现10万元,可全程没有收到到账短信。他赶忙查询自己的银行卡,这笔钱并未入账。男子重新打开账户查看,系统却显示提现成功,收款账户竟是一张工商银行卡。仔细核对后他才惊觉,这张银行卡根本不是自己名下的。
系统里收款的银行卡,并不是陈先生本人名下的卡片,而是一名外省同名同姓陌生人的工行卡。
陈先生核对账户绑定列表才发现,这张陌生卡片早在2011年就绑定在了自己的支付账户,时间跨度长达15年,他对此毫不知情。
陈先生账户一共绑定6张银行卡,过往绑定卡片时他都核对确认属于本人,这张卡号和他本人银行卡差异巨大,绝非他手动操作绑错。
更让人后怕的是,今年5月他还有一笔5万元的提现,同样转入了这张陌生银行卡,当时没有发现异常,等于先后累计15万元资金流向陌生人账户。
事发之后,在民警协助下,陈先生联系到卡片持有人,对方认可这笔钱款属于不当得利,同意全额返还,平台也给出先行赔付的承诺作为保障,最终15万元资金回到陈先生账户。
事情虽然妥善解决,但平台客服以时间久远为由,没有解释陌生人银行卡能够成功绑定的根本原因,这个疑问始终没有解开。
网络上大部分讨论,都会把重心放在提醒用户定期检查绑定银行卡、提现前核对卡号,将责任落到使用者身上。
可这件事最值得深思的恰恰是支付平台的身份核验义务,按照《非银行支付机构监督管理条例》第二十一条,支付机构要持续核验用户身份,银行卡绑定时,必须完成实名信息一致性校验,确保卡片归属账户本人。
正常流程下,银行卡开户人姓名、身份证号,必须和支付账户实名信息完全匹配,才能完成绑卡,仅仅姓名相同,根本不应该通过核验。
这就意味着,这张外省同名人士的银行卡能够成功绑定,本身就代表当年的核验流程出现缺口,15年间平台持续的账户尽职调查,也没能发现这条异常绑定记录,大额资金连续提现也没有触发风控预警。
从法律层面来看,收到钱款的陌生人,属于典型不当得利,《民法典》第九百八十五条明确,没有法律依据获取利益,受损一方有权要求返还,如果对方拒不归还,情节严重还会触及侵占相关法律条款。
但法律上的返还规则,只能在资金转出之后进行事后补救,一旦对方失联或者无力还款,即便有平台先行赔付的承诺,用户也要投入大量时间精力沟通取证,资金安全的主动权并不在自己手里。
很多用户和陈先生一样,账户内绑定多张银行卡,长期只使用其中一张,其余卡片常年不查看,这是非常普遍的使用习惯,不能把平台身份核验失效带来的风险,全部转嫁由用户定期自查来规避。
支付账户安全,依靠的是机构严谨的风控体系,而不是让每一个普通用户,常年花费精力逐条核对账户内绑定的银行卡,难道一定要等到更多人遭遇同类资金损失,相关平台才会重视存量账户的卡片复核工作吗?
官方信源1:小强热线浙江科教,2026-09-17——“账户莫名绑定陌生人银行卡,男子先后15万提现至他人账户”
官方信源2:法治日报,2026-09-18——“同名同姓银行卡绑定账户,支付平台核验责任不能缺位”