绿氨产业链
绿氨定义:以风电/光伏等可再生能源电力电解水制得绿氢,再与空气中分离的氮气,通过哈伯‑博世工艺合成氨;全生命周期近零碳排放,是零碳化工品、氢能储运载体、航运零碳燃料。完整链条:上游(绿电 + 装备)→中游(绿氢制备‑氨合成‑储运)→下游(多场景应用),配套认证、EPC 工程。
一、绿电供给 + 核心装备(决定绿氨 70% 成本)
1)可再生能源(能源源头)
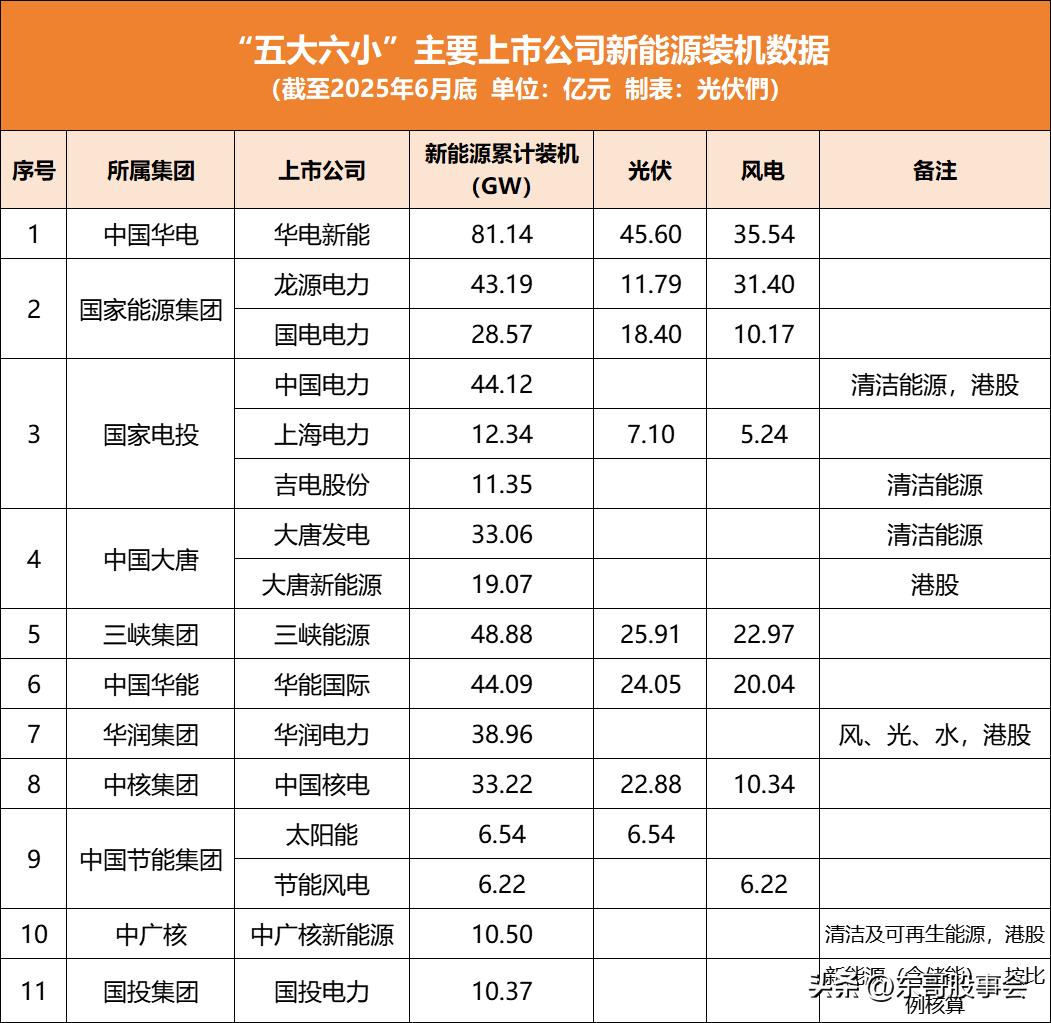
主力:光伏、风电;补充:水电、光热布局:国内集中在内蒙古、吉林、宁夏、新疆等风光大基地;模式:离网直供、网电直供 + 储能调峰,解决风光波动问题。代表企业:隆基绿能、金风科技、远景能源、阳光电源。
2)电解水制氢装备(绿氢核心)
技术路线:碱性电解槽 (AEL):成熟、成本低,国内主流;PEM 质子交换膜:响应速度快,适配风光波动;SOEC 高温固体氧化物电解槽:示范阶段,能耗更低。代表:隆基氢能、国氢科技、阳光氢能、亿华通。
3)空分及辅助设备
空分设备:从空气中制取 N₂,深冷空分(大规模)、变压吸附(中小型);代表:杭氧股份、陕鼓动力。
其他:变压器、整流器、储能系统、储氢罐、控制系统、催化剂原料。
二、绿氢制备 → 绿氨合成 → 储运(产业链核心制造环节)
1)绿氢制备
风光绿电→电解水→绿氢;风光波动,需要储氢缓冲,保障下游合成氨连续运行央广网。
2)绿氨合成(主流:改进哈伯‑博世工艺)
流程:绿氢 + 空分氮气→压缩→高温 400‑500℃、压力 15‑25MPa、铁/钌基催化剂→合成粗氨→冷却分离得到液氨成品。
新工艺方向:低温低压合成氨、电化学合成氨,大多处于实验室‑示范阶段。关键材料:氨合成催化剂(铁基成熟;钌基低温高性能,国内正在国产化)。EPC 工程集成商:中国能建、东华科技、中国化学、电投绿能,承接风光‑氢‑氨一体化总包项目。
国内代表性已投产项目:1. 国家电投吉林大安:18 万吨/年绿氨(全球单体标杆,已实现商业出口)人民日报2. 远景赤峰:32 万吨/年绿氨一期,出口韩国3. 中能建松原:一期 20 万吨绿氨/绿甲醇,拿到欧洲航运订单
3)储运环节(产业短板)
液氨常压‑33℃液化,相比氢气储运简单很多,适合长距离运输、出口贸易。
1. 储存:液氨低温储罐;代表企业:中集安瑞科、中集环科,国内绿氨储罐主要供应商。2. 运输:槽车、液氨船舶、规划氨管道;3. 港口枢纽:大连港、连云港、天津港、上海港,打造绿氨加注、出海港口,形成“北方生产基地‑沿海港口‑海外市场”贸易链路。
三、三大应用场景
1. 化肥(存量最大市场)
替代传统煤制灰氨,生产尿素、氮肥;农业绿色化肥,是当前最大消费场景。
2. 能源燃料(增长最快)
1. 航运零碳燃料:国际海事组织 IMO 脱碳驱动,绿氨是船舶主流零碳燃料方向,日韩、欧洲大量采购绿氨;国内已完成船用加注示范。2. 煤电掺氨:燃煤机组掺烧绿氨降碳,国内政策支持路线,降低火电碳排放。3. 氢能载体:氨易储运,目的地裂解变回氢气,解决绿氢长距离运输难题。
3. 化工原料
用于脱硝、制冷、冶金、化工合成等,替代传统灰氨原料。
四、配套产业
1. 绿色认证:ISCC‑EU、RFNBO,绿氨出口必备,提供全生命周期碳核算;2. 碳交易、绿证:决定绿氨溢价;3. 检测、安全防爆系统。
五、产业链核心痛点
1. 成本高:绿电占总成本 70%;绿氨相比灰氨存在绿色溢价;风光电价降至 0.15 元 /kWh 以下经济性明显改善。2. 源荷耦合难题:风光出力波动,化工装置需要连续稳定运行,需要储能 + 柔性合成氨系统解决。3. 储运基础设施不足:专用储罐、氨船、港口加注设施规模小。4. 下游市场尚未大规模打开,当前以示范项目、海外出口订单为主。
六、产业链简图
上游:光伏/风电 →电解槽制绿氢、空分制氮、储能装备 ↓中游:绿氢+氮气→哈伯‑博世合成绿氨 →液氨储罐、运输、港口 ↓下游:化肥氮肥、航运燃料、煤电掺烧、氢载体、化工原料 ↓配套:EPC工程、绿氨认证、碳核算、贸易出海